AMD市值破萬億!美股AI行情全面反攻?
業績期權攻略|邁威爾放榜在即:Beat只是必答題,超10%預期波動下誰是勝負手?
今次財報最特別的地方,是當季 beat 幾乎已經是「必答題」,而不是「加分題」:華爾街一致預期精準地錨定在管理層 5 月給出的指引中點上。
真正決定股價的,不是這一季多賺幾個百分點,而是三件事——Q3 及全年指引會不會上修、谷歌合作的長期指引&實際訂單、以及近 59% 的毛利率能否守住。
與此同時,MRVL股價已從 7 月低位反彈逾五成、市盈率重回歷史高位,期權市場則為財報押注了約約 14% 的單日波動。換言之,即使方向看對,只要升跌幅不足或指引缺乏驚喜,高企的引伸波幅(IV,反映市場預期未來波動的溢價)在財報後急跌,買方仍可能虧損。
共識精準錨定指引中點,Beat 是「必答題」
這是理解今次財報關鍵的一句話。
管理層 5 月給出的 Q2 指引:營收 27.00 億美元 ±5%、Non-GAAP 攤薄每股盈利(EPS)0.93 美元 ±0.05、Non-GAAP 毛利率 58.25%–59.25%。
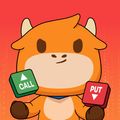
而截至 8 月 24 日,市場一致預期營收約 27.084 億美元,僅高於指引中點 0.3%。
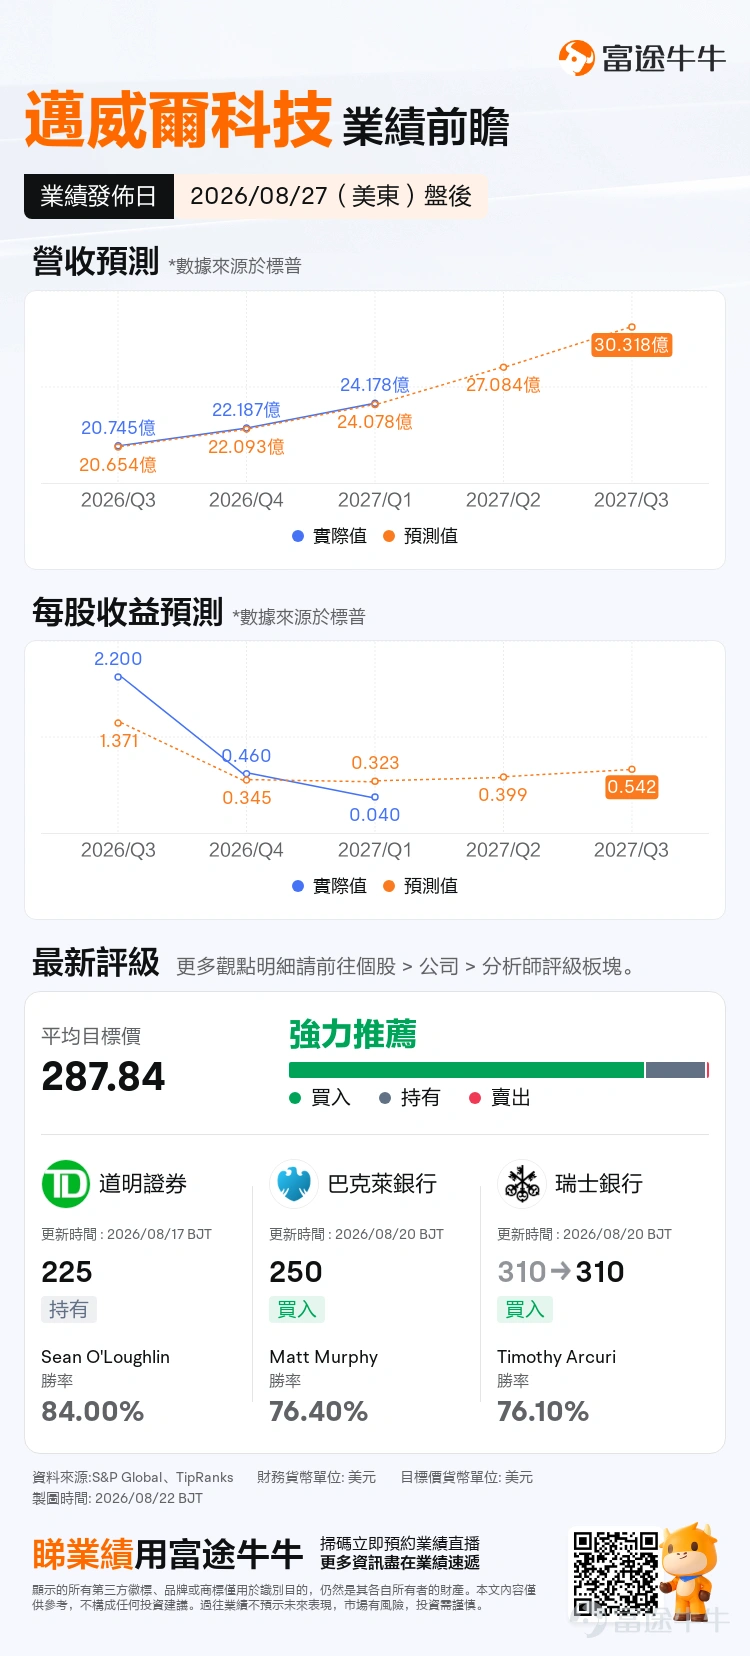
這代表甚麼?代表市場已經把「這一季達標」當成了基準假設。
過去六個季度,邁威爾每一次都 beat 了自己的指引中點;換句話說,只是「符合指引」在市場眼中已接近「利淡」,因為那是預設動作。真正能推動股價的 beat,必須是季度表現明顯優於管理層 5 月的預期,並配合更強的前瞻指引。
真正的勝負手:Q3 與全年指引能否上修
如果說當季是「必答題」,那麼指引就是「壓軸題」。
市場對下一季(FY2027 Q3)的一致預期已經抬到營收約 30.3 億美元、GAAP EPS 約 0.54 美元,環比增長逾 13%。而管理層在上季電話會的表態相當進取:「預計 FY2027 每個季度收入同比增速將逐季加速」、「看到與 AI 相關的異常預訂」、「大幅上調 FY2027 和 FY2028 收入前景」。全年 FY2027 此前指引約 115 億美元(同比約 +40%)。
因此,市場這次真正想確認的是:
– Q3 指引會不會明顯高於 30.3 億美元的共識? 只要指引平平,即使當季漂亮,也可能被解讀為增速疲軟;
– 全年 115 億美元的目標會不會被上修? 部分樂觀積極的賣方認為上修空間較大;
– FY2028 數據中心 +55% 的展望能否被進一步確認?
這是一份「指引比當季更重要」的財報。這也是後文期權策略偏向「控制 IV Crush、不追單腿」的根本原因——賭的是敘事,而敘事最容易在指引和電話會措辭裡出現預期差。
數據中心與毛利率:增長質量的兩個溫度計
邁威爾的故事本質是「AI 數據中心」的故事。上季數據中心營收 18.33 億美元,佔總營收 76%、同比增長約 27%,是結構性增長引擎(管理層指引全年約 +50%、FY2028 約 +55%)。
另一塊業務「通訊及其他」(涵蓋運營商、企業網絡、汽車等,公司現時就分這兩大終端市場)上季約 5.85 億美元、佔約 24%,同比反而增長約 29%——但這主要是庫存修正後的週期性回補,管理層對其中期展望較保守(FY2027 約 +10%、FY2028 低個位數)。
換言之,真正撐起估值敘事的仍是數據中心,通訊業務是回穩、而非加速。
今次要盯兩個溫度計:
1. 數據中心佔比與增速能否延續(是否仍佔約 76%、同比增速是否維持在管理層全年約 +50% 指引的軌道上)。這決定「AI 增長還在不在加速」;
2. Non-GAAP 毛利率能否摸向指引上沿 58.25%–59.25%(上季為 58.9%,本次市場預計約 59%)。定制 XPU(ASIC)等產品組合會影響毛利率,若「收入加速」同時「毛利率上行」,才真正證明規模效應,而非低價換量。
谷歌合作:市場要的是進展,不是框架
這是近期股價最大的催化劑,也是今次財報最大的戰略看點。
8 月 19 日邁威爾披露與谷歌的戰略合作:谷歌獲發最多約 5,897 萬股認股權證(約佔現有股本 6.7%),行使價 206.58 美元,若全部行使的名義金額約 121.8 億美元。
但關鍵在條款——其中約 97.7% 屬績效歸屬:谷歌每向邁威爾採購 5 億美元定制產品才解鎖一批(共 240 批),期限延伸至 FY2033;僅約 2.3% 按時間分季歸屬。
換言之,這 121.8 億美元是「全部兌現時的名義上限」,既不是谷歌今天投入的資金,也不是已承諾的收入;它把谷歌的採購和其潛在持股綁在一起,是長線利益綁定,同時也意味著潛在攤薄。
合作範圍涵蓋 AI 推理加速器、存儲控制器、網絡與內存接口控制器、近存計算等;管理層口徑是「至 FY2033 累計約 1,200 億美元的 TAM 機遇」——注意 240 批 × 5 億美元正好 = 1,200 億美元,即權證全額歸屬所需的累計採購額。消息披露當日股價 +9.85%,次日再 +5.79%。
但市場現在的問題已經變成進度如何:
– 谷歌訂單的收入確認進展(權證按每 5 億美元收入解鎖,等於把「訂單」和「收入」直接綁定,是很好的驗證錨點);
– 微軟 ASIC 的量產時間表(市場認為採購量可能突破 100 萬顆,額外 10–20 億美元收入);
– 是否出現新的超大規模雲客戶。
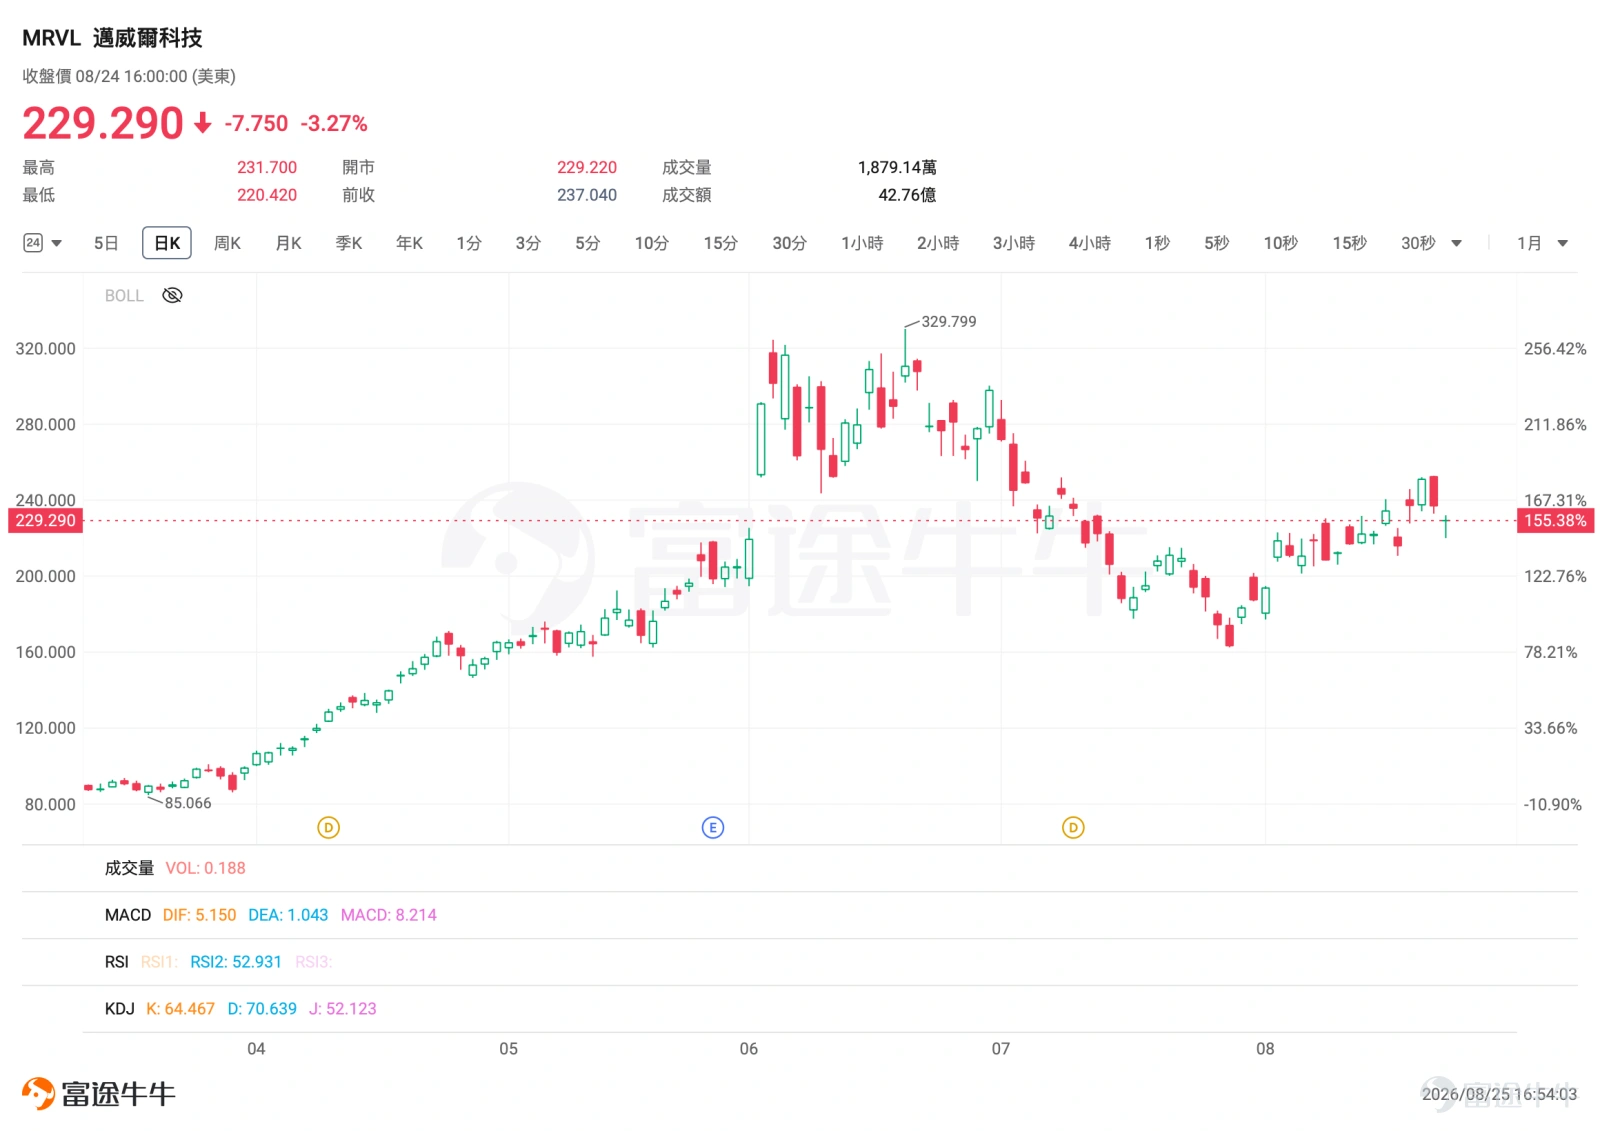
期權市場信號:押注大波動,但小心 IV Crush
截至到 8 月 24 日收市數據,先看市場為財報定價了多大波動:
– 隱含單日波動約 ±13%,市場為這次財報定價了一個相當大的單日波動,粗略可視作 ±10% 起;
– 當前 IV 約 80%,IV Percentile 65%(過去一年中間偏上),並不極端;但要注意 8/28 財報週期權合約的 IV 已高達 132%–140%——這意味著財報一過,IV Crush(引伸波幅急跌)會非常劇烈;
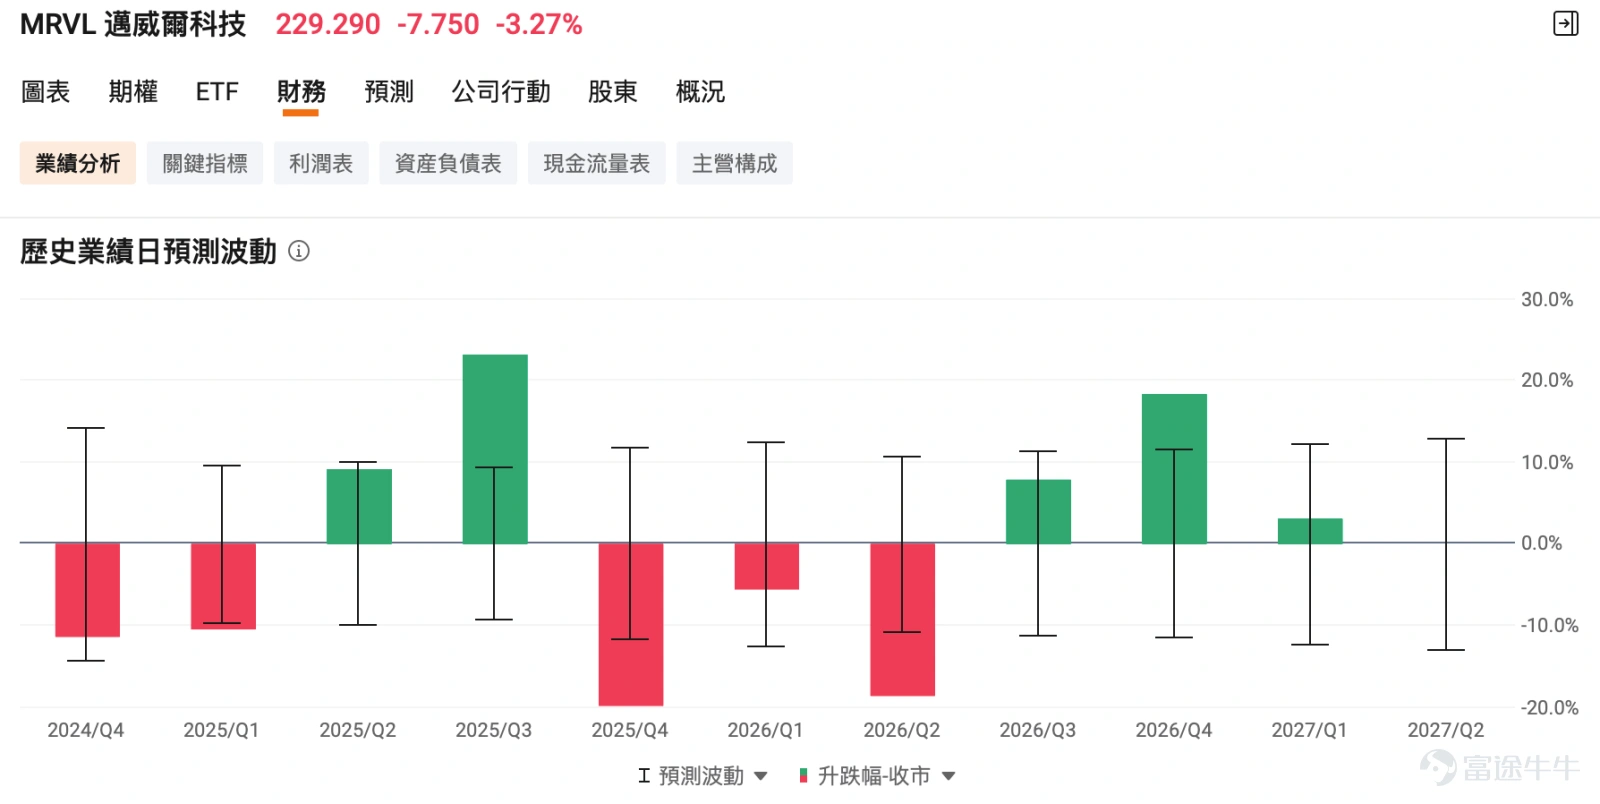
– 而且MRVL歷史財報單日振幅本就很大——過去 8 次平均 ±13.06%,最大曾 +23.19% / -19.81%。即使今次隱含的 ±13% 與歷史平均相若,暴力 gap 的尾部風險依然存在;
– 成交結構上,近期期權以認購為主(Put/Call Ratio 多在 0.4–0.6),但未平倉合約中認沽(約 95.6 萬張)略高於認購(約 86.6 萬張),且大單多空混雜——既有賣出近月 Call 收取高 IV,也有買入遠期 Call 及賣出遠期 Put 的長線看多操作。這些只能作情緒線索,不能據此斷言「聰明錢」的方向。
一句話總結期權面:今次期權不便宜,財報週 IV 極高,IV Crush 風險大;即使方向看對,若實際升跌幅小於隱含波幅(約 ±10%~14%),買方仍可能因 IV 回落及時間值損耗而虧損。
期權策略:
以下策略基於「高 IV + 財報週 IV Crush 風險大 + 基本面強但估值擁擠 + 勝負手在指引」的判斷。均為風險有限結構,不涉及裸賣期權。
策略一:牛市認購價差(Bull Call Spread)——偏多但要控 IV
– 適用人群:看好指引上修/谷歌訂單兌現,但擔心單腿 Call 在財報後被 IV Crush 吞噬利潤的投資者。
– 操作方式:買入一張接近平價的 Call,同時賣出一張行使價更高、位於隱含波幅上沿附近的 Call。到期日可選財報後一至兩週,避開財報當週最極端的 IV。
– 邏輯:賣出端收取的權利金抵消買入端的高 IV 成本,並大幅降低對 IV 下跌的敏感度。
– 最大風險:最大虧損為淨付出的權利金(買入端減賣出端),若財報後股價下跌則全額損失;同時盈利被賣出端封頂,錯過極端上行。
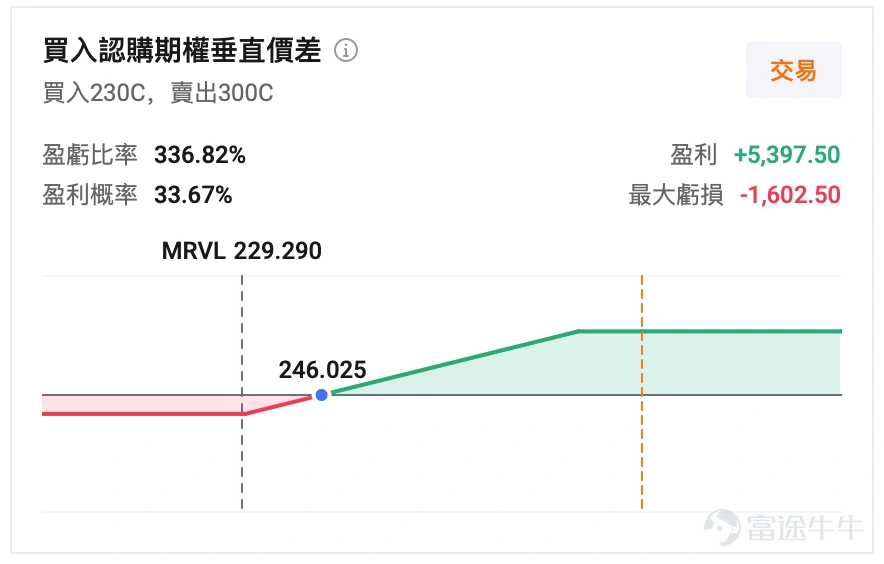
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示期權價格不代表真實情況)
策略二:鐵鷹(Iron Condor)——做空過度膨脹的 IV(僅限進階)
– 適用人群:認為隱含波幅已過度膨脹、財報後股價會落在區間內,想賺 IV Crush 的經驗投資者。
– 操作方式:同時建立認購端與認沽端價差——在隱含波幅區間之外賣出價外 Call、並在更高行使價買入 Call 作保護;同時賣出價外 Put、並在更低行使價買入 Put 作保護。核心盈利來源是財報後的 IV 坍塌與時間值。
– 邏輯:財報週 IV 高達 130%+,賣出端權利金豐厚;只要財報後股價落在兩個賣出行使價之間,即可收取全部淨權利金。最大虧損被保護端嚴格鎖死,不會出現裸賣的無限風險。
– 最大風險(必須劃重點):邁威爾歷史財報單日振幅本就很大(最大單日曾 +23% / -20%,超過隱含的 ±10%~14%),一旦財報後暴力 Gap 穿透賣出端,會迅速逼近最大虧損。做空波動率在這隻股票上絕非「穩收」,勝率被偏高的實際波動拖低,倉位務必控制。
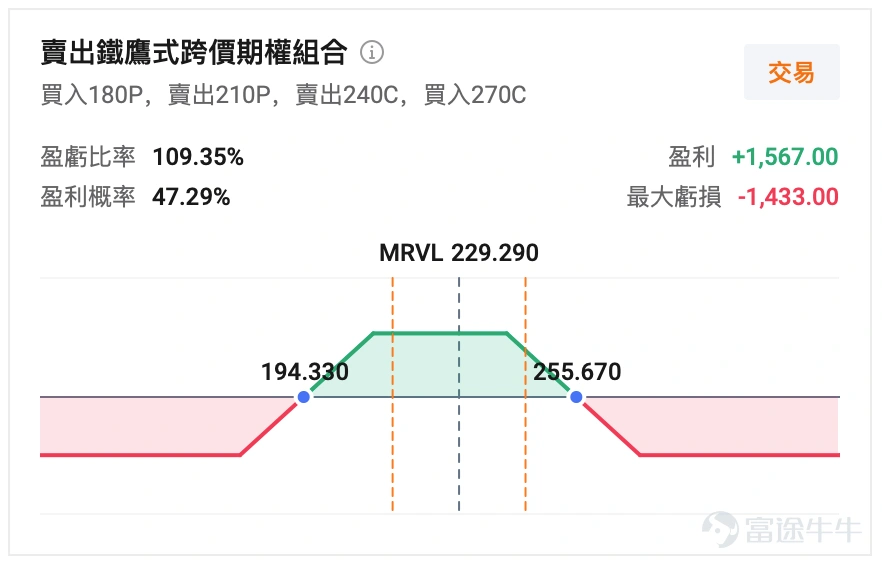
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示期權價格不代表真實情況)
總的來看,如果MRVL Q3 指引明顯超共識、全年上修、谷歌/微軟訂單給出實質指引、毛利率摸上沿——即使當季只是達標,估值也可能獲支撐甚至上修,實際波幅有機會超過隱含波幅,方向性與做多波動的策略較占優。
免責聲明
本內容不構成任何證券、金融產品或工具要約、招攬、建議、意見或任何保證。買賣期權的虧蝕風險可以極大。在若干情況下,你所蒙受的虧蝕可能會超過最初存入的按金數額。即使你設定了備用指示,例如「止蝕」或「限價」等指示,亦未必能夠避免損失。市場情況可能使該等指示無法執行。你可能會在短時間內被要求存入額外的按金。假如未能在指定的時間內提供所需數額,你的未平倉合約可能會被平倉。然而,你仍然要對你的帳戶內任何因此而出現的短欠數額負責。因此,你在買賣前應研究及理解期權,以及根據本身的財政狀況及投資目標,仔細考慮這種買賣是否適合你。如果你買賣期權,便應熟悉行使期權及期權到期時的程式,以及你在行使期權及期權到期時的權利與責任。期權交易風險極高,並不適合所有投資者。投資者在參與任何期權交易策略前,應仔細閱讀 《標準化期權的特徵與風險》 。
最後,期權 sir 帶來一個小福利給牛友們,歡迎牛友們領取 期權新手禮包
*本活動僅限 HK 特邀用戶參與,點擊了解 活動詳細規則>>
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(1)
發表評論
36
57