英偉達營收超預期翻倍,AI交易主線回歸?
業績期權攻略 | 英偉達即將放榜!這次能打破「一發業績就跌」的魔咒嗎?
再過兩天,也就是2026年8月26日(美東時間)盤後,英偉達將公佈其2027財年第二季度(對應自然年度為2026年5月-7月)的業績。面對如此重大的事件,市場目前的預期如何,又應該如何用期權應對呢?
營收利潤預計依舊保持高增速
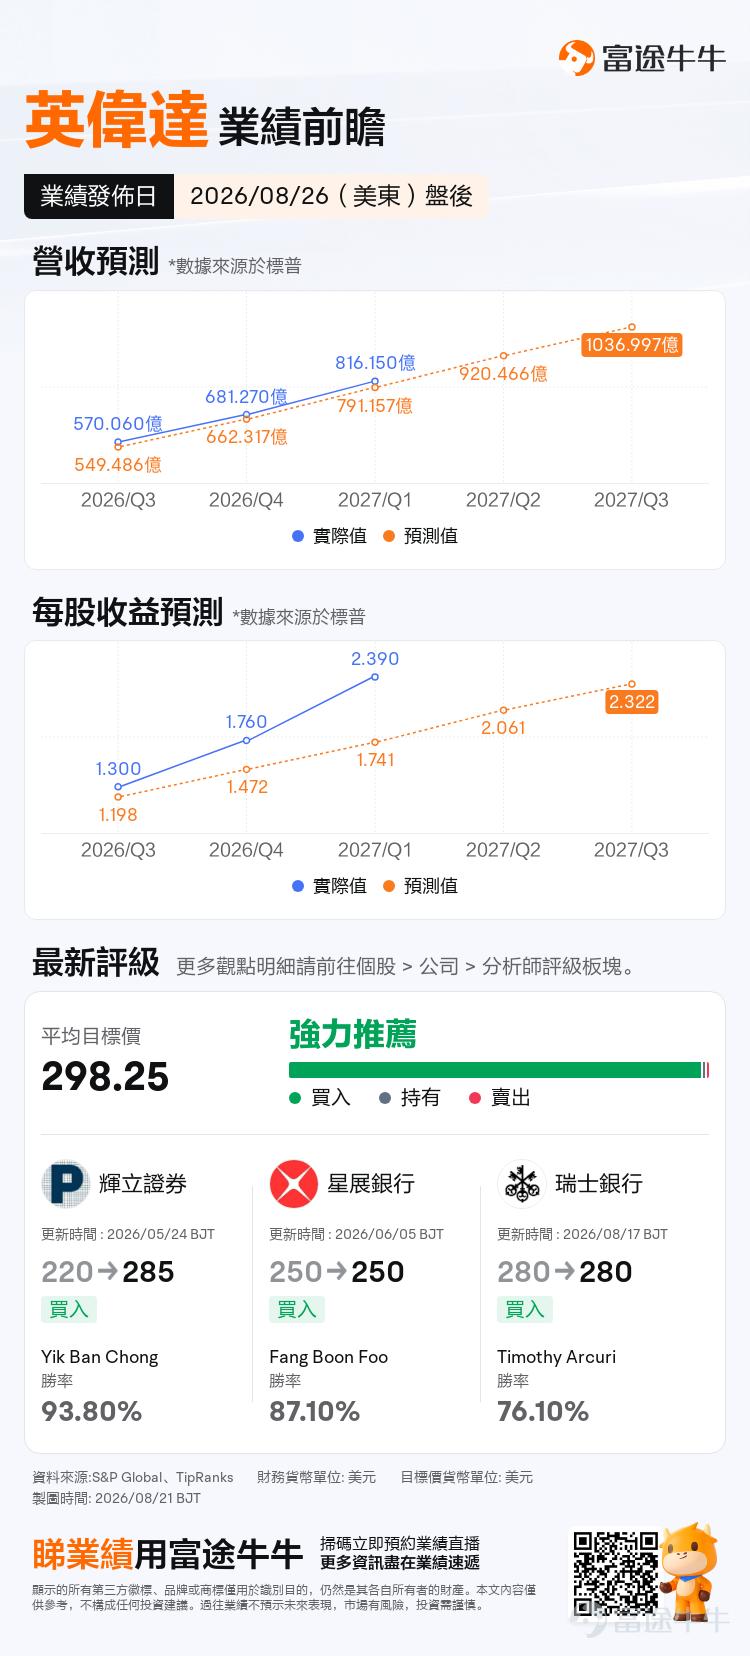
機構預期2027Q2預計實現營收920.47億美元,按年增加96.92%;預期每股收益2.061美元,按年增加90.81%,繼續保持高速增長。回顧過去幾個季度,英偉達的營收和利潤始終保持著驚人的增長勢頭,二者都呈現出一條陡峭的上升曲線。

再看機構評級,目前各大投行對英偉達的評級幾乎清一色是「買入」或「強力推薦」。瑞銀在近期(8月17日)繼續維持280美元的目標價,而機構分析師的平均目標價接近300美元,遠高於當前股價,顯示出機構對英偉達依然長線看好。
財報核心看點:循環融資尚待管理層釐清
業績數字只是一個結果,更關鍵的是驅動這些數字背後的原因,以及管理層對未來業務的展望。本次財報,投資者可重點關注以下幾個核心看點:
(1)AI循環融資擔憂與新雲商業模式
這是一個市場近期討論頗多的話題。8月10日,英偉達宣布與Apollo、貝萊德、黑石、博楓、高盛及KKR六大華爾街金融機構簽署諒解備忘錄,共建獨立的算力融資平台,旨在撬動超過5,000億美元第三方資本,用於AI基礎設施建設。
CEO黃仁勳強調,這5,000億美元完全來自第三方資本,而非英偉達自身資金。英偉達可能視情況為單筆貸款提供最高約25%的擔保,而非全額兜底,以降低自身風險敞口。
然而,市場並未以利多解讀。知名投資者Michael Burry(電影《大空頭》原型)警告這類交易具有「循環融資」特性——即英偉達投資、提供融資甚至持有股權的公司,最終又回頭購買英偉達的晶片。市場擔憂的本質是,這種安排可能扭曲真實需求、導致企業做出錯誤投資決策。
花旗認為,這些風險並不如表面看起來那麼大。因為英偉達將承諾限制在初始階段,其餘為可選擇的期權,且透過與大型資產管理公司(如Apollo、Blackstone)合作,輝達僅需擔保部分貸款。對比龐大的現金流(單季約500億美元自由現金流)和現金儲備(約800億美元),這些擔保風險是可控的。
本次財報將是管理層正面回應市場疑慮的關鍵時刻,如果管理層能提供令人信服的回應,有望緩解市場對系統性風險的擔憂;反之,若表態模糊,循環融資的敘事可能進一步壓制估值。
(2)Rubin量產進度與Q3出貨能見度
Vera Rubin是Blackwell之後的下一代AI數據中心平台。單顆Rubin GPU搭載288GB HBM4,對比Blackwell在推理token成本上最高降低10倍,訓練MoE模型所需GPU數量減少至四分之一。目前Vera Rubin已進入客戶送樣階段,數十家頭部客戶已收到測試機架。
英偉達此前表示,Vera Rubin已投入生產,預計2026年下半年向合作夥伴供貨。投資者將密切關註生產、雲端部署或配套基礎設施方面是否有任何延誤。
(3)中國市場的擾動
中國市場(含香港)上季度
貢獻了約45.5億美元,只佔總營收的5.6%左右。體量不大,但市場對它的敏感度極高——因為中國需求的「開與關」帶有強烈的政策變量。
目前的情況是:有限的H200已經開始向中國客戶交付,這意味著Q3指引中大概率會包含一部分中國收入的回補。
連續四季業績日收跌?
這可能是最讓投資者感到困惑的一點。回顧一下過去的業績日表現,英偉達在過去四個季度,業績公佈後的首個交易日股價無一例外地出現了下跌。這似乎形成了一種「業績利好,股價反跌」的魔咒。

背後的歸因,就是華爾街那句經典諺語:「Buy the rumor, sell the news」(買預期,賣事實)。 而英偉達之所以屢屢中招,恰恰是因為它已經「老登化」了。
此處借用這個詞,並非貶低英偉達,而是生動地描繪出它當前的處境:英偉達已經從幾年前一家高成長性的「黑馬」公司,成長為體量龐大、業績增長被市場充分預期的成熟巨頭。
摩根士丹利的分析精準地指出了這一轉變:市場對英偉達的定價邏輯正在發生變化。隨著業績基數不斷抬高,「Beat & Raise」(業績超預期+後續指引上調)正在從股價催化劑變成市場的基本要求。
任何一絲一毫的瑕疵——某個產品線略低於預期、毛利率指引下修、Rubin出貨時間模糊——都會被放大解讀,成為股價回調的觸發點。
市場真正等待的,是市場份額能否守住、利潤率能否穩定,以及Rubin能否證明英偉達在下一輪AI基礎設施競爭中的領先優勢。換言之,一份季度財報——無論多漂亮——本身已經很難回答這些中長期問題。
這就解釋了為什麼即便每次都「Beat & Raise」,股價依然下跌:市場要買單的不是「這季多賺了多少」,而是「下一個兩年你還能不能繼續這樣賺」。
期權市場信號與策略部署
現在,我們來看最能反映市場短期情緒和預期價格波動的工具——期權市場。

當前英偉達業績日的定價波動大約在 ±5.58% 左右。市場認為本次業績日的波動幅度和過去四次相比,處於一個相對溫和的區間。

財報前英偉達的IV水平並不算高,處於中性偏低位置,理論上有利於期權買方,不過仍需警惕財報公佈後的IV Crush。
策略一:單腿期權博弈方向(Long Call / Long Put)
適用人群:對財報方向有明確判斷,且希望在低IV環境下以較低成本放大槓桿的投資者。
操作方式:直接在財報前買入平價(ATM)或輕微價外(OTM)的認購期權(Call)或認沽期權(Put),在低IV環境下,單腿期權的買方不需要巨大的波動幅度就能實現盈利。若財報後股價實際波動超過隱含波動,買方將同時獲得方向性收益與波動率擴張(IV Expansion)的雙重紅利。
需要註意IV偏低不代表無風險,投資者應嚴格設定止損,並控制倉位規模。

(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示期權價格不代表真實情況)
策略二:Long Strangle(買入跨式組合)
適用人群:認為財報將引發劇烈波動,但無法確定方向,希望以有限成本賭雙向爆量的投資者。
操作方式:同時買入一張價外(OTM)的認購期權和一張價外(OTM)的認沽期權,兩者到期日相同。
邏輯:Long Strangle是典型的做多波動率策略。在低IV環境下構建Strangle,權利金成本相對低廉,賦予了買方更高的容錯空間。若財報後股價朝任一方向出現超預期的劇烈波動,其中一腿的收益將遠超另一腿的損失,實現整體盈利。

(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示期權價格不代表真實情況)
Strangle的盈利需要足夠大的實際波動來覆蓋兩腿的權利金總成本。若財報後股價僅小幅波動,投資者將面臨雙腿權利金歸零的風險。因此,建議在財報前IV尚未大幅飆升時提前佈局,並在財報公佈後立即平倉,避免承受後續的IV Crush。
策略三:Short Put(賣出看跌期權)
適用人群:中長期看好NVDA基本面,認為股價在財報後不會大跌,願意在低IV環境下收取權利金,或希望以折扣價買入正股的投資者。
操作方式:賣出一張價外(OTM)的看跌期權(Put),行使價設置在現價下方約10%-15%的支撐位附近,到期日選擇財報後一週或兩週。同時在賬戶中鎖定足夠的現金作為履約保證金(即Cash-Secured Put)。
情形A(股價未跌破行使價):財報後股價維持強勢或僅小幅回調,期權將作廢,投資者直接賺取全額權利金。在低IV環境下,雖然權利金收入不如高IV時豐厚,但勝率更高,且資金佔用效率仍然可觀。
情形B(股價跌破行使價):投資者被指派,以預定的行使價買入100股NVDA正股。由於行使價設定在現價下方較遠的距離,相當於以折扣價完成建倉,且收取的權利金進一步降低了實際成本。對於長期看好NVDA的投資者而言,這無異於「被動抄底」。
此策略的核心前提是投資者願意在下跌時接貨,並具備長期持有的意願與資金實力。若NVDA出現超預期的利空(例如下調資本支出指引、競爭對手技術突破等),股價可能跌破行使價並持續下行,導致賬面虧損。因此,行使價的選擇應結合技術面支撐位與基本面安全邊際。

(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示期權價格不代表真實情況)
最後,給牛友們帶來一個小福利,歡迎牛友們領取期權新手禮包
*本活動僅限HK特邀用戶參與,點擊瞭解活動詳細規則>>

風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(20)
發表評論
37
169