金價破4400美元,貴金屬行情能否加速?
期權sir拆熱點丨看漲期權助推漲勢,黃金創三個月新高,貴金屬能否成為下一階段主線?
8月以來,黃金重新成了表現最強的資產之一。
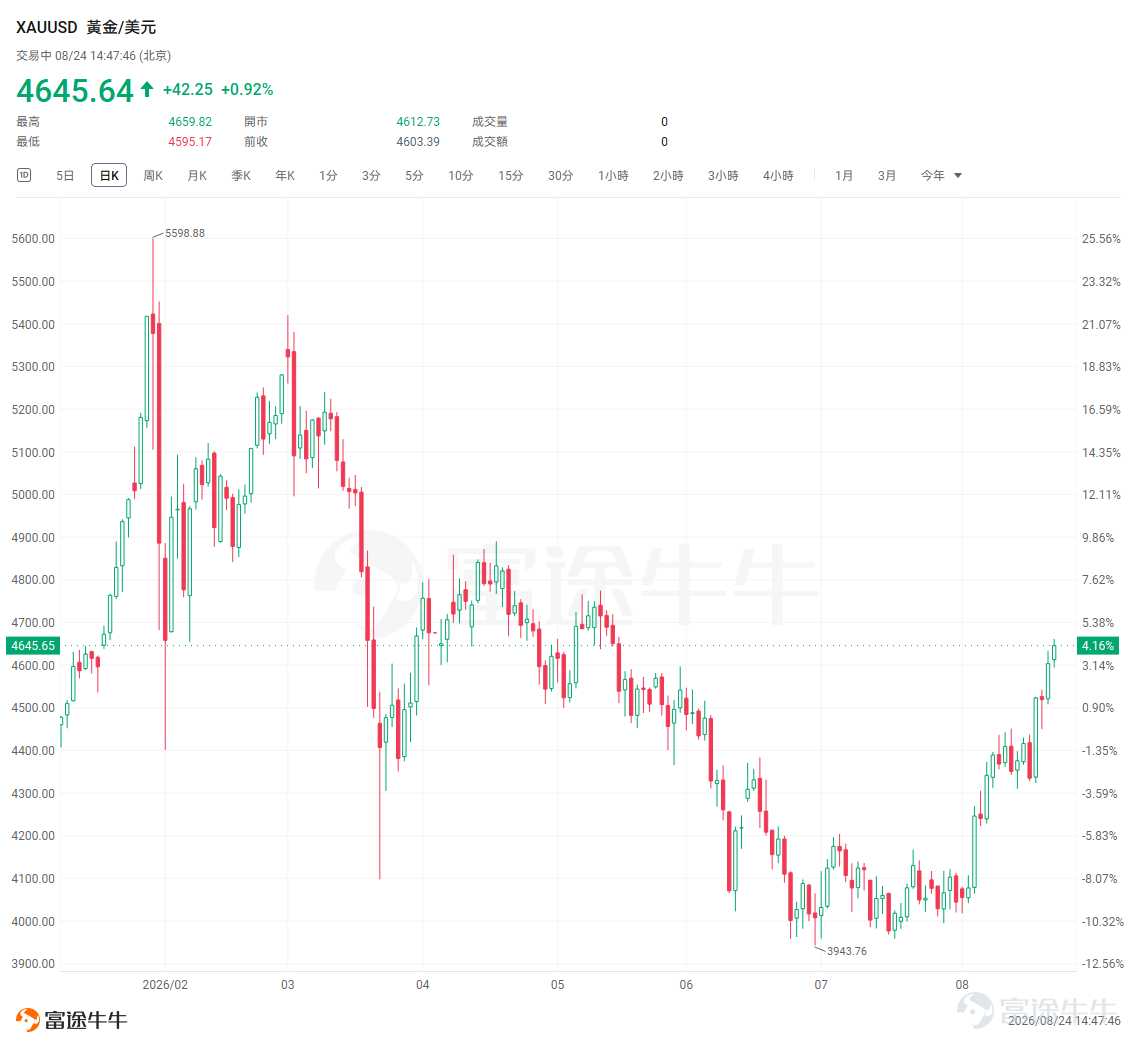
8月3日,現貨黃金 $黃金/美元 (XAUUSD.CFD)$ 還在4,030美元/盎司附近。到了8月24日,價格已經升破4,640美元,三週漲幅超過14%,重新站上三個月高位。僅過去一週,金價就上漲了5%以上。
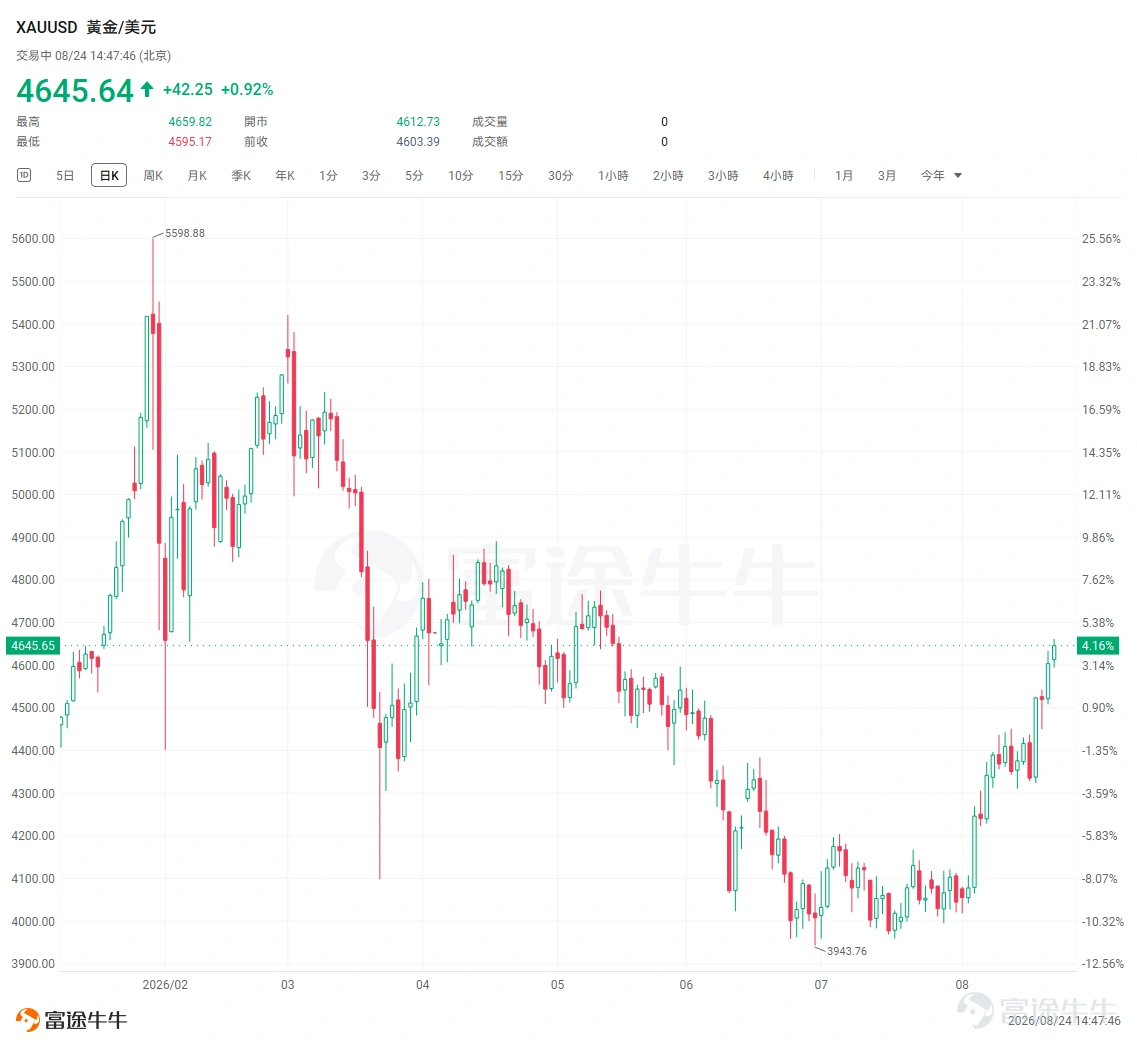
如此陡峭的漲勢,很難用某一條原因解釋。過去幾周,利率預期、美元、財政信用、央行購金和ETF資金都在朝着有利於黃金的方向變化。金價突破關鍵位置後,期權市場又放大了漲速。
這幾股力量湊到一起,黃金很快告別了4,000美元附近的震盪。
漲勢從哪裏開始?
1、利率預期轉變被視爲本輪上漲的起點
今年3月至7月,市場不斷推遲減息時間,一度重新討論加息。黃金本身沒有利息收入,美國實際利率和美元一同上升時,持有黃金的機會成本隨之增加。這段時間裏,利率預期一直壓着金價。
8月,情況開始鬆動。
美國7月非農就業人數意外減少2.3萬人,市場原本預計增加8萬人。數據公佈後,交易員明顯下調了對9月加息的押注。近期通脹和零售數據也偏溫和,聯儲局繼續加息的必要性隨之下降,黃金很快衝出此前的震盪區間。
2、美元走弱給金價添了第二把火
8月19日,美國財政部宣佈擴大長期國債回購規模。長期美債收益率一度快速下降,美元指數當天跌約0.8%,黃金單日上漲超過3%。此後,美元一直在數月低位附近運行。美元走弱降低了非美元投資者購買黃金的成本,而實際利率下降又降低了黃金的持有機會成本。
這一輪資金交易的內容已經超過了普通的美元反向關係。美國財政赤字不斷擴大,債務規模繼續上升,政府又在設法壓低長期融資成本。市場因此重新關注debasement trade(貨幣貶值交易)。
部分投資者擔心,美國財政赤字持續擴張、債務增長過快,最終需要依賴更低的實際利率、更寬鬆的貨幣環境甚至通脹來消化債務,那麼持有長期美元資產的實際購買力風險會上升。黃金供給無法像法幣一樣擴張,因此資金會增加黃金配置,作爲對沖貨幣購買力下降和財政信用風險的工具。
黃金和比特幣近期一同上漲,說明一些資金正在美元和長期主權債券之外尋找價值儲存工具。此時邏輯已經從簡單的「美元跌所以買黃金」,升級爲降低美元資產敞口、提高真實資產配置。
3、投資資金的回流也很關鍵
目前的黃金市場有兩類主要買家。央行負責長期配置,ETF和宏觀資金決定短期價格彈性。前者讓金價更難深跌,後者讓上漲來得更快。
世界黃金協會數據顯示,全球黃金ETF連續兩個月淨流出後,7月重新獲得約30億美元淨流入,持倉增加23噸,升至4,068噸。8月以來,中國黃金ETF幾乎每個交易日都有資金流入。
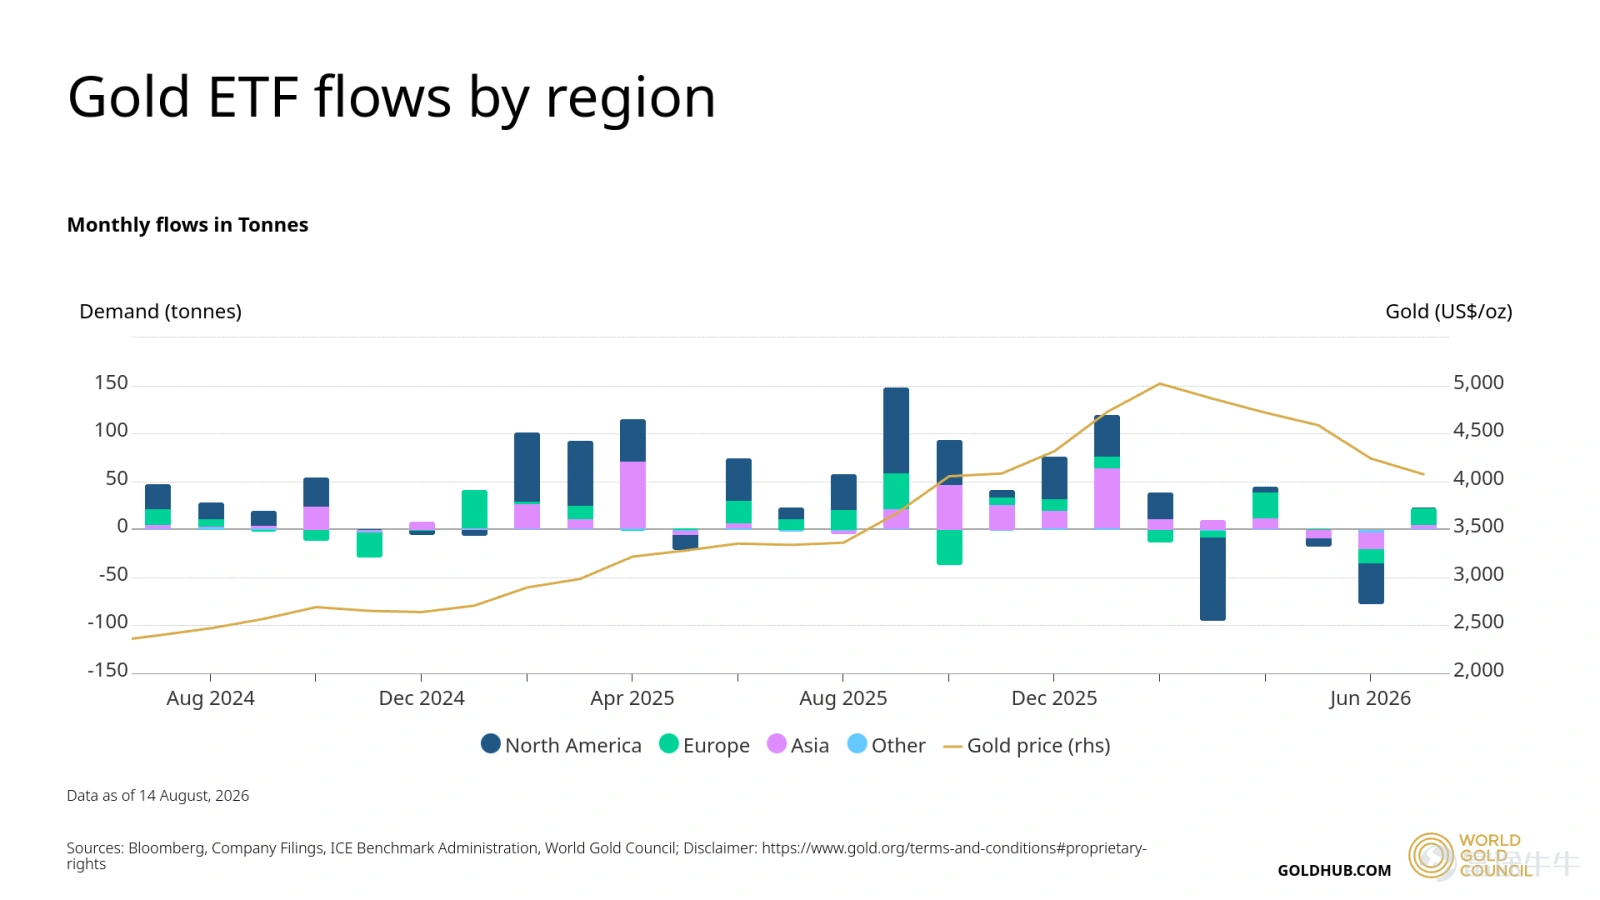
這部分資金曾在前一階段缺席。如今ETF需求恢復,黃金便多了一股對價格更敏感的買盤。
央行則繼續提供較穩定的長期需求。世界黃金協會數據顯示,二季度全球央行淨購金約289噸,同比增長62%。在最新調查中,89%的央行儲備管理者預計,未來一年全球央行仍會增加黃金儲備。另有45%的受訪者預計自己的央行會繼續增持,這一比例創下調查以來的新高。
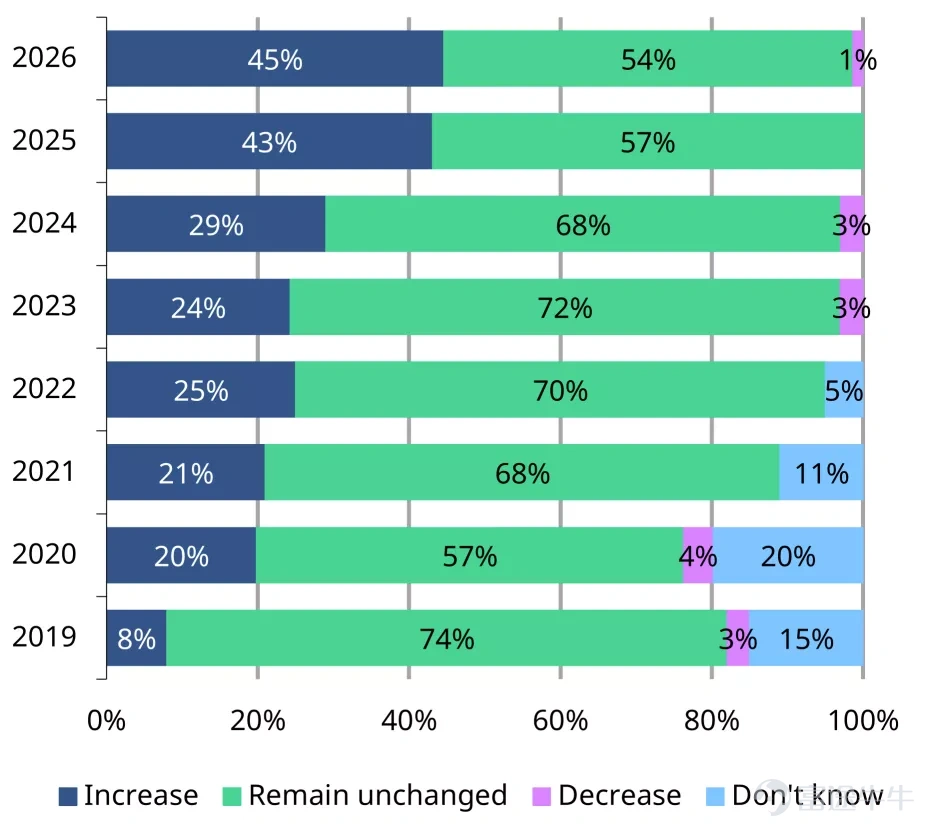
期權市場把漲勢推得更快
根據高盛發佈的報告指出,黃金期權正在成爲行情的機械放大器。
黃金看漲期權需求在8月陡然上升, $黃金ETF-SPDR (GLD.US)$ 看漲期權減去看跌期權後的未平倉合約,近期迅速升至約250萬張。這個數字明顯高於2021至2024年的平均水平,也已經接近今年早些時候出現過的極端位置。
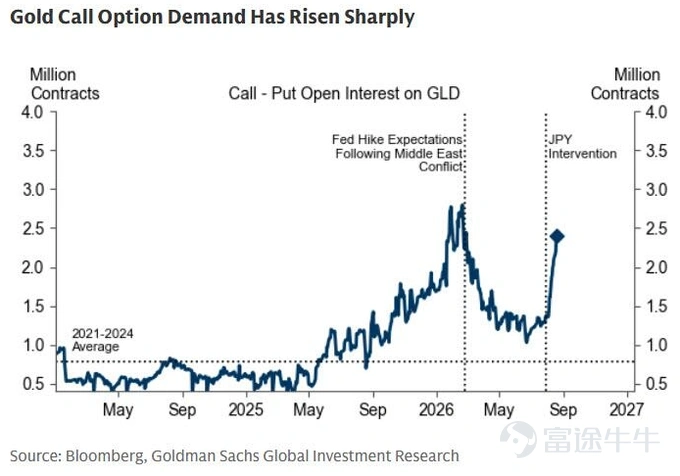
這會觸發典型的做市商Gamma對沖。投資者大量買入看漲期權後,做市商往往成爲看漲期權的淨賣方。隨着金價接近重要執行價,做市商需要買入GLD或黃金期貨,保持自身頭寸的Delta中性。
金價繼續上漲,做市商就要增加對沖買盤。這些買盤又會反過來推高金價,形成機械性的正向反饋。
看跌/看漲偏度(Put Call skew)也跌至六個月低點,這意味着交易員不僅在買入看漲期權,還在爲上行尾部風險支付溢價。當這兩者同時出現時,表明市場正強烈押注黃金即將突破。但也需警惕當前持倉已變得一邊倒。
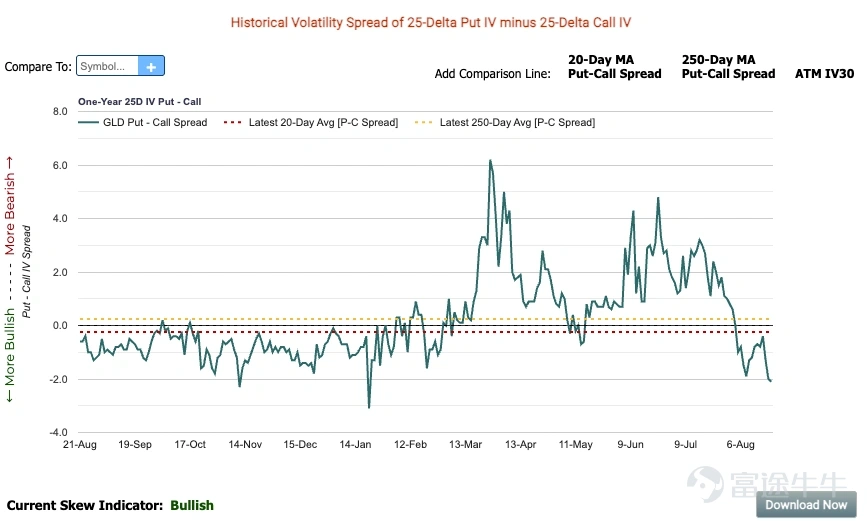
期權沒有改變黃金的基本面,卻能把原本需要較長時間走完的行情壓縮到幾天之內。過去兩週,黃金頻繁出現2%甚至3%以上的單日波動,期權對沖很可能是其中一部分原因。
但這個機制也會在下跌時反向運作。
一旦金價回落,做市商需要賣出此前買入的對沖倉位。賣盤可能繼續壓低金價,迫使更多頭寸調整。高盛因此認爲,當前黃金既有更大的上行超調風險,雙向波動也會比過去更高。
本輪行情大致沿着這樣的順序展開。加息預期下降後,美元走弱,ETF資金開始回流,央行購金繼續托住長期需求。金價突破關鍵位置,投資者追買看漲期權,做市商的對沖交易又把漲速推高。
最後這幾步,解釋了8月行情爲何格外急。
黃金還有多少上漲空間?
大行對於黃金的中期走勢仍然偏積極。當前位置已經從「賠率較好的左側配置」進入了「趨勢繼續向上、短線波動明顯放大」的階段。
高盛目前給出的2026年底黃金合理價值預測爲4,900美元/盎司,並認爲風險更偏向上行。這個預測尚未計入當前如此旺盛的全球宏觀對沖型看漲期權需求。如果黃金ETF繼續獲得資金流入,期權倉位也維持在高位,做市商對沖可能把金價推到4,900美元以上。
其他機構也在上調預期。UBS預計,黃金將在2027年上半年達到5,000美元。世界黃金協會認爲,今年下半年的需求增長仍將主要來自投資需求,央行也會保持較高的購金規模。
接下來要看兩條可能的路徑。
如果PCE繼續溫和,聯儲局在Jackson Hole維持謹慎態度,市場進一步降低加息概率,美元也沒有明顯反彈,那麼4,900至5,000美元會成爲下一段行情的觀察區間。期權Gamma可能讓價格在短期內衝得更高。
風險主要來自油價和通脹。油價若再次大幅上漲,通脹重新抬頭,聯儲局可能強化加息信號。屆時,美元與實際利率都可能反彈。當前擁擠的看漲期權倉位也會迫使做市商賣出對沖頭寸,讓調整變得更急。8月18日,全球長端收益率快速上升,黃金單日一度下跌超過1%,已經顯示出金價對利率變化的敏感程度。
投資者可以怎麼應對?
黃金/美元當前正處於一輪由宏觀邏輯(美元信用動搖、央行購金)和地緣風險共同驅動的行情中,技術面上,趨勢強多頭,價格在短期內漲幅巨大,導致其遠離均線支撐,獲利盤堆積,技術性回調的壓力顯著增加。4,500美元附近已經由此前的阻力區逐漸變成重要支撐觀察位置。
– 上方阻力:第一阻力:4650 - 4680美元(今日高點與布林帶上軌重合區域);心理阻力:4700美元(整數關口,多頭下一目標)
– 下方支撐:第一支撐:4583 - 4595美元;關鍵支撐:4509 - 4520美元(多空分水嶺及5日均線附近);強支撐:4420 - 4430美元(前期震盪區間上沿,若回調至此,多頭結構依然完好)
黃金ETF對金價的暴露相對直接。黃金礦業股還會受到開採成本、管理質量和所在地區政策等因素影響,兩類資產不宜混爲一談。看漲需求處在高位,往往意味着期權權利金和引伸波幅也偏貴。
以 $黃金ETF-SPDR (GLD.US)$ 爲例,過去5個交易日,Put/Call比率維持在0.23至0.36的極低區間。表明看漲期權成交量是看跌期權的4倍以上,買盤情緒達到階段性頂峰。IV溫和上行,波動預期升溫,引伸波幅從8月18日的23.98%上升至8月21日的27.41%,呈現穩步上行態勢。這表明隨着金價不斷創出新高,期權市場正在對「高波動」狀態進行定價,買方願意支付更高的溢價來獲取期權保護或槓桿收益。
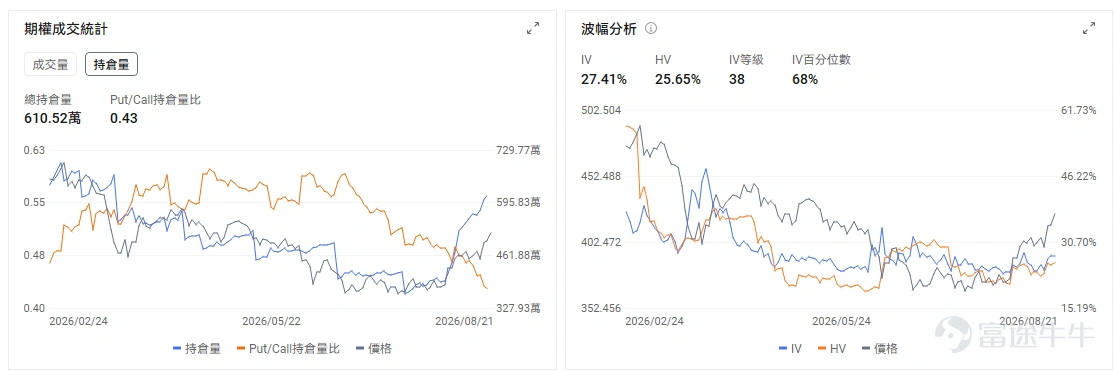
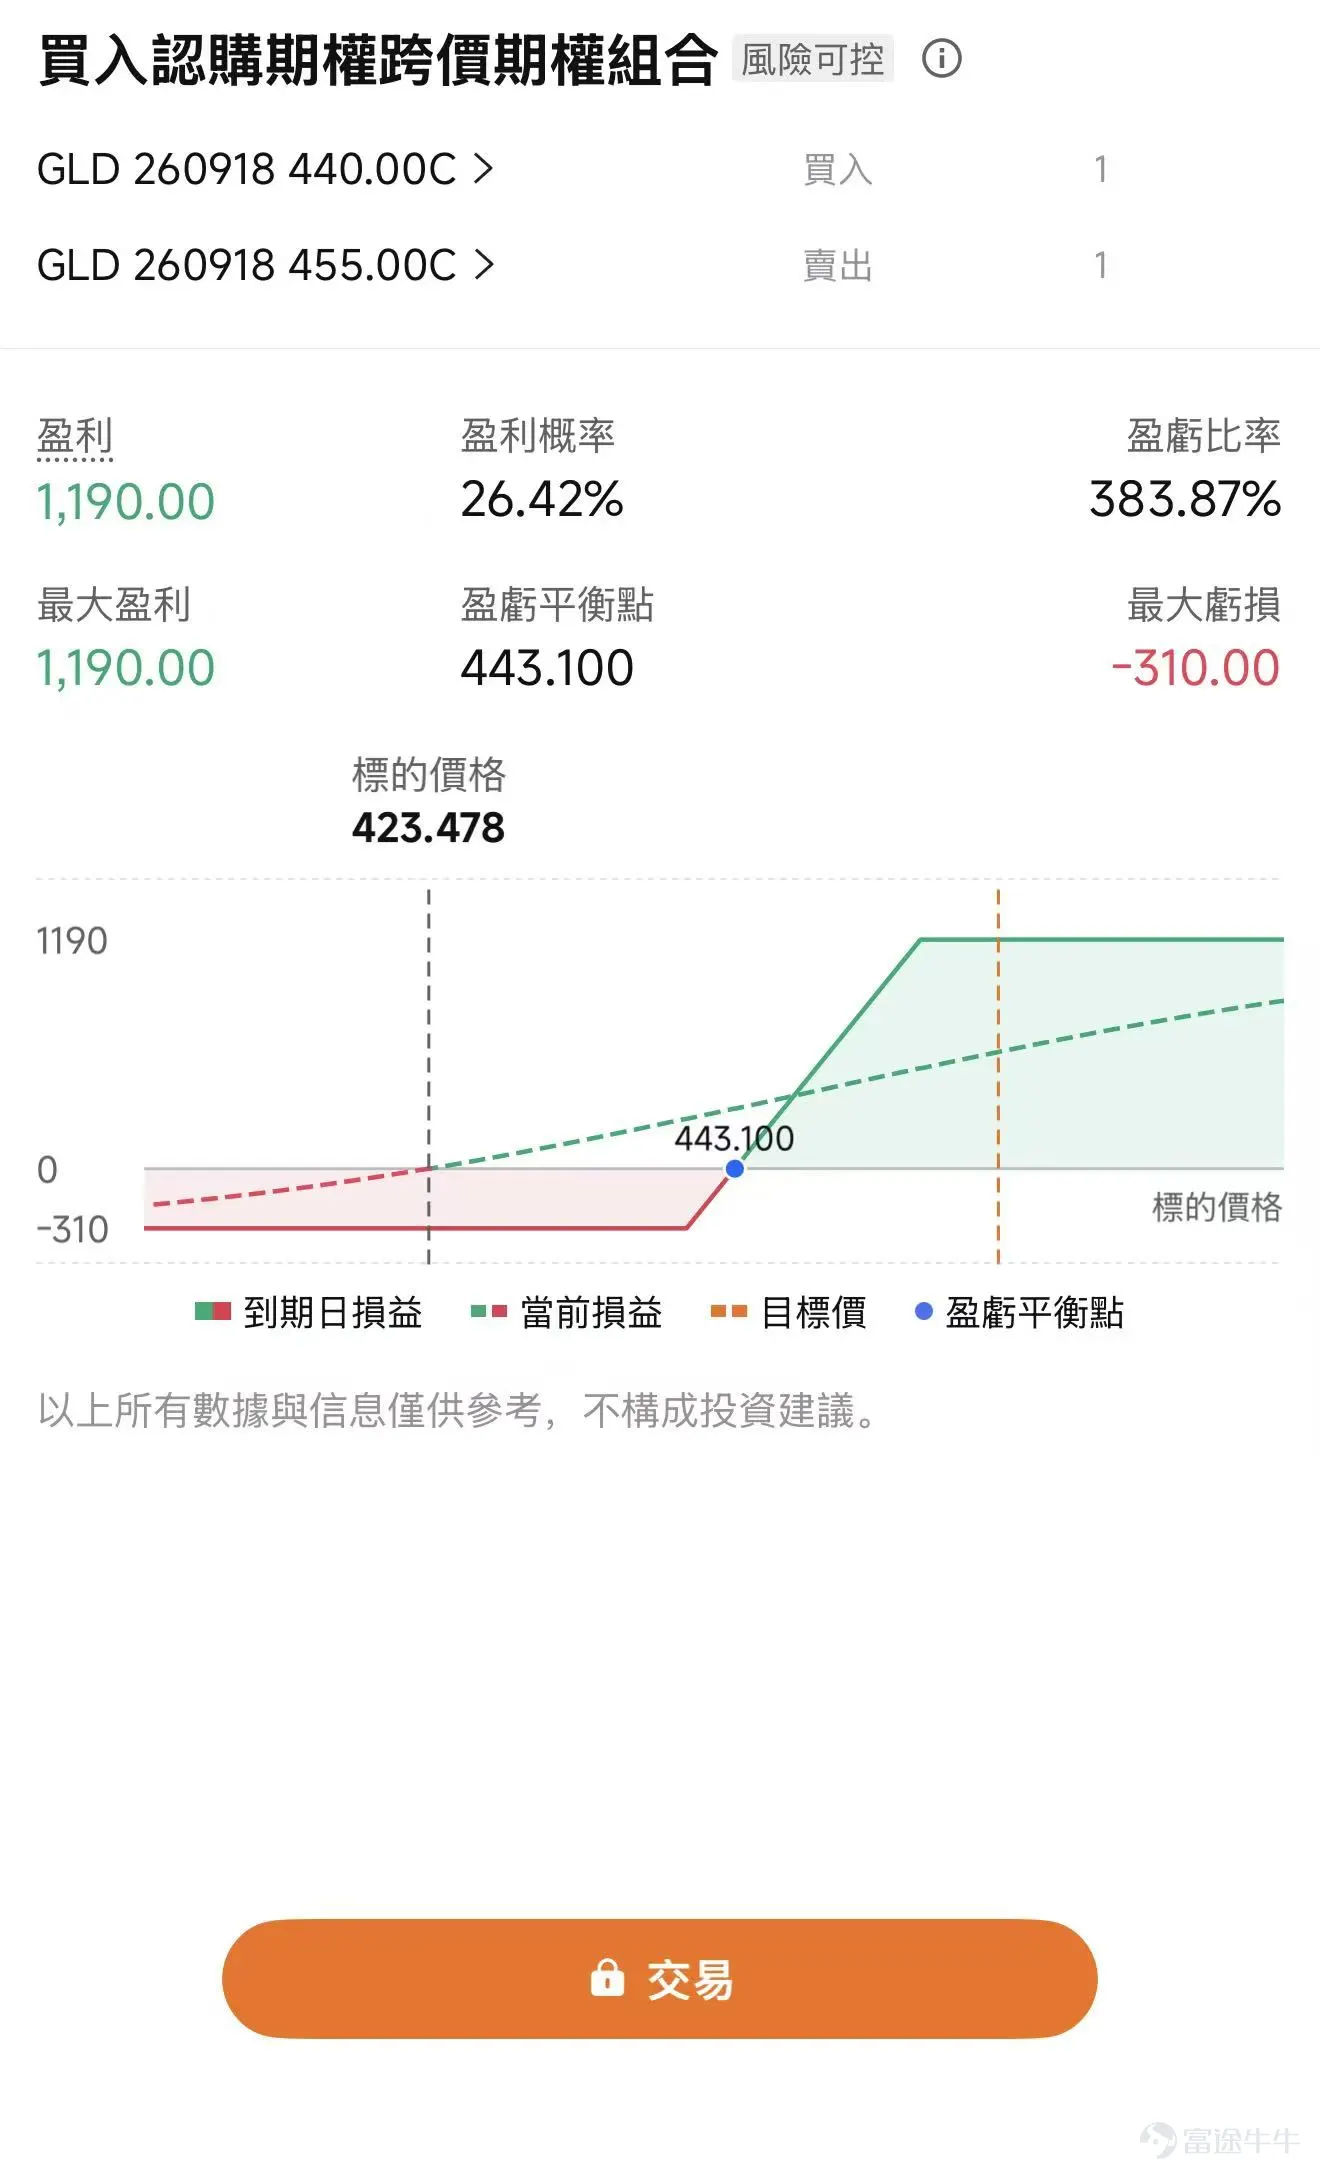
1、Bull Call Spread:趨勢仍偏多,但降低追高成本
適合:認爲黃金中期上漲邏輯仍未改變,金價仍有繼續衝高空間,但擔心單月快速上漲後直接買Call成本過高、短期出現震盪回撤的投資者。
Bull Call Spread可以通過買入一個接近平值或略虛值的GLD Call,同時賣出一個更高執行價的Call,用賣出Call收到的權利金降低整體成本。當前美元偏弱、實際利率壓力緩和、ETF資金回流以及央行購金仍然支撐黃金,但經歷快速上漲後,短期波動率和Call需求已經明顯升高。因此,與直接裸買Call相比,Bull Call Spread更適合捕捉黃金「趨勢繼續向上、但上漲速度趨於正常化」的行情,同時把最大虧損控制在淨權利金範圍內。
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
2、Cash-Secured Put:等待回調,用高波動率降低開倉成本
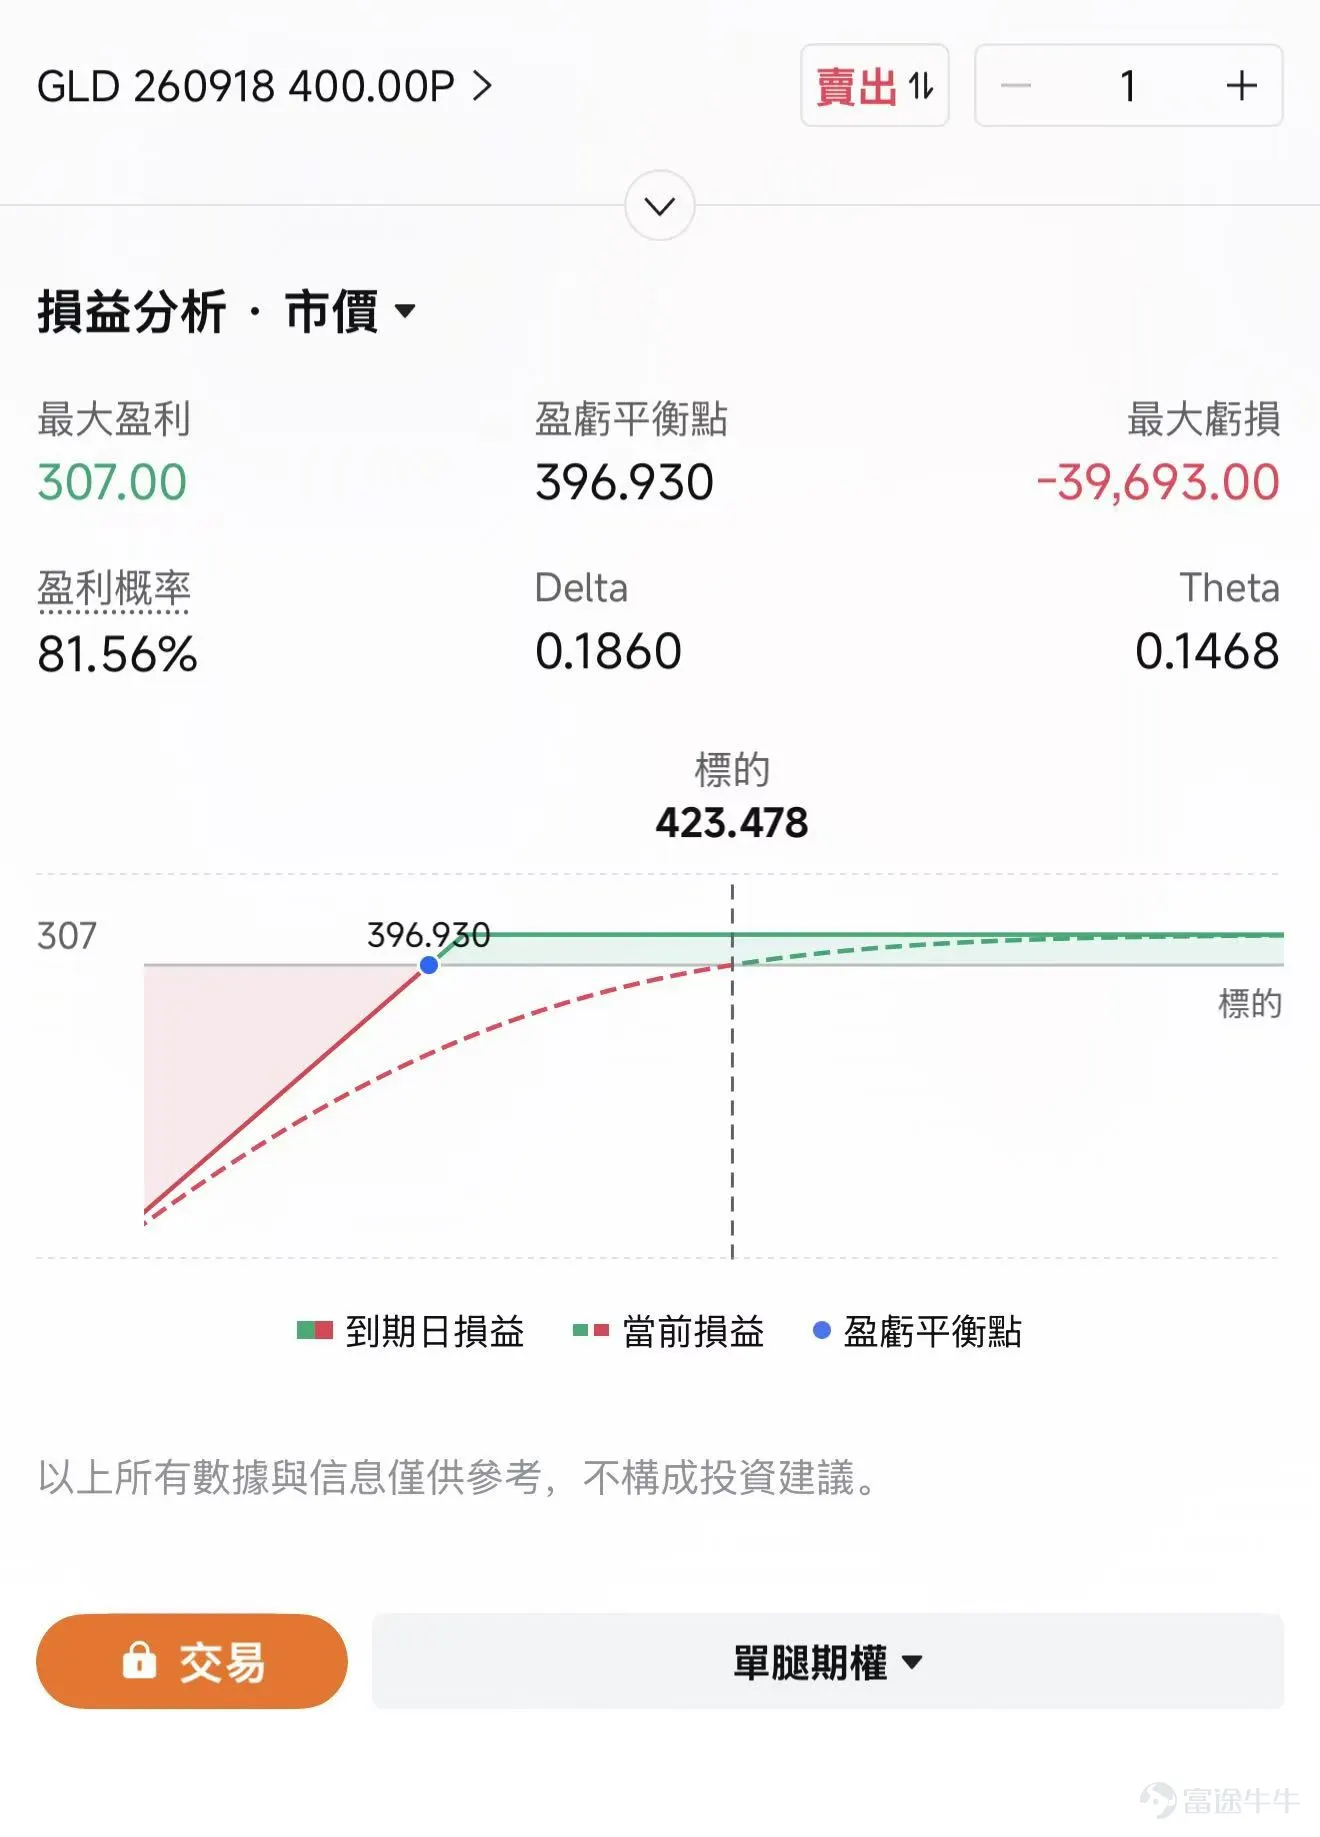
適合:中長期繼續看好黃金,但認爲當前位置追漲性價比一般,希望等待GLD回調後再建立好倉的投資者。
Cash-Secured Put可以選擇在投資者願意買入GLD的價格附近賣出Put,並預留足夠現金承擔被行權後的接貨義務。如果GLD維持強勢、到期沒有跌破執行價,投資者可以直接賺取權利金;如果出現回調並跌破執行價,則相當於以執行價減去所收權利金的實際成本買入GLD。
近期黃金期權需求和引伸波幅明顯升高,對賣方而言權利金收入更有吸引力。這一策略更適合「長期看多、短期不追高」的判斷,但需要接受黃金若出現深度調整時仍可能產生較大浮虧。
(屏幕展示之設計圖片僅供演示說明使用,不構成任何投資建議或保證;行情變動頻繁,圖示價格不代表真實情況)
最後,期權sir帶來一個小福利給牛友們,歡迎牛友們領取期權新手禮包
*本活動僅限HK特邀用戶參與,點擊了解活動詳細規則>>
免責聲明
本內容不構成任何證券、金融產品或工具要約、招攬、建議、意見或任何保證。買賣期權的虧蝕風險可以極大。在若干情況下,你所蒙受的虧蝕可能會超過最初存入的按金數額。即使你設定了備用指示,例如「止蝕」或「限價」等指示,亦未必能夠避免損失。市場情況可能使該等指示無法執行。你可能會在短時間內被要求存入額外的按金。假如未能在指定的時間內提供所需數額,你的未平倉合約可能會被平倉。然而,你仍然要對你的帳戶內任何因此而出現的短欠數額負責。因此,你在買賣前應研究及理解期權,以及根據本身的財政狀況及投資目標,仔細考慮這種買賣是否適合你。如果你買賣期權,便應熟悉行使期權及期權到期時的程式,以及你在行使期權及期權到期時的權利與責任。期權交易風險極高,並不適合所有投資者。投資者在參與任何期權交易策略前,應仔細閱讀《標準化期權的特徵與風險》。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(3)
發表評論
25
28