繁體中文
返回
立即開戶
英偉達營收超預期翻倍,AI交易主線回歸?
富途業績Sir
參與了話題 · 08/24 14:50 ·

【評論贏積分】英偉達業績重磅來襲!AI 算力賽道還能講出新故事嗎?

如果AI競賽的上半場拚的是「誰先把大模型訓出來」,那下半場已經開始比拚「誰能讓算力真正變成持續運轉的生產力」。而這場轉變背後,最關鍵的算力供給方仍然是英偉達。
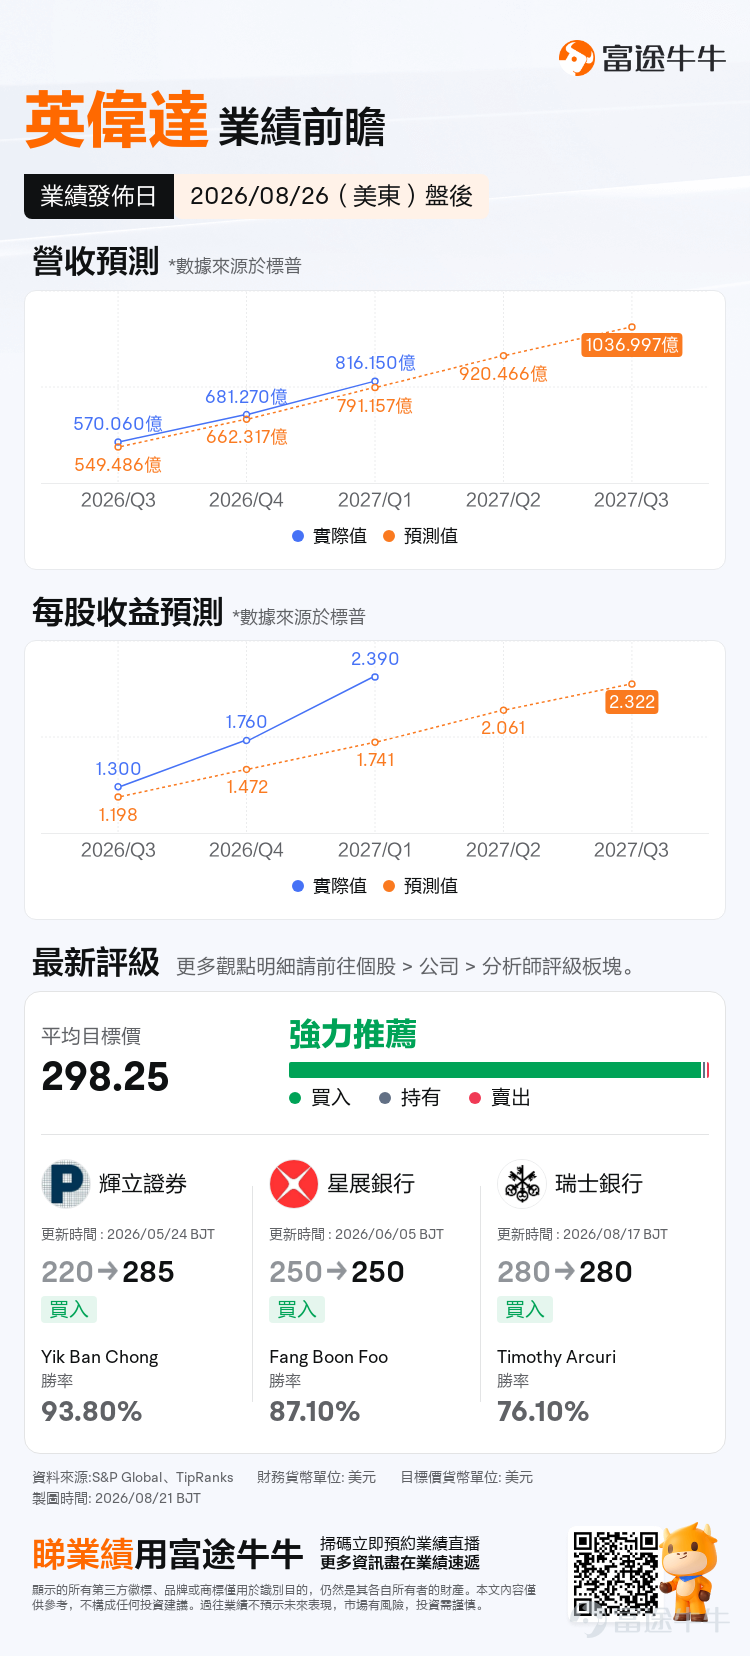
北京時間8月27日凌晨,$英偉達 (NVDA.US)$ 將發布2027財年Q2財報。機構預期英偉達2027財年Q2實現營收920.47億美元,按年增加96.92%;預期每股收益2.061美元,按年增加90.81%。
如果AI競賽的上半場拚的是「誰先把大模型訓出來」,那下半場已經開始比拚「誰能讓算力真正變成持續運轉的生產力」。而這場轉變背後,最關鍵的算力供給方仍然是英偉達。[八卦] 北京時間8月27日凌晨,$英偉達 (NVDA.US)$ 將發布2027財年Q2財報。機構預期英偉達2027財年Q2實現營收920.47億美元,按年增加96.92%;預期每股收益2.061美元,按年增加90.81%。 過去市場習慣把它當作「GPU供應商」,但如今它的敘事早已不只是晶片,而是以加速運算為核心的完整平台。GPU、網路互聯、軟體生態、開發者工具,再加上正在興起的機器人與物理 AI。與其說它是一家晶片公司,不如說它是「AI工廠」的基礎設施總包商。[偷笑] 當下AI行業正處在一個微妙階段:頭部雲廠商瘋狂擴建算力,但市場也開始關心鉅額資本開支何時能兌現為可持續的現金流回報。作為產業鏈最上游的「賣鏟人」,英偉達不僅受益於擴張,也承受著週期與預期的大起大落。 🔎 本次關注英偉達,核心看點有三條: 第一,資料中心業務:訓練的高峰過了,推理的坡才剛開始? 大模型訓練雖然燒錢,...
過去市場習慣把它當作「GPU供應商」,但如今它的敘事早已不只是晶片,而是以加速運算為核心的完整平台。GPU、網路互聯、軟體生態、開發者工具,再加上正在興起的機器人與物理 AI。與其說它是一家晶片公司,不如說它是「AI工廠」的基礎設施總包商。
當下AI行業正處在一個微妙階段:頭部雲廠商瘋狂擴建算力,但市場也開始關心鉅額資本開支何時能兌現為可持續的現金流回報。作為產業鏈最上游的「賣鏟人」,英偉達不僅受益於擴張,也承受著週期與預期的大起大落。
🔎 本次關注英偉達,核心看點有三條:
第一,資料中心業務:訓練的高峰過了,推理的坡才剛開始?
大模型訓練雖然燒錢,但終究有階段性上限;而推理需求是跟著用戶量、呼叫頻次、業務場景走的,理論上沒有天花板。當 AI 應用從聊天機器人擴展到程式碼、影片、搜尋、推薦系統,推理算力的消耗曲線可能比訓練更陡峭。英偉達在高端訓練晶片上地位穩固,但真正決定長期成长性的,或許是在推理市場的份額與效率優勢。
第二,軟體與網路:晶片之外的「隱形護城河」
單看晶片效能,競爭者在拉近差距;但加上CUDA生態、NVLink/InfiniBand網路、推理部署工具鏈之後,客戶遷移成本就高了很多。這種「硬體+網路+軟體」的組合,讓資料中心從單節點算力比拚,升級為整叢集吞吐效率的較量。未來幾個季度,英偉達在網路互聯和軟體訂閱上的進展,可能比單純賣多少張卡更值得關注。
第三,從雲端到物理世界:汽車、機器人、數位雙生的第二曲線
訓練大模型只是 AI 的一部分。自動駕駛需要環境感知與即時決策,機器人需要物理世界模擬訓練,工業製造需要數位雙生優化產線 —— 這些場景對加速運算的需求,正在從雲端外溢到邊緣與終端。英偉達在這些領域布局已久,接下來能否看到非資料中心業務的實質性突破,將決定「AI工廠」敘事的上限。
這一次,市場關注的或許不只是英偉達本季度的營收與毛利率,更是AI產業鏈從「訓練軍備競賽」轉向「推理放量」之後,英偉達能否繼續牢牢抓住這一波浪潮的主動脈。
✅資料中心收入中,推理相關占比是否在快速提升?
✅ 網路互聯與軟體生態能否帶來更高的經常性收入?
✅汽車、機器人等新興業務何時貢獻可觀收入?
✅ 供應鏈能否滿足全球雲廠商不斷加碼的算力需求?
✅出口政策與全球監管的變化,會否影響其全球交付節奏?
現在,就看牛友們的判斷吧!快來參與這次有獎互動,分享你對 AI 算力平台龍頭的看法,贏取積分獎勵!👇👇
🏆 活動一:牛圈觀點王✨
英偉達業績重磅來襲,AI加速運算能否從訓練走向推理、從雲端走向物理世界?算力平台的故事還能講多大?績後能否為全球AI板塊再添信心?
在留言區留下您的看法:
✅ 字數≥ 30 字✅ 觀點原創✅ 符合社群規則
符合要求即可參加平分1萬積分!
🏆 活動二:期權策略交流 ✨
財報發佈前後個股波動加劇,正是進行期權佈局的窗口期。你打算怎麼操作?歡迎在評論區交流期權策略,30字以上且言之有理即可獲得66積分(積分在活動一基礎上疊加)
🏆 活動三:暢所欲言 | 贏牛牛周邊 ✨
不只是猜方向,我們更想聽你的邏輯。
參與方式:在本帖評論區回覆,字數 ≥ 30 字,有自己獨到的見解
業績Sir将在所有留言中,獎勵3位點讚前3評論的牛友,每人將額外獲得富得牛油掛畫一個!
如果AI競賽的上半場拚的是「誰先把大模型訓出來」,那下半場已經開始比拚「誰能讓算力真正變成持續運轉的生產力」。而這場轉變背後,最關鍵的算力供給方仍然是英偉達。[八卦] 北京時間8月27日凌晨,$英偉達 (NVDA.US)$ 將發布2027財年Q2財報。機構預期英偉達2027財年Q2實現營收920.47億美元,按年增加96.92%;預期每股收益2.061美元,按年增加90.81%。 過去市場習慣把它當作「GPU供應商」,但如今它的敘事早已不只是晶片,而是以加速運算為核心的完整平台。GPU、網路互聯、軟體生態、開發者工具,再加上正在興起的機器人與物理 AI。與其說它是一家晶片公司,不如說它是「AI工廠」的基礎設施總包商。[偷笑] 當下AI行業正處在一個微妙階段:頭部雲廠商瘋狂擴建算力,但市場也開始關心鉅額資本開支何時能兌現為可持續的現金流回報。作為產業鏈最上游的「賣鏟人」,英偉達不僅受益於擴張,也承受著週期與預期的大起大落。 🔎 本次關注英偉達,核心看點有三條: 第一,資料中心業務:訓練的高峰過了,推理的坡才剛開始? 大模型訓練雖然燒錢,...
注:以上活動皆將於北京時間8月27日4:00結束;獎勵將於本次業績期結束後統一發放。
點擊預約:
「業績速遞」全新升級,三大重點功能助你財報季掘金快人一步!
如果AI競賽的上半場拚的是「誰先把大模型訓出來」,那下半場已經開始比拚「誰能讓算力真正變成持續運轉的生產力」。而這場轉變背後,最關鍵的算力供給方仍然是英偉達。[八卦] 北京時間8月27日凌晨,$英偉達 (NVDA.US)$ 將發布2027財年Q2財報。機構預期英偉達2027財年Q2實現營收920.47億美元,按年增加96.92%;預期每股收益2.061美元,按年增加90.81%。 過去市場習慣把它當作「GPU供應商」,但如今它的敘事早已不只是晶片,而是以加速運算為核心的完整平台。GPU、網路互聯、軟體生態、開發者工具,再加上正在興起的機器人與物理 AI。與其說它是一家晶片公司,不如說它是「AI工廠」的基礎設施總包商。[偷笑] 當下AI行業正處在一個微妙階段:頭部雲廠商瘋狂擴建算力,但市場也開始關心鉅額資本開支何時能兌現為可持續的現金流回報。作為產業鏈最上游的「賣鏟人」,英偉達不僅受益於擴張,也承受著週期與預期的大起大落。 🔎 本次關注英偉達,核心看點有三條: 第一,資料中心業務:訓練的高峰過了,推理的坡才剛開始? 大模型訓練雖然燒錢,...
牛牛AI 問答秒解疑惑,智能選股鎖定潛力升勢,持倉分析抓機會避風險!
如果AI競賽的上半場拚的是「誰先把大模型訓出來」,那下半場已經開始比拚「誰能讓算力真正變成持續運轉的生產力」。而這場轉變背後,最關鍵的算力供給方仍然是英偉達。[八卦] 北京時間8月27日凌晨,$英偉達 (NVDA.US)$ 將發布2027財年Q2財報。機構預期英偉達2027財年Q2實現營收920.47億美元,按年增加96.92%;預期每股收益2.061美元,按年增加90.81%。 過去市場習慣把它當作「GPU供應商」,但如今它的敘事早已不只是晶片,而是以加速運算為核心的完整平台。GPU、網路互聯、軟體生態、開發者工具,再加上正在興起的機器人與物理 AI。與其說它是一家晶片公司,不如說它是「AI工廠」的基礎設施總包商。[偷笑] 當下AI行業正處在一個微妙階段:頭部雲廠商瘋狂擴建算力,但市場也開始關心鉅額資本開支何時能兌現為可持續的現金流回報。作為產業鏈最上游的「賣鏟人」,英偉達不僅受益於擴張,也承受著週期與預期的大起大落。 🔎 本次關注英偉達,核心看點有三條: 第一,資料中心業務:訓練的高峰過了,推理的坡才剛開始? 大模型訓練雖然燒錢,...
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
強
35
Emm
1
瀏覽 14.5萬
舉報
評論(80)
說點什麼
80
36
5