繁體中文
返回
立即開戶
美日聯手穩日元,美股會如何受影響?
華夏基金香港
參與了話題 ·

告別匯率焦慮,聚焦日股本真價值 —— 3160.HK華夏MSCI 日本股票(美元對沖)ETF全解析
日本企業盈利與資本效率持續改善,為日股結構性重估提供支撐。與此同時,日元仍受利差、政策預期及外匯干預等因素影響。 $華夏日股對沖 (03160.HK)$ 通過一籃子日本核心股票疊加美元對沖機制,致力幫助投資者把握日股機會並應對匯率波動。 一、盈利改善:日本結構性重估進入兌現階段 日本企業改革正從治理要求轉化為經營成果。2026年新版公司治理準則進一步推動企業關注資本成本、股價與股東回報。DBS報告顯示,TOPIX企業2026年一季度盈利同比增長35%,盈利改善與資本效率提升正成為日股重估的重要支撐。 圖1:日本上市公司ROE改善有望支持更高P/B重估   資料來源:LSEG、DBS,數據截至2026年6月3日。 •	通脹與工資環境變化,為企業定價和名義增長創造條件 日本逐步走出長期低通脹環境。中金公司研究部測算顯示,剔除生鮮食品及政策等特殊因素後,日本通脹水準在2026年中仍處於約3%附近。溫和通脹與工資增長有望增強企業定價能力,為名義收入與盈利修復提供支撐。 圖2:日本剔除特殊因素後的通脹...
日本企業盈利與資本效率持續改善,為日股結構性重估提供支撐。與此同時,日元仍受利差、政策預期及外匯干預等因素影響。 $華夏日股對沖 (03160.HK)$ 通過一籃子日本核心股票疊加美元對沖機制,致力幫助投資者把握日股機會並應對匯率波動。
一、盈利改善:日本結構性重估進入兌現階段
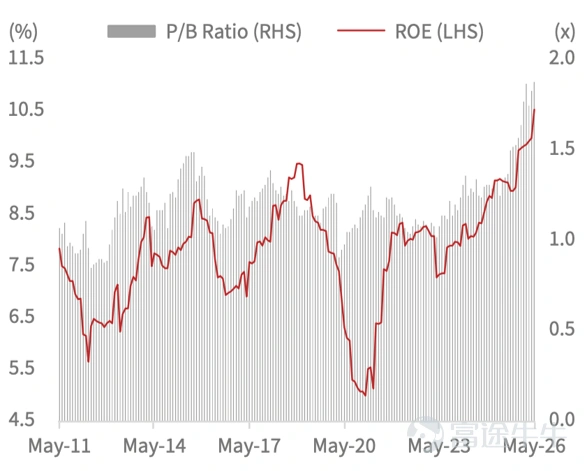
日本企業改革正從治理要求轉化為經營成果。2026年新版公司治理準則進一步推動企業關注資本成本、股價與股東回報。DBS報告顯示,TOPIX企業2026年一季度盈利同比增長35%,盈利改善與資本效率提升正成為日股重估的重要支撐。
圖1:日本上市公司ROE改善有望支持更高P/B重估
日本企業盈利與資本效率持續改善,為日股結構性重估提供支撐。與此同時,日元仍受利差、政策預期及外匯干預等因素影響。 $華夏日股對沖 (03160.HK)$ 通過一籃子日本核心股票疊加美元對沖機制,致力幫助投資者把握日股機會並應對匯率波動。 一、盈利改善:日本結構性重估進入兌現階段 日本企業改革正從治理要求轉化為經營成果。2026年新版公司治理準則進一步推動企業關注資本成本、股價與股東回報。DBS報告顯示,TOPIX企業2026年一季度盈利同比增長35%,盈利改善與資本效率提升正成為日股重估的重要支撐。 圖1:日本上市公司ROE改善有望支持更高P/B重估   資料來源:LSEG、DBS,數據截至2026年6月3日。 •	通脹與工資環境變化,為企業定價和名義增長創造條件 日本逐步走出長期低通脹環境。中金公司研究部測算顯示,剔除生鮮食品及政策等特殊因素後,日本通脹水準在2026年中仍處於約3%附近。溫和通脹與工資增長有望增強企業定價能力,為名義收入與盈利修復提供支撐。 圖2:日本剔除特殊因素後的通脹...
資料來源:LSEG、DBS,數據截至2026年6月3日。
• 通脹與工資環境變化,為企業定價和名義增長創造條件
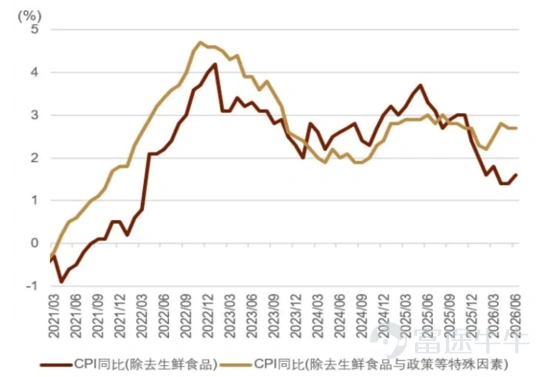
日本逐步走出長期低通脹環境。中金公司研究部測算顯示,剔除生鮮食品及政策等特殊因素後,日本通脹水準在2026年中仍處於約3%附近。溫和通脹與工資增長有望增強企業定價能力,為名義收入與盈利修復提供支撐。
圖2:日本剔除特殊因素後的通脹水準仍在約3%附近
日本企業盈利與資本效率持續改善,為日股結構性重估提供支撐。與此同時,日元仍受利差、政策預期及外匯干預等因素影響。 $華夏日股對沖 (03160.HK)$ 通過一籃子日本核心股票疊加美元對沖機制,致力幫助投資者把握日股機會並應對匯率波動。 一、盈利改善:日本結構性重估進入兌現階段 日本企業改革正從治理要求轉化為經營成果。2026年新版公司治理準則進一步推動企業關注資本成本、股價與股東回報。DBS報告顯示,TOPIX企業2026年一季度盈利同比增長35%,盈利改善與資本效率提升正成為日股重估的重要支撐。 圖1:日本上市公司ROE改善有望支持更高P/B重估   資料來源:LSEG、DBS,數據截至2026年6月3日。 •	通脹與工資環境變化,為企業定價和名義增長創造條件 日本逐步走出長期低通脹環境。中金公司研究部測算顯示,剔除生鮮食品及政策等特殊因素後,日本通脹水準在2026年中仍處於約3%附近。溫和通脹與工資增長有望增強企業定價能力,為名義收入與盈利修復提供支撐。 圖2:日本剔除特殊因素後的通脹...
資料來源:日本總務省統計局、日本央行、中金公司研究部,數據截至2026年6月30日。
• 結構性機會仍在,但回報驅動料將更多轉向盈利
隨著估值修復逐步兌現,日本股市後續回報料將更多依賴盈利增長。J.P. Morgan指出日本主要指數約17倍的預期市盈率已不算便宜,但銀行、工業及AI相關科技仍具結構性機會。
二、匯率波動:日股投資中的“第二變數”
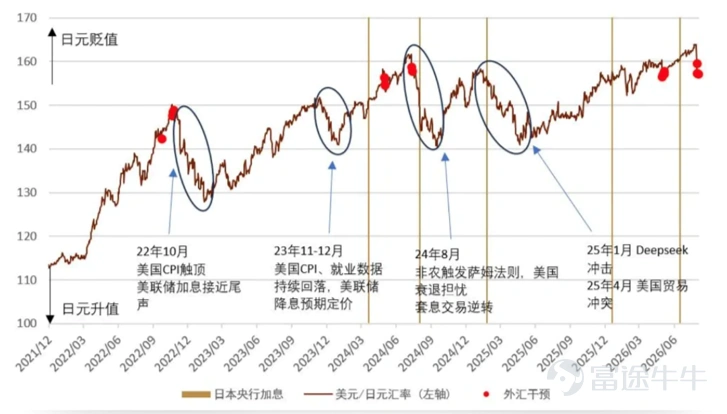
對美元投資者而言,配置日本股票主要包含兩個判斷:日股表現與日元方向。歷史上,日股上漲與日元走弱在不少階段同時出現,匯率可能侵蝕美元口徑回報;美元對沖則有助於減少這一干擾。
圖3:美元/日元匯率與外匯干預、日本央行加息的關係
日本企業盈利與資本效率持續改善,為日股結構性重估提供支撐。與此同時,日元仍受利差、政策預期及外匯干預等因素影響。 $華夏日股對沖 (03160.HK)$ 通過一籃子日本核心股票疊加美元對沖機制,致力幫助投資者把握日股機會並應對匯率波動。 一、盈利改善:日本結構性重估進入兌現階段 日本企業改革正從治理要求轉化為經營成果。2026年新版公司治理準則進一步推動企業關注資本成本、股價與股東回報。DBS報告顯示,TOPIX企業2026年一季度盈利同比增長35%,盈利改善與資本效率提升正成為日股重估的重要支撐。 圖1:日本上市公司ROE改善有望支持更高P/B重估   資料來源:LSEG、DBS,數據截至2026年6月3日。 •	通脹與工資環境變化,為企業定價和名義增長創造條件 日本逐步走出長期低通脹環境。中金公司研究部測算顯示,剔除生鮮食品及政策等特殊因素後,日本通脹水準在2026年中仍處於約3%附近。溫和通脹與工資增長有望增強企業定價能力,為名義收入與盈利修復提供支撐。 圖2:日本剔除特殊因素後的通脹...
資料來源:日本央行、彭博資訊、中金公司研究部,數據截至2026年6月30日。
• 干預、加息與利差反復,日元波動或將延續
近期外匯干預一度推動日元升值約5%,但部分漲幅隨後回吐;市場對日本央行9月加息的定價也由7月30日的24%升至76%。政策、利差與干預預期反復,意味著日元波動仍可能延續。
三、美元對沖:把投資重點留在日本股票本身
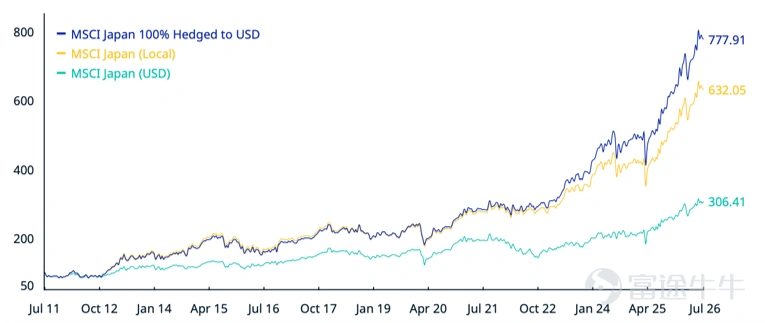
普通日股的美元回報由“日本股票表現+日元匯率變化”共同決定;美元對沖版本則通過定期賣出日元遠期,力求減少日元兌美元變動對回報的影響,讓投資重點更聚焦日本股票本身。
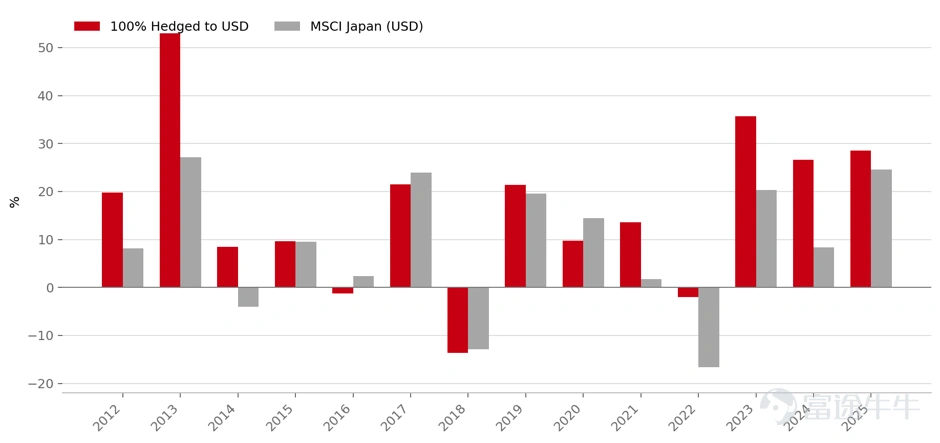
歷史資料表明,對沖與未對沖指數的表現會隨匯率週期顯著分化。美元對沖版本並非每年占優,但在日元明顯貶值階段,可減少匯率變動對日股美元口徑回報的侵蝕。對沖效果具有週期性,也說明匯率管理本身是一項獨立的配置決策。
圖4:MSCI日本指數對沖、本地及美元口徑累計表現(淨收益指數)
日本企業盈利與資本效率持續改善,為日股結構性重估提供支撐。與此同時,日元仍受利差、政策預期及外匯干預等因素影響。 $華夏日股對沖 (03160.HK)$ 通過一籃子日本核心股票疊加美元對沖機制,致力幫助投資者把握日股機會並應對匯率波動。 一、盈利改善:日本結構性重估進入兌現階段 日本企業改革正從治理要求轉化為經營成果。2026年新版公司治理準則進一步推動企業關注資本成本、股價與股東回報。DBS報告顯示,TOPIX企業2026年一季度盈利同比增長35%,盈利改善與資本效率提升正成為日股重估的重要支撐。 圖1:日本上市公司ROE改善有望支持更高P/B重估   資料來源:LSEG、DBS,數據截至2026年6月3日。 •	通脹與工資環境變化,為企業定價和名義增長創造條件 日本逐步走出長期低通脹環境。中金公司研究部測算顯示,剔除生鮮食品及政策等特殊因素後,日本通脹水準在2026年中仍處於約3%附近。溫和通脹與工資增長有望增強企業定價能力,為名義收入與盈利修復提供支撐。 圖2:日本剔除特殊因素後的通脹...
資料來源:MSCI,數據截至2026年7月31日。
圖5:MSCI日本100%美元對沖指數與未對沖指數年度淨回報
日本企業盈利與資本效率持續改善,為日股結構性重估提供支撐。與此同時,日元仍受利差、政策預期及外匯干預等因素影響。 $華夏日股對沖 (03160.HK)$ 通過一籃子日本核心股票疊加美元對沖機制,致力幫助投資者把握日股機會並應對匯率波動。 一、盈利改善:日本結構性重估進入兌現階段 日本企業改革正從治理要求轉化為經營成果。2026年新版公司治理準則進一步推動企業關注資本成本、股價與股東回報。DBS報告顯示,TOPIX企業2026年一季度盈利同比增長35%,盈利改善與資本效率提升正成為日股重估的重要支撐。 圖1:日本上市公司ROE改善有望支持更高P/B重估   資料來源:LSEG、DBS,數據截至2026年6月3日。 •	通脹與工資環境變化,為企業定價和名義增長創造條件 日本逐步走出長期低通脹環境。中金公司研究部測算顯示,剔除生鮮食品及政策等特殊因素後,日本通脹水準在2026年中仍處於約3%附近。溫和通脹與工資增長有望增強企業定價能力,為名義收入與盈利修復提供支撐。 圖2:日本剔除特殊因素後的通脹...
資料來源:MSCI,數據截至2026年7月31日;根據MSCI年度資料繪製。
四、 $華夏日股對沖 (03160.HK)$ :一隻ETF完成日股配置與匯率管理
$華夏日股對沖 (03160.HK)$ 追蹤MSCI日本股票指數(100%美元對沖)(淨總收益),以MSCI日本指數為母指數,並通過一個月期日元遠期管理美元匯率敞口。
產品機制可以用三句話理解:
• 一籃子日本核心股票:覆蓋日本大盤及中盤上市公司,旨在分享企業盈利和資本效率改善。
• 美元對沖機制:月度定期賣出日元遠期,應對日元兌美元波動,降低匯率對投資結果的干擾。
• 港股帳戶便捷交易:通過一隻ETF獲取日本股票的美元對沖敞口,提升跨市場配置效率。
五、 $華夏日股對沖 (03160.HK)$ ——一鍵配置一籃子日本核心上市
公司$華夏日股對沖 (03160.HK)$ 追蹤MSCI 日本股票指數(100% 美元對沖) 指數,  該指數覆蓋日本大盤及中盤股票,約代表日本股票市場85%的自由流通調整市值。截至2026年7月31日,對沖指數包含168只成分股,通過一隻ETF即可配置一籃子日本核心上市公司。
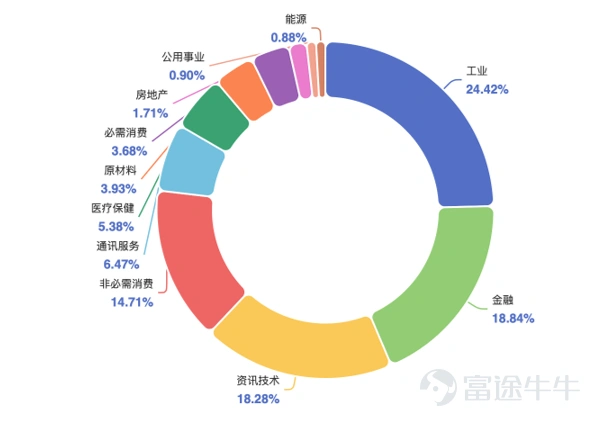
圖6:3160.HK行業分佈
日本企業盈利與資本效率持續改善,為日股結構性重估提供支撐。與此同時,日元仍受利差、政策預期及外匯干預等因素影響。 $華夏日股對沖 (03160.HK)$ 通過一籃子日本核心股票疊加美元對沖機制,致力幫助投資者把握日股機會並應對匯率波動。 一、盈利改善:日本結構性重估進入兌現階段 日本企業改革正從治理要求轉化為經營成果。2026年新版公司治理準則進一步推動企業關注資本成本、股價與股東回報。DBS報告顯示,TOPIX企業2026年一季度盈利同比增長35%,盈利改善與資本效率提升正成為日股重估的重要支撐。 圖1:日本上市公司ROE改善有望支持更高P/B重估   資料來源:LSEG、DBS,數據截至2026年6月3日。 •	通脹與工資環境變化,為企業定價和名義增長創造條件 日本逐步走出長期低通脹環境。中金公司研究部測算顯示,剔除生鮮食品及政策等特殊因素後,日本通脹水準在2026年中仍處於約3%附近。溫和通脹與工資增長有望增強企業定價能力,為名義收入與盈利修復提供支撐。 圖2:日本剔除特殊因素後的通脹...
資料來源:華夏基金(香港)官網,數據截至2026年8月13日。
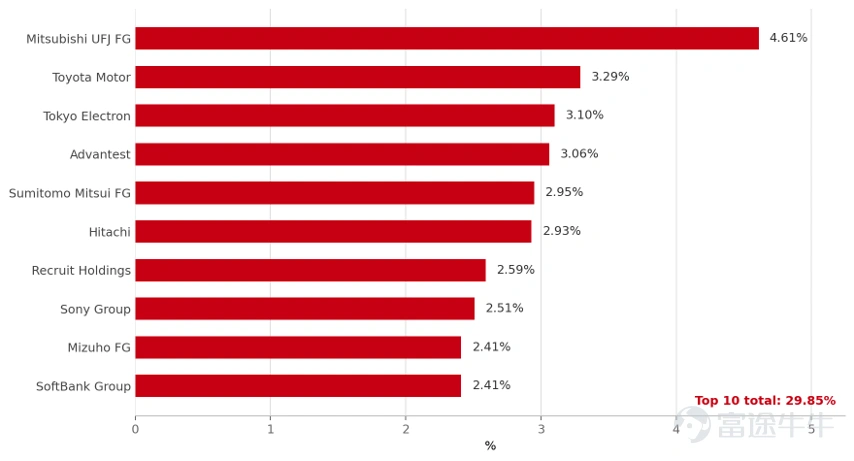
指數主要配置工業、金融、資訊技術及非必需消費,十大持倉覆蓋金融、汽車、半導體設備、測試設備及數位平臺等領域,兼具日本傳統產業優勢與AI硬體相關機會。
圖7:3160.HK十大持倉及具體權重
日本企業盈利與資本效率持續改善,為日股結構性重估提供支撐。與此同時,日元仍受利差、政策預期及外匯干預等因素影響。 $華夏日股對沖 (03160.HK)$ 通過一籃子日本核心股票疊加美元對沖機制,致力幫助投資者把握日股機會並應對匯率波動。 一、盈利改善:日本結構性重估進入兌現階段 日本企業改革正從治理要求轉化為經營成果。2026年新版公司治理準則進一步推動企業關注資本成本、股價與股東回報。DBS報告顯示,TOPIX企業2026年一季度盈利同比增長35%,盈利改善與資本效率提升正成為日股重估的重要支撐。 圖1:日本上市公司ROE改善有望支持更高P/B重估   資料來源:LSEG、DBS,數據截至2026年6月3日。 •	通脹與工資環境變化,為企業定價和名義增長創造條件 日本逐步走出長期低通脹環境。中金公司研究部測算顯示,剔除生鮮食品及政策等特殊因素後,日本通脹水準在2026年中仍處於約3%附近。溫和通脹與工資增長有望增強企業定價能力,為名義收入與盈利修復提供支撐。 圖2:日本剔除特殊因素後的通脹...
資料來源:華夏基金(香港)官網,數據截至2026年8月13日。
六、聚焦 $華夏日股對沖 (03160.HK)$ :盈利改善、匯率脫敏與機構資金關注
• 盈利改善——旨在把握日本企業結構性重估
治理改革、資本效率與股東回報近期改善,支援日本企業盈利與結構性重估。
• 匯率對沖——應對日元波動,聚焦日股表現
美元對沖機制有助於管理日元匯率波動,讓投資重點更聚焦日本股票本身。
• 機構資金關注——配置需求正在升溫
近期機構資金參與,提升了市場對“日股配置+美元對沖”工具的關注,也進一步強化了3160的配置屬性。
資訊來源:
1. Japan Equities 3Q26 – Selectivity in the Rough,DBS Chief Investment Office,26 June 2026。
2. Japan: A Delicate Balance,J.P. Morgan Private Bank,May 2026。
3. 《美國為何參與日元干預?——來自美債市場的視角》,中金公司研究部,7 August 2026。
4. Rate hike bets leave yen’s post-intervention gains at BOJ’s mercy,Reuters,13 August 2026。
5. Japan’s Corporate Governance Code (2026 Revision),日本金融廳、東京證券交易所,21 July 2026。
6. MSCI Japan US Dollar Hedged Index (USD) Factsheet,MSCI,31 July 2026。
7. MSCI Hedged Indexes Methodology,MSCI,November 2024。
8. 華夏MSCI日本股票(美元對沖)ETF基金月報,華夏基金(香港)有限公司,30 June 2026;產品官網資料截至13 August 2026。
投資涉及風險,包括可能損失本金。本文所載的任何預測、展望或意見僅供閣下參考,並不保證實現。本檔所載資訊反映截至發佈日之市場情況與我方觀點,如有變更,恕不另行通知。本資料之發行人為華夏基金(香港)有限公司。此資料未被香港證券及期貨事務監察委員會所審閱。有關所提及基金的全部詳情及風險,請參閱我司的官方網站和基金銷售檔。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
強
2
瀏覽 3.5萬
舉報
評論
搶沙發
2
1