港股風向標 | 港股持續震盪回調!9月修復空間有多大?
業績前瞻 | 泡泡瑪特週四業績出爐!「後爆款時代」主動降速,中報能否打消市場增長疑慮?
$泡泡瑪特 (09992.HK)$ 將於8月20日(本週四)公佈2026年中期業績。根據彭博預期,2026年上半年營業收入199.754億元,去年同期爲138.763億元;調整後淨利潤爲59.806億元,去年同期爲47.096億元。
作爲港股市場最具話題性的消費股之一,在經歷去年LABUBU的全球爆火後,泡泡瑪特流量回落和銷售回撤相對明顯。3月,泡泡瑪特發佈2025年全年業績未達市場較高預期導致股價大幅下挫,績後兩日股價累計跌超30%;此後,瑞銀、大摩等多家機構對泡泡瑪特下調未來增長預期,而段永平卻多次增持,泡泡瑪特股價維持震盪走勢。
對於此次泡泡瑪特的業績,核心關注點在於「後爆款時代」的增速回調與全球化運營質量。隨着Labubu等現象級熱度趨於平穩,市場正評估其主動「踩剎車」降速後的穩健表現。
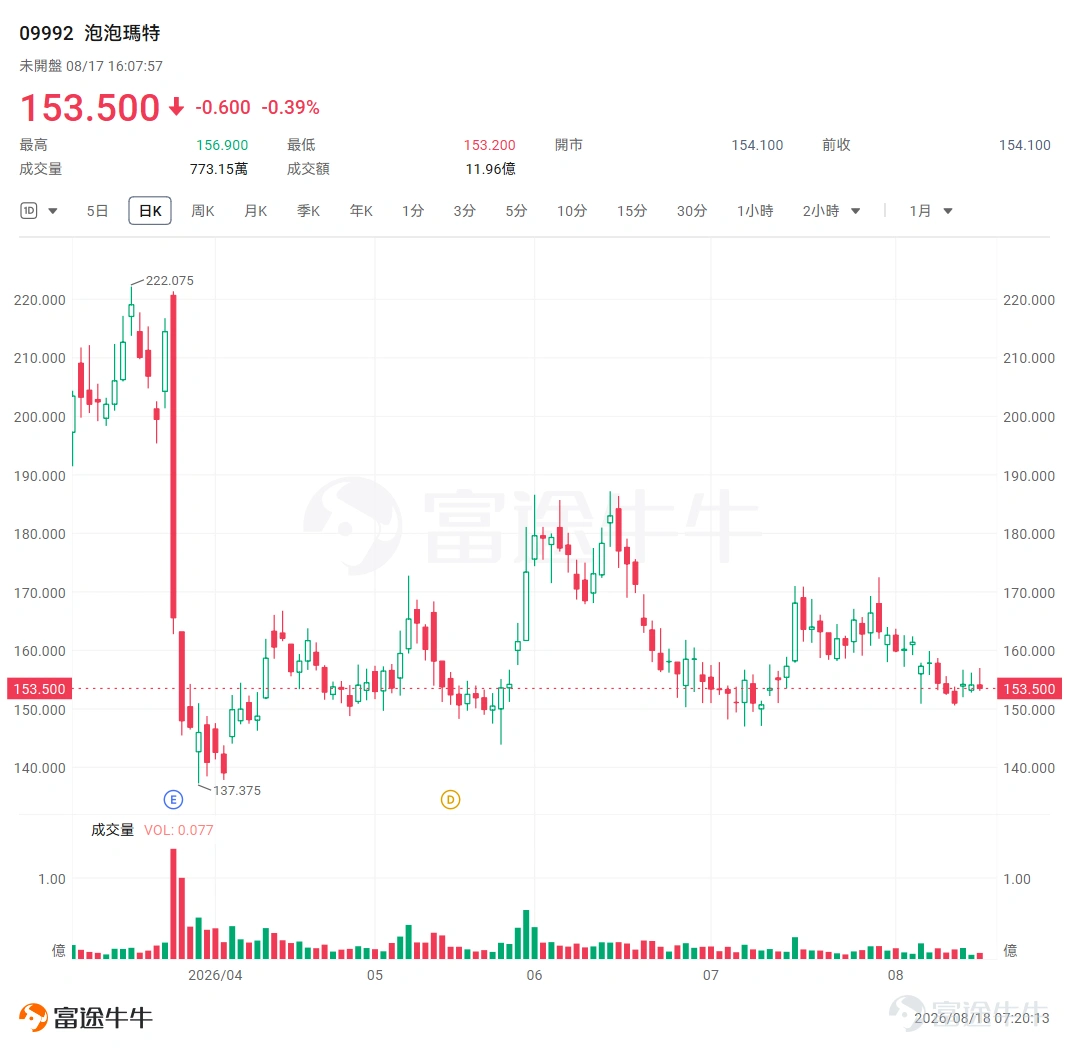
泡泡瑪特主動降速
2025年,因Labubu等現象級IP爆發,泡泡瑪特業績呈幾何級增長。在經歷過2025年的超高速增長後,泡泡瑪特主動降速,2025年度業績發佈會上,王寧將2026年定義爲「休整年」,將公司2026年增長目標從去年184.7%的營收增速大幅下調至「不低於20%」。
王寧將2026年比作F1賽車「進站加油、調整輪胎」的時刻,意在蓄力更長遠的全球化與IP生命週期管理,而非單純追求短期速度。主動下調預期曾引發股價震盪,部分投資者擔心高增長敘事放緩。
今年5月泡泡瑪特公佈的一季度未經審核數據顯示,整體收益仍同比保持75%~80%的高位增長,顯示實際動能強於保守指引。
其中,中國市場收益同比增長100%至105%,中國線上渠道同比大增150%至155%,中國市場表現「超預期」;海外市場相較去年動輒翻倍甚至數倍的增長,今年一季度增速明顯放緩,美洲、歐洲及其他地區實現55%以上的增長,中國以外的亞太地區僅增長25%至30%。
增速回調後面臨的考驗
– Labubu IP生命週期見頂?單一依賴症能否化解?
作爲泡泡瑪特現象級IP,德銀警告Labubu的生命週期見頂,泡泡瑪特的高增長時代或已走到拐點。隨着新品(如 Labubu 4.0 系列)發售及產能大幅提升,部分產品的市場溢價收窄,二級市場價格出現回落。
在中國市場,泡泡瑪特於近期618購物節期間,在淘寶/天貓官方旗艦店推出階梯式滿減優惠,並上線包含多款產品的"福袋"。德銀指出,Labubu世界盃系列被納入每四個福袋中,暗示該系列的實際銷售轉化弱於此前預期。
2025年,以Labubu爲核心的The Monsters家族營收佔比大幅攀升,收入破百億,已成爲公司最重要的支柱IP。相較之下,元老級旗艦IP Molly表現不及市場預期。高度集中的IP結構意味着,一旦Labubu熱度消退,整體營運波動風險不容忽視。根據彭博綜合預期,泡泡瑪特2026年The Monsters家族營收145.097億元,佔比由2025年的38.1%下降至33.3%。
泡泡瑪特通過盲盒機制所帶來的不確定性溢價,以及社交傳播的放大效應,能夠在較短週期內完成產品放量與庫存週轉。這種模式在消費行業中極具效率,但其內在缺陷同樣明顯:一旦爆款生命週期進入衰減,增長就會迅速承壓。
泡泡瑪特想要真正消除「Labubu 依賴症」,並非依靠單一品類成長,重點在於能否培育出另一個同等規模的旗艦IP,或是透過IP聯名、內容開發、主題樂園化等方式,加厚整體IP矩陣的競爭底蘊。
– 海外擴張能否從「爆發成長」邁向「深耕經營」?
海外市場是泡泡瑪特近年最大亮點,2025年公司營收佔比顯著提升,公司整體營收成長185%,海外銷售增長291.9%,佔總收入比重升至43.8%;其中美洲市場成長尤爲迅猛,2025年收入同比增長748.4%。按泡泡瑪特官方數據,截至2026一季度末,海外門店208家,新開26家;目前美國市場開出67家店,新開門店12家,已經是海外開店數量最多的市場。
今年一季度,泡泡瑪特海外市場相較去年動輒翻倍甚至數倍的增長速度明顯放緩,美洲、歐洲及其他地區實現55%以上的增長。根據彭博預期,泡泡瑪特2026年上半年中國市場收入120.467億元,亞太地區收入34.957億元,美洲地區收入27.259億元,歐洲及其他地區收入7.921億元,去年同期各地區收入分別爲82.828億元、28.509億元、22.649億元和4.777億元。
泡泡瑪特首席運營官司德此前表示,過去兩年海外業務快速擴張,在新用戶大量湧入的帶動下實現高速增長,但無論是用戶還是海外員工,對潮玩文化和IP的認知有限。因此,隨着流量回落,銷售回撤較大,這成爲當前海外業務的核心挑戰。
泡泡瑪特正處於從海外「爆發成長」邁向「深耕經營」的關鍵轉折期,能否成功跨越主要取決於其精細化運營、多業態出海以及本地化合規的管理能力。市場關注焦點在於高速擴張之後,泡泡瑪特能否在海外建立更成熟的在地營運能力。
甜品、樂園等其它業務
POP BAKERY是泡泡瑪特旗下的獨立甜品品牌,將 Molly、Labubu、Dimoo、Skullpanda 及星星人等熱門 IP 結合輕食餐飲,主打結合潮流 IP 與美食的複合式體驗。這標誌着泡泡瑪特從單一潮玩銷售向「IP體驗消費」的商業模式升級,但目前無法指望能貢獻多大的營收。
自去年底POP BAKERY在北京首都機場開出首家線下快閃店之後,短短半年多的時間,已經有累計近40輛快閃甜品車落地北京、上海、深圳、成都等國內各大頭部城市。今年6月份,POP BAKERY首店在阿那亞開業;7月底,東南亞首店在新加坡聖淘沙開業。
POP LAND是泡泡瑪特主題城市樂園項目。2026年,POP LAND 1.5期將完工,新增「飛翔的Labubu」等多個遊樂設施,2027年,POP LAND將進去2期擴展的神話階段,引入SKULLPANDA和星星人主題場景。
從短期財務回報來看,樂園業務的資本開支與運營成本較高,其盈利能力未必優於零售業務;但從結構上看,嵌入IP的樂園有着獨特的競爭優勢,同時深化IP價值與賦能長期增長。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
3
1