上半年淨賺445億,茅台市場化動刀半年:i茅台收入漲270%,國內經銷商減少266家
本文來源:時代財經 作者:林心林
貴州茅台陷入「增收不增利」局面。
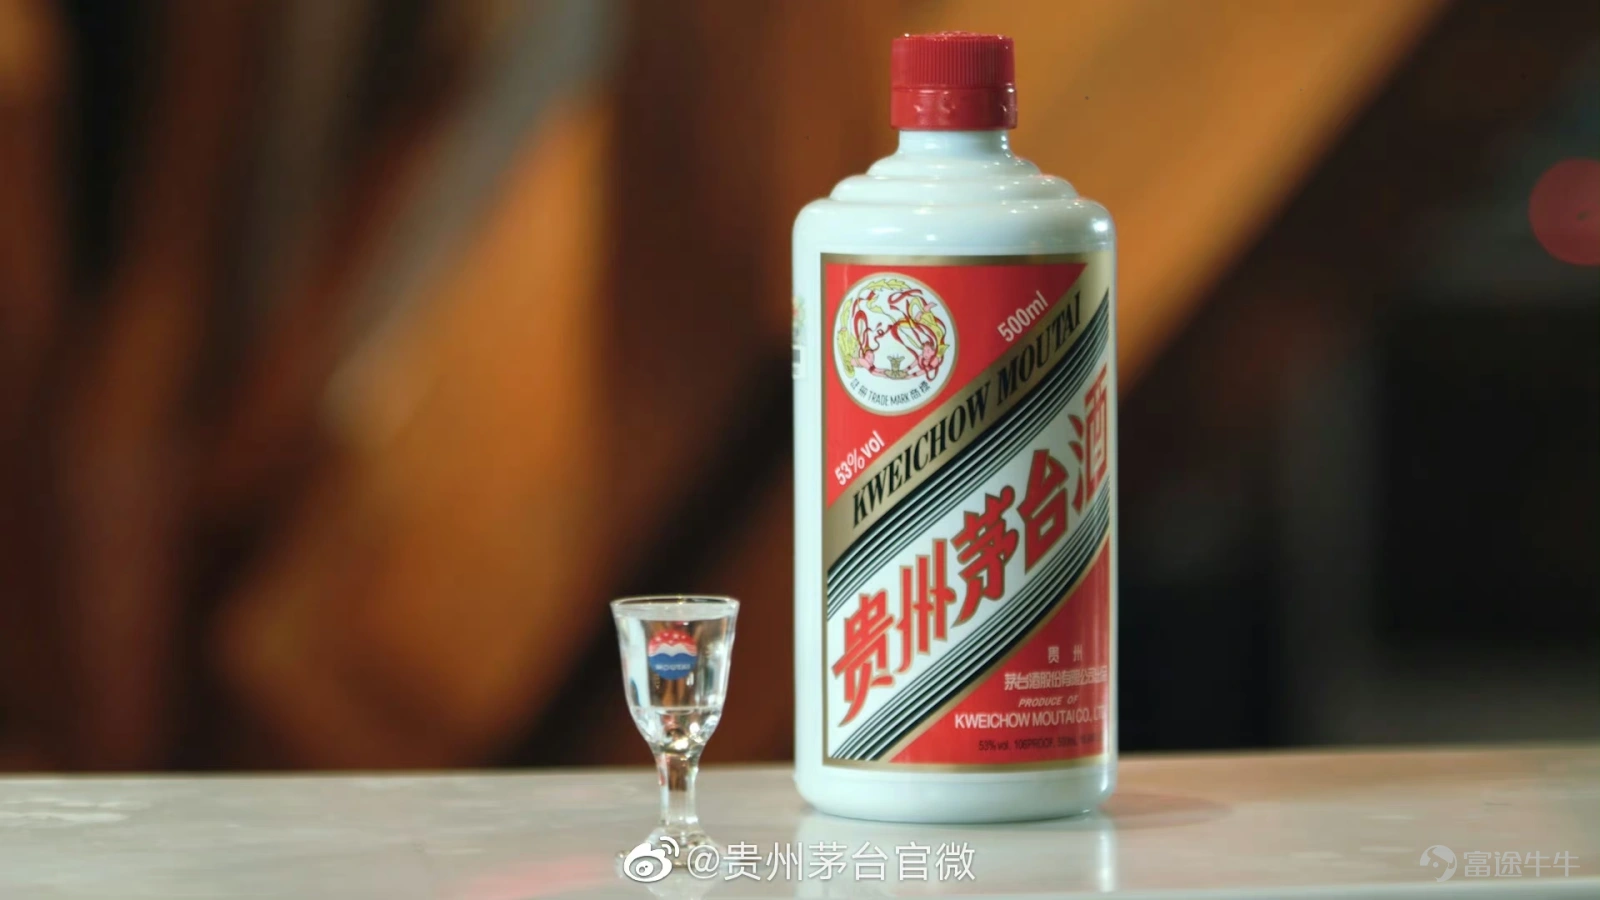
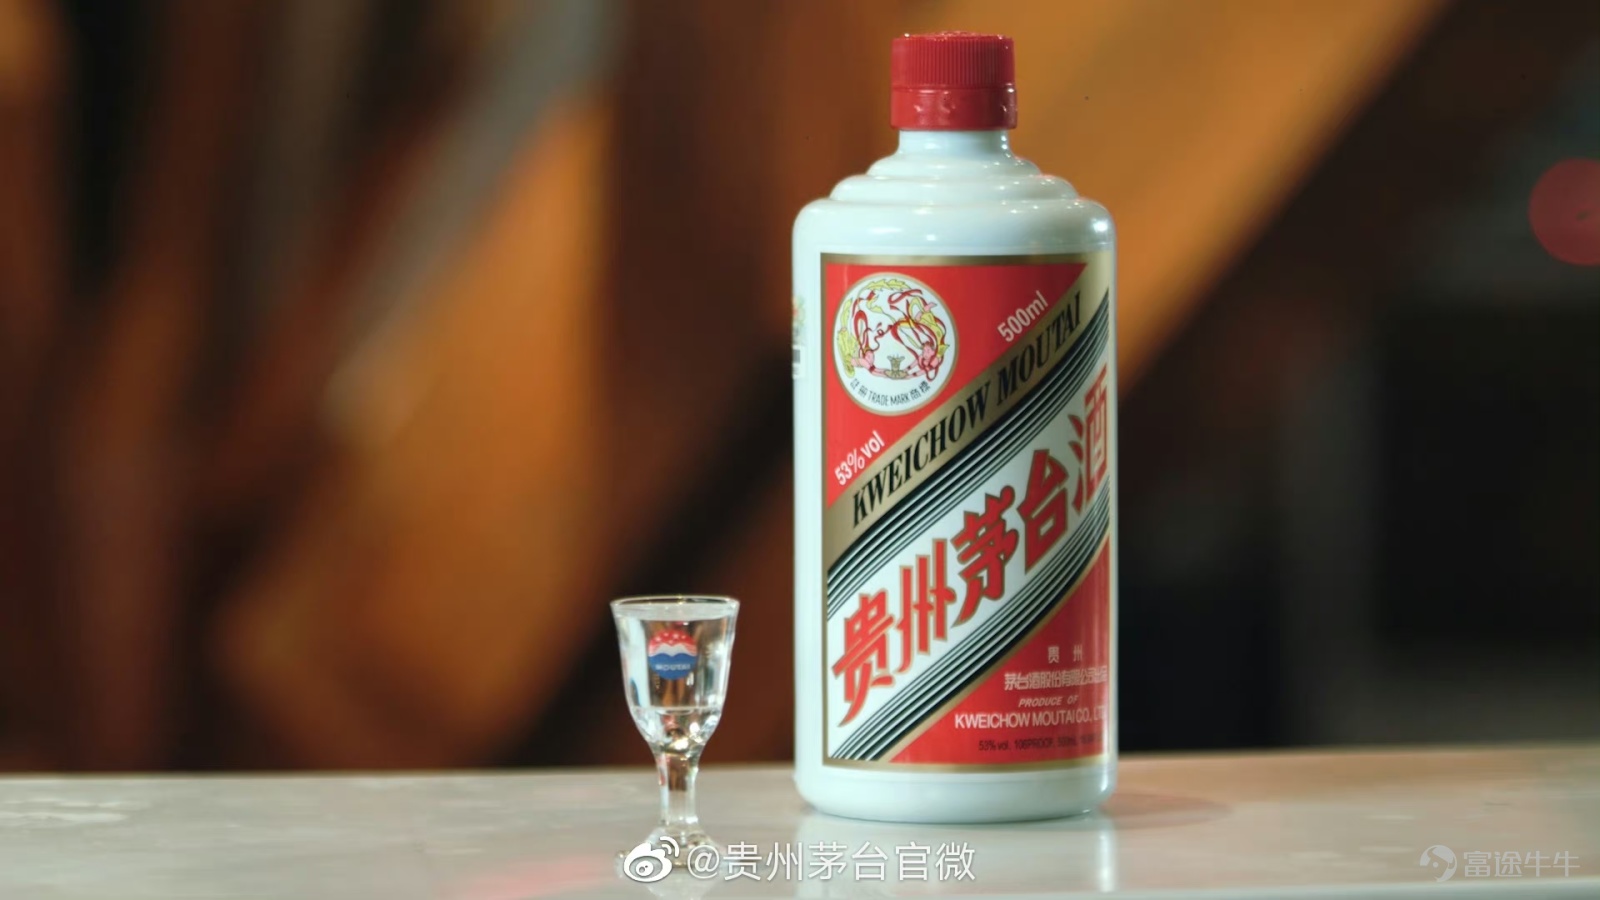
圖源:貴州茅台官微
8月14日晚間,貴州茅台(600519.SH)公佈2026年上半年業績,期內實現營業收入907.03億元,同比增長1.47%;歸屬於上市公司股東的淨利潤445.17億元,同比下降1.95%;茅台酒基酒產量約4.1萬噸,系列酒基酒產量約3.1萬噸。
「在行業處在週期性和結構性調整的形勢下展現出較強的發展韌性,爲全年各項目標任務的達成打下了堅實基礎。」貴州茅台在業績中稱。今年,貴州茅台未披露2026年的業績增長目標,管理層更是多次提及堅持「不唯指標」論。
股東們仍在跑步進場。截至報告期末,貴州茅台普通股股東總數爲29.64萬戶,較一季度末增長近4萬戶。
直營收入佔比超57%,半年達519億元
相較一季度的反彈,二季度貴州茅台營收增速明顯放緩。近期多家上市酒企披露的業績預告亦顯示,至少7家酒企面臨利潤下滑或虧損。
貴州茅台在業績中指出,營收的增長主要來自期內銷量增加。
從產品來看,今年上半年,千億級酒類大單品茅台酒營收實現777.24億元,同比增長約2.8%,增速有所放緩。作爲第二增長曲線,系列酒則錄得129.34億元,罕見錄得6%的下滑,產品主要覆蓋茅台王子酒、茅台1935酒、漢醬酒、賴茅酒等產品。整個上半年,茅台酒、系列酒收入佔總收入比分別爲85.7%、14.27%。
自去年底開展市場化改革,渠道貢獻佔比成爲貴州茅台備受關注的指標。
上半年,貴州茅台批發代理實現營收386.97億元,同比減少21.57%。而直銷渠道營收則大幅增長29.88%至519.62億元。按此計算,批發代理渠道與直銷渠道分別佔總收入比例爲42.68%、57.32%,直銷渠道佔比較去年末的50.1%再度提升超7個百分點。
據時代財經觀察,自去年第四季度以來,貴州茅台持續多個季度在直銷渠道上實現對批發渠道的反超。
渠道收入結構的變化背後,一方面是貴州茅台現任董事長陳華多次表態茅台不「唯指標論」、不會違背市場規律強壓指標之下,主動進行渠道壓力出清的結果。
截至報告期末,貴州茅台國內經銷商數量達2307家,報告期內新增220家;但同時減少了266家經銷商。據時代財經梳理,這是自2021年以來經銷商收縮幅度最大的一次;在此之前,貴州茅台如此大規模調整經銷商是在2019年-2020年啓動經銷商體系調整。
自去年底開始市場化改革以來,管理層多次就維護好渠道的韌性和市場穩定發聲,並強調茅台與各類渠道商不是此消彼長的競爭關係,而是緊密相連的利益共同體。過去半年,貴州茅台通過取消分銷模式,大幅削減非標產品配額等動作爲經銷商減負。
另一方面則是貴州茅台不斷加大包括i茅台在內的直營體系建設。
據貴州茅台代理總經理王莉此前披露,截至5月31日,2026年平台新增註冊用戶數約1667萬人,累計註冊用戶數9615萬人,平均月活約956萬人,成交訂單約713萬人次。
今年上半年,貴州茅台通過「i茅台」數字營銷平台實現酒類不含稅收入402.64億元。可與之對比的是,去年同期i茅台收入爲107.6億元,按此計算同比增長274.2%;去年全年,i茅台整體收入130億元,按此計算i茅台已經突破去年全年規模的3倍。
年內三輪漲價,提價紅利尚未兌現
上半年,貴州茅台罕見地對大單品價格動刀。
從歷史週期看,貴州茅台上一次調整飛天茅台銷售合同價、市場零售價分別是在2013年及2018年。但今年以來,貴州茅台接連釋放漲價信號。
其中,第一輪提價爲3月30日,貴州茅台將飛天53%vol 500ml貴州茅台酒的出廠價由1169元/瓶調整爲1269元/瓶,自營零售價由1499元/瓶提至1539元/瓶。
此後在5月,貴州茅台針對非標產品進行第二輪提價,上調15年陳年茅台酒、精品酒、馬年生肖等部分非標直營渠道零售價。
除了調節供需、優化價格體系,調價動作更重要的還在於增厚茅台業績表現,同時減緩放量壓力。此前招商證券研報就指出,據測算預計飛天提價將對茅台全年收入提升34億元、對全年盈利預測正向貢獻約2.3%。
而據最新業績顯示,上半年貴州茅台歸屬於上市公司股東的淨利潤445.17億元,同比下降1.95%,呈現增收不增利局面。
據時代財經了解,儘管飛天茅台自營零售價及流通批價較去年提升,但因爲飛天真正調價自3月31日生效且3月後白酒開啓傳統淡季,疊加年初經銷商已經打款鎖定部分配額,或對二季度利潤提振效果有限。
肖竹青則對時代財經指出,營收微增、利潤小幅下滑的表現,是渠道體系重構帶來階段性陣痛,同時也折射整個白酒行業全面進入存量博弈時代,龍頭也告別過去高增長時代。其認爲,隨着高毛利的精品、生肖更多導入自營渠道,渠道結構帶來的利潤壓力會逐步對沖修復。
7月18日,茅台啓動了年內第二次針對飛天茅台的大規模調價,將飛天茅台酒i茅台自營零售價從1539元上調至1639元;合同價則從1269元上調至1369元;此外飛天53%vol 1L裝i茅台平台零售價由3119元/瓶調整爲3269元/瓶。
值得注意的是,如今貴州茅台體系線上和線下渠道已形成雙價格體系。近日,在貴州茅台線下自營店,飛天茅台售價已漲至1753元/瓶,此前7月底該產品在自營門店剛剛上調至1719元/瓶,與線上價格拉開百元價差。
近日,浙商證券在研報中指出,貴州茅台本次淡季提前調價或利於進一步穩定價盤,壓縮炒作空間,爲後續旺季穩價奠定基礎。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論