美國CPI週三揭曉!疊加港股重磅業績,8月投什麼?
一圖前瞻 | 小米集團Q2業績來襲!存儲漲價下手機業務承壓,汽車收入有望持續高增長,毛利率穩定成業績核心變量
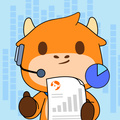
$小米集團-W (01810.HK)$ 將於8月18日(週二)港股盤後發佈2026財年Q2業績,機構預期小米2026Q2實現營收1088.23億元,同比減少6.15%;預期每股收益0.200元,同比減少55.67%。
目前,小米已形成"手機+AIoT+互聯網服務+智能電動汽車"的四輪驅動格局。小米Q2業績中,市場將聚焦智能手機、IoT與生活消費產品、互聯網服務、智能電動汽車四大分部的增長動能驗證,驗證汽車業務在交付量快速爬坡後的收入兌現能力,以及手機業務在全球存儲芯片短缺背景下的抗壓韌性。

業務前瞻
– 智能手機業務:量跌價升,存儲漲價致毛利率下行
市場預期小米集團2026年Q2手機出貨量同比下滑,手機業務營收面臨同比壓力,ASP(平均售價)預計環比Q1小幅上行。高盛預計二季度手機毛利率爲8.2%,同比下降3.3個百分點、環比下降1.9個百分點,核心約束來自存儲芯片成本上行壓力。
全球智能手機市場在2026年Q2遭遇顯著逆風。據Counterpoint數據,全球出貨量同比下降11%,創下自 2013 年以來第二季度的最低水平。其中,小米全球市場份額從2025年Q2的14%降至2026年Q2的12%。分區域看,IDC數據顯示,中國市場小米份額從15.1%降至12.4%,同比出貨量下滑21.7%。
這一下滑主要受存儲芯片(DRAM 和 NAND)短缺及價格大幅上漲影響,導致物料成本攀升,廠商被迫提價,尤其是入門級和中端機型受到較大沖擊。上半年存儲漲價幅度高於年初預期,形成「出貨下滑幅度放大、ASP被動抬升」的蹺蹺板格局。
高盛整理的行業數據表明,傳統DRAM和NAND合約價格的環比漲幅在三季度預計明顯低於前兩個季度。展望後續,小米成本漲幅有望逐步收斂,疊加行業廠商ASP調價行爲趨於一致、公司庫存緩衝充足,中長期毛利壓力有望緩解。
– 智能電動汽車業務:收入持續雙位數增長
汽車業務是小米本季業績最大看點之一,高盛預計二季度電動車、AI和其他新業務收入262.34億元,同比增長23%;預計電動車毛利率爲20.6%,環比上升0.5個百分點。小米多年在智能終端、AIoT業務沉澱的龐大用戶群體,正通過"人車家全生態"佈局賦能汽車業務,在智能座艙、跨設備互聯上打造出差異化優勢。
根據乘聯會數據,小米2026年上半年累計交付突破18萬輛,二季度連續三個月月交付超過3萬台——4月36702輛、5月32759輛、6月34738輛,累計約10.4萬輛。
產能方面,北京雙工廠合計月產能已穩定在4.5萬輛以上,武漢工廠於2026年5月跑線、7月爬坡、8月具備1.5萬輛備貨能力,計劃10月達到月產3.5萬輛。SU7與YU7雙車型形成"轎車走量+SUV拓圈"組合,SU7上半年累計銷量80496輛,奪得20萬以上純電轎車銷量冠軍。
值得注意的是,小米汽車上半年累計交付突破18萬輛,但按照全年50萬輛的目標來看完成率不到五成,即便隨着澎程N90、N70兩款增程SUV集中上市放量,以小米現有產能儲備實現全年目標仍有難度。同時考慮到規模擴張期的研發和產能投入,小米單車虧損收窄幅度將是市場關注重點。
– IoT與生活消費產品業務:收入有望重回300億上方,毛利率或短期承壓
小米IoT與生活消費產品業務涵蓋智能電視、可穿戴設備、智能家居等品類,目前正從「性價比爆品擴展」轉向「AI 大模型深度重構與人車家全生態融合」的新階段。
受益618大促拉動,機構預期小米IoT板塊收入環比實現增長,預計重回300億元以上;同比依舊下滑,但降幅較Q1持續收窄。市場前瞻核心聚焦在大家電品類強勁增長、海外市場拓展以及高毛利率能否繼續維持。
市場預期小米該業務Q2毛利率約20%,環比Q1的25.2%大幅下滑,幅度高於常規季節性水平,主要源於國內消費需求偏弱、本次618促銷整體表現不及預期;國內需求存在不確定性,下半年將持續關注消費復甦力度。
此外,截至上季度,小米AIoT平台連接設備數已突破11億(不含智能手機、平板及筆記本電腦),隨着生態黏性增加(如擁有5件及以上IoT產品用戶數持續增長),跨終端的互聯互通及AI重構效果將進一步在業績中得到驗證。
– 互聯網服務業務:有望維持高毛利率
小米互聯網服務業務收入佔比最小,但以高毛利率著稱,是集團利潤的重要貢獻者,2026年第一季度收入達93.48億元人民幣,毛利率維持在76.1%的高位。市場預期公司互聯網業務收入預計同比基本持平,環比略有下降;毛利率有望維持在高位。
作爲集團利潤的穩定器,該業務正向全球高活用戶生態與智能汽車跨終端場景加速滲透。小米全球月活躍用戶數(MAU)突破7億大關,海外互聯網服務佔比穩步提升。海外市場用戶規模龐大,本地化廣告與內容訂閱將成爲主要增長引擎。
小結
總體來看,受上游核心元器件(如存儲芯片)價格上漲處於高位、汽車等創新業務前期投入持續加大以及部分消費補貼退坡影響,小米Q2營收預期同比小幅下滑,經調整淨利潤面臨較大同比收窄壓力。
Q2費用率控制與毛利率穩定成爲本次小米業績期的核心變量,主要關切集中在手機需求恢復斜率、IoT品類盈利能力以及新業務投入回報的時點。


風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
3