期權廣場:英偉達業績超預期!如何用期權抓住升浪?
CPI持平3.4%, AI硬件鏈爲何重新活躍?【惠聚AI·第3期】
美國7月CPI數據昨晚正式公佈。數據顯示,美國7月CPI同比上漲3.4%,較前值3.5%進一步回落;核心CPI同比上漲2.5%,同樣符合市場預期。數據公佈後,市場對於9月進一步加息的預期有所降溫,美股三大指數整體表現平穩,其中標普500指數 $Stellar AfricaGold Inc (SPX.CA)$ 上漲0.26%,納斯達克指數 $納斯達克綜合指數 (.IXIC.US)$ 上漲0.54%,道瓊斯指數 $道瓊斯指數 (.DJI.US)$ 微跌0.04%。值得關注的是,在指數波動有限的背景下,AI相關板塊整體表現相對活躍,帶動科技板塊繼續受到市場關注。
過去兩年,通脹和利率一直是全球市場最核心的宏觀變量。每一次CPI公佈,市場都會重新評估聯儲局的政策路徑,因爲貨幣政策變化不僅影響融資成本,也影響成長行業的估值水平。但隨着美國通脹持續回落,市場討論的重心正在發生變化。相比單純關注加息節奏,投資者開始更加關注產業本身能否持續創造需求,以及企業資本開支能否轉化爲真實增長。在這樣的背景下,AI產業鏈再次成爲市場關注的重要方向之一。
一、CPI降溫之後,市場開始重新審視AI產業基本面
從本次CPI數據來看,通脹並未出現新的上行壓力,這在一定程度上緩解了市場對於短期政策進一步收緊的擔憂。但與此同時,美國長期利率仍維持在相對高位附近,近期10年期美債發行收益率 $美國10年期國債收益率 (US10Y.BD)$ 甚至創下金融危機以來新高。市場逐漸意識到,即使短期加息壓力緩和,高利率環境仍可能持續一段時間。
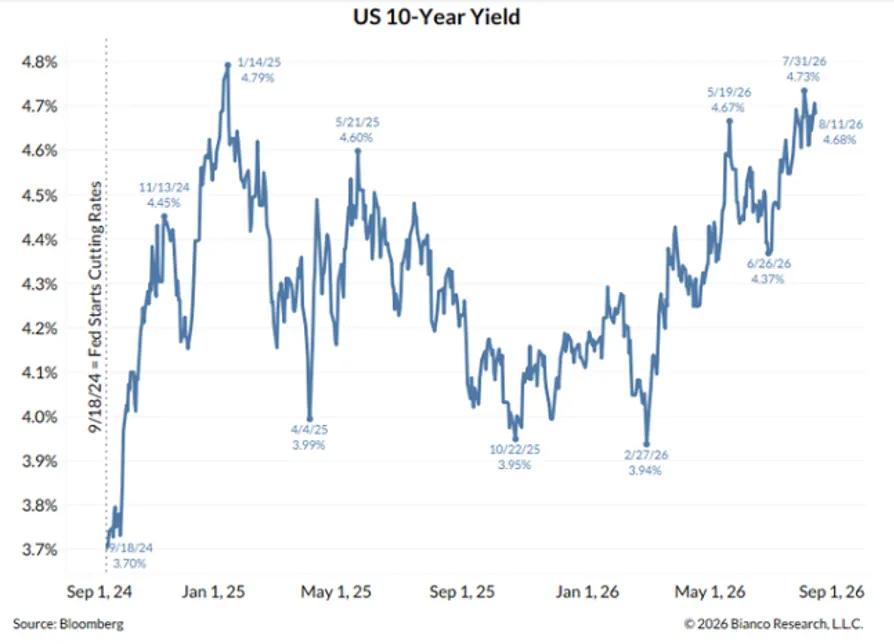
這意味着,僅依靠流動性推動估值上升的邏輯正在弱化,而產業基本面的重要性則有所提升。對於AI產業而言,市場關注的問題也正在發生變化。過去大家討論的是大模型有多大、技術進步有多快;如今市場開始關注數據中心建設是否持續、服務器需求是否增長、企業資本開支是否擴張,以及AI技術能否逐步形成更廣泛的商業應用場景。
從近期市場表現看,AI依然是全球科技行業討論度較高的話題之一。不過,相比過去更多聚焦概念層面,市場開始將目光投向更具體的產業環節。
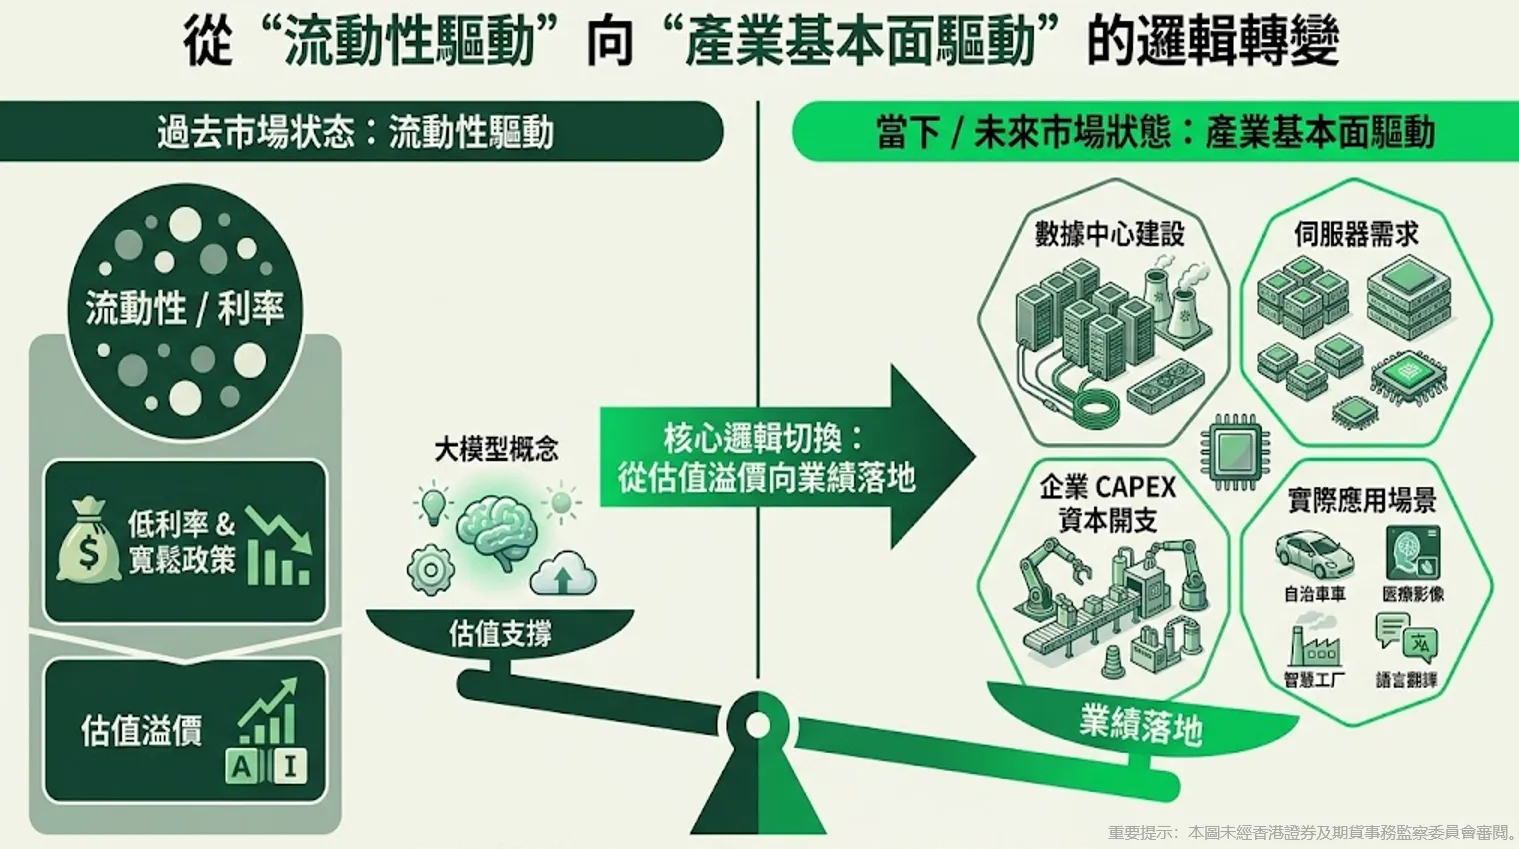
二、存儲環節走強,折射出市場對算力基礎設施的關注
今天亞洲市場中,韓國KOSPI指數盤中一度上漲超過4%,較7月底低點累計反彈約23%。其中,三星電子 $三星電子 (005930.KR)$ 上漲超過4%,SK海力士 $SK海力士 (000660.KR)$ 上漲超過7%,成爲帶動指數上漲的重要力量。
從產業鏈角度來看,三星電子和SK海力士的重要性並不僅體現在韓國市場。作爲全球存儲芯片產業的重要參與者,兩家公司在HBM(高帶寬存儲器)等關鍵領域佔據重要位置。隨着AI模型訓練規模持續擴大,以及數據中心對於計算和存儲能力需求提升,高性能存儲器的重要性持續受到市場關注。
過去幾年,市場普遍把GPU視爲AI基礎設施的核心組成部分,但實際上,存儲系統同樣是決定算力效率的重要因素。模型參數規模的增長、數據處理需求的提升以及推理任務的擴張,都離不開存儲能力的同步升級。因此,當存儲芯片相關企業表現活躍時,市場往往會將其與AI基礎設施建設、數據中心擴容以及企業算力投入等因素聯繫起來觀察。
值得注意的是,根據公開市場信息,存儲芯片板塊此前曾是科技板塊調整過程中波動較大的細分領域之一,而近期相對錶現有所改善。這一變化未必能夠說明未來走勢,但反映出市場對於AI基礎設施相關議題的關注度有所提升。
三、從台積電到蘋果,一條AI硬件鏈正在形成新的觀察視角
如果把存儲芯片放在更大的產業鏈框架中觀察,會發現市場討論的範圍正在不斷擴展。
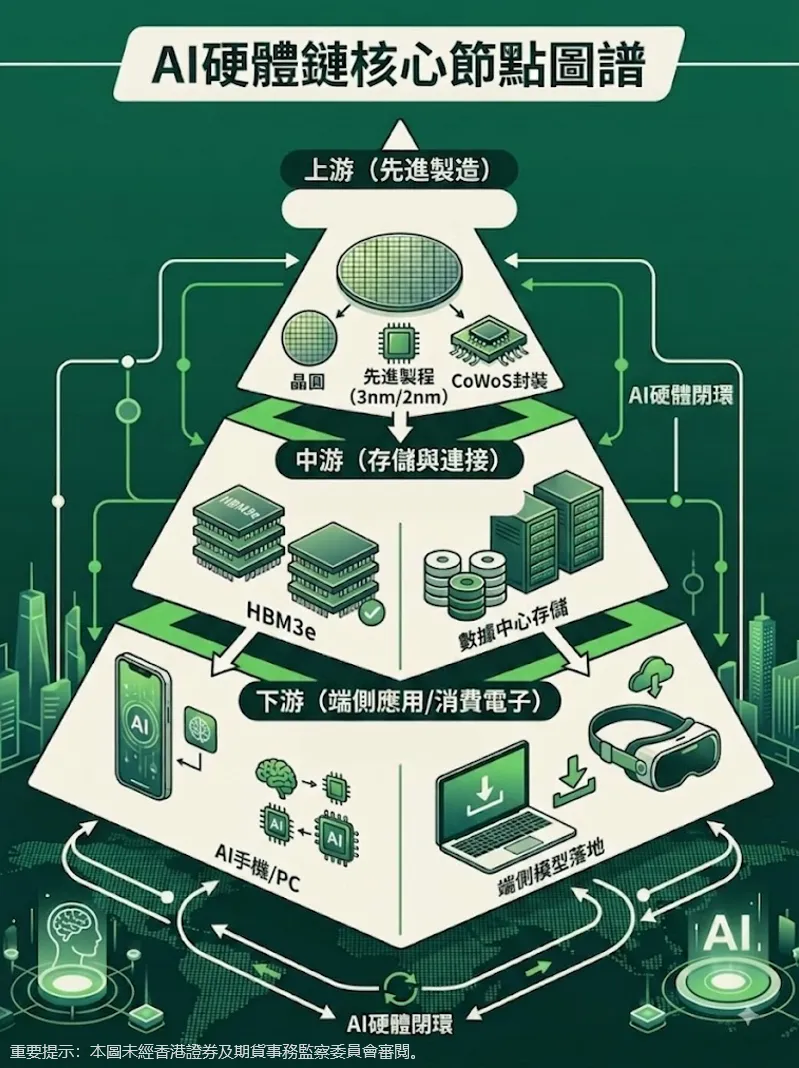
在產業鏈上游,台積電 $台積電 (TSM.US)$ 代表的是先進製程製造能力。隨着AI芯片複雜度不斷提升,先進製程工藝、先進封裝以及製造效率的重要性持續提升。無論是訓練端還是推理端,對於高性能芯片的需求變化,都離不開先進製造能力的支撐。
在中游環節,三星電子和SK海力士所在的存儲領域,則承擔着連接算力與數據的重要角色。隨着數據中心建設規模擴大,高性能存儲器成爲AI基礎設施的重要組成部分,其需求變化也成爲市場觀察行業發展的重要參考指標之一。
而在終端環節,蘋果 $蘋果 (AAPL.US)$ 則提供了另一種觀察視角。過去兩年,AI產業的發展更多圍繞雲端算力展開;但隨着生成式AI逐步進入手機、PC等消費電子終端,市場也在關注AI能力如何從數據中心延伸至終端設備。從產業鏈角度看,這意味着AI的發展不再只是服務器和算力層面的故事,而是開始向更廣泛的應用場景延伸。
因此,一個值得關注的現象是,近期市場討論的內容已經不侷限於某一個AI產品或單一技術突破,而是逐步擴展到先進製造、存儲器以及終端應用等多個環節。無論是台積電、三星電子、SK海力士還是蘋果,它們所處的位置不同,但都位於全球AI產業鏈的重要節點之中。
結語
如果將昨晚的CPI數據與今天市場的表現結合起來觀察,會發現市場關注的重點正在發生變化。CPI數據緩解了部分短期政策不確定性,而隨後受到更多關注的則是AI產業鏈相關環節。從台積電代表的先進製造能力,到三星電子和SK海力士所在的存儲領域,再到蘋果所在的終端應用場景,市場討論正逐步從宏觀利率延伸至產業鏈需求、資本開支和技術落地等更具體的維度。
未來相關趨勢如何演變,仍有待更多公開數據和企業經營信息進一步驗證。但從近期市場表現來看,AI硬件鏈正在重新成爲全球科技產業觀察的重要切入點。
數據來源
美國勞工統計局(BLS)7月消費者價格指數(CPI)數據;芝商所(CME)FedWatch利率預期工具;CNBC、Barron's等公開市場信息;韓國交易所(KRX)及Wind公開數據;Fundstrat Global Advisors公開觀點;相關上市公司公開披露資料及公開市場信息。
免責聲明
·以上內容僅供參考之用,不構成或不得被視為買賣任何證券、投資產品或基金的邀約、懇請或推薦。以上內容只供針對發布或提供該內容屬合法的任何司法管轄區內的任何人士瀏覽。如閣下瀏覽以上內容,即表示閣下聲明並保證閣下所屬的司法管轄區的適用法律及法規允許閣下瀏覽該內容。
· 投資涉及風險。過往表現非日後表現的指標。基金單位/股份的價格可升亦可跌,基金過往業績並不表示將來的回報。投資者應參閱有關基金說明書,以了解基金詳情及風險因素。投資者未必可以取回所投資的全數本金。投資價值及來自投資價值的收益(如有)可能有波動性及會在短時間內大幅波動。
· 編製以上內容所用的數據及資訊乃由惠理基金管理香港有限公司(「惠理」)獲取,並來自於認為可信的來源,惟概不就源自第三方的數據的準確性或完整性作出任何聲明或保證。有關國家、市場或公司未來事件或表現的任何預測或其他前瞻性陳述未必具有指示性,而且可能與實際事件或結果不同。惠理對於任何人士根據以上內容所載數據行事而遭受的任何損失,概不承擔任何責任。
· 未經惠理允許,任何人士均不可複製或採用以上內容,包括但不限於文字、圖片、聲音及影像等,作任何公開及商業用途。任何修改或使用以上內容有可能違反惠理所持有之版權和/或知識產權(如適用)。
· 刊發人:惠理基金管理香港有限公司。本內容未經證券及期貨事務監察委員會審閱。
內容聲明:個人觀點僅供參考
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
6