當「工業母機」邁向自主可控,鈳銳鍶重新定義行業底層競爭邏輯
出品 | 子彈財經
作者 | 元君
編輯 | 閃電
美編 | 倩倩
審核 | 頌文
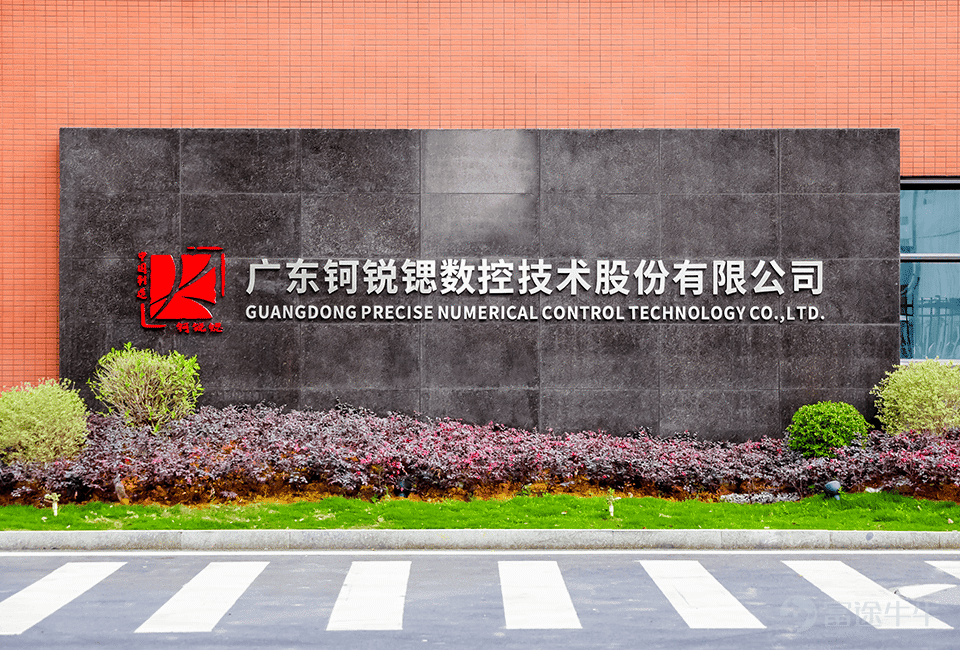
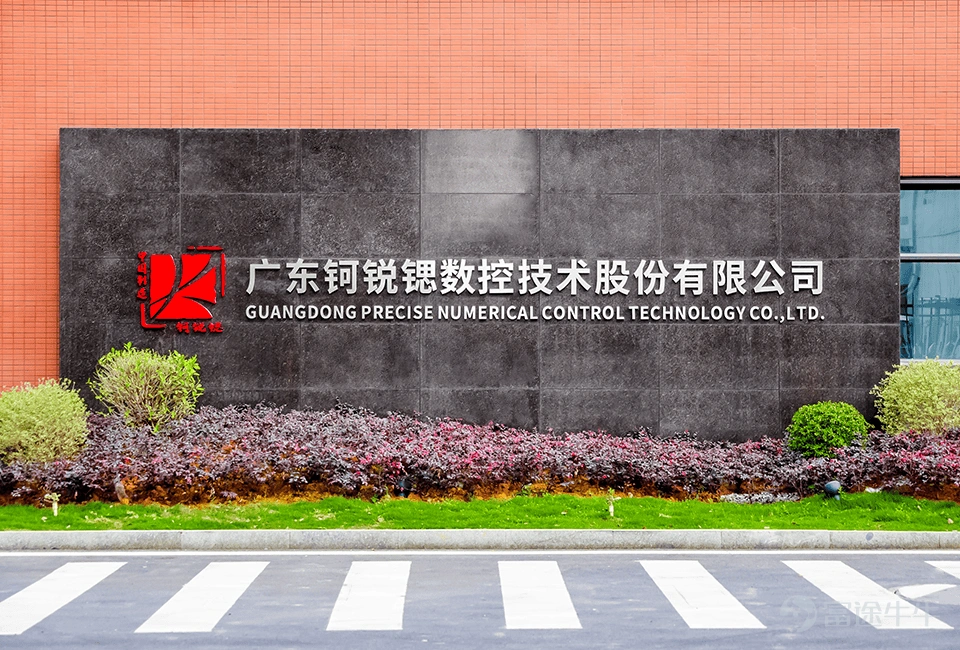
8月10日,上交所官網信息顯示,廣東鈳銳鍶數控技術股份有限公司(簡稱「鈳銳鍶」)科創板IPO將於8月17日上會審議。
這家成立於2016年的國家高新技術企業,是國內全直驅數控機牀的領先者,也是少有的同時擁有PWM型數控系統和總線型數控系統、且兩種類型數控系統均已形成規模銷售的企業。
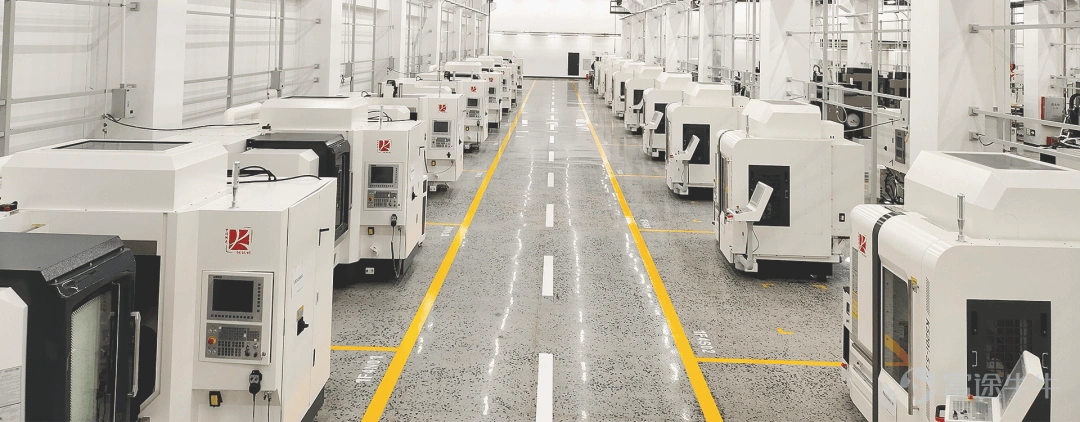
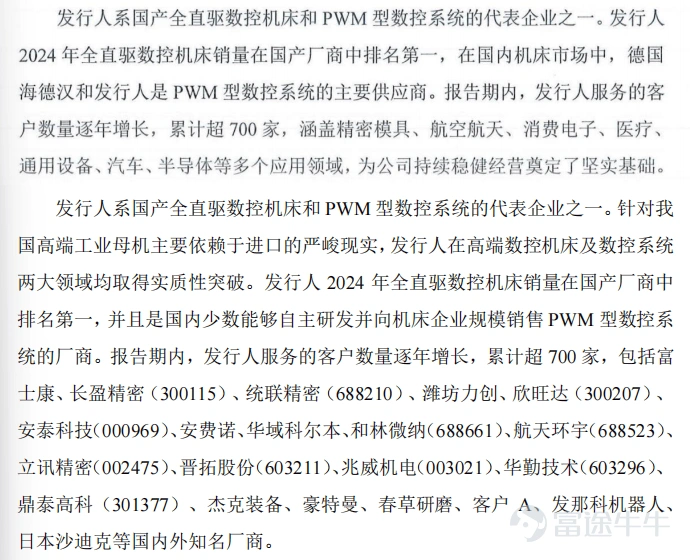
根據最新披露的上會稿招股書數據顯示,鈳銳鍶2024年全直驅數控機牀銷量位居國產廠商第一;同時,公司與德國海德漢同爲國內機牀市場PWM型數控系統的主要供應商。其服務客戶數量累計超700家,涵蓋精密模具、航空航天、消費電子、汽車、半導體等多個領域。
事實上,鈳銳鍶所處的機牀領域,正處在發展的歷史性節點上。2025年,中國機牀出口額達86億歐元,首次超越德國登頂全球第一。中國以約300億歐元的產值貢獻了全球機牀產量的37%,穩居世界最大機牀生產國與消費國。但規模登頂的另一面,是結構性失衡的隱憂。目前,高端數控機牀國產化率水平較低;數控系統領域,發那科、西門子、三菱三家外資品牌合計佔據約63%的國內市場份額。
當全球供應鏈的不確定性疊加國內製造業向高精尖躍遷的剛性需求,「工業母機」的自主可控已從選擇題變爲必答題。而在這場突圍戰中,鈳銳鍶這家即將叩響科創板大門的中國企業,正試圖用一條全直驅的技術路徑,重新定義高端數控機牀的底層競爭邏輯。
1、國產工業母機的「突圍時刻」
機牀被稱爲「工業母機」,是製造機器的機器。
理解機牀的重要性,不需要複雜的理論,只需要一個簡單的事實:任何一個工業品,從原材料到成品,幾乎都要經過機牀的切削、成型和精加工。
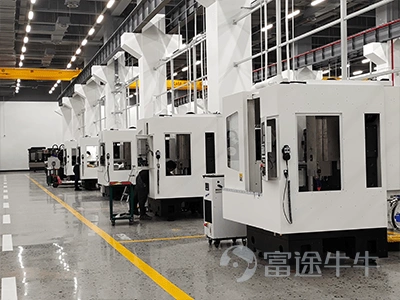
比如,汽車發動機缸體的加工精度決定了燃油效率,航空葉片的表面質量決定了發動機壽命,半導體設備的零部件精度決定了芯片製程的極限。這些決定產業高度的「最後一公里」,本質上都是機牀精度的競爭。
模具產業也有句行話,一臺精密模具的價值可能只有幾十萬元,但它生產出的產品價值可能是其百倍千倍。而精密模具本身,離開高端數控機牀就無從談起。
然而,與中國龐大製造規模形成鮮明對比的,是一個長期存在卻難以迴避的缺口:高精度加工能力的裝備底座,仍然主要依靠進口。例如,國內某頭部消費電子結構件企業的生產線上,核心加工設備近七成來自日本和德國;某航空發動機葉片製造企業的關鍵工序設備,進口比例可能更高。這不是個別現象,是高端製造領域的普遍現實。
而這一差距還體現在多個維度。從數控化率看,2025年中國金屬切削機牀數控化率約64%,而日本常年保持在80%以上,美國、德國也普遍超70%。
從高端滲透率看,五軸聯動數控機牀等高端品類仍由德日品牌主導,國產化率雖已大幅提升,但在汽車製造等核心裝備領域仍佔比較低。從核心部件看,主軸、絲槓、導軌等精密部件同樣依賴進口。一臺國產高端機牀的成本構成中,核心功能部件的外購佔比往往超過40%,部分超精密機型甚至更高。
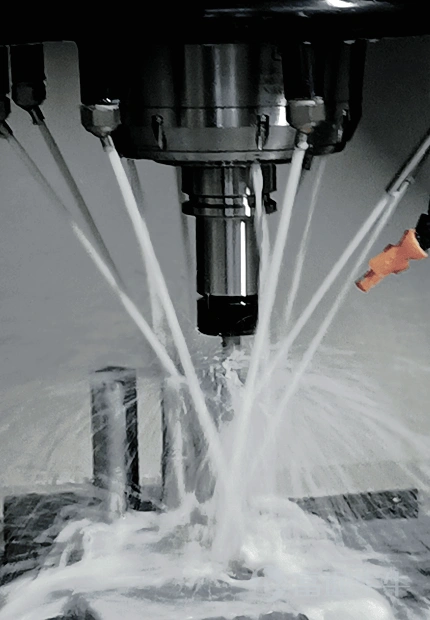
上述數字共同指向一個結論:在決定產業高度的核心環節,中國機牀仍然存在着清晰短板。
更大的風險在於供應鏈的不可控性。有報道稱,在一些高端機牀領域,一些國際廠商會在出口設備中植入遠程監控與鎖死功能,在出口許可證中會明確限定設備的最終用戶和用途。這意味着,設備雖然物理上擺在中國廠房裏,但能否正常運轉,決定權並不在企業自己手中。
與此同時,因缺乏製造高端機牀的經驗,企業往往需要依賴進口機牀才能製造高端產品,這種循環一旦固化,製造業升級的主動權就不再掌握在自己手中。
正是這種切膚之痛,催生了變革的原始動力。而打破這種循環的力量,正在從兩個維度同時積聚。
從政策端來看,「十五五」規劃綱要首次將工業母機、集成電路等列爲「採取超常規措施、全鏈條推動關鍵核心技術攻關取得決定性突破」的重點領域,政策對工業母機的支持力度前所未有。
從需求側來看,過去數年,中國製造業在消費電子、新能源汽車、光伏、半導體等領域,完成了從跟跑到並跑,甚至領跑的躍遷。這些新興產業的崛起,不僅帶來了對高端數控機牀的海量需求,更催生了一個前所未有的變化,即本土製造企業開始有能力、有意願爲國產裝備提供驗證場景和應用機會。
因此,當政策推力與市場拉力形成合力,工業母機國產化的歷史性窗口正在全面打開。而在這場突圍戰中,技術路徑的選擇,往往決定了企業能走多遠。
2、一次對機牀物理底層的重構
事實上,傳統高端數控機牀的底層邏輯,已經運行了上百年。旋轉電機提供動力,通過聯軸器傳遞給滾珠絲槓,絲槓旋轉帶動螺母做直線運動,最終驅動工作臺移動。這套轉化機制,構成了現代機牀最基礎的傳動架構。
在這個架構下,日本、德國等企業憑藉數十年甚至上百年的材料科學積累、熱處理工藝經驗和精密加工能力,將絲槓的定位精度從絲級一步步推進到微米級,並構築了幾乎不可逾越的壁壘。
但這套體系也並非萬能。絲槓與螺母之間必須保留配合間隙,每次換向都會產生空行程誤差;且高速運動時絲槓摩擦生熱,導致螺桿熱伸長,定位基準發生漂移;絲槓和導軌的接觸面在長期運行中逐漸磨損,還會導致精度隨時間衰減。
爲此,全球頂尖機牀企業花了大量時間,試圖通過材料升級、冷卻優化、補償算法等手段逼近這個物理極限。但逼近極限終究不是突破極限。其根本問題在於,只要存在機械接觸,就必然存在磨損、間隙和熱變形,這套框架本身的物理天花板,靠修修補補是打不破的。
在這個背景下,中國企業鈳銳鍶做出了一個不同於大多數機牀企業的選擇。它沒有在這套舊框架裏追趕,從底層換了一套名爲「全直驅」的新框架。
所謂全直驅,就是直接砍掉整條機械傳動鏈。鈳銳鍶以直線電機和力矩電機取代絲槓與蝸輪蝸桿,實現「電流-推力-工作臺」的直接轉化。數據顯示,全直驅技術可使機牀動態剛度提升數倍,在高速銑削等高精度場景中大幅減少傳動系統累計誤差,同時通過無磨損特性將精度壽命延長。
但這只是第一步。全直驅對控制系統的要求遠高於傳統機牀,任何微小的控制偏差都會直接反映在加工精度上。這也是很多企業嘗試過全直驅卻最終放棄的原因,因爲機械結構可以複製,但與之匹配的控制算法無法複製。而這恰恰是鈳銳鍶技術護城河的核心所在。
鈳銳鍶的全直驅數控機牀全部搭載自研PWM型數控系統(U系列)。在PWM架構下,控制器直接向驅動器發送同步PWM信號,位置環、速度環、電流環三環集中於控制器完成閉環。相比依賴總線通信的傳統架構,其信號傳遞路徑更短、同步精度更高。在國內機牀市場中,鈳銳鍶與德國海德漢已成爲該領域兩大核心供貨主體。
更難能可貴的是,鈳銳鍶同時掌握總線型數控系統(N系列)技術,是國內少數同時擁有兩種技術路線且均實現規模銷售的企業。這種兩條腿走路的能力不是簡單疊加,意味着兩種系統的算法庫、補償邏輯、驅動匹配方案完全獨立開發,能夠同時掌握兩種技術路線並實現商業化,本身就構成了一種能力證明。
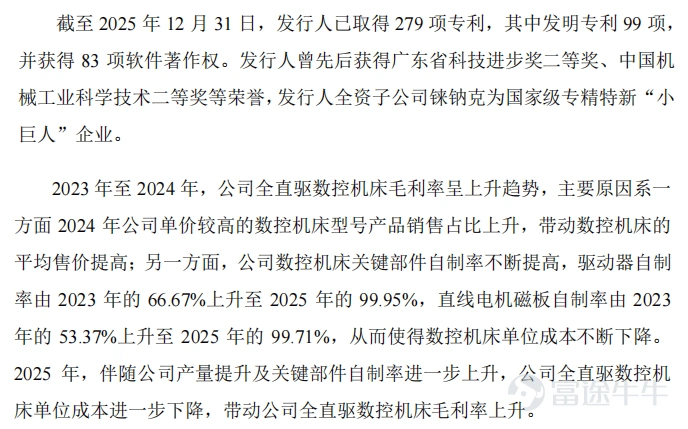
上會稿招股書顯示,截至2025年末,鈳銳鍶已取得279項專利,其中發明專利99項,軟件著作權83項。其關鍵部件自制率也持續攀升,驅動器自制率由2023年的66.67%上升至2025年的99.95%,直線電機磁板自制率由2023年的53.37%上升至2025年的99.71%。
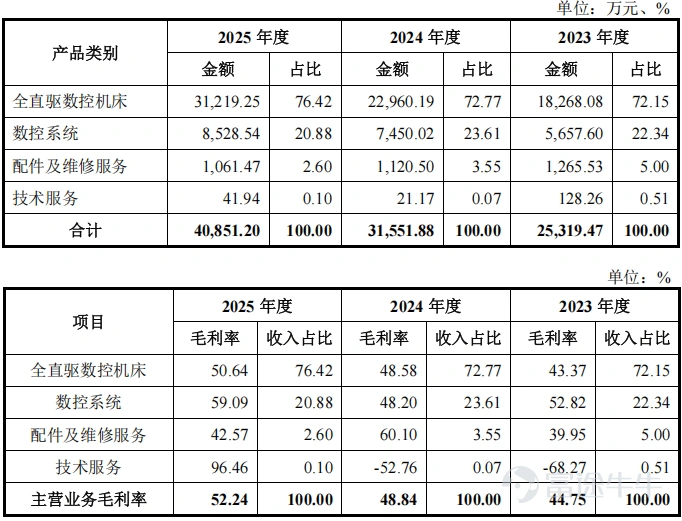
市場對此也給出了正向反饋。2023年至2025年,該公司營業收入從2.53億元增長至4.09億元;全直驅數控機牀收入佔比由72.15%提升至76.42%。與此同時,其主營業務毛利率從44.75%提升至52.24%,收入增長建立在盈利能力的同步提升之上。
把全直驅技術做到極致,把控制系統掌握在自己手裏,把核心部件的自制率往上拉,這三件事疊加在一起,本質上是鈳銳鍶對高端數控機牀底層邏輯的重新定義。
過去,中國機牀企業習慣了在別人的地基上蓋房子;今天,鈳銳鍶正在打造自己的地基。地基打好了,房子才能蓋得高、蓋得穩。
3、新興產業的「隱形基建」
當全直驅技術解決了如何造得更精的問題之後,新的問題隨之而來:這些能力將流向哪裏?
答案正在被AI算力與機器人浪潮重新書寫。而這一次,需求側的增長曲線斜率遠超傳統制造業。
數據顯示,2025年全球AI服務器出貨量同比增幅達46%;另據美國半導體行業協會統計數據,2025年全球芯片銷售額達到7917億美元,同比增長25.6%,2026年有望攀升至約1萬億美元。而AI服務器對硬件密度、空間利用率、功耗密度及系統協同性的要求遠高於傳統服務器。以英偉達GB200爲例,服務器系統包含的組件達120萬個,對內部零部件的精度(達微米級甚至亞微米級)、表面質量與微觀結構提出了極致要求。
與此同時,人形機器人也開闢了全新的需求維度,IDC發佈的《全球人形機器人市場分析》報告顯示,2025年全球人形機器人出貨量約1.8萬台,同比增長約508%。人形機器人的內部零部件需滿足體積小、輕量化、結構緊湊、集成度高等特性,同時要達成精密傳動、高密度驅動、快速響應及極高的運動控制精度。
由此可見,這些新興產業的底層,無一不指向同一類基礎設施,即高速高精數控機牀。無論是芯片測試針座的微孔加工、AI服務器結構件的精密銑削,還是機器人內部零件及關節的複雜曲面加工,這些卡住產業鏈脖子的環節,本質上都是數控機牀加工能力的競爭。
而這正是全直驅技術的用武之地。高速高精場景對動態響應和同步性的苛刻要求,恰恰是PWM型數控系統相較於總線型系統的核心優勢所在。當越來越多的新興產業需要高速且高精的加工能力時,原本在小衆賽道默默積累的全直驅技術,正站上產業需求的風口。
上會稿招股書顯示,鈳銳鍶累計服務客戶已超700家,輻射精密模具、航空航天、消費電子、醫療、通用設備、汽車、半導體等多個領域,覆蓋富士康、長盈精密、立訊精密、統聯精密、欣旺達、晉拓股份等多家知名企業。
其披露的問詢函回覆材料還顯示,2025年,該公司應用於機器人行業的數控機牀收入達2322.17萬元,在半導體領域實現收入1731.42萬元,在AI服務器領域實現從0到1423.3萬元的突破。
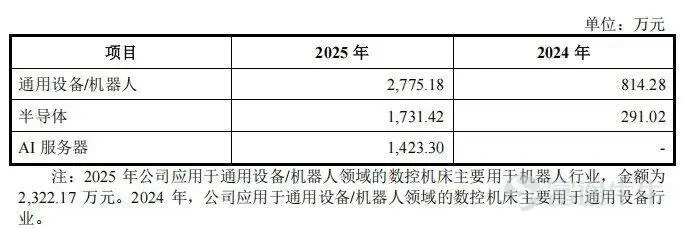
數字雖小,但結構在變化。這些新興領域的客戶不再將國產機牀視爲次優選擇,這一轉變也爲國產高端裝備打開了新的想象空間。
當新興產業需要新的製造範式時,舊的傳動邏輯可能不再是唯一答案。從打破德國海德漢對PWM型數控系統的壟斷,到以全直驅技術重構機牀的物理底層,再到卡位AI與機器人時代的關鍵製造節點,鈳銳鍶的技術路線和產業節奏,正在形成一種更底層的敘事。
而在全球工業母機格局加速重塑的今天,這家企業也在用硬核技術,回答着中國製造能否從跟跑者變成定義者的時代命題。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論