港股迎來修復,哪些方向值得關注?
新消費四姐妹這一年
(本文作者爲 窄播,鈦媒體經授權發佈)
文 | 窄播,作者 | 林 之(香港),監製 | 邵樂樂(上海)
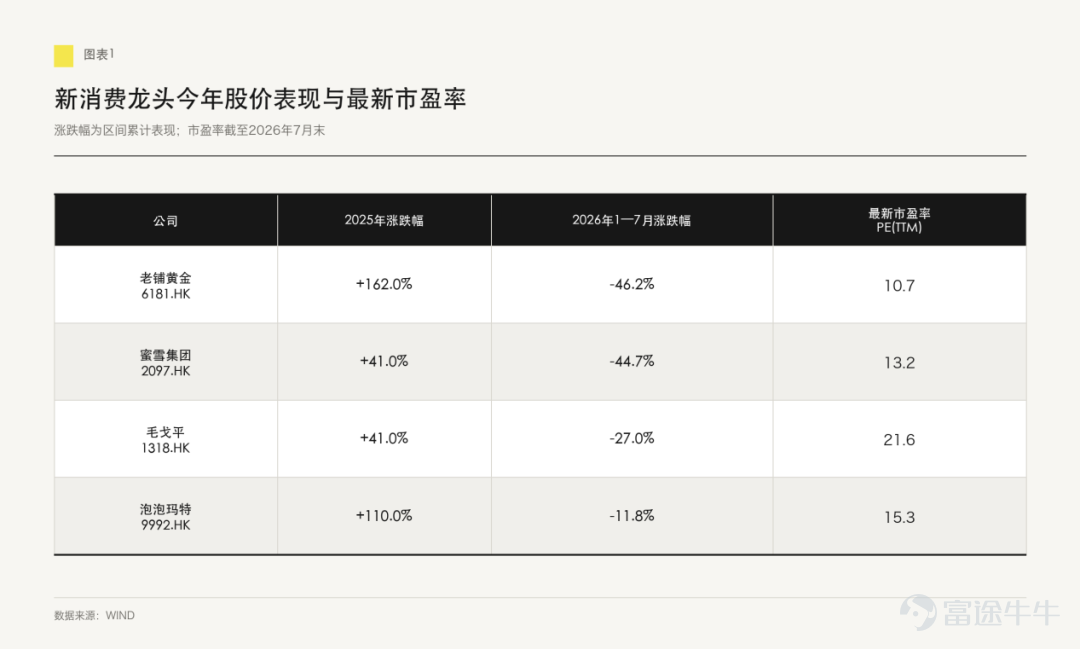
去年還在被資本市場追捧的港股「新消費四姐妹」,今年集體進入估值調整期。2026年1—7月,老鋪黃金、蜜雪集團股價分別回落46.2%、44.7%;毛戈平、泡泡瑪特分別回落27%、11.8%。相比2025年大漲甚至翻倍的行情,市場對它們的定價邏輯正在發生變化。

股價調整的同時,四家公司的業績增速也在從高基數回歸更常態的水平。老鋪黃金率先發布盈利預告:2026年上半年收入預計同比增長60%—66%,淨利潤預計同比增長83%—85%。這樣的增速依然可觀,但較2025年收入增長221%、淨利潤增長230.5%的高增長階段有所放緩。
這並不等於新消費公司的生意突然失速了。儘管相較於自身歷史業績,「新消費四姐妹」今年業績增速已明顯下臺階,但橫向對比看,整體經營表現仍優於多數同業。
企業經營仍有韌性,但股價先調整了。原因並不複雜:去年市場給了它們很高的增長預期,今年則開始看實際業績能否跟上。未來空間仍在,只是需要新的經營數據來支撐。
2025年的高估值,既來自當時的高速增長,也包含市場對品牌、出海和長期成長的期待。今年,這些因素並沒有消失,但市場不再像去年那樣提前給出很高的估值。再加上資金更多流向AI等板塊,幾家公司的股價進入調整期。
宏觀環境上,2026年上半年,全球資金明顯轉向AI硬科技資產,港股前期估值較高的成長板塊普遍承壓。Wind港股可選消費指數和日常消費指數上半年均下跌19%。市場風格的變化放大了新消費板塊的回調。
四家公司的股價軌跡,也反映了各自成長敘事從升溫到降溫的過程。
拉長時間看,四家公司都在2025年迎來股價與估值的階段性高點,又普遍從2025年下半年開始回撤。相似的曲線背後,是資本市場先集中交易成長想象,再等待經營數據驗證。

具體來看,老鋪黃金自2024年6月上市後一路上漲,2025年7月最高達到1065港元,較40.5港元的發行價上漲超過25倍,市盈率一度達到140倍。此後股價持續回落,最新價格較高點下跌逾70%;2026年1—7月累計下跌46.2%,市盈率回落至10.7倍。
泡泡瑪特在2025年迎來LABUBU爆發和海外市場增長,股價一度接近340港元,市盈率超過105倍,全年上漲110%。2025年8月以後股價開始回落,最新價格較高點下跌逾50%;2026年1—7月累計下跌11.8%,市盈率爲15.3倍。
蜜雪集團2025年3月上市後迅速獲得資本市場關注,市盈率一度超過45倍;同年年中見頂後持續回落,2026年1—7月股價下跌44.7%,市盈率降至13.2倍。

毛戈平也經歷了上市後衝高回落的過程。市場曾看好國貨高端彩妝的增長空間,其市盈率一度達到60倍;2026年1—7月股價下跌27%,7月末市盈率爲21.6倍,仍是四家公司中的相對高位。
四家公司的高估值,主要由三重溢價共同支撐。
第一重是業績增長:2025年,老鋪黃金收入和淨利潤分別增長221%、230.5%,泡泡瑪特分別增長184.7%、308.8%。
第二重是階段性紅利:老鋪黃金一定程度上受益於金價上行,泡泡瑪特受益於LABUBU全球爆火和海外低基數增長,蜜雪集團依託IPO情緒溢價、門店網絡高速擴張、出海預期打開估值空間等。
第三重是更遠期的敘事——中國高端奢侈品牌(老鋪黃金)、擁有製造全球流行符號的品牌集團(泡泡瑪特),抑或國貨品牌高端化(毛戈平)。總體來說,前兩重提供現實基礎,第三重則進一步推高企業的想象空間。
進入2026年,支撐高估值的條件發生了變化。公司業績從前兩年的高速增長回到相對平穩的水平,金價、爆款和上市熱度帶來的額外助力也不如前兩年明顯。市場因此開始重新判斷這些公司值多少錢。
外部環境首先改變了資金的配置重心。地緣衝突和海外貨幣政策變化提高了市場對確定性的偏好;與此同時,全球資金更多流向AI產業鏈,港股內部的硬科技板塊表現較強,可選消費、軟件服務、生物醫藥等前期估值較高的板塊則進入估值消化階段。
港股市場上,可供資金選擇的股票也變多了。Wind數據顯示,2026年上半年港交所新股募資超過2080億港元,限售股解禁超過3900億港元;下半年解禁規模預計超過1萬億港元。新股和解禁股份增加後,資金會在更多公司之間做選擇。對估值較高的消費公司來說,市場也會更看重業績能否真正兌現、增長質量是否紮實。
消費基本面則呈現溫和且分化的修復特徵。2026年一、二季度社會消費品零售總額分別同比增長2.4%、0.2%。在這一節奏下,高端黃金飾品、IP潮玩和高端美妝等非必需消費的表現,更依賴細分品類景氣、品牌吸引力和新品供給,而不只是總量消費的變化。
比宏觀變化更值得關注的,是公司自身能不能繼續增長。2024—2025年的高速增長很難年年複製。隨着基數變高、競爭加劇,公司要維持增長,就不能只靠金價、爆款或上市熱度,而要靠產品、品牌和經營效率。
最直接的變化是業績增速回歸常態。以泡泡瑪特爲例,Wind綜合盈利預測顯示,其2026年收入、淨利潤預計分別增長約21%、17%,較2025年的184.7%、308.8%回到更常態的增長區間。增長仍在,但資本市場需要重新判斷:怎樣的增速能夠支撐此前的估值。
與此同時,各公司所處的階段性變量也在變化。金價波動改變了黃金消費節奏;潮玩、茶飲和美妝進入更充分競爭的階段,爆款能否延續、產品能否持續迭代,都成爲新的考題。這輪估值調整並不意味着公司的業務同時轉弱,而是市場開始更重視長期想象與當期兌現之間的匹配度。
總體來說,港股新消費公司的股價變化,不只由公司經營決定,也受到市場資金流向影響:全球資金更多投向AI等方向,港股市場可選擇的資產也在增加;與此同時,這些品牌前期估值較高,行業進入新的階段,金價、爆款和上市熱度帶來的額外助力也不如前兩年明顯。

可以明確的是,新消費公司的核心供應鏈、渠道和海外佈局並未突然失效,四家公司2026年仍預計保持正向增長。
這輪調整更接近一次估值重估:市場開始把階段性紅利與長期能力拆開,要求每家公司用新的經營數據證明自己的成長敘事。
券商判斷之所以分化,也源於同一組張力:謹慎者看到短期增長壓力,樂觀者相信頭部公司的稀缺壁壘。
真正決定下一階段估值的,不再是「新消費」這個共同標籤,而是每家公司能否把過去的偶發紅利轉化爲可持續能力。
泡泡瑪特真正的分歧,不是「LABUBU還能火多久」,而是它究竟是一家受爆款週期約束的IP運營公司,還是已經具備持續創造全球文化符號能力的品牌集團。過去,市場一度將其想象爲類似Supreme的全球潮流品牌:擁有高溢價、強文化身份,並能代表一代流行趨勢。

Labubu在今年的世界盃現場
謹慎機構承認泡泡瑪特已經是中國領先的IP運營公司,但認爲它仍需接受單一IP週期和新品接續能力的檢驗。招商證券5月下旬的研報指出,公司亞太地區銷售偏弱,其中泰國市場面臨高基數壓力;海外門店數量低於市場預期,成本上漲、固定成本較高和渠道組合變化,也可能在短期內壓低盈利能力。
樂觀機構則更看重其全球化和持續孵化IP的能力。中金公司6月仍看好泡泡瑪特的中長期增長,認爲公司目前估值不高,近期的一些新進展可能重新吸引市場關注,中期業績也有改善空間。這一判斷需要由海外市場增長的持續性、新IP孵化效率,以及品類和渠道能否進一步多樣化來驗證。
老鋪黃金面對的是另一組身份判斷:它究竟是黃金珠寶行業中產品、設計、渠道和品牌能力突出的公司,還是已經跨越品類、可以對標國際高奢的中國奢侈品牌?

老鋪黃金會在其各類官方賬號如此定義自己
謹慎機構關注的是金價、客流和高毛利之間的矛盾。招商證券(香港)7月底的研報認爲,隨着金價上漲帶來的追漲和套利需求消退,公司面臨兩難:如果堅持奢侈品定位、維持高毛利並減少折扣,門店客流可能繼續承壓;如果通過降價促銷換取客流,又會侵蝕利潤,並可能損傷品牌定位。
樂觀機構相信,老鋪黃金的門店位置、產品設計、高淨值用戶和品牌文化已經構成難以複製的壁壘。國金證券就看好公司通過門店優化和高淨值客戶精細化運營推動同店增長,並將其視作稀缺的本土高奢黃金標的。接下來需要驗證的,是金價下行環境中的同店銷售、客流與毛利率能否平衡,以及品牌能否真正穿越黃金品類週期。
蜜雪集團需要回答的,是規模優勢能否繼續轉化爲增長。市場並不否認它在下沉市場、供應鏈和加盟體系上的壁壘,分歧在於門店繼續擴張後,單店效率能否保持,海外業務能否真正貢獻利潤。
謹慎機構關注的是,蜜雪的增長變化會停留在短期基數層面,還是進一步涉及更長期的經營效率。華興證券認爲,公司短期還看不到能明顯拉動增長的新因素,因此要重點看下半年的業績,尤其是第四季度能否在去年低基數的基礎上恢復到持平或正增長;如果仍未修復,就需要重新評估門店密度和品牌效率。
樂觀機構則更看重蜜雪在下沉市場、供應鏈、加盟商生態和出海佈局上的綜合優勢。中銀證券認爲,現製茶飲行業進入成長後期後,蜜雪仍有望依靠這些壁壘把握下沉市場和海外擴張機會。下一步的驗證重點,是單店經營效率、加盟商回報,以及海外擴張能否轉化爲穩定利潤。
總體來說,頭部新消費公司仍具獲得成長溢價的基礎,但市場已經從交易共同敘事,轉向逐一驗證經營能力。泡泡瑪特的關鍵是持續孵化IP和推進全球化;老鋪黃金的關鍵是讓高端品牌力穿越金價週期;蜜雪集團的關鍵則是讓規模、供應鏈和海外擴張繼續產生利潤。
經營兌現與長期敘事能否逐步靠攏,將決定它們下一輪的估值空間。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1
1