外賣大戰要結束了?美團Q2盈利超預期
明星股業績解碼 | 中芯國際8月13日發Q2業績!借「半導體風向標」,手把手教你怎麼看
中芯國際同時在港股及科創板上市,也是港股市場最具代表性的晶圓代工公司之一。跟騰訊不同,它的業績表面上沒有那麼多遊戲、廣告、支付等業務可以拆,但對投資者來說,反而多了一套半導體公司特有的「閱讀密碼」:
產能到底滿不滿?晶圓賣得貴不貴?毛利率有沒有改善?公司又要花多少錢繼續擴產?
這些數字,不僅決定中芯國際一季賺多少錢,也反映國內晶圓代工需求和半導體景氣度到底走到哪一步。
所以這篇文章就借中芯國際即將揭盅的Q2成績單,帶大家從零開始,學會怎麼看一家晶圓代工公司的業績。
主營構成:中芯國際的晶圓,到底賣給誰?
讀公司第一步,還是先回答同一個問題:營收從哪裡來?
中芯國際的商業模式核心就是替芯片設計公司「代工做芯片」。
芯片設計公司把設計圖交給晶圓廠,中芯國際負責把芯片真正製造出來,最後按照晶圓數量和價格收錢。
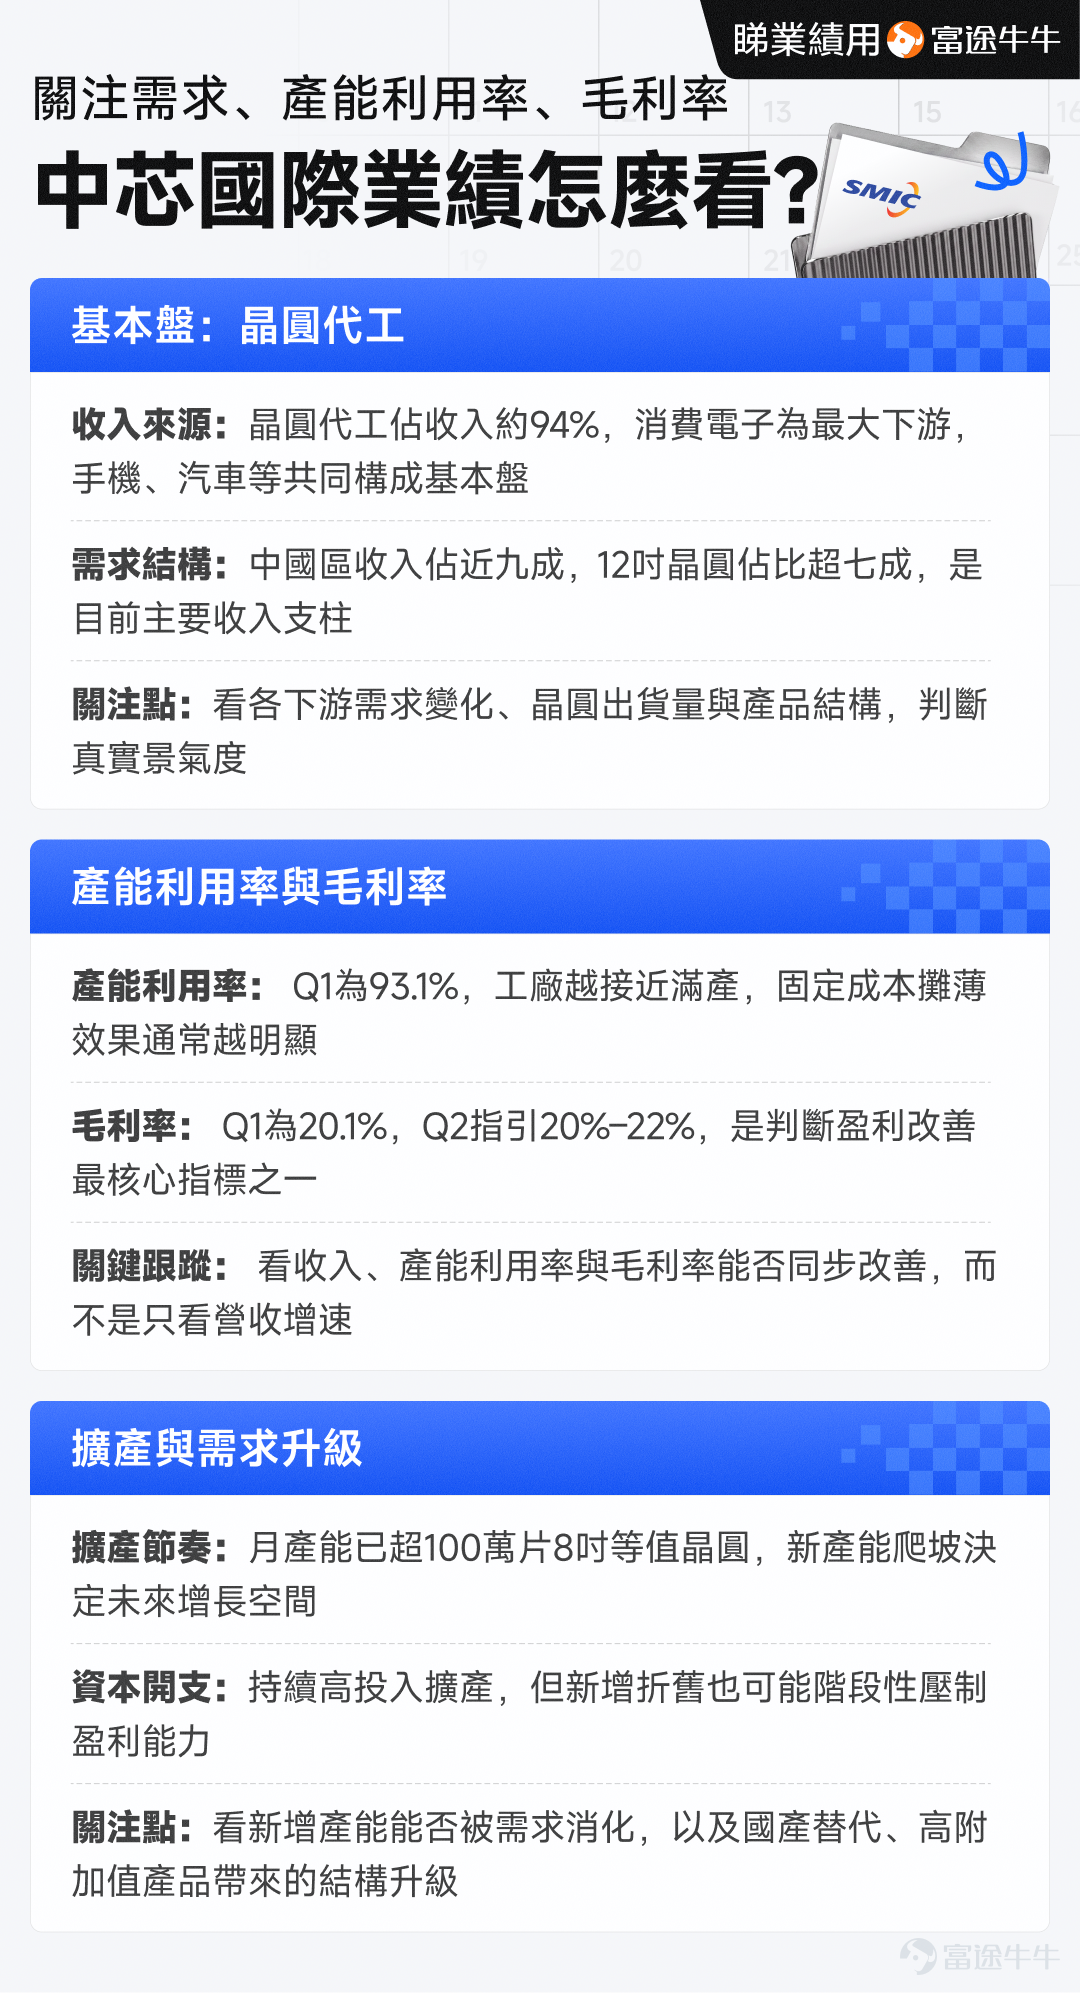
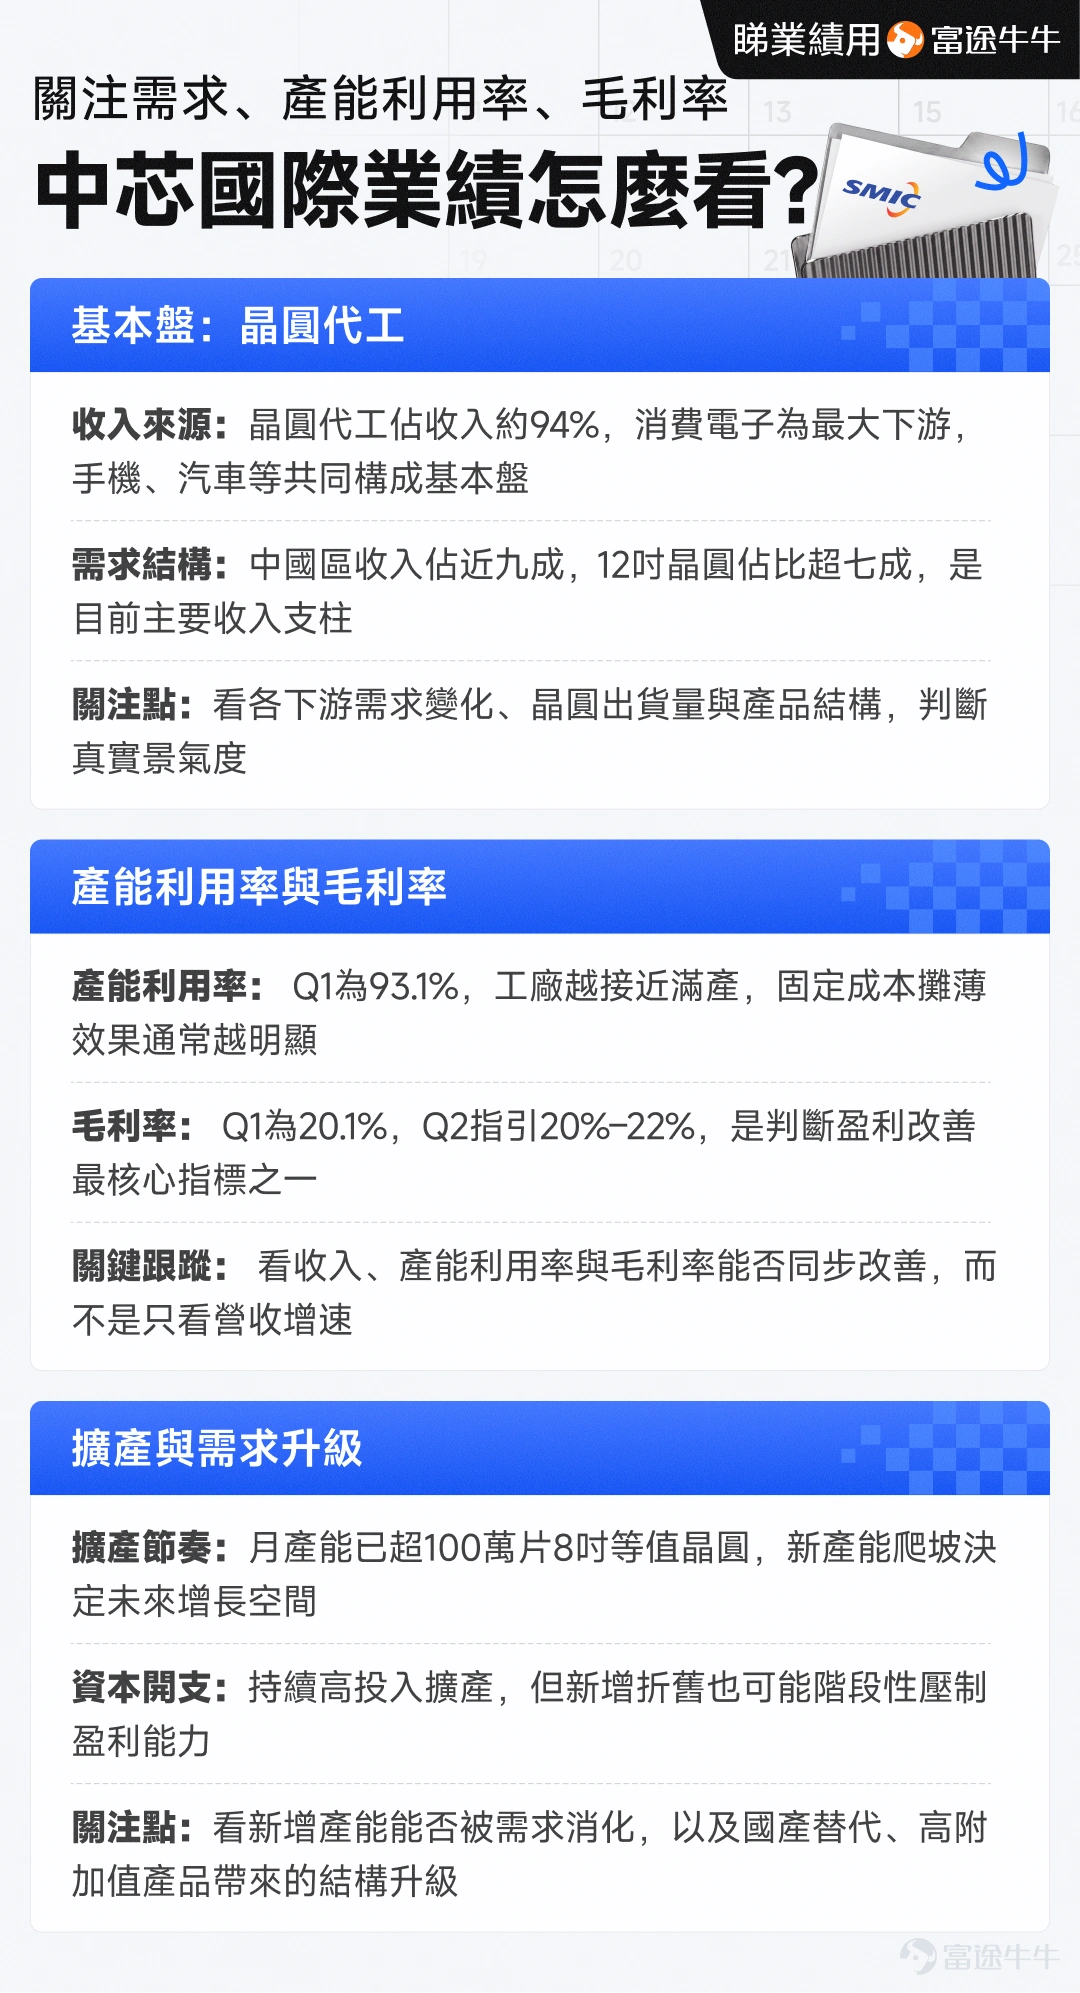
2026年第一季度,中芯國際93.9%的收入來自晶圓代工。按終端應用拆分,消費電子佔46.2%,智能手機佔18.9%,工業及汽車佔14.0%,電腦和平板佔13.6%,連接與物聯網佔7.3%。
也就是說,中芯國際目前最大的需求來源,其實不是單純的手機,而是更廣泛的消費電子。
再按晶圓尺寸拆,2026年第一季度12吋晶圓收入佔76.4%,8吋佔23.6%;按地區拆,中國區收入佔比已達88.9%。
這幾個數字放在一起,就能大概理解中芯國際當前的基本盤:中國市場是絕對主力,12吋晶圓是收入核心,而消費電子仍然是最大的下游需求來源。
看晶圓廠業績,第一個關鍵數字:產能利用率
晶圓廠和普通互聯網公司最大的不同之一,就是:建工廠太貴了。
廠房、光刻機、刻蝕機、薄膜設備買回來,不管今天有沒有訂單,折舊都要照樣計提。
所以對晶圓廠而言,一條生產線如果每天開滿了做芯片,固定成本就能攤到更多晶圓上;如果大量設備閒置,同樣的折舊卻只能由更少的產品承擔,盈利能力自然會下降。
這就是「產能利用率」的重要性。
2026年第一季度,中芯國際產能利用率為93.1%,高於去年同期的89.6%。
新手可以把它簡單理解成:產能利用率越高,通常代表工廠越忙。這次Q2業績,第一個值得找的數字就是:產能利用率能不能重新往95%附近走?
如果收入大增、利用率同步提升,說明需求真的在變強;如果收入增長主要依靠價格或產品組合,而利用率反而下降,背後的含義就完全不同。
第二個關鍵數字:毛利率,比單看收入更重要
對晶圓代工企業來說,收入漲並不等於一定更賺錢。
因為收入大致可以理解為:出貨量 × 晶圓價格。
但最終能留下多少毛利,還受到產能利用率、產品結構、平均售價、折舊成本等多個因素影響。
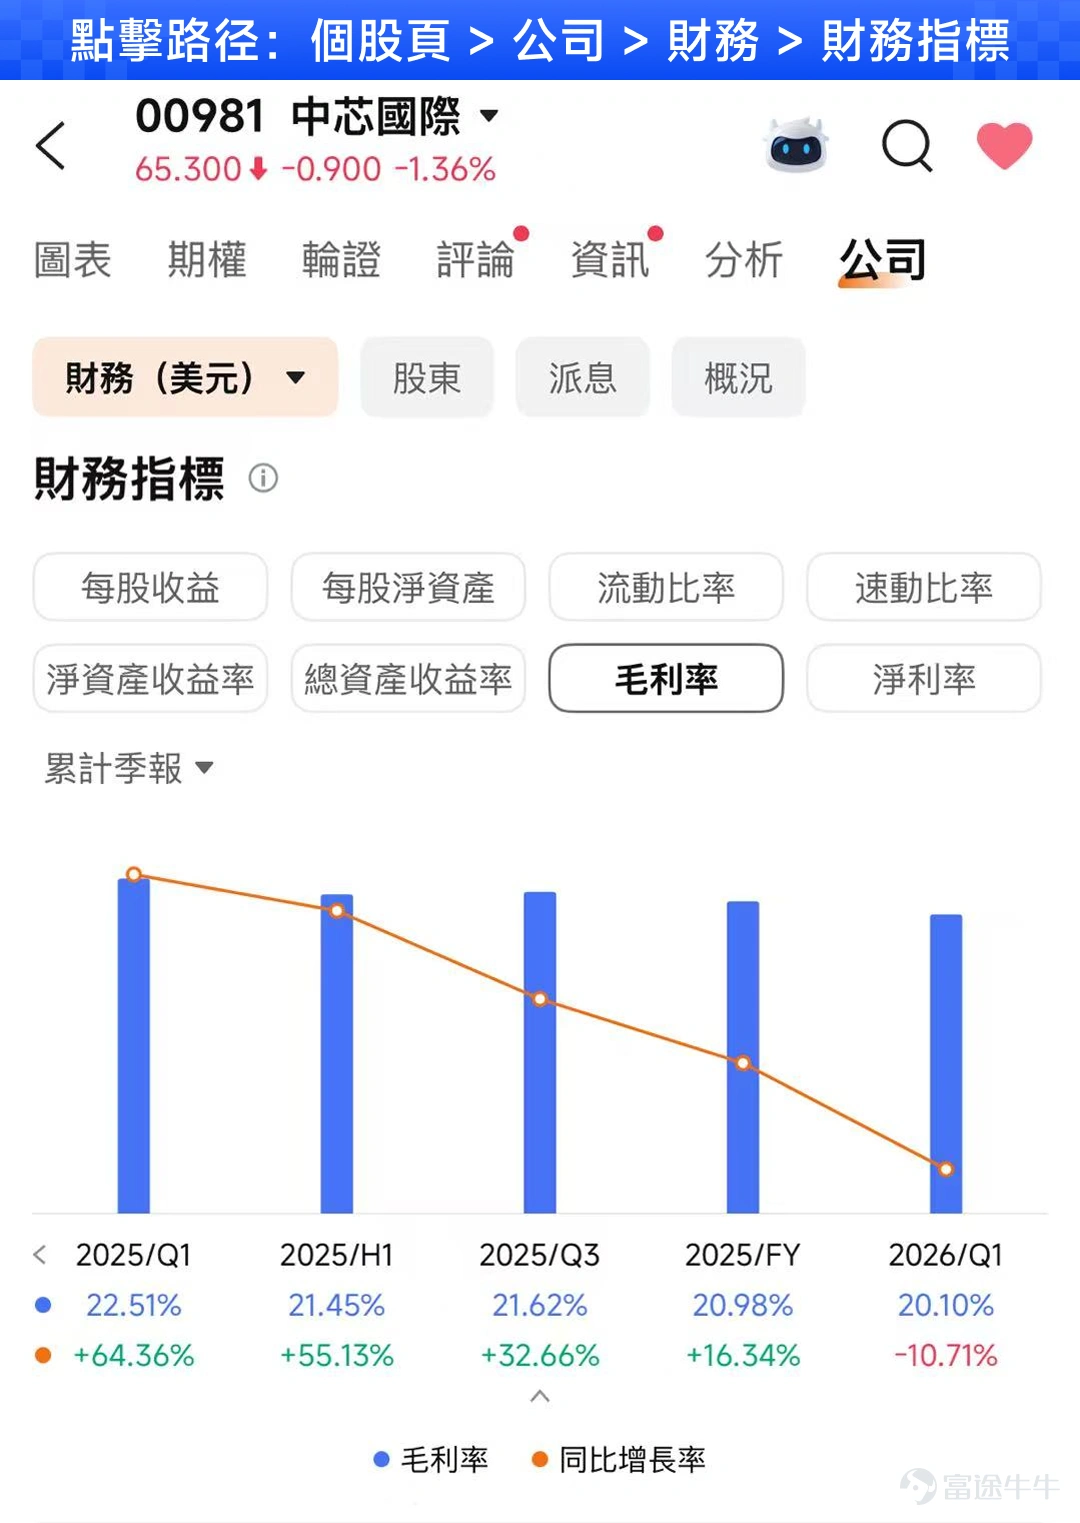
2026年第一季度,中芯國際收入為25.05億美元,同比增長11.5%;毛利率為20.1%,上一季度為19.2%。公司明確表示,當季毛利率環比改善主要來自產品組合變化及平均售價提升。
更重要的是,公司上季已經提前給出了Q2指引:收入預計環比增長14%至16%,毛利率預計為20%至22%。
按照Q1約25.05億美元收入簡單計算,這意味着Q2收入大約應落在28.56億至29.06億美元區間。
所以這次業績公佈後,一個非常簡單的判斷方法就是:先看收入有沒有進公司自己給出的區間,再看毛利率有沒有守住20%至22%。
兩個都達標,才算公司上一季的「承諾」基本兌現。
反過來,如果收入很好、毛利率卻明顯低於預期,那就要追問:是不是折舊增加?產品組合變差?還是價格承壓?
這就是為什麼,看半導體財報不能只盯着最上面的營收。
第三個關鍵數字:資本開支——今天花錢,明天才看到影響
晶圓代工還有一個非常重要、但新手很容易忽略的數字:Capex,資本開支。
建一座晶圓廠需要大量設備投入,所以中芯國際每年都要花很多錢擴產。
2026年第一季度,中芯國際資本開支約15.63億美元,上一季度則約為24.08億美元。
更重要的是理解背後的財務邏輯:今天買設備,是現金先花出去;設備投入使用後,未來很多年再逐步形成折舊成本。
所以晶圓廠經常會出現一個看似矛盾的狀態:需求很好、收入在增長、公司也在瘋狂擴產,但新產能投產之後折舊同步增加,反而暫時壓住了毛利率。
這也是為什麼中芯國際的業績不能只看「今年賺多少」,還得看:今天投入多少錢,未來能換來多少有效產能和收入。
財務預期:除了「一致預期」,中芯國際還要多看一個「公司指引」
業績好壞不能只看絕對數字,要看實際數字 vs 市場預期。目前市場一直預期顯示2026年Q2營收約為28.24億美元。
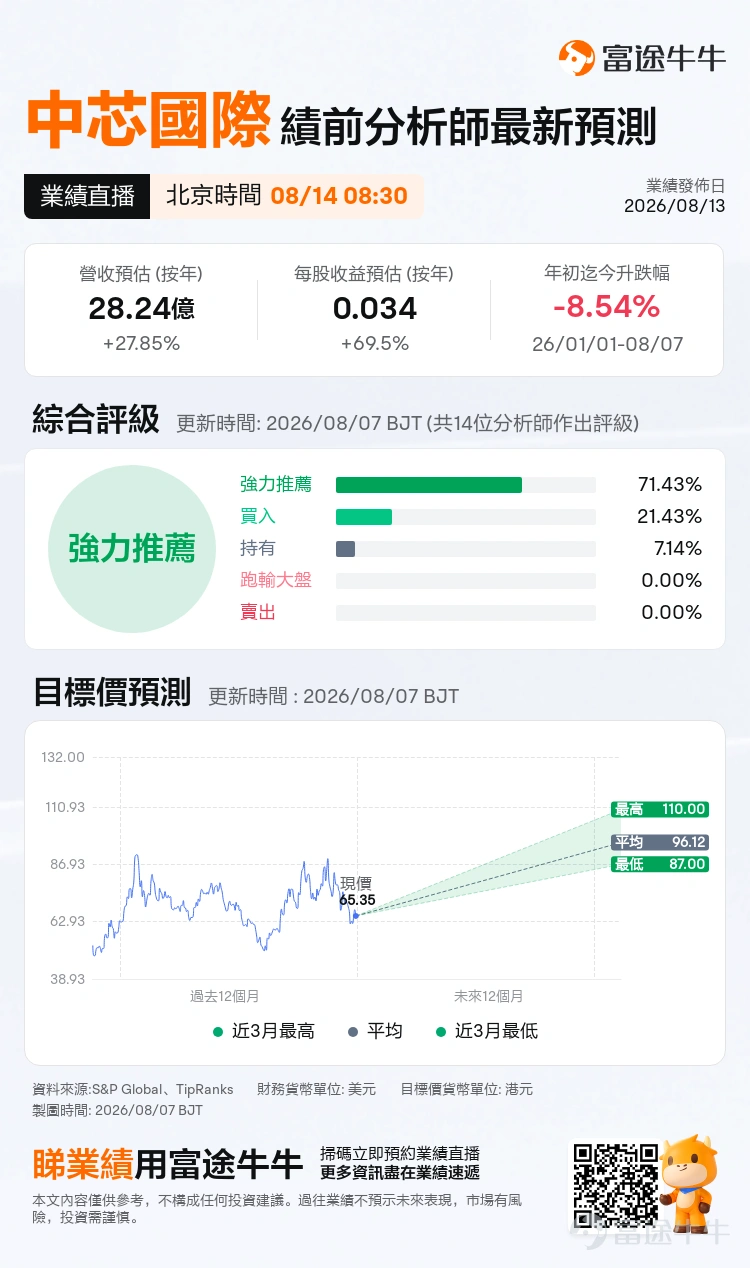
但這裡出現了一個非常適合新手學習的地方:公司自己上一季度給出的Q2收入指引是環比增長14%至16%,對應約28.56億至29.06億美元。也就是說,市場一致預期相比公司指引略低。
而對中芯國際來說,還有一個數據可能更加重要:Q3新指引。
因為股價交易的是未來。Q2收入再漂亮,如果管理層突然告訴市場Q3需求轉弱、利用率下降或者毛利率承壓,市場照樣可能不買單。
反過來,當季盈利一般,但如果新指引明顯上修,股價也可能提前交易下一階段改善。
這就是業績季最需要理解的一件事:財報是過去式,符合預期大概率有個保底的成績,但對未來的指引才是市場真正看重的。
中芯國際這份業績,其實就是非常好的「半導體財報入門教材」:拆主營看需求流向,產能利用率看工廠忙不忙,毛利率看盈利質量,Capex看未來產能,再用市場預期和公司指引判斷到底是Beat還是Miss。
把這套方法練熟,以後再看華虹半導體、台積電,甚至其他重資產半導體公司的業績,都會容易很多。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論(1)
發表評論
6
16