聚焦明日凌晨2點!聯儲局會加息or按兵不動?
7月非農數據爆冷🥶,對市場有衝擊嗎?
一、非農數據報告核心
8月7日,美國勞工統計局公佈7月非農就業報告。數據整體呈現罕見的"一冷一熱"分化格局,就業人數意外轉負,遠超市場最悲觀的預期。

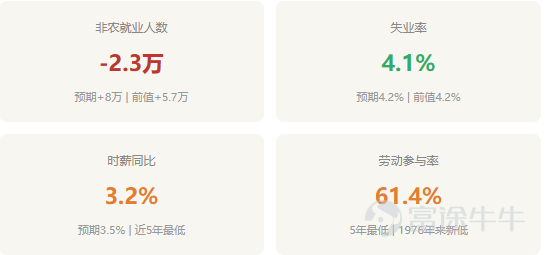
7月非農就業人數減少2.3萬人,遠低於市場預期+8萬人,爲今年首次月度負增長。5月和6月數據合計下修10.3萬人(5月12.9萬→6.3萬,6月5.7萬→2.0萬),表明勞動力市場走弱早於表面數據。失業率雖降至4.1%,但實因26.4萬人退出勞動力市場,勞動參與率跌至61.4%創1976年來新低,並非就業改善。時薪同比3.2%爲近5年最低,已跑不贏通脹。行業上,地方政府教育減少5萬、零售減少1.9萬、金融減少1.4萬,僅醫療保健新增2.2萬。
二、美股市場反應
三大指數集體收漲並創4月中旬以來最大單週漲幅:納指+1.30%,標普500+0.62%(創歷史收盤新高),道指+0.28%。
光通信板塊領漲,存儲和半導體普漲。

美元指數下跌,黃金和白銀上漲,美債收益率下行。

三、聯儲局加息預期變化
CME數據顯示9月加息25點子概率從55%驟降至44%,維持不變概率升至56%。12月預期加息幅度從32點子降至28點子,首次100%加息時點從10月推遲至12月。
四、機構預測分歧
高盛(偏鴿):通脹數據重要性已超就業,今年或不再加息,油價年內或回落至70美元以下,AI生產率提升將緩解長期通脹,建議"繼續持倉"。美銀(偏鷹):維持9月起累計加息75點子預測,7月CPI是更關鍵信號。克利夫蘭聯儲哈馬克(鷹派):當前利率未實質限制經濟,需多次加息推動通脹回落。牛津經濟研究院(中性):就業下滑主要受政府季節性擾動,非衰退信號。
五、未來趨勢預測
從短期來看,本週7月CPI數據爲核心博弈節點,通脹延續回落則股市繼續收益,超預期上行則短期面臨回調壓力。
中期看9月FOMC會議,若9月維持利率不變,美股短期受益於鴿派確認,但需要關注通脹走勢;若9月加息25點子,科技股估值面臨回調壓力,但經濟韌性可能限制跌幅。
對於中長期而言,則有三大主線:一、通脹是否真正降溫,6月通脹放緩究竟是偶發還是趨勢性下行的開端,將決定聯儲局下一步行動。若通脹持續回落,加息預期消退,風險資產將獲得更多支撐;二、AI生產率提升能否緩解通脹,AI基礎設施建設短期消耗大量資本和能源,可能帶來通脹壓力。但隨着基礎設施逐漸建成,AI帶來的生產率提升最終可能幫助企業在不顯著提高成本的情況下創造更多產出,成爲經濟結構性支撐;三、經濟韌性與企業盈利,亞特蘭大聯儲GDPNow三季度GDP預測已從5.0%上調至5.8%。儘管經歷高利率、中東衝突、能源價格上漲等衝擊,美國經濟基礎名義增長依然表現出較強承受能力。企業盈利實力仍是市場中長期基礎支撐。
六、總結
弱非農催化減息預期,美股短期獲得修復窗口,但中長期並非單邊上漲行情,後續走勢取決於通脹數據、地緣局勢及聯儲局9月政策抉擇。機構鷹鴿分歧明顯,市場方向尚未明朗。
內容聲明:個人觀點僅供參考
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
4