聚焦今夜凌晨2點!聯儲局會加息or按兵不動?
七月非農負增長 短期加息風險明顯緩解,通膨仍是關鍵
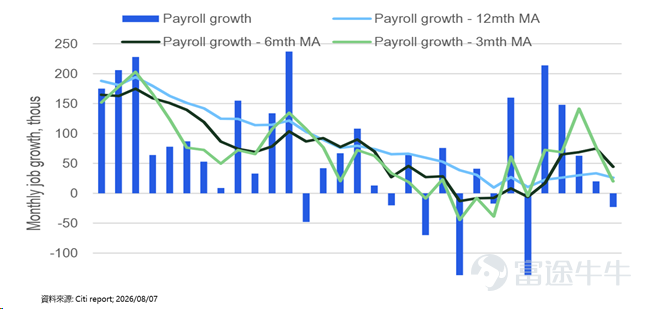
上週五(8/7)美國公佈7月非農就業數據,新增就業減少2.3萬人,遠低於預期,且5月與6月合計下修10.3萬。近三個月平均新增就業僅約2萬人。時薪環比僅增0.1%,同比從3.4%降至3.15%,顯示薪資增長動能持續放緩。失業率雖下降至4.1%,但主因勞動參與率下滑。
分析: 就業走弱緩解近端加息壓力,但通膨才是真正焦點
從結構來看,這次非農疲弱並非全面性惡化:
– 疲弱主要集中在地方政府教育服務(-5萬,部分受季節性因素影響)與休閒酒店業(-4萬,可能受高油價壓抑旅行需求)。
– 民間就業實際增加3萬人,建築業(+2.2萬)、專業商業服務(+1.8萬)與醫療保健(+2.2萬)仍維持正增長。
– 失業率下降主要來自勞動供給減少,較符合「勞動供給衝擊」的特徵,而非需求大幅崩壞。
其中,時薪數據是最明確的偏鴿訊號。薪資增速進一步放緩,顯示即使勞動供給受到制約,目前也尚未轉化成明顯的成本推動型通膨壓力。這進一步降低了聯儲近端加息的緊迫性。加上:
– 9月前僅剩一次就業數據,除非出現大幅上修,否則很難支撐聯儲在就業平均僅2萬人的背景下恢復加息。
– 10月會議恰逢美國中期選舉前一週,政治壓力下加息難度更高。因此,市場原先定價較高的「10月前加息」路徑,可能性明顯下降,最可能的加息時點已後移至12月的可能性上升。
不過,真正的關鍵仍在通膨。聯儲局目前更關注的是物價而非就業,本週(08/12)即將公佈的7月消費者物價指數(CPI),才是決定政策路徑的核心變量。

每月就業新增人數,單位:千人
投資策略看法:— 用短久期策略爲共同框架 有效框住利率風險
在利率路徑不確定性較高的環境下,配置上繼續以短久期策略作爲共同框架,有效框住利率風險:
– 核心:維持貨幣基金與短久期高質量投資級債券策略,鎖定相對明確的收益率,同時降低利率波動衝擊。
– 信用端:延續信用選券思路——透過選擇70%以上高質量IG與短久期資產作爲防守端;其他在風險可控前提下,適度延伸至信用體質仍佳、且利差仍有收斂空間的部位作爲進取端(尤其是亞洲優質信用),以提升組合性價比。
– 避免:過度拉長久期(降低利率風險)或集中暴露於高估值成長型資產(例如AI近期波動加劇)。
免責聲明
除非另有說明,本文件所載的所有信息均截至文件發佈日期。
上述內容僅供參考之用,並旨在供泰康資產管理(香港)有限公司(「泰康香港 」)客戶作一般閱覽之用,而並非考慮任何某特定收取者的特定投資目標、財務狀況或任何特別需要,亦不應構成買賣任何投資產品的意見或要約或招攬。
編備本文件所用的任何研究或分析乃由泰康香港爲自身用途及目的而獲取,並來自於本文件日期認爲可信的來源,惟概不就源自第三方的數據的準確性或完整性作出任何聲明或保證。
有關未來事件或表現的任何預測或其他前瞻性陳述未必具有指示性,而且可能與實際事件或結果有別。任何意見、估計或預測可在無事先警告的情況下隨時變更。泰康香港不對因使用本文件而引致的損失而負任何責任。
本文件之觀點、推薦、建議和意見均不一定反映泰康香港的立場,亦可在沒有提供通知的情況下隨時更改,泰康香港亦無責任提供任何有關資料或意見之更新。
未獲泰康香港的事先書面批准,不得複製、分派或傳送本文件與任何人。本文件及其所載數據亦不得在任何禁止作出分派及刊發的司法管轄區分派及刊發。如果閣下並非本文件之指定收件人,請勿繼續閱讀本文件並應實時將之銷燬。
投資涉及風險。往績並非預測日後業績表現的指標。
本文件由泰康香港發佈,並未經證券及期貨事務監察委員會審閱。閣下於決定投資之前,應諮詢閣下的投資顧問。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
9