13F機構持倉大公開!「聰明錢」在買什麼?
跟著大佬學投資 | 「現金大山」鬆動!伯克希爾開始花錢了:回購自己,重注谷歌
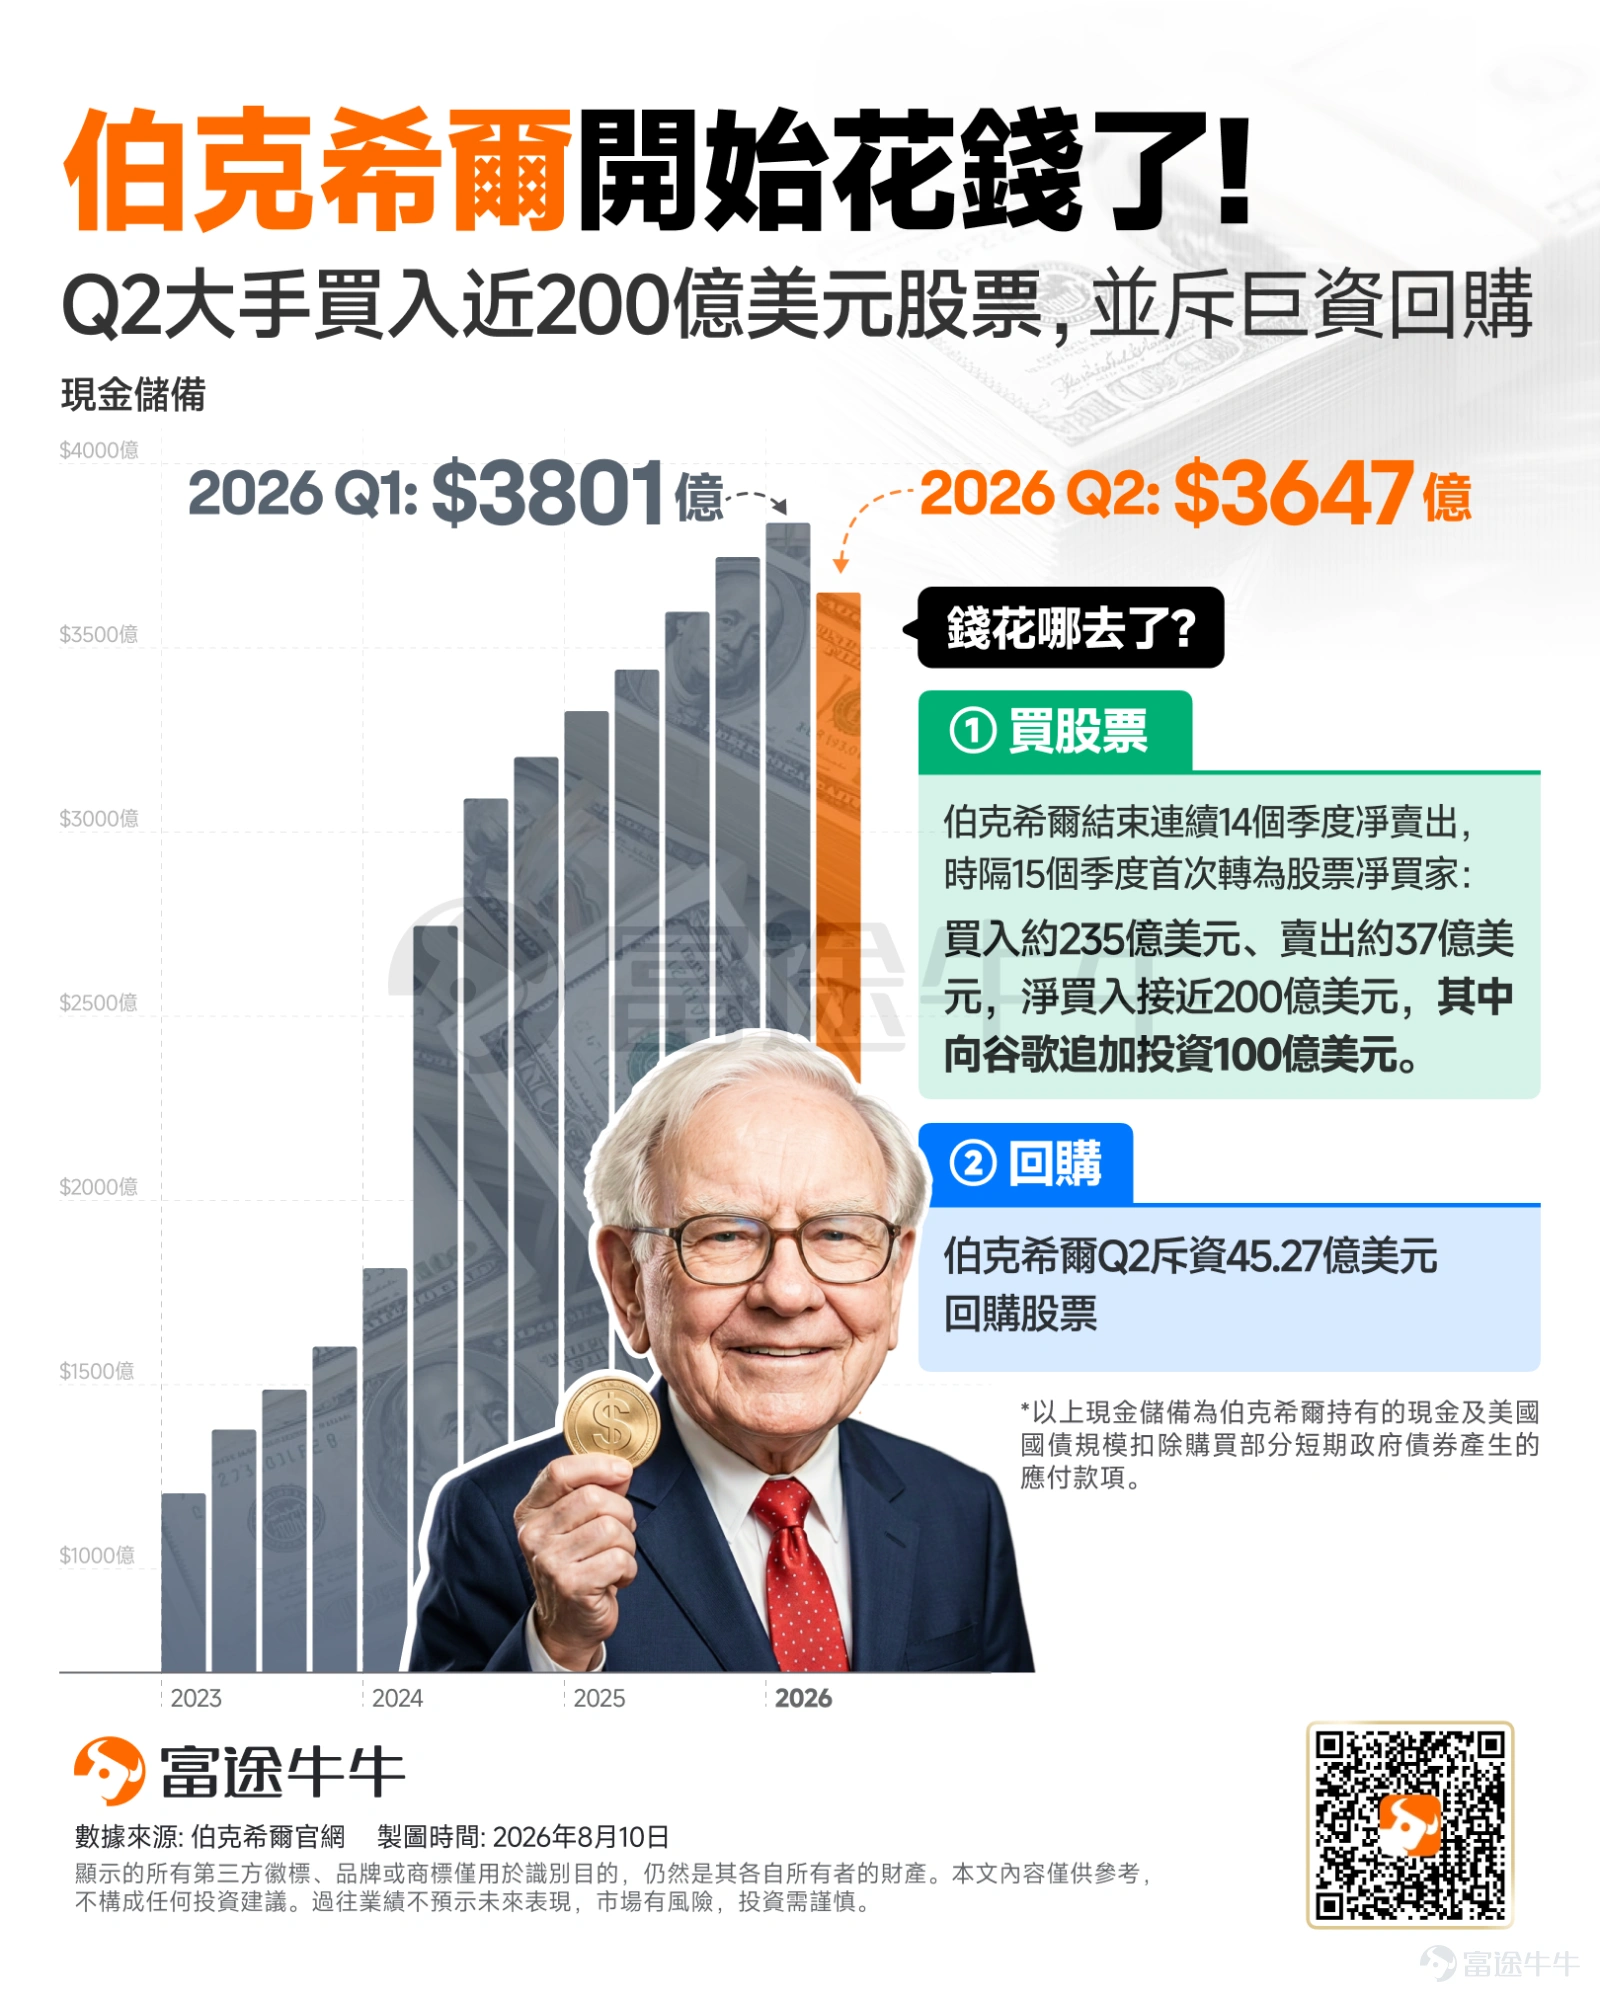
從2022年四季度至2026年一季度, $伯克希爾-A (BRK.A.US)$ 連續14個季度成為股票凈賣家,累計凈賣出約1950億美元。伴隨蘋果、美國銀行等重倉股持續被減持,公司現金儲備(現金及短期美債)一度逼近4000億美元,創下歷史紀錄。
市場一直在猜:伯克希爾遲遲不出手,究竟是在等待更好的價格,還是對美股整體估值缺乏信心?但最新業績終于給出了變化——這座現金大山,開始松動了。
--
--
--
先買自己:回購規模創2021年以來新高
伯克希爾二季度斥資約45億美元回購自家股票,遠高于一季度的2.35億美元,上半年累計回購約48億美元,創下2021年以來最大單季回購規模。
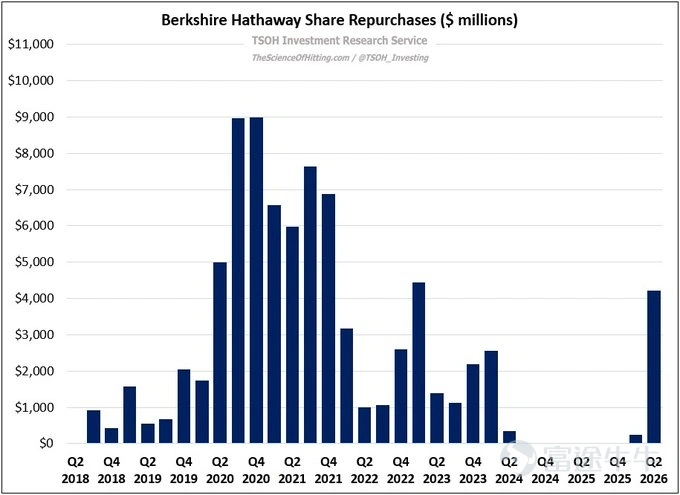
從節奏看,管理層的態度也在逐步轉變:4月沒有回購,5月開始出手,6月明顯加速。僅6月份,伯克希爾就回購約714萬股B股,平均價格約487.98美元;同時回購413股A股,平均價格約73.38萬美元。
這比買入其他公司更能說明問題。按照伯克希爾的回購規則,只有當CEO與董事長商議后,認為股價低于保守估計的內在價值時,公司才會回購。因此,二季度回購突然提速,意味著阿貝爾和巴菲特至少形成了一個共識:伯克希爾自身的股價已經重新具備吸引力。
再買股票:結束連續14個季度凈賣出
變化并不只發生在回購層面。
二季度,伯克希爾買入約235億美元上市股票,同時賣出約37億美元,凈買入接近200億美元,正式結束連續14個季度凈賣出的紀錄。
截至6月底,伯克希爾持有的現金及美國國債規模為3647億美元(已扣除購買部分短期政府債券產生的應付款項),較三個月前下降4%。這是該公司四年來首次出現季度現金規模環比下降。
除了上市股票,伯克希爾二季度還斥資68億美元收購了住宅建筑商Taylor Morrison。不過,該交易直到7月才完成,因此并未計入二季度財務數據。
股票凈買入、回購自身股份、收購實體企業同時發生,說明格雷格·阿貝爾開始更積極地使用巴菲特時代積累的巨額現金。
但問題在于:伯克希爾究竟買了什么?
近200億美元凈買入,至少一半流向谷歌
如果把二季度近200億美元的股票凈買入拆開,會發現這并不是一次分散的「美股掃貨」。
其中最明確的一筆,是伯克希爾在6月通過定向私募,斥資100億美元認購谷歌新發行的普通股。
這筆融資主要用于支持谷歌擴大AI基礎設施和全球算力投入。與巴菲特過去危機時期獲得的優先股、高股息和認股權證不同,伯克希爾這次買入的是普通股,沒有優先清償權,也沒有附帶認股權證。
伯克希爾此次100億美元私募以谷歌當天收盤價376美元為基準,其中50億美元A類普通股 $谷歌-A (GOOGL.US)$ 享有約6%的折扣,50億美元C類普通股 $谷歌-C (GOOG.US)$ 則以348.20美元定價,折扣幅度接近8%。換言之,伯克希爾并沒有獲得特別夸張的價格優惠,更多是在接近市場價格的位置,直接押注谷歌的長期價值。
僅這一筆交易,就占二季度股票凈買入額的一半左右。考慮到伯克希爾此前已經在公開市場建立谷歌倉位,且二季度末谷歌首次進入其前五大持倉,實際流向谷歌的資金占比可能更高,不過具體變化仍有待后續持倉文件確認。
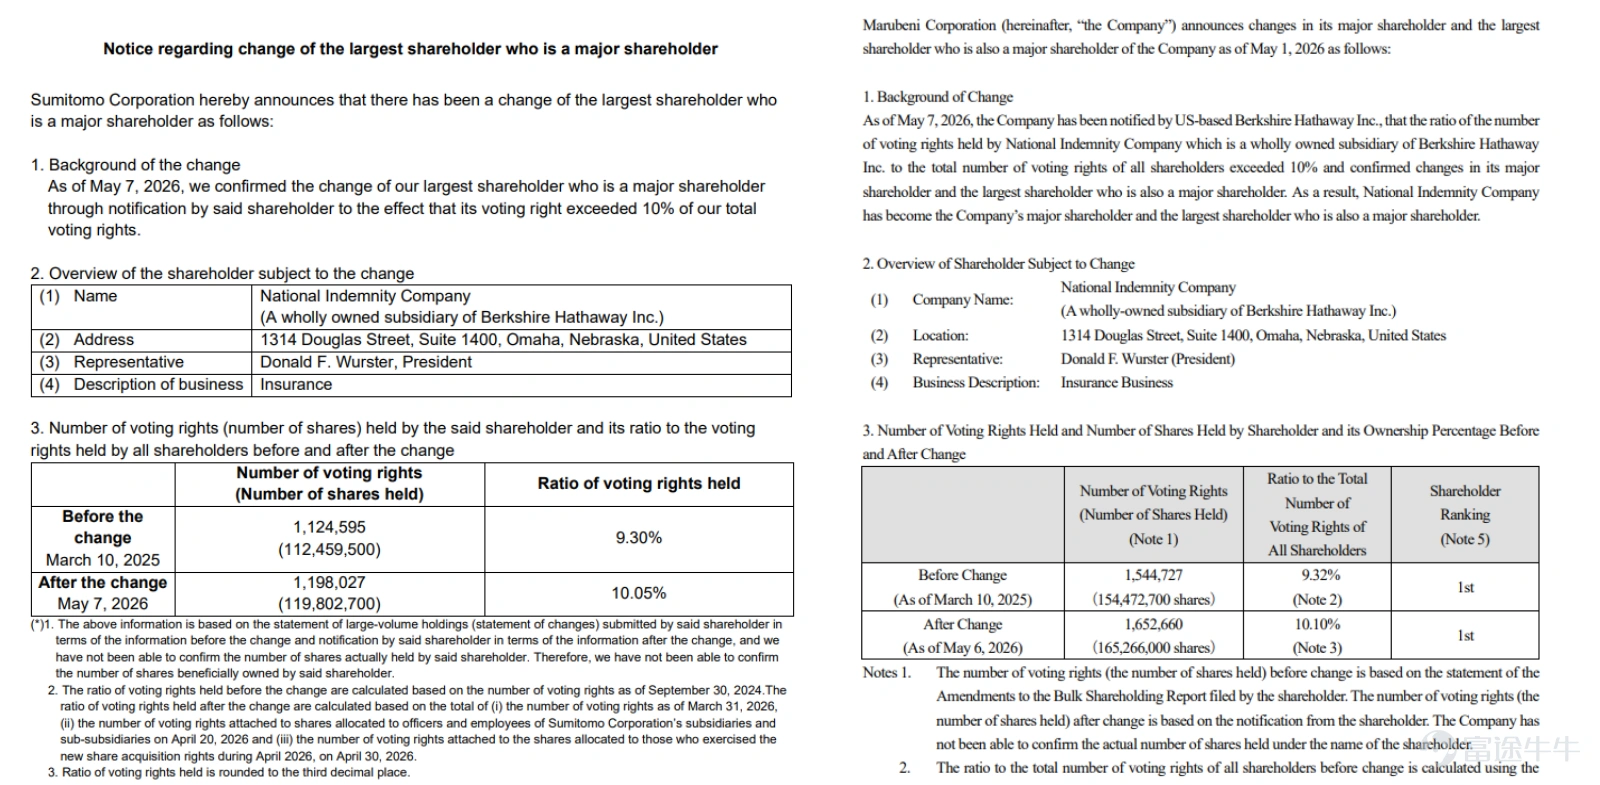
此外,伯克希爾還繼續增持部分日本商社。因此,二季度真實的資金路徑更接近:回購伯克希爾自身股票+集中加倉谷歌+繼續擴大日本資產敞口。
不是全面看多,而是從「只囤現金」轉向「選擇性出手」
因此,不能簡單把伯克希爾結束凈賣出,理解成阿貝爾已經開始全面看多美股。
首先,伯克希爾仍然持有超過3600億美元現金及短期美債,二季度近200億美元的股票凈買入只相當于其現金儲備的約5%。現金仍然是資產配置中的絕對核心。
其次,新增資金高度集中,沒有明顯流向高估值、高波動的題材股。伯克希爾選擇的是自身股票、谷歌以及日本商社,背后的共同點仍然是強現金流、明確的競爭壁壘、長期資本回報能力,以及管理層可以接受的買入價格。
尤其是谷歌這筆交易,說明伯克希爾并不排斥科技股和AI,但它需要的不是單純的AI故事,而是成熟商業模式產生的現金流,能夠為巨額AI資本開支提供支撐。
所以,二季度最重要的信號并不是「巴菲特開始抄底」,而是:伯克希爾已經從全面囤積現金,轉向在少數高確定性資產上集中使用現金。
這既不是對美股整體估值的全面認可,也不是從防守徹底切換到進攻,而是當優質資產的預期回報重新超過現金時,開始有選擇地落子。
現金大山確實開始松動了,但伯克希爾買的不是整個市場,而是少數它真正看得懂、算得過賬的資產。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(18)
發表評論
33
77