蘋果亞馬遜業績冰火兩重天,你看好哪家?
華爾街偏愛的微軟也是「無底洞」?
作者 | 丁卯
編輯 | 張帆
近期,北美科技四巨頭接連發布了最新一季的業績。
相較過往,本財季市場對於「AI算力無底洞」的擔憂達到了頂點。華爾街開始以一種近乎嚴苛的眼光,重新審視各大巨頭的AI變現能力和基本面表現。
微軟則成爲了這場效率大考中的最大贏家。在其他巨頭因巨額資本開支侵蝕自由現金流引發市場擔憂之下,本季度微軟的資本開支預期卻出現了150億美元的縮減,激發了市場的樂觀情緒。
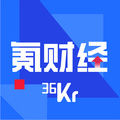
受此提振,業績公佈次日,微軟股價暴漲15.51%,創下單日市值增長的歷史紀錄。隨後三個交易日內股價更是持續走高,累計漲幅超過25%,短短几天內市值就激增近萬億美元。
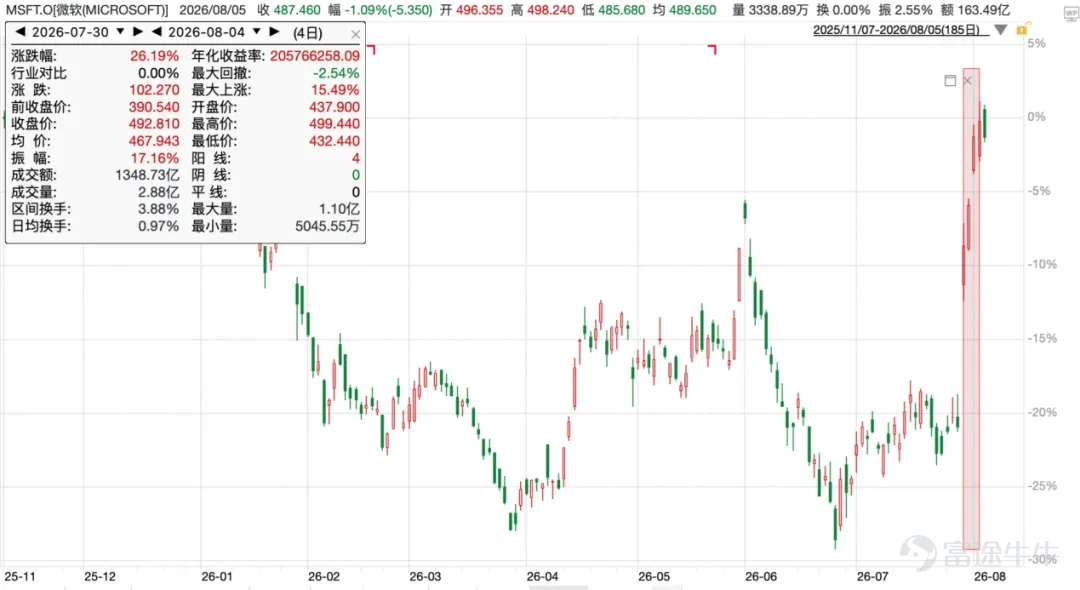
圖:業績後微軟股價表現 數據來源:wind,36氪整理
那麼,微軟資本開支預期下滑的原因是什麼?華爾街爲何更偏愛微軟?
微軟急剎車了?
本季度,微軟業績最受關注的焦點,是其宣佈自下季度起,將數據中心和辦公樓的預計使用年限從15年延長至25年,基於年限變更,大量數據中心和辦公樓將從融資租賃重新分類爲經營租賃,導致其2026自然年的資本開支預期從約1900億美元下調至1750億美元。
在全市場高度焦慮算力軍備賽侵蝕自由現金流表現的當下,微軟數據的下行,無疑改善了投資者的悲觀預期。
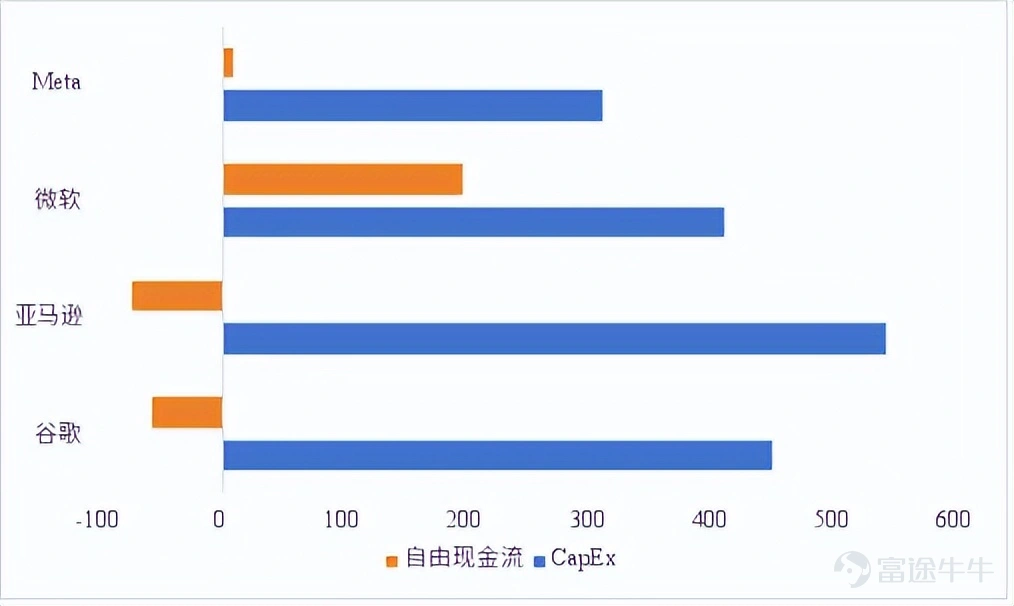
圖:北美四巨頭資本開支和自由現金流對比 數據來源:wind,36氪整理
部分投資者認爲,會計估計年限的延長,意味着未來AI算力基礎設施的整體使用壽命會變長,從而有望降低未來資本開支的剛性需求,有利於後續公司現金流的穩定和基本面的優化。
但事實真的如此嗎?
在業績後的電話會中,微軟披露了其資本開支的具體流向,其中三分之二都流入了CPU、GPU、服務器、高速網絡設備等短壽命的算力核心資產。
但本次業績中的會計估計變更,針對的是辦公樓和數據中心這類長壽命資產。微軟此前設定的15年使用年限,在行業內本身就偏於保守,此次變更更多是在向行業平均水平看齊。
這就形成了一個AI基建的財務悖論,承載、配套算力設施的辦公樓、數據中心、冷卻系統越用越久,但作爲算力核心的芯片迭代週期卻不斷縮短,而決定巨頭資本開支強度的恰恰是壽命最短的芯片部分。
而在科技巨頭們激烈的博弈下,爲了追求極致的模型性能與算力優勢,現階段任何一家巨頭都不大可能放緩GPU等芯片資產的迭代與淘汰速度。這意味着,只要囚徒困境仍未打破,巨頭的資本開支力度大概率就不會迎來縮減。
換言之,微軟此舉並非主動踩下了AI投資的急剎車,而是通過一場「會計魔術」在賬面上稀釋了折舊,以此來對沖大規模購買芯片給現金流帶來的衝擊。而這也成了其不降低算力擴張前提下,安撫市場恐慌情緒的最佳「財務防彈衣」。
事實上,此次會計估計的變更,不僅不能改善微軟未來現金流的預期,反而會在一定程度上壓制其賬面表現。
底層邏輯在於,融資租賃口徑下,租金被拆分爲本金和利息。利息部分計入經營現金流,而佔大頭的本金則作爲籌資活動現金流,並不會對企業自由現金流產生影響。因此,原口徑下,經營現金流流出金額較小,賬面自由現金流金額會相對更高。
但經營租賃下,整個租賃期內的常規租金必須全額計入經營現金流的流出,反而加劇了未來微軟自由現金流的賬面壓力。
當然,儘管這次調整不意味着微軟會縮減資本開支力度,但不可否認的是,其會在其他報表維度給微軟帶來溢出效應:
一是,融資租賃的折舊和利息呈現「前高後低」的特徵,而經營租賃採用直線法,隨着兩者的切換,相當於微軟租賃前期的費用流出更爲平穩,有助於平滑並優化其中短期的營業利潤率;
二是,在數據中心架構迭代極快的當下,算力資產面臨極高的減值風險。轉爲經營租賃後,相當於微軟並不擁有所有權,所以無需承擔潛在的折舊和減值壓力,增強了業績的長期穩定性;
三是,經營租賃下,微軟能夠以更輕的資產規模撬動龐大算力,優化了公司整體的資產週轉率及總資產回報率等核心效率指標。
華爾街爲什麼更看好微軟?
那麼,華爾街爲什麼偏愛微軟呢?
事實上,相比於過去兩年單純拼算力、拼模型的早期激進階段,本季度一個明顯的變化是,華爾街對雲巨頭業績質量的關注度提升了。這本質上是要驗證一個核心問題:巨頭們燒出去的千億資本開支,究竟何時、能以何種斜率轉化增量利潤?
而當下來看,微軟的AI變現邏輯要顯著優於競爭對手。從最新一季度的財務數據看,微軟Azure及其他雲服務收入(固定匯率口徑)大漲43%;應用端,包含Office 365商業版、Copilot等在內的「生產力與業務流程」部門營收同比增長14%,Microsoft 365 Copilot付費席位突破3000萬,實現季度內的翻倍增長。更重要的是,其收費模式從單一席位訂閱擴展爲席位訂閱+使用量收費,這意味着未來Copilot的增長或將由席位費和客單價提升共同驅動。
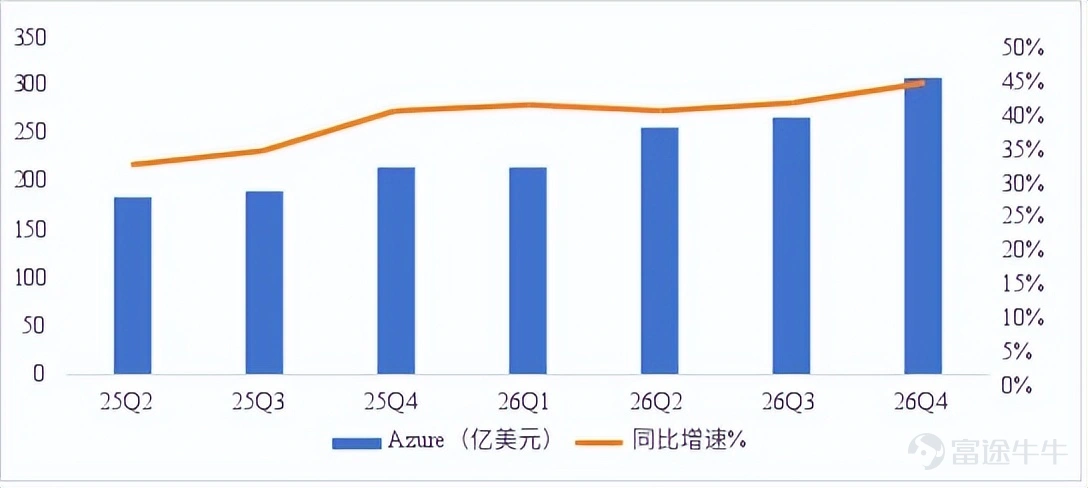
圖:微軟Azure營收和增速 數據來源:wind,36氪整理
從未來鎖單看,本季微軟的商業剩餘履約義務(cRPO)同比暴漲84%,達到了6780億美元。巨額的訂單儲備大幅提升了公司未來的業績可見度。
微軟之所以在AI變現邏輯上更順暢,首要原因在於其典型的To B模式具備天然的成本和場景優勢。2B模式下,微軟擁有龐大體量的長期合同存量,可以通過在既有產品中「附加AI模塊」的形式實現產品升級和客單價提升,而無需經歷大規模AI引流、洗客和激烈的獲客競爭。且相比於個人的嚐鮮需求,企業對AI的需求在於生產力提效,所以付費意願更高、留存更好。
除此之外,更重要的是,在巨頭仍在爭奪AI流量入口的背景下,微軟卻打通了上層軟件與下層雲算力服務的閉環。這點之所以關鍵,是因爲這相當於微軟的雲增長不再單純依賴於基建擴張驅動的規模提振,應用端變現路徑的打開,在一定程度上增強了整體的資產回報率。
在前臺,微軟在存量Office辦公生態嵌入Copilot,不改變用戶使用習慣的前提下,實現了AI技術在軟件應用層的滲透。這部分高毛利的SaaS席位費,爲微軟提供了極爲豐厚且穩定的年度經常性收入(ARR)。
在後台,當使用者調用Copilot進行文檔總結、數據分析,或者開發者使用GitHub Copilot編寫代碼時,每一次交互、數據的託管和讀取,都會沉澱在Azure智能雲的服務器鏈條上,轉化爲Azure的IaaS和PaaS算力收入。
相比而言,其他科技巨頭在AI變現的價值鏈上,多少會存在着結構性的缺失或摩擦。由於亞馬遜缺乏一個超級B端軟件入口,AI變現綁死在AWS底層算力租賃上,只能靠賣算力、託管模型賺錢,缺少上層高毛利應用的抓手,商業想象空間受限。
而谷歌雖然擁有Workspace,但其最核心的收入來源是傳統的搜索廣告業務,長期面臨着AI交互模式蠶食的風險,加劇了估值的摩擦成本。
另一個巨頭Meta的處境更被動,既沒有商業化的公有云基礎設施,也缺乏面向B端的成熟超級應用入口,現階段只能通過優化算法提效傳統業務去間接提升AI變現。但由於路徑曲折、ROI無法直接量化等客觀約束,始終得不到華爾街的青睞。
市場的擇優防禦
綜合來看,在AI的下半場,科技巨頭對決的終極戰場,已經從高成長敘事,演變爲關於資本配置效率、商業化閉環以及財務韌性的綜合大考。
微軟此番大漲,表面上是業績穩健與會計估計變更共同作用下,觸動了市場對於自由現金流的敏感神經,改善了市場對其增長可持續性的預期;但更深層次,則在於其獨特商業模式下,能見度更高的AI變現能力。
在當下資本開支持續攀升的高壓環境下,穩定、清晰、可驗證的AI商業化閉環,相當於微軟能夠更好地平衡AI增長、盈利穩定、資本投入和現金流之間的關係,大大增強了其抗風險能力。
從這個角度來看,華爾街對微軟的「偏愛」,本質上是建立在理性比較之上的一次擇優防禦。如果AI軍備競賽註定要讓巨頭在短期內面臨失血,那麼流血最少、回血最快、商業化路徑最透明的企業,自然會成爲首選避風港。
*免責聲明:
本文內容僅代表作者看法。
市場有風險,投資需謹慎。在任何情況下,本文中的信息或所表述的意見均不構成對任何人的投資建議。在決定投資前,如有需要,投資者務必向專業人士諮詢並謹慎決策。我們無意爲交易各方提供承銷服務或任何需持有特定資質或牌照方可從事的服務。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1