港股迎來修復,哪些方向值得關注?
一圖前瞻 | 中概科網股業績期打響!騰訊、京東率先放榜,面臨AI與盈利雙重考驗
8月中下旬,中概科網股新一輪業績期即將進入密集披露期。
$騰訊控股 (00700.HK)$、$京東 (JD.US)$ / $京東集團-SW (09618.HK)$下週將率先公佈最新季度業績。$阿里巴巴-W (09988.HK)$ / $阿里巴巴 (BABA.US)$、$百度 (BIDU.US)$ / $百度集團-W (09888.HK)$、 $嗶哩嗶哩 (BILI.US)$ / $嗶哩嗶哩-W (09626.HK)$、 $小米集團-W (01810.HK)$ 、 $快手-W (01024.HK)$ 、 $美團-W (03690.HK)$ 、 $拼多多 (PDD.US)$ 等中概科網股也將陸續披露最新季度業績。
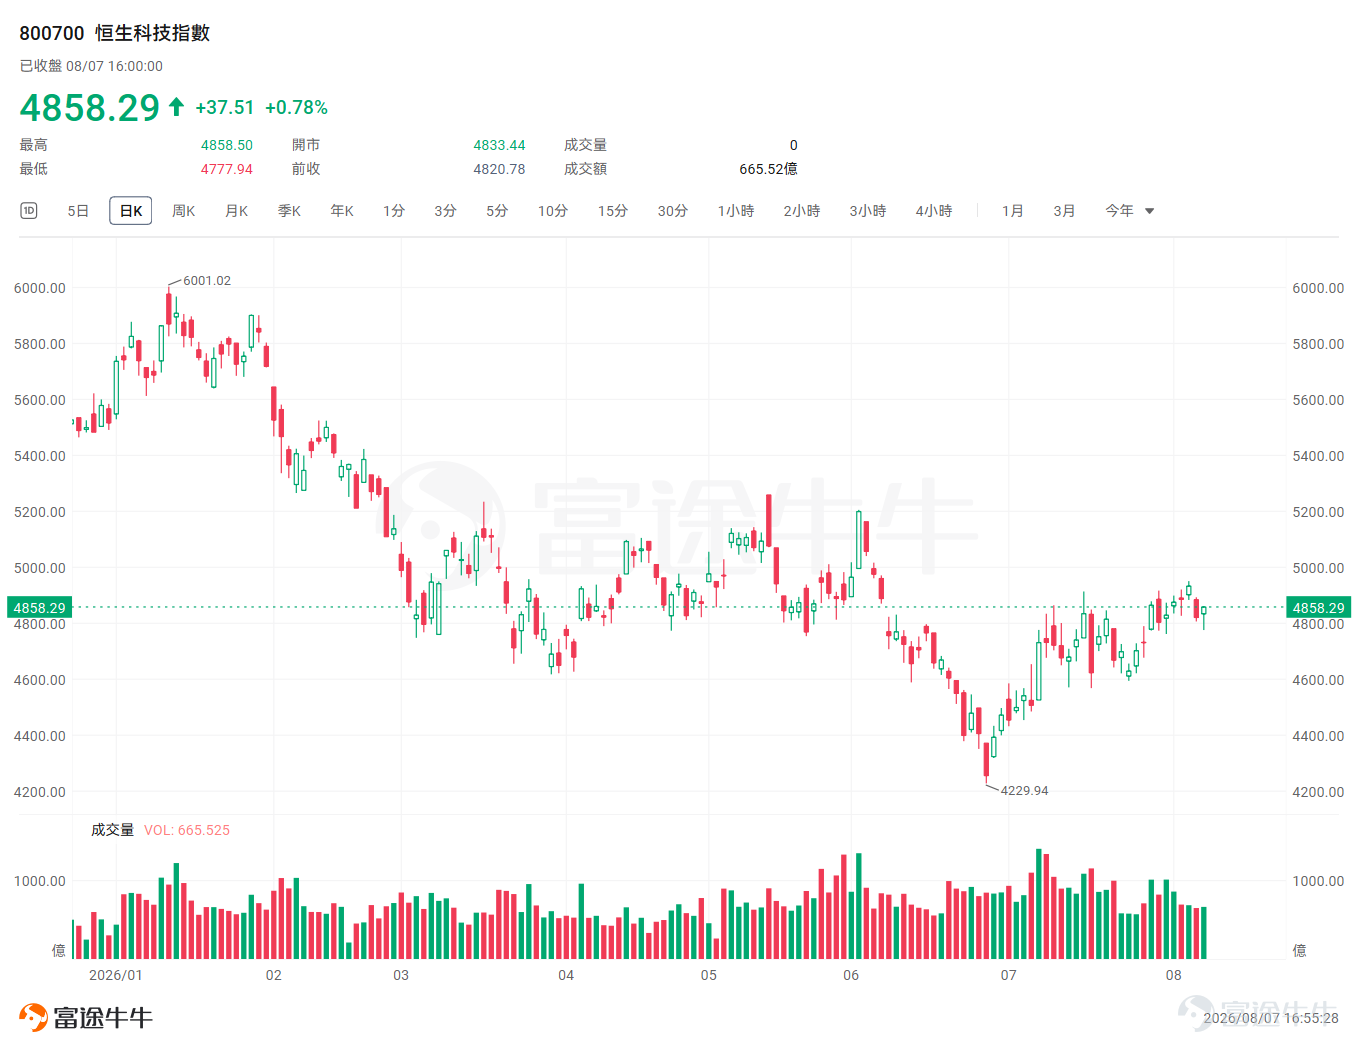
上半年,以科技股爲代表的 $恒生科技指數 (800700.HK)$持續震盪走弱,累計跌近19%。進入7月,在中東衝突升溫、美債利率衝高、AI硬件鏈重挫等三重壓力下,全球科技股陷入「集體踩踏」行情中,而科指卻逆勢走出獨立行情,一個月累漲約8%。

8月,隨着騰訊、京東、阿里、美團等科網巨頭的業績發佈,市場對中國互聯網龍頭的關注焦點,已由「是否繼續承壓」轉向「能否進一步驗證盈利修復」。機構預計大型互聯網巨頭業績將進一步分化,AI收入增速、利潤率及資本支出將成爲核心看點。
根據市場預期,富途資訊整理了部分熱門中概科網股的業績預測,供投資者參考:

下週,科網巨頭騰訊於週三(8月12日)率先發布業績;京東緊隨其後,於週四(8月13日)公佈業績。
遊戲業務方面,彭博綜合預期Q2收入約656億元,同比增長超10%,其中國內遊戲同比增長約13%,海外遊戲因高基數效應放緩至同比增長約5%。
廣告(營銷服務)業務方面,彭博綜合預期Q2收入約423億元,同比增長超18%。主要得益於 AI 智能投放平台(AIM+)的紅利爆發,以及視頻號、微信小店閉環交易帶來的廣告轉化率大幅提升。
金融科技及企業服務業務方面,彭博綜合預期Q2收入超600億元,同比增長超8%,其企業服務收入同比增速有望超過20%,下半年雲服務增長持續加速。
機構預期Q2京東零售收入同比下降約6%。分品類來看,帶電品類受國補高基數和3C電子產品漲價影響,預計Q2同比低雙位數下降;日百品類受去年即時零售高基數以及社零大盤和可選消費增勢較弱的影響,Q2預計同比中個位數增長,相比上個季度有所放緩。
預計Q2外賣環比將繼續減虧,京喜及國際業務虧損環比預計小幅增長。新業務中,外賣Q2預計虧損同比減半,環比也繼續減虧,二季度外賣單量環比Q1有所增長,主要源自外賣佣金及廣告收入提升、單均補貼及履約成本優化,全年來看外賣業務維持此前戰略方向,即維持單量健康增長的同時持續減虧。
此外,$阿里巴巴-W (09988.HK)$ / $阿里巴巴 (BABA.US)$新一季財季收入預計增速超8%,受益於雲業務加速增長(同比增長約45%)及電商虧損收窄;經調整EBITA觸底,核心電商利潤率改善,疊加AI資產價值重估,當前估值具吸引力。
– AI商業化落地:賦能廣告、雲服務等業務,關注資本支出
AI相關業務收入預計加速增長,廣告、雲計算、企業服務等核心業務的AI賦能效應正在加速兌現。
進入7月,國內AI應用密集落地:阿里巴巴發佈新一代大模型Qwen3.8,MiniMax H3模型開源,DeepSeek V4-Flash正式上線,月之暗面宣佈發佈目前全球參數最大的開源模型Kimi K3。國內AI大模型的技術升級加快,縮短與全球先進大模型的差距,AI投入-變現加速閉環。
從產業趨勢看,AI大模型從訓練階段向推理與應用階段加速過渡,互聯網平台作爲AI應用落地的核心場景,受益確定性在科技板塊中最爲突出,廣告精準投放、智能客服、內容推薦等場景的商業化路徑最爲清晰。從景氣驗證看,頭部企業二季度AI雲業務收入佔比持續穩步提升。
目前,科技巨頭正處於AI基礎設施的超常規投入期,亞馬遜、Meta、谷歌等雲巨頭的資本開支激增,對短期利潤增長和自由現金流造成顯著壓制,引發市場對投入產出平衡的密切審視。對於阿里、騰訊、百度等國內大型雲廠商業績,重點關注業績中經營現金流和資本開支金額,以及業績電話會議中對於全年資本開支的指引。
– 基本面與利潤率:核心電商與本地生活、遊戲及廣告等核心業務
電商與本地生活業務:收入增速跟隨消費復甦與競爭強度波動,市場預期核心由「價格戰與內卷」轉向「UE(單位經濟模型)改善與減虧」。阿里、美團等頭部大廠的補貼趨於剋制,盈利可見度提升,行業格局趨於穩固。美團新一季財季利潤有望改善,外賣到店競爭烈度有望減弱,預計二季度首次實現營收超1000億元,同比增長約10%。
遊戲業務:上半年國產遊戲版號達到917款,同比增長21.1%。國內龍頭企業依靠長青IP與海外市場拓展保持穩健增長,機構預計騰訊遊戲業務整體同比增速維持在10%左右,行業版號高位發放進一步夯實了業績預期。
廣告業務:大模型與智能投放工具顯著提升廣告轉化率,成爲支撐廣告單價與投放規模的「發動機」。以騰訊爲代表的視頻號與搜索廣告庫存潛力持續兌現,驅動營銷服務收入保持穩健雙位數增長。
硬件與消費電子業務:如小米等部分終端業務受手機存儲芯片漲價及低毛利IoT產品佔比提升拖累,短期收入與毛利率承壓,需等待成本壓力邊際緩和。


風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
4
1