繁體中文
返回
立即開戶
金價破4400美元,貴金屬行情能否加速?
南華期貨股份
參與了話題 · 08/07 17:17

金價突破4100,央行購金持續提速,年內黃金怎麼看?

本週金價突破4100形成三角形整理後的向上突破
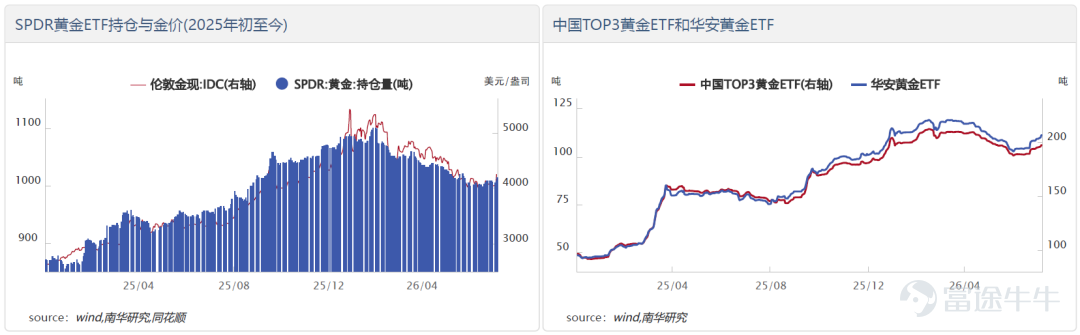
近期倫敦現貨黃金突破4000-4100美元的震盪區間,技術上形成了對7月以來三角形震盪整理的有效向上突破。資金面上,國內外期貨持倉和ETF的顯著流入,也印證了市場情緒的明顯好轉。
驅動這次反彈的核心邏輯主要有兩點:一是美伊局勢降溫推動油價回調,疊加周內公佈的美就業數據不及預期,從而削弱了市場對聯儲局進一步緊縮的預期;二是美債收益率呈現「牛陡」結構,短端下行反映加息預期降溫,而長端受制於財政償債壓力下行緩慢,這種結構本身就在提醒市場,高企的美債收益率正在對美國財政形成高壓,構成了對聯儲局政策空間的隱性約束。
值得關注的是,日央行近期通過FIMA回購操作干預日元,並輔助以拋歐元買日元的組合策略,其直接目的在於緩解美債市場的額外拋壓,避免因日本爲干預匯率而大規模拋售美債所引發的收益率飆升。但這同時也在客觀上折射出當前美元體系下,聯儲局的貨幣政策獨立性正面臨兩難——既要控通脹,又要顧及美債市場的承接力與財政償債成本。這種「綁住一隻手」的政策困境,如果被市場持續定價,將使得美元信用體系的中長期疑慮難以消退,從而爲央行和機構配置黃金提供持續的中長期支撐。
近期,韓國央行也加入全球央行購金陣營,而中國央行自今年3月來,購金持續提速。Tether官方披露其二季度購金14噸,第一季度購金約6噸 ,即購金有所提速,主要因USDT增加黃金配置,Tether上半年累計購金約20噸,其上半年購金量僅次於波蘭、烏茲別克斯坦、中國以及哈薩克斯坦。
本週金價突破4100形成三角形整理後的向上突破 近期倫敦現貨黃金突破4000-4100美元的震盪區間,技術上形成了對7月以來三角形震盪整理的有效向上突破。資金面上,國內外期貨持倉和ETF的顯著流入,也印證了市場情緒的明顯好轉。 驅動這次反彈的核心邏輯主要有兩點:一是美伊局勢降溫推動油價回調,疊加周內公佈的美就業數據不及預期,從而削弱了市場對聯儲局進一步緊縮的預期;二是美債收益率呈現「牛陡」結構,短端下行反映加息預期降溫,而長端受制於財政償債壓力下行緩慢,這種結構本身就在提醒市場,高企的美債收益率正在對美國財政形成高壓,構成了對聯儲局政策空間的隱性約束。 值得關注的是,日央行近期通過FIMA回購操作干預日元,並輔助以拋歐元買日元的組合策略,其直接目的在於緩解美債市場的額外拋壓,避免因日本爲干預匯率而大規模拋售美債所引發的收益率飆升。但這同時也在客觀上折射出當前美元體系下,聯儲局的貨幣政策獨立性正面臨兩難——既要控通脹,又要顧及美債市場的承接力與財政償債成本。這種「綁住一隻手」的政策困境,如果被市場持續定價,將使得美元信用體系的中長期疑慮...
中國央行繼續增持黃金儲備
中國人民銀行官網公佈最新官方儲備資產數據顯示 ,中國央行7月份外匯儲備34187.8億美元,黃金儲備報7608萬盎司(約2366.353噸),環比增加64萬盎司(約19.91噸),顯示央行購金進一步提速。自2024年11月中國央行重啓購金以來,已連續第21個月增持黃金。截至7月的2026年,中國央行已累計購金逾60噸。
本週金價突破4100形成三角形整理後的向上突破 近期倫敦現貨黃金突破4000-4100美元的震盪區間,技術上形成了對7月以來三角形震盪整理的有效向上突破。資金面上,國內外期貨持倉和ETF的顯著流入,也印證了市場情緒的明顯好轉。 驅動這次反彈的核心邏輯主要有兩點:一是美伊局勢降溫推動油價回調,疊加周內公佈的美就業數據不及預期,從而削弱了市場對聯儲局進一步緊縮的預期;二是美債收益率呈現「牛陡」結構,短端下行反映加息預期降溫,而長端受制於財政償債壓力下行緩慢,這種結構本身就在提醒市場,高企的美債收益率正在對美國財政形成高壓,構成了對聯儲局政策空間的隱性約束。 值得關注的是,日央行近期通過FIMA回購操作干預日元,並輔助以拋歐元買日元的組合策略,其直接目的在於緩解美債市場的額外拋壓,避免因日本爲干預匯率而大規模拋售美債所引發的收益率飆升。但這同時也在客觀上折射出當前美元體系下,聯儲局的貨幣政策獨立性正面臨兩難——既要控通脹,又要顧及美債市場的承接力與財政償債成本。這種「綁住一隻手」的政策困境,如果被市場持續定價,將使得美元信用體系的中長期疑慮...
年內重心或上移,短期關注4300阻力
我們認爲本輪金價上漲可能是具備較強延續性的階段性反彈,而非新趨勢的起點。我們的基準判斷是,聯儲局年內實際落地加息的概率較低,因高企的美債收益率和科技股波動,在美國中期選舉臨近的背景下,可能促使聯儲趨於謹慎。加息預期的回修是下半年金價反彈的主因,這意味着自3月以來的下跌趨勢有望扭轉,但當前上漲仍更多依賴於投資情緒的修復。
我們預計下半年倫敦金有望反彈至4800美元/盎司附近,價格目標主要參考5月初當時市場預期聯儲局年內既不加息也不減息時所處的價格區域。考慮通脹仍遠高於2%通脹目標的壓力,我們預計聯儲局下半年減息概率亦較低,金價下半年整體或呈現「重心抬升、高點受限」的特徵。
短期而言,市場焦點已轉向週五晚間的美國非農就業報告及下週三的CPI數據,投資者將據此驗證基本面是否支持聯儲局加息預期進一步弱化,也將是倫敦金能否站上4300的重要經濟指標依據。
我們認爲黃金的長期錨點爲全球貨幣體系信譽與去美元化趨勢,央行持續大額購金爲金價提供了堅實的系統性底部支撐。中期維度上,投資需求仍是決定價格彈性的核心力量,市場對聯儲局貨幣政策的分歧直接體現在ETF和期貨資金的劇烈進出中。
本週金價突破4100形成三角形整理後的向上突破 近期倫敦現貨黃金突破4000-4100美元的震盪區間,技術上形成了對7月以來三角形震盪整理的有效向上突破。資金面上,國內外期貨持倉和ETF的顯著流入,也印證了市場情緒的明顯好轉。 驅動這次反彈的核心邏輯主要有兩點:一是美伊局勢降溫推動油價回調,疊加周內公佈的美就業數據不及預期,從而削弱了市場對聯儲局進一步緊縮的預期;二是美債收益率呈現「牛陡」結構,短端下行反映加息預期降溫,而長端受制於財政償債壓力下行緩慢,這種結構本身就在提醒市場,高企的美債收益率正在對美國財政形成高壓,構成了對聯儲局政策空間的隱性約束。 值得關注的是,日央行近期通過FIMA回購操作干預日元,並輔助以拋歐元買日元的組合策略,其直接目的在於緩解美債市場的額外拋壓,避免因日本爲干預匯率而大規模拋售美債所引發的收益率飆升。但這同時也在客觀上折射出當前美元體系下,聯儲局的貨幣政策獨立性正面臨兩難——既要控通脹,又要顧及美債市場的承接力與財政償債成本。這種「綁住一隻手」的政策困境,如果被市場持續定價,將使得美元信用體系的中長期疑慮...
投資諮詢業務資格:證監許可【2011】1290號
作者:南華研究院 夏瑩瑩(投資諮詢證號:Z0016569)
報告日期:2026年8月7日
本週金價突破4100形成三角形整理後的向上突破 近期倫敦現貨黃金突破4000-4100美元的震盪區間,技術上形成了對7月以來三角形震盪整理的有效向上突破。資金面上,國內外期貨持倉和ETF的顯著流入,也印證了市場情緒的明顯好轉。 驅動這次反彈的核心邏輯主要有兩點:一是美伊局勢降溫推動油價回調,疊加周內公佈的美就業數據不及預期,從而削弱了市場對聯儲局進一步緊縮的預期;二是美債收益率呈現「牛陡」結構,短端下行反映加息預期降溫,而長端受制於財政償債壓力下行緩慢,這種結構本身就在提醒市場,高企的美債收益率正在對美國財政形成高壓,構成了對聯儲局政策空間的隱性約束。 值得關注的是,日央行近期通過FIMA回購操作干預日元,並輔助以拋歐元買日元的組合策略,其直接目的在於緩解美債市場的額外拋壓,避免因日本爲干預匯率而大規模拋售美債所引發的收益率飆升。但這同時也在客觀上折射出當前美元體系下,聯儲局的貨幣政策獨立性正面臨兩難——既要控通脹,又要顧及美債市場的承接力與財政償債成本。這種「綁住一隻手」的政策困境,如果被市場持續定價,將使得美元信用體系的中長期疑慮...
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
瀏覽 3.5萬
舉報
評論
搶沙發