美股聊什麼|沃什放鷹後,美股怎麼走?
這輪美股上漲,和你想的不一樣|估值🆚盈利
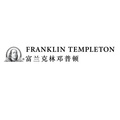
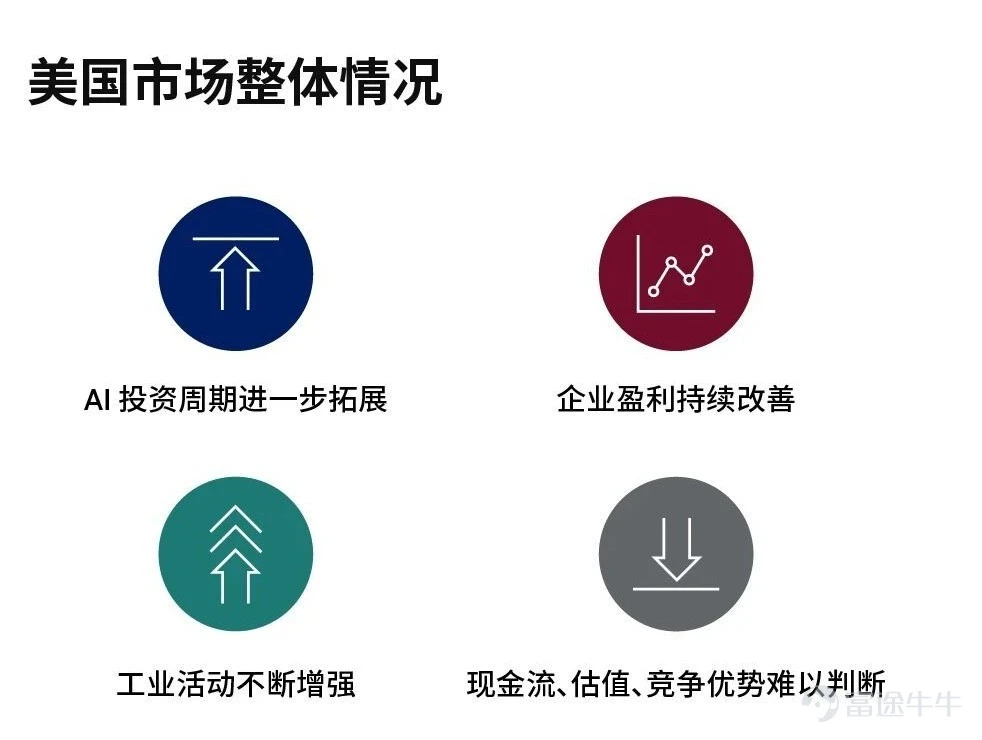
當前企業盈利持續改善,工業活動不斷增強,人工智能(AI)投資週期也在進一步擴展。與此同時,未來現金流、競爭優勢以及估值水平卻變得越來越難以判斷。
⭐️積極的基本面邏輯依然完好
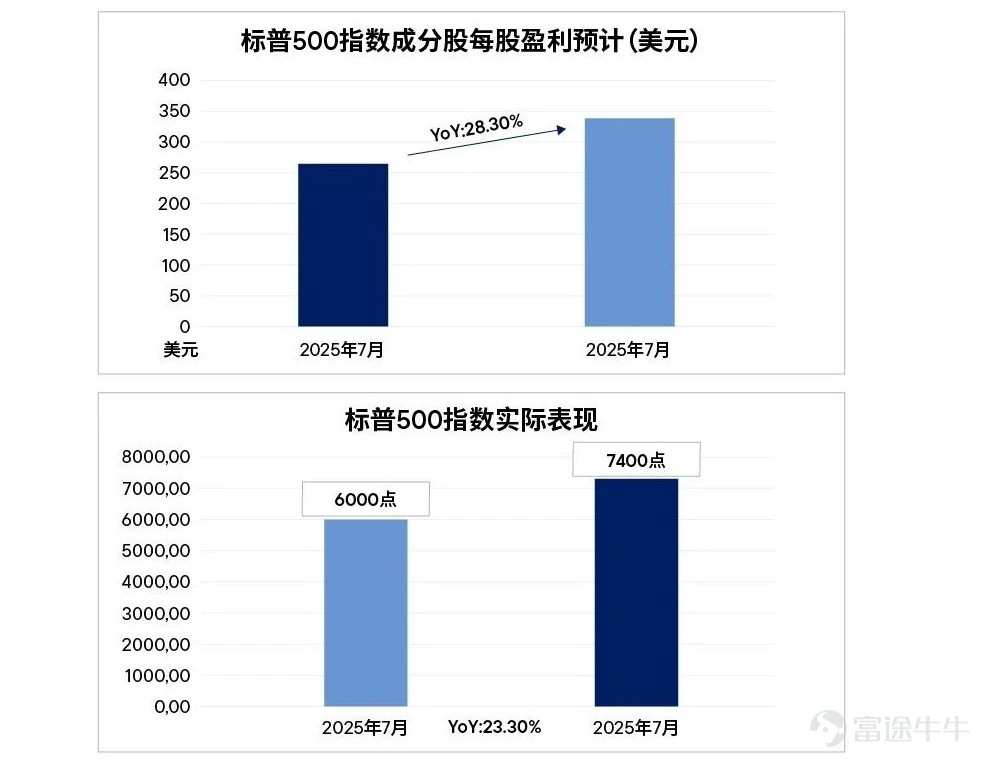
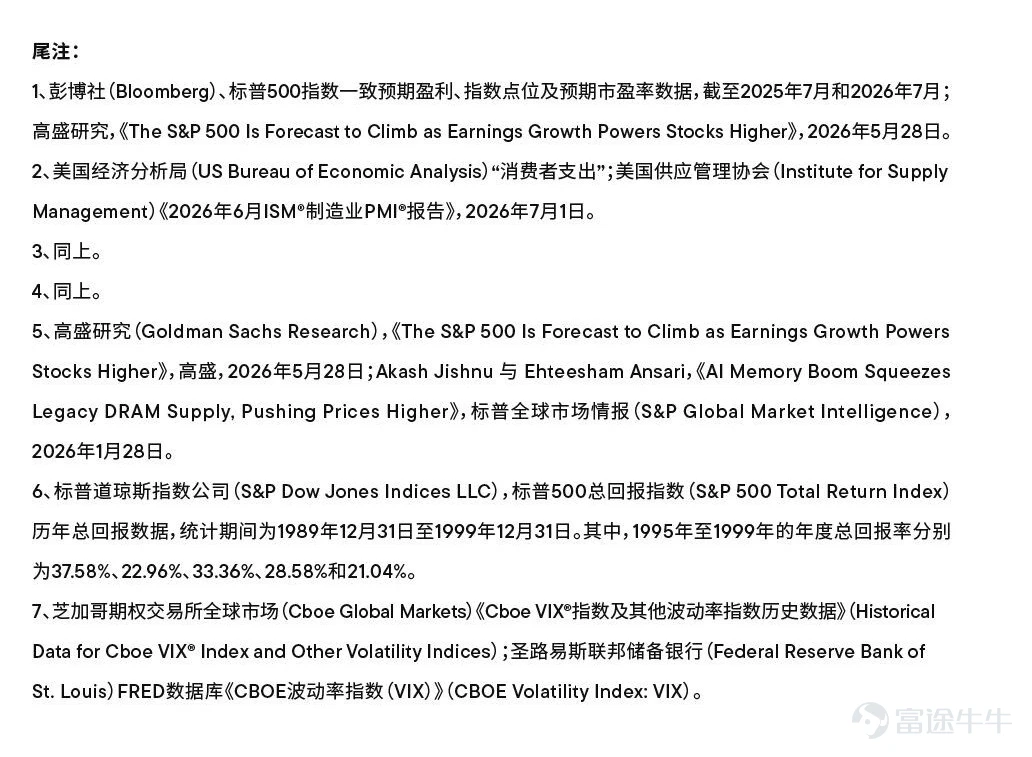
強勁的盈利增長:當前市場存在一種誤解,認爲股價上漲主要是由估值擴張推動的。事實上,就在一年多前,市場普遍預計標普500指數成份股今年每股盈利約爲265美元,而如今這一預測已接近340美元,增幅接近30%。標普500指數從約6,000點上漲至7,400點以上,但其預期市盈率實際上卻有所回落。¹
強勁的盈利增長:當前市場存在一種誤解,認爲股價上漲主要是由估值擴張推動的。事實上,就在一年多前,市場普遍預計標普500指數成份股今年每股盈利約爲265美元,而如今這一預測已接近340美元,增幅接近30%。標普500指數從約6,000點上漲至7,400點以上,但其預期市盈率實際上卻有所回落。¹
這一點至關重要。投資者並非只是爲同樣的盈利支付了更高的價格,真正推動市場上漲的核心因素是盈利增長。同時,美國宏觀環境呈現如下特徵:
🔹 美國消費者保持韌性²
🔹 工業活動持續增強³
🔹 AI投資週期向更廣泛經濟領域擴散⁴
未來,機遇將伴隨着不確定性。簡而言之,有如下幾個關鍵點:
🔵 AI投入推高資本開支
🔵 半導體週期性風險依然存在
🔵 AI重塑競爭格局
🔵 長期盈利可見度下降
🔵 關鍵資源瓶頸影響盈利前景⁵
我們認爲,這預示着未來市場走勢可能更加曲折,市場分化將進一步加劇,而當企業業績不及預期時,市場也可能出現更爲劇烈的反應。
⭐️歷史鏡子
20世紀90年代提供了一個值得借鑑的經驗:強勁的投資熱潮很少會在平靜中展開。投資者往往記得互聯網泡沫最終的破裂,卻容易忽略此前持續多年的擴張。整個90年代,標普500指數累計總回報率達到430%,其中1995年至1999年連續五年年回報率均超過20%。⁶
與此同時,這一時期也經歷了亞洲金融危機、俄羅斯盧布危機、「千禧年蟲」(Y2K)憂慮,以及多輪顯著的市場波動。20世紀90年代,芝加哥期權交易所波動率指數(VIX)平均維持在20多點的低至中區間,而當前十年的平均水平則相對溫和,處於十幾位數區間。⁷
如今,由創新驅動的市場行情或許會比懷疑者預期持續更長時間,並有望繼續創造可觀回報。儘管不少投資者認爲市場正在形成類似泡沫的環境,但任何轉折點何時到來仍難以判斷。我們認爲,本輪擴張週期或仍有進一步延續的空間。這也意味着投資者需要作出選擇:要麼接受階段性波動加劇,要麼因保持觀望而錯失後續潛在上漲機會。
Copyright © 2026。 富蘭克林鄧普頓。版權所有。
本文件之發行人爲富蘭克林鄧普頓投資(亞洲)有限公司。
本文件所載之評論、意見或推測乃根據或取自本行相信屬可靠的公開來源。本行並不保證其準確性。本文只提供一般性資料。所表達的任何觀點均爲富蘭克林鄧普頓個別投資組合管理團隊在刊登日期的觀點,或會與其他投資組合管理團隊/投資附屬公司或公司整體的觀點有所不同。文內所提及的證券(如有)只作說明用途,投資組合不一定在任何時期內持有所述證券。該提述並非購買、出售或持有任何證券的建議。本文件不應被視作投資建議。投資涉及風險。文中所引用的過往表現並不預示未來業績。
本文中的基本假設和觀點可因應情況修改而不作另行通知。本行不會保證文中所載之推測將會實現。富蘭克林鄧普頓及/或其關聯公司、高級職員或員工亦不會就閣下使用本文件或本文中任何資料、意見或推測而引致閣下的直接或間接損失負責。本文件並未經香港證券及期貨事務監察委員會或經澳門金融管理局審閱。
富蘭克林鄧普頓及/或其關聯公司、高級職員或員工不會就任何因使用本文件或其內容而引起的損失負責。在未得到富蘭克林鄧普頓的事先書面同意下,不得以任何方式複製、派發或發表本文件。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
2