SpaceX第二波解禁來襲,太空股如何佈局?
熱股時評 | SpaceX解禁潮未完,業績超預期爲何遇冷?
💡核心觀點
🔸 $SpaceX (SPCX.US)$ 二季度業績全面超預期:營收78.14億美元、調整後EBITDA35.38億美元,同比分別增長92%和191%,但市場並未因此上漲反而顯著下跌,說明估值錨點已從收入端轉向資本開支與供給結構。
🔸解禁並非8月6日的一次性事件,而是貫穿全年的持續性供給衝擊:首批最多9.115億股解禁,此後還有多輪滾動解禁及Q3業績後再釋放約28%,直至馬斯克等核心高管股份2027年6月才解鎖。
🔸空頭持倉已佔公衆流通股36%、借券利用率約95%,處於歷史極端水平;但在供給預期未根本改變前,"空頭擁擠"本身不構成做多邏輯,仍需等待基本面或事件催化驗證。
🔸策略上建議以防守和事件交易爲主,等待價格企穩與內部人實際拋壓低於預期兩類信號確認後再考慮加倉,短期不宜趨勢性重倉;後續重點關注Starship第14次試飛、Starlink V3部署及AI合同落地等催化劑。
一、SpaceX 業績:超預期但估值錨點已切換
總體來看,SpaceX二季度收入與利潤均顯著強於預期,但估值敘事的門檻也隨之提高。二季度實現營收78.14億美元,較去年同期41億美元增長92%,顯著高於市場預期的68.1億-69.3億美元區間;調整後EBITDA爲35.38億美元,較上年同期12億美元增長191%,同樣大幅高於約20億美元的市場預期。從GAAP口徑看,公司Q2經營虧損僅1.43億美元,較去年同期9.70億美元大幅收窄,說明不只是收入增長,經營槓桿也在同步釋放。
這份業績的重要意義在於,它第一次公開證明了上市時"Space(火箭發射)+Connectivity(星鏈)+AI"三段式敘事並非完全依賴遠期講故事。其中,傳統最被看好的Starlink連接業務繼續穩健放量,而此前被質疑最多的AI業務也不再只是純投入端,已經開始貢獻可觀收入,並推動整體EBITDA超預期。
不過,市場並未對超預期數據給予正反饋,反而在盤後和次日顯著下跌,這說明SpaceX的估值錨點並不在季度收入本身,而在資本開支、持續融資壓力與供給結構。對於一家剛上市、AI重資產投入遠超傳統可比公司的標的而言,"超預期"只是必要條件,並非股價上漲的充分條件。二季度資本開支183.69億美元,較去年同期28.25億美元大幅提升,高於市場預期上沿,是真正壓制股價的核心變量。
二、現金流與資產負債:短期安全,長期仍依賴資本市場
公司Q2末持有約1000億美元現金、現金等價物及有價證券,並擁有475億美元Backlog;同時,6月IPO募資淨額約857億美元,另有250億美元高級無抵押債券,總債務約384.33億美元。這意味着SpaceX短期內並不存在流動性問題。
但這並不等於資本開支問題已經消失,問題反而變成了:當前現金是否足以支持未來2-4年高強度的AI+衛星+星艦並行擴張?這方面賣方分歧較大——一類樂觀觀點認爲,公司AI投資回收快、現金儲備深厚,足以支撐加速擴張;另一類保守觀點則認爲,2027年之後外部資本需求仍然很大,未來存在股權稀釋風險,部分研究甚至預計公司2027-2034年平均每年外部融資需求可達720億-950億美元區間。總體來看,持續的融資壓力不容忽視。
這意味着,SpaceX目前並非現金不足,而是"未來資金需求的估值折現"正在提前發生。只要AI回報率被證明高於資本成本,市場就會重新給予高倍數;反之,只要AI租賃價格、GPU供應、客戶續約或電力部署出現邊際走弱,股價就會迅速回到融資稀釋的邏輯上。
三、空頭影響:短期壓制極強,但同樣埋下擠倉波動源
1)淡仓已經處於極端水平
截至週三,S3 Partners口徑顯示,SpaceX空頭持倉約佔公衆流通股36%,對應名義空頭市值約240億美元;同時,約95%可借券源已被借出。這意味着SpaceX已經成爲美國市場中空頭最集中的大型標的之一,甚至在名義金額上超過Tesla。
空頭如此集中的原因主要有三類:一是尚未實現GAAP盈利;二是未來解禁帶來明確的供給衝擊;三是AI資本開支過大,容易引發自由現金流質疑。
2)空頭也可能變成上漲燃料:但前提是催化劑要足夠強
高空頭佔比與高借券利用率,也意味着只要出現幾個超預期事件,短期擠空就會非常劇烈。潛在擠空觸發器包括:
- Starship重大試飛成功,尤其二級捕獲;
- AI新增大額合同,且回報率確實極高;
- 解禁後實際賣壓明顯低於市場擔憂;
- Starlink企業/政府業務再超預期;
- 新的指數權重提升或資金被動流入。
但需要強調,在當前供給預期仍受壓制的背景下,單純靠"空頭多"並不能構成做多理由,只有當基本面或事件催化足以改變市場對供給衝擊的看法時,空頭才會從壓制因素轉爲上行動能。
四、未來解禁時點:供給衝擊是短期交易主線
解禁結構:不是一次性,而是"持續一年"的供給壓力曲線
SpaceX的鎖定安排明顯異於傳統IPO,它並非180天后一次性解禁,而是採用"業績觸發+日曆滾動+部分延期"的分層結構。首批解禁定於8月6日,即Q2業績後第二個交易日,最多9.115億股可解禁,佔符合條件股份的20%。此外,原本還存在一項額外10%價格觸發解禁條款,若業績前10個交易日中有5日高於IPO價30%(即175.50美元),可額外解禁約4.558億股,但由於股價未達標,該部分目前尚未觸發。
此後,上市第70天、90天、105天、120天、135天分別還有每次約7%的滾動解禁;Q3業績後再釋放約28%;180天后剩餘17%解禁;而馬斯克及核心高管股份則被鎖定至2027年6月12日。8月6日並非供給壓力的終點,而是起點。首批解禁並不是"一錘子買賣",根據時間表,8-12月SpaceX都將反覆面對增量供給進入交易體系的過程。
圖表1:SpaceX主要解禁時間表
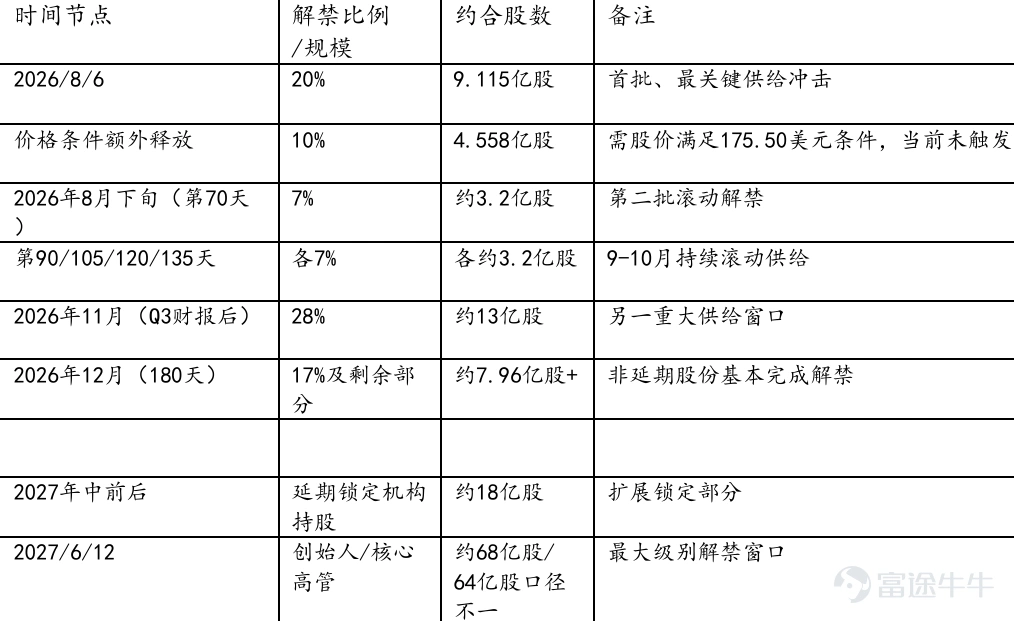
資料來源:SpaceX招股書
五、首批解禁壓力有多大:對流通盤是"再定價級別"的衝擊
市場普遍引用的口徑是:SpaceX IPO時公開流通股不足總股本5%,解禁前流通盤大約只有2.8億-6.4億股,而首批解禁的9.115億股本身就足以使流通股份翻倍甚至數倍擴張。以業績前後股價區間計算,首批解禁對應市值大致在1000億-1140億美元之間。
這一規模的核心影響不只是"供給變多",更重要的是小流通盤稀缺性溢價會被系統性重估。上市初期股價一度從135美元發行價衝高至225.64美元,很大程度上來自極低流通盤與被動/主動資金搶籌,隨着可交易股份擴容,這種稀缺性溢價天然會下降。
六、內部人會不會賣:供給壓力大,但實際拋壓不一定等比例釋放
部分空頭邏輯往往簡單認爲:既然首批可賣9.115億股,就意味着會有巨量拋售,但這一推演過於線性,更合理的框架應區分"可賣"與"會賣"。
一方面,員工和早期投資者成本極低,即便股價跌破發行價,很多人仍有巨額浮盈,確實存在兌現動機;另一方面,也有市場接觸到的內部反饋認爲,部分內部人士並不急於在這一窗口集中賣出,尤其是在他們仍對長期前景有信心的情況下。因此實際落地拋壓很可能低於"最大可賣規模"。
目前來看,解禁的賣壓比市場此前預期的要溫和,昨日收漲6%,主要原因是此前已提前下跌、市場邊際賣家已被大量消耗,以及部分空頭回補。
圖表2:SpaceX員工持股情況
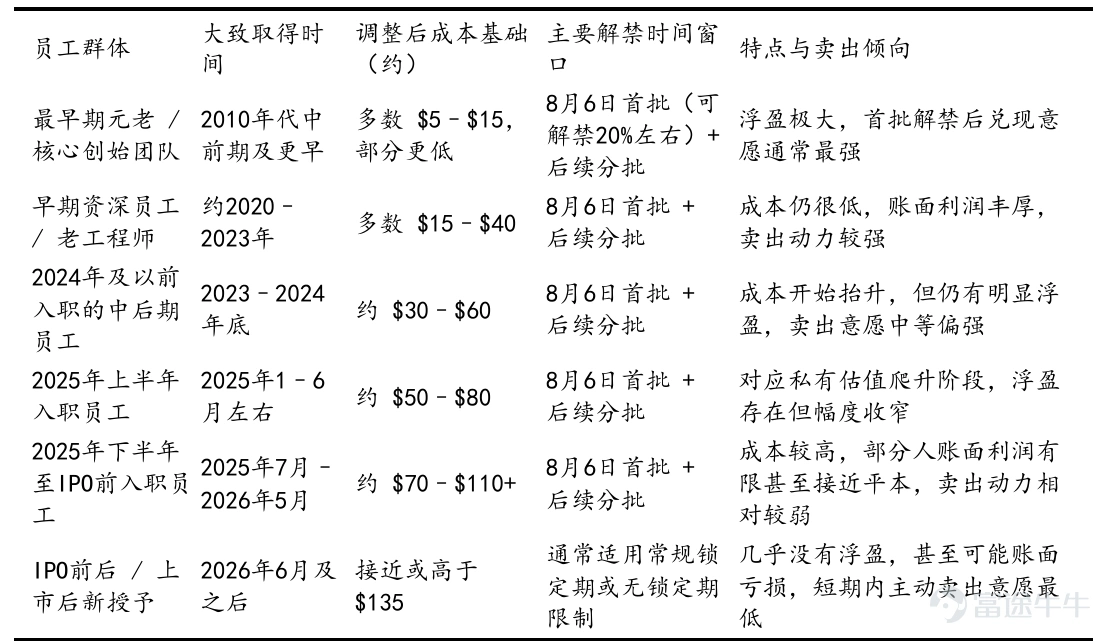
資料來源:S-1/424B4文件以及後續的 Form S-8
七、策略:解禁窗口內以防守和事件交易爲主
從未來數週看,SpaceX最核心的矛盾依然是解禁帶來的供需失衡。即便業績數據超預期,市場仍會在8月下旬、9-10月滾動解禁中不斷試探承接能力。因此,短期上更合理的做法不是追逐"利空出盡",而是等待以下兩類信號確認。
一類是價格信號:解禁後成交放量、價格逐步企穩,說明供給已被市場部分吸收;另一類是行爲信號:如果市場逐步確認內部人實際賣壓低於預期,則解禁壓制會緩和。在此之前,短線更適合輕倉、分段、圍繞事件做波段,而非趨勢性重倉。
後續催化劑:
8月底前後Starship將進行第14次試飛,目標包括首次將運營級Starlink V3衛星送入軌道,以及嘗試用發射塔"筷子"回收上層飛船。如果成功,將是星艦邁向全可重複使用的重要里程碑,市場關注度較高。
下半年還需關注Starlink V3大規模部署及AI業務落地:公司已簽約141億美元雲服務合同,Cursor收購預計Q3完成,Grok模型持續迭代。如果AI業務毛利率改善或合同轉化加快,將被市場視爲重要正面信號。
⚠️風險提示
業務進度不及預期
下游需求不及預期
【投顧信息】
楊一 持牌中央編號:BUR210
免責聲明
本報告由富途證券國際(香港)有限公司(「富途證券」)編制。未經富途證券事先以書面同意,本報告及其中所載的資料不得以任何形式(i)複製,複印或儲存,或者(ii)直接或者間接分發或者轉交予任何其他人作任何用途。 本報告內的資料來自富途證券在報告發行時相信爲正確及可靠的來源,惟本報告並非旨在包含投資者所需要的所有信息,並可能受送遞延誤,阻礙或攔截等因素所影響。富途證券不明示或暗示地保證或表示任何該等資料或意見的足夠性,準確性,完整性,可靠性或公平性。因此,富途證券及其關連公司(統稱「富途集團」)均不會就由於任何第三方在依賴本報告的內容時所作的行爲而導致的任何類型的損失(包括但不限於任何直接的,間接的,隨之而發生的損失)而負上任何責任。本報告之觀點丶推薦丶建議和意見均不一定反映富途證券或其關連公司的立場,亦可在沒有提供通知的情況下隨時更改,富途證券亦無責任提供任何有關資料或意見之更新。 本報告只爲一般性提供數據之性質,旨在供富途證券之客戶作一般閱覽之用,而非考慮任何某特定收取者的特定投資目標,財務狀況或任何特別需要。本報告內的任何資料或意見均不構成或被視爲富途集團的任何成員作出提議,建議或徵求購入或出售任何證券,有關投資或其他金融證券。亦不得解釋爲購買或出售證券的要約或邀請。任何決定購買本研究報告中所提及的證券都應考慮到現有的公開信息,包括任何有關此類證券的招股說明書等。本報告所提及之產品未必適合所有投資者,閱覽本報告的人士應在作出任何投資決策時須充分考慮相關因素並尋求專業建議。 本報告提供給某接收人是基於該接收人被認爲有能力獨立評估投資風險並就投資決策能行使獨立判斷。對部分的司法管轄區或國家而言,分發,發行或使用本報告會牴觸當地法律,法則,規定,或其他註冊或發牌的規例。本報告不是旨在向該等司法管轄區或國家的任何人或實體分發或由其使用。 香港的投資者若有任何關於富途證券研究報告的問題請直接聯繫富途證券。本報告作者所持香港證監會牌照的中央編號已披露在報告首頁的作者姓名旁。主要負責撰寫本報告的分析員確認 (i) 本報告所表達的意見都準確地反映他/她對本研究報告所評論的上市法團的個人觀點; 及 (ii) 他/她過往,現在或將來,直接或間接,所收取之報酬沒有任何部份是與他/她在本報告所表達之特別推薦或觀點有關連的。分析員確認分析員本人及其有聯繫者均沒有在研究報告發出前30 日內及在研究報告發出後3個營業日內交易報告內所述的上市法團及其相關證券。分析員本人或其有聯繫者並未擔任本研究報告所評論的上市法團高級管理人員,也未持有其任何財務權益。本報告中,富途證券並無持有該上市公司市值的1%或以上的任何財務權益,在過去12個月內與該公司並無投資銀行關係。本公司員工均非該上市公司的僱員。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1