老牌IT公司穿上「AI新衣」,神州控股仍靠金融賺錢,實控人陷離婚風波

出品 | 創業最前線
作者 | 馮羽
編輯 | 蛋總
美編 | 邢靜
審核 | 頌文
當一家年收入210億的老牌IT公司突然講起「供應鏈AI」的新故事,資本市場的第一反應往往是興奮——畢竟在「人工智能+」成爲國家戰略的當下,能把AI和供應鏈這兩個熱詞同時攥在手裏的公司不多。
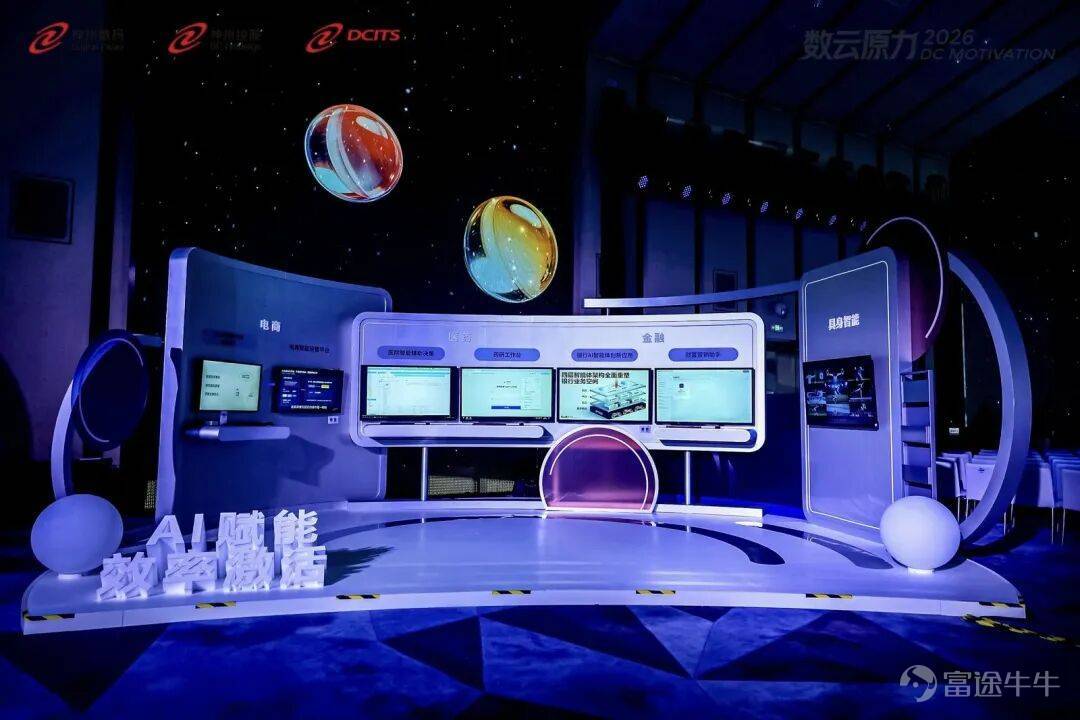
神州控股正是如此。2026年上半年,這家公司動作頻頻:發佈「xᴬᴵ·供應鏈」生態共創計劃、中標中國移動7.11億元物流集採大單、推出「燕雲三件套」技術底座……神州控股試圖爲自身打造一個「以供應鏈爲核心的AI解決方案領導者」形象。
但翻開神州控股2025年年報,另一組數字讓人冷靜:210.15億元營收中,金融科技服務佔比高達64.2%,本質上還是幫銀行等金融機構做數字化轉型;一體化供應鏈服務收入僅19.32億,佔比不到10%;公司整體毛利率也從上一年的13.76%下滑至11.83%,創近年來新低。
換句話說,神州控股的業績基本盤還是傳統金融科技老本行,講故事的卻是AI和供應鏈。
這種商業故事和業績底盤的錯位,恰恰是理解神州控股當下處境的關鍵:一家歷經二十餘年多次轉型的老牌公司,試圖在AI浪潮中完成從傳統信息技術服務商到AI供應鏈綜合解決方案供應商的跳躍——這究竟是厚積薄發,還是某種程度上的「異想天開」?
1、老牌IT公司穿上「AI新衣」
要想理解神州控股的AI敘事,必須先看清它的收入底色,也需要回溯一下這家公司頻繁轉型的歷史。
神州控股2000年從聯想體系分拆,2001年在港交所上市,後於2013年、2016年分拆孵化兩家A股平台:神州信息爲公司非全資附屬企業;神州數碼分拆後股權已處置完畢,與神州控股無控股關係。這三家上市公司均由郭爲實控,合稱「神州系」。
過去二十多年裏,神州控股也經歷了從IT服務到智慧城市,最終聚焦大數據和人工智能的多輪戰略轉向。
每一次轉型都伴隨着陣痛,但也積累了橫跨金融、供應鏈等領域的客戶資源。
但關鍵問題是,轉型的方向越換越前沿,收入的底色卻從未真正改變。
2025年全年,神州控股實現營收210.1億元,同比增長26.16%。但拆開來看,三塊主營業務的增長情況卻截然不同。

(圖 / 攝圖網,基於VRF(AI數字內容))
其中金融科技服務及其他貢獻134.95億元,佔總營收的64.21%,同比增長32%——這是絕對的基本盤。數據智能服務收入55.88億元,佔比26.59%;一體化供應鏈服務收入19.32億元,佔比僅9.19%。
所謂金融科技服務,按照神州控股的描述,主要是爲金融機構及行業客戶提供數字化轉型支撐服務,實現AI從單點工具向業務全流程的智能化升級。
從實際來說,就是爲銀行提供核心系統開發維護、行業雲服務和基礎設施建設,即金融IT外包和系統集成。
這塊業務規模大,但毛利率並不高,本質上是項目制收入,且下游客戶以銀行爲主,付款流程冗長,信用風險也在上升。
而公司新願景中着重強調的「供應鏈AI」,對應的是一體化供應鏈服務和數據智能中的部分業務,兩項合計收入不足75億元。
事實上,在2024年,神州控股的業務分部主要包含信創及傳統服務、軟件及運營服務、大數據產品及方案。而到了2025年,神州控股首次對業務分部進行重構,重新劃分爲數據智能服務、一體化供應鏈服務、金融科技服務及其他。
這也意味着,神州控股開始全面收縮傳統業務陣線,全面聚焦「AI+供應鏈」這條主航道。
今年以來,公司還提出了「Data×AI」戰略,試圖將自身定位爲「以供應鏈爲核心的AI解決方案提供商」。2026年6月發佈「xᴬᴵ·供應鏈」生態共創計劃,提出「1-3天AI診斷、兩週MVP(最小可用場景)驗證」的輕量化落地模式。

不僅如此,2025年,神州控股還在業績中新增了高附加值的「服務系型業務」,指依託一體化供應鏈業務與數據智能技術爲客戶交付的履約、電商運營以及數智化賦能等業務。去年該板塊業務收入爲101.40億元,同比增長9%,佔總收入的48%。
但神州控股並未披露該項高附加值業務的利潤率,相反公司利潤主要還是依靠主營業務。
2025年,公司一體化供應鏈服務實現利潤1.75億元,同比增長18%,是利潤率最健康的板塊;數據智能服務利潤僅0.34億元,雖然同比大增197%,但基數太小;而真正的利潤奶牛是金融科技——分部利潤1.35億元,較上年虧損4.13億元大幅改善。
一體化供應鏈業務利潤健康但收入規模有限,更多業績底盤還是依靠傳統金融科技業務。如今看來,神州控股「供應鏈AI領導者」的願景,更像是面向資本市場的戰略敘事,而非已經兌現的商業現實。
2、技術落地vs商業變現
當然,神州控股並非沒有技術牌可打。
2026年,公司圍繞「燕雲」體系打造了「燕雲三件套」:燕雲DaaS負責多源異構數據的接入,讓數據「出得來」;燕雲Infinity完成數據標準化治理與業務建模,讓數據「用得上」;燕雲Cortex作爲AI語義引擎,將企業封閉系統轉化爲AI可讀的「白盒」,讓AI「看得懂」。

(圖 / 神州控股視頻號)
在應用端,2025年9月,神州控股旗下智慧供應鏈企業科捷推出供應鏈智能體「小金」,將AI深入訂單、倉儲、運輸、計費等核心運營流程,幫助企業完成全鏈路智能協同和效率提升。
目前,該智能體已在科捷崑山數智化旗艦倉完成實踐部署。
商業化方面,科捷採取「試點先行、逐步拓展」策略,2025年優先推出「小金」智能體客戶版,與零售、3C、快消等行業標杆客戶開展合作試用,2026年,在試點驗證效果後,將面向全行業進行推廣。
今年6月,科捷供應鏈與知名家庭園藝品牌「海蒂的花園」正式簽署AI及無人揀貨車應用合同,此次合作將聚焦後者千畝園區揀貨效率優化、人工調度依賴、砂石路況適配難等痛點,打造全流程無人撿貨閉環。
在今年7月的世界人工智能大會上,科捷供應鏈公司在天津武清科捷物流倉展示了大咖具身智能機器人在其真實物流倉內的工作場景,實現了從任務接收、路徑規劃到貨物識別、分揀打包等全流程展示,將AI供應鏈解決方案落地到現實應用場景中。
不過以AI賦能供應鏈的業務邏輯,似乎還沒能完全反映在財務數據上。
2025年,神州控股一體化供應鏈業務收入僅19.32億元、利潤1.75億元,雖然整體業務較爲健康、增速較快,但是規模仍然較小。
如果AI真能大幅提效,利潤率的躍升應該已經在報表中體現。更何況,技術能力的存在和商業價值的兌現之間,隔着一道巨大的鴻溝。
最直接的證據是毛利率。2025年,神州控股整體毛利率僅11.83%,較2024年的13.76%再降近1.93個百分點,創下近四年新低。
作爲一家自稱「AI解決方案領導者」的公司,毛利率甚至低於很多傳統IT集成商,這本身就說明問題——高附加值業務的佔比不高,大量收入仍來自低利潤的系統集成和技術外包。

雖然神州控股在技術端確實有一定的積累,尤其是在數據治理和語義解析這個細分領域,但從「有技術」到「有高利潤的技術收入」,中間差的是產品標準化能力、行業滲透深度和定價權。
當一家公司的技術底座被反覆提及,卻無法在毛利率上體現出來,市場有理由懷疑:這些技術到底是真正的壁壘,還是另一種形式的「項目制交付能力」?
11.83%的毛利率告訴市場——這條路還很長。
3、實控人陷離婚風波,國資與管理層博弈
技術落地需要時間,但資本市場和競爭對手不會等。
神州控股面臨的第一個壓力,來自一場轟動資本市場的高管婚變。
董事會主席兼CEO郭爲同時掌舵三家上市公司。2024年7月,其妻郭鄭俐率先在中國香港提起離婚訴訟。郭鄭俐曾任英特爾、微軟亞太區高管,2017年加入神州控股出任首席運營官,兩人事業合拍,也被視爲科技圈的「神鵰俠侶」。
離婚僅兩個月後,郭鄭俐被以內部郵件方式解除所有職務,未經董事會審議。緊接着11月,核心管理團隊被「換血」,關鍵崗位由郭爲控制的神州數碼和神州信息高管接替。
離婚訴訟直接引發了連鎖的股權凍結。2025年1月,郭爲所持神州數碼7738.89萬股被司法凍結,對應市值約34億元;2026年2月,剩餘股份也全部凍結。

至此,郭爲所持有神州數碼1.55億股100%被司法凍結,對應市值超過55億元,成爲A股史上涉案金額最高的離婚股權糾紛之一。
2026年5月終審維持離婚判決,但財產分割方案至今懸而未決——這意味着神州數碼實控人郭爲超過55億元的核心資產處於凍結狀態,控制權歸屬存在重大不確定性。
郭爲同時也是神州控股的實控人,對一家正在推動AI轉型的上市公司來說,實控人婚變所引發的後續影響,除了管理層變動外,是否會傳導至公司戰略執行層面,仍待觀察。
而在神州控股內部,管理層與國資股東之間的權力爭鬥正在加劇。
截至2025年12月31日,廣州市城投投資和廣州城投甲子投資分別持有神州控股約19.79%和17.91%股權,兩者背後均爲廣州國資背景;郭爲直接和間接持股合計約20.66%。
雙方圍繞控制權的角力在2026年公開化:1月,廣州城投甲子遞呈要求修訂公司細則,限制管理層大額資產處置權,董事會則以「不符合公司及全體股東利益」爲由公開反對。
可見,廣州國資股東與管理層就重大資產處置權限產生公開分歧,雙方訴求未能達成一致,公司治理穩定性承壓。
眼下,實控人婚變引發管理層變動、國資股東維權——內部治理的不確定性正在疊加,外部的競爭壓力也隨之而來。
神州控股要做的「供應鏈AI」,不是無人區——菜鳥、京東物流、順豐科技都在搶。阿里、京東擁有更龐大的數據規模和更強的算力資源,留給神州控股的窗口期可能只有兩三年。

(圖 / 攝圖網,基於VRF(AI數字內容))
公司的底牌在於二十餘年實體供應鏈經驗。旗下科捷做真倉真車真配送,2025年發貨單量破億,存量客戶淨金額續費率高達100%。這些「髒活累活」積累的行業know-how,是巨頭短期內難以複製的。
但「家底厚」不等於「跑得快」。當內部治理出現風險,再好的戰略方向也難以落地。從「老牌IT集成商」到「供應鏈AI領導者」,210億營收是底氣也是包袱。關鍵在於,這家公司能否在薄利的現實和性感的故事之間,找到那條真正走得通的路。
時間不等人,賽道不等人。
*注:文中題圖來自神州控股官方微信公衆號;其餘未署名圖片來自攝圖網,基於VRF協議。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
2