HBM缺貨推高芯片價,存儲超級週期繼續?
熱點五分鐘 | 閃迪、西數績後雙雙跳水!存儲「超級周期」見頂了嗎?
業績一個比一個亮眼——營收、毛利率、EPS全線超預期——結果盤後雙雙跳水:閃迪一度跌超8%,西數一度跌超11%。今天亞太市場,韓國KOSPI跌超4%, $SK海力士 (000660.KR)$ 和 $鎧俠 (285A.JP)$ 雙雙跌超10%、 $三星電子 (005930.KR)$ 跌超6%。
又是最近熟悉的味道:業績很好,股價很慘。到底發生了什麼?存儲這輪「超級週期」是不是到頭了?細心的牛友可能發現,大熱的 $南方東英SK海力士每日槓桿最多(2x)產品 (07709.HK)$ 今天換了名字,又意味著什麼呢?
市場要的不是「好」,是「更好」
先看數字,兩家交的卷其實都挺漂亮。
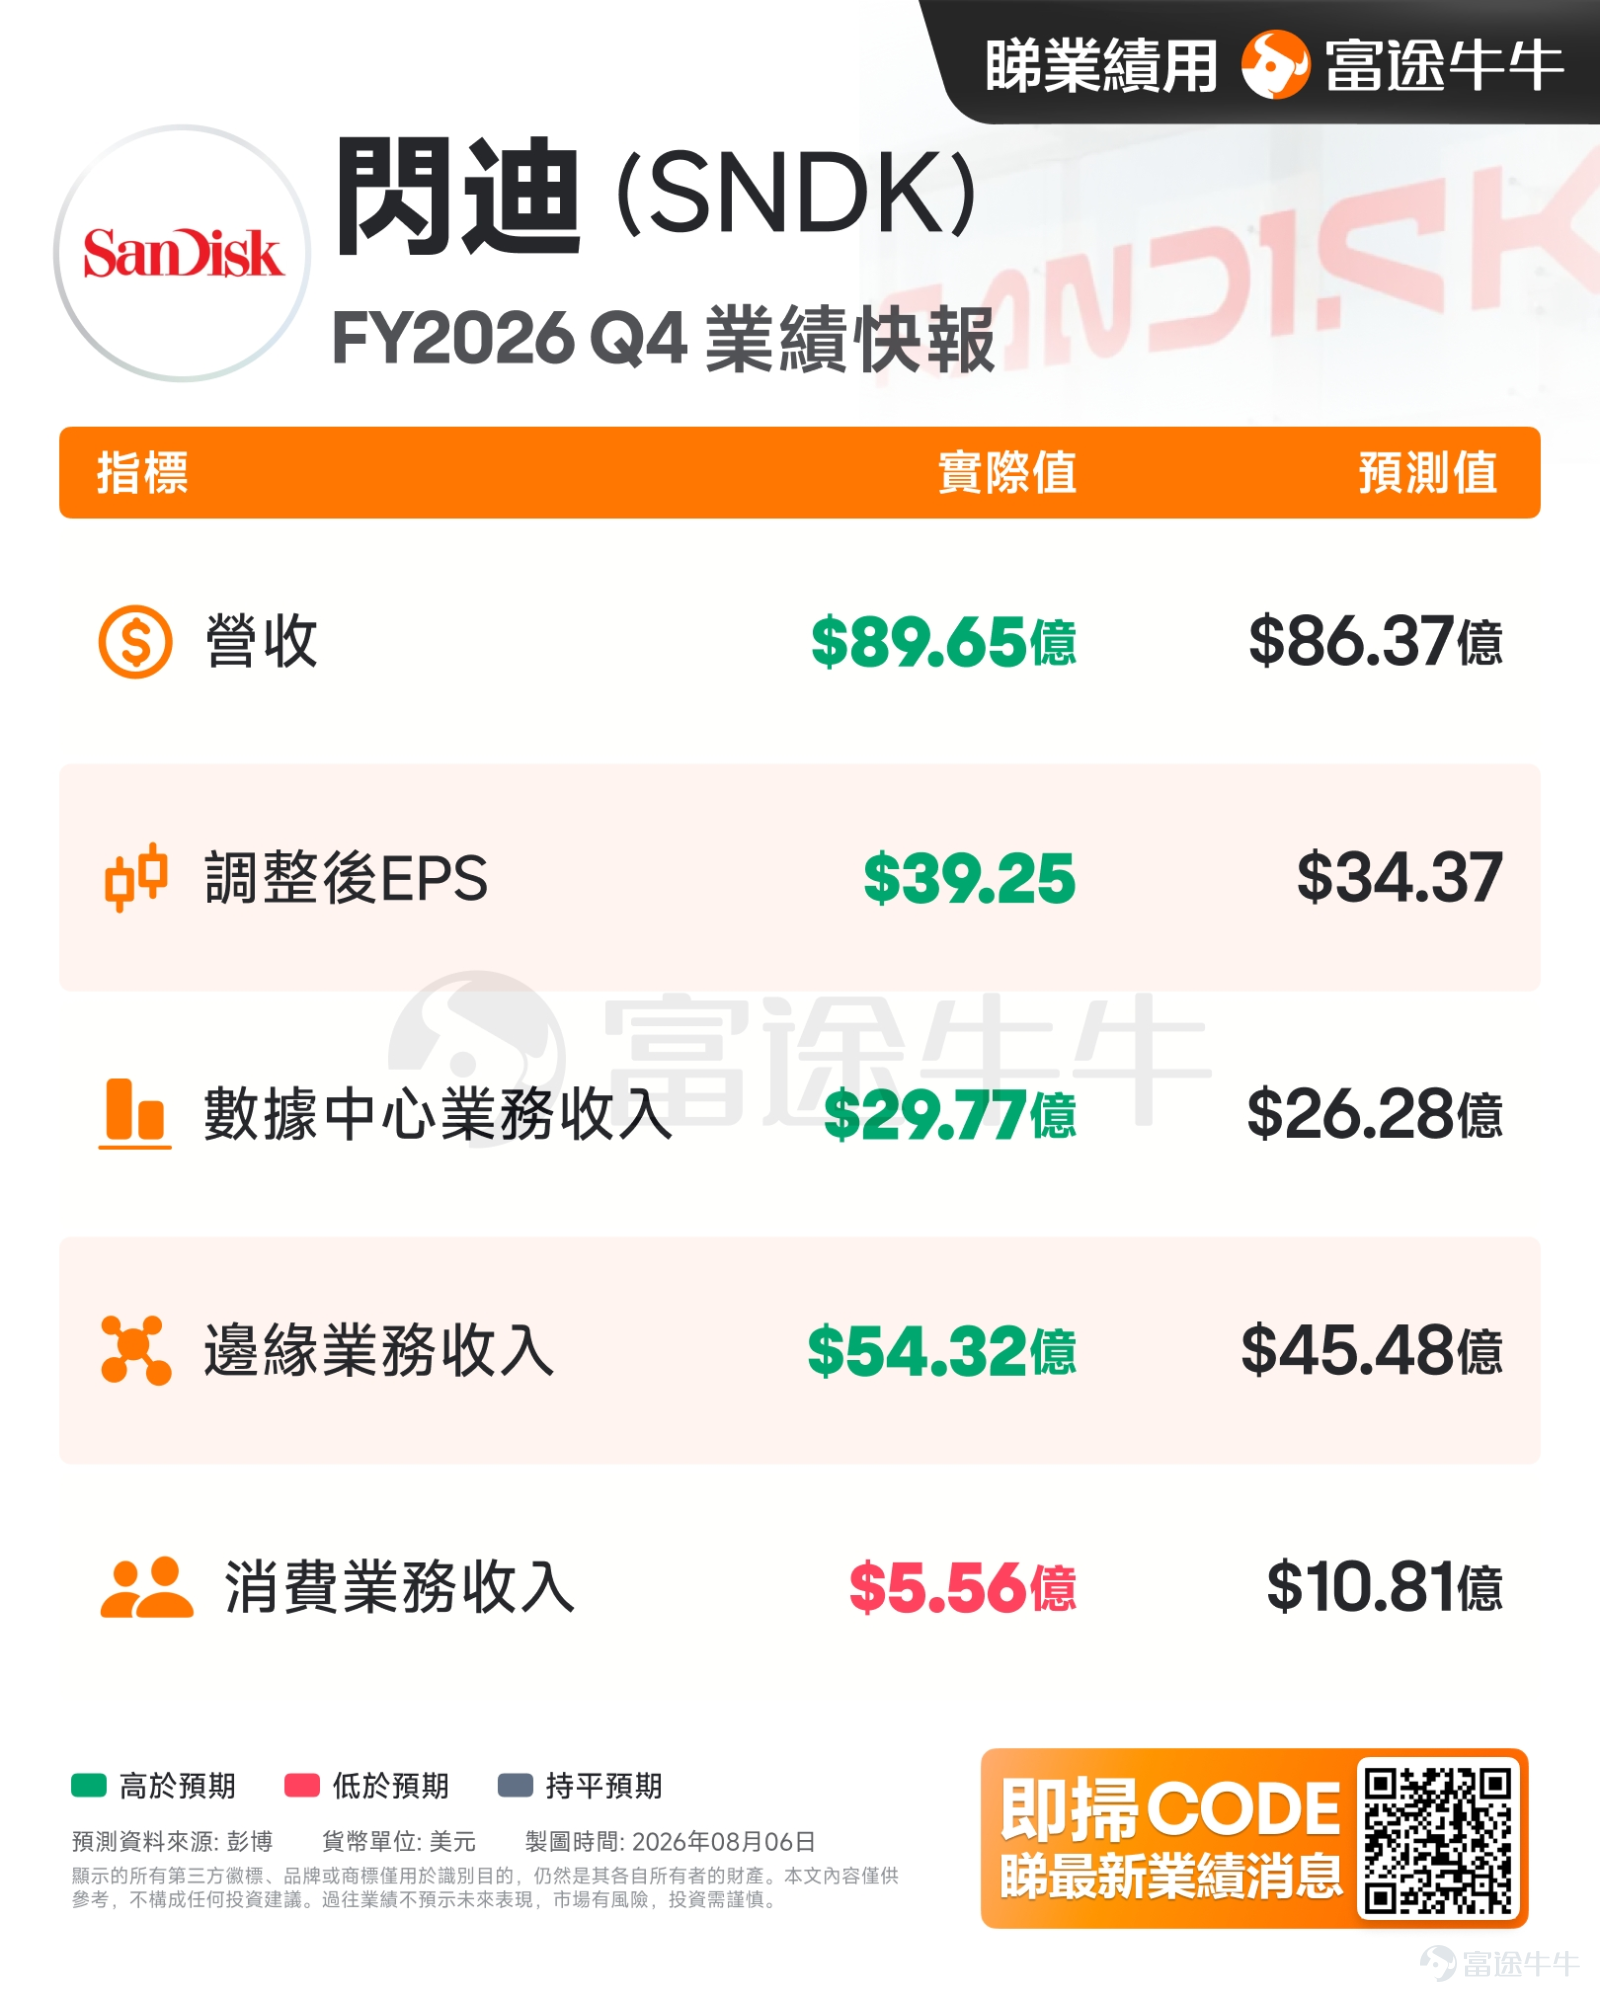
閃迪(2026財年Q4,截至6月底):營收89.7億美元,同比暴增372%,超出市場預期的83.9億;毛利率84.6%;調整後EPS 39.25美元,比預期高約一成。更重磅的是,董事會批准了140億美元股票回購計劃。

西部數據(財年與閃迪同步):營收37.5億美元,同比+44%,略超預期;毛利率54.4%,比預期高約2個百分點;調整後EPS 3.56美元,同樣超預期。
問題出在指引(guidance)。閃迪給出下季度(2027財年Q1)營收指引中值105.5億美元——市場預期是108億甚至更高;毛利率指引中值84%,市場預期86.7%。西數指引中值41億美元,跟市場預期(40.4億)基本持平,但市場要的是「驚喜」,不是「達標」。
兩家業績都強勁,但市場已經把存儲當成AI最性感的賽道,期待值拉滿,你只要不超預期,就是「低於預期」。
閃迪的朋友圈:媽媽是西數,兄弟是鎧俠,新盟友是海力士
很多剛接觸存儲的投資者可能會搞不清幾家存儲巨頭的關係,這裡我們借閃迪為中心來理一下,幾家存儲巨頭都和它有千絲萬縷的聯繫。
閃迪的「媽媽」是西數。 2025年2月21日,西數把NAND Flash業務分拆,閃迪作為獨立公司重新登陸納斯達克,代碼SNDK。所以你看最近幾次兩家業績總是同一天發——財年財季完全同步,連指引風格都像。但注意:現在的閃迪和西數已經沒有太大關係了(西數已經陸續清掉了閃迪的股權),只是「母與子」的淵源還在。
閃迪的「兄弟」是鎧俠(Kioxia)。 這段淵源更早——鎧俠前身是東芝存儲,當年閃迪和東芝一起合資建廠,雙方在日本四日市、北上運營著幾座合資晶圓廠(Joint Ventures體系),閃迪持股約49%。兩家既是股東又是大客戶,鎧俠產出的NAND晶圓大量供給閃迪,雙方的合作關係時至今日還是十分密切。所以閃迪盤後崩、今天鎧俠跌近10%,這兩家公司本來就是「一個鍋裡吃飯」的關係。
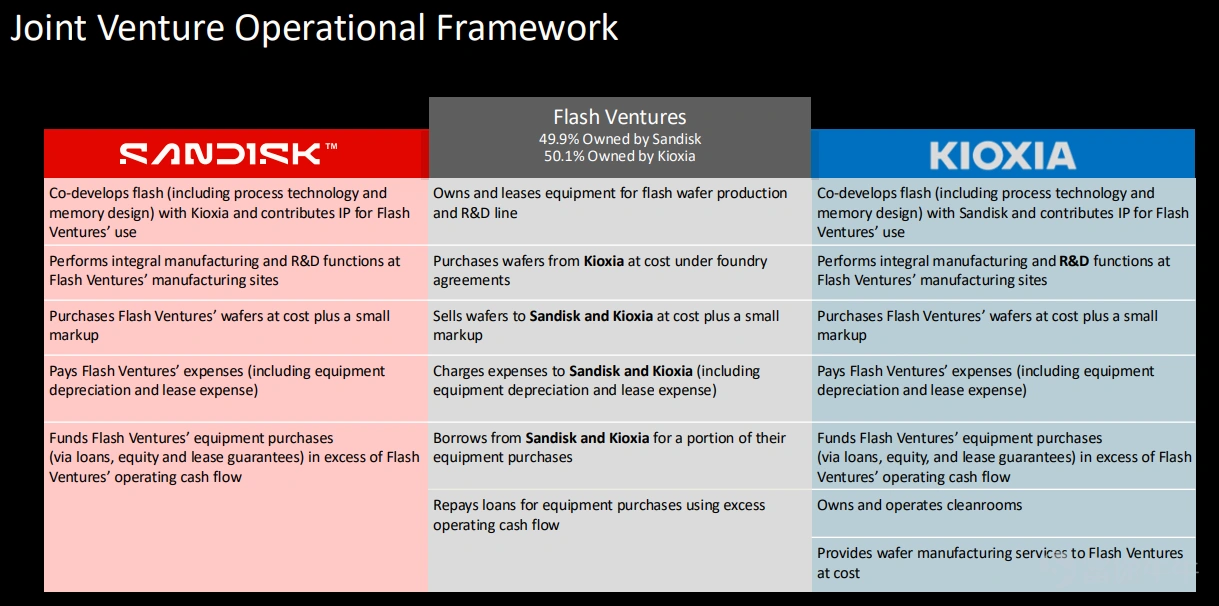
圖片來源:Sandisk
閃迪的新盟友是SK海力士。 就在業績前一天(8月4日),在美國加州舉辦的閃存峰會FMS 2026上,SK海力士與閃迪聯手發布了高頻寬閃存(HBF)的首個標準規範,谷歌等巨頭也加入了聯盟。
HBF是什麼?可以理解為「介於HBM和SSD之間的新存儲層級」:它帶寬比SSD高得多,又比HBM便宜、容量大,專門解決AI時代的「記憶體牆」瓶頸。這算是AI存儲版圖的新拼圖——以前海力士在HBM裡吃獨食(市佔率約58%),閃迪在NAND上和鎧俠共享產能,現在兩家聯手定義下一代AI存儲標準,等於提前卡位。
不過,HBF目前仍處於產業化初期,尚未實現規模化量產。根據行業預測,HBF的商業化應用有望於2027年底至2028年初啟動。
量價齊升沒變,變的是預期
業績殺之後,很多人的第一反應是「存儲是不是見頂了」,但產業依然處於史上最強漲價周期的正中。
2026年上半年價格暴漲,Q1漲幅達90%-95%,Q2超過60%。受現貨市場重回漲勢帶動,Q3與Q4漲幅預計均將超過20%。2027年預計供需依然吃緊,平均售價(ASP)將再增長20%-30%。而在在AI高度客製化與缺貨預期下,長期協議在DRAM市場整體占比有望提升至30%-40%。
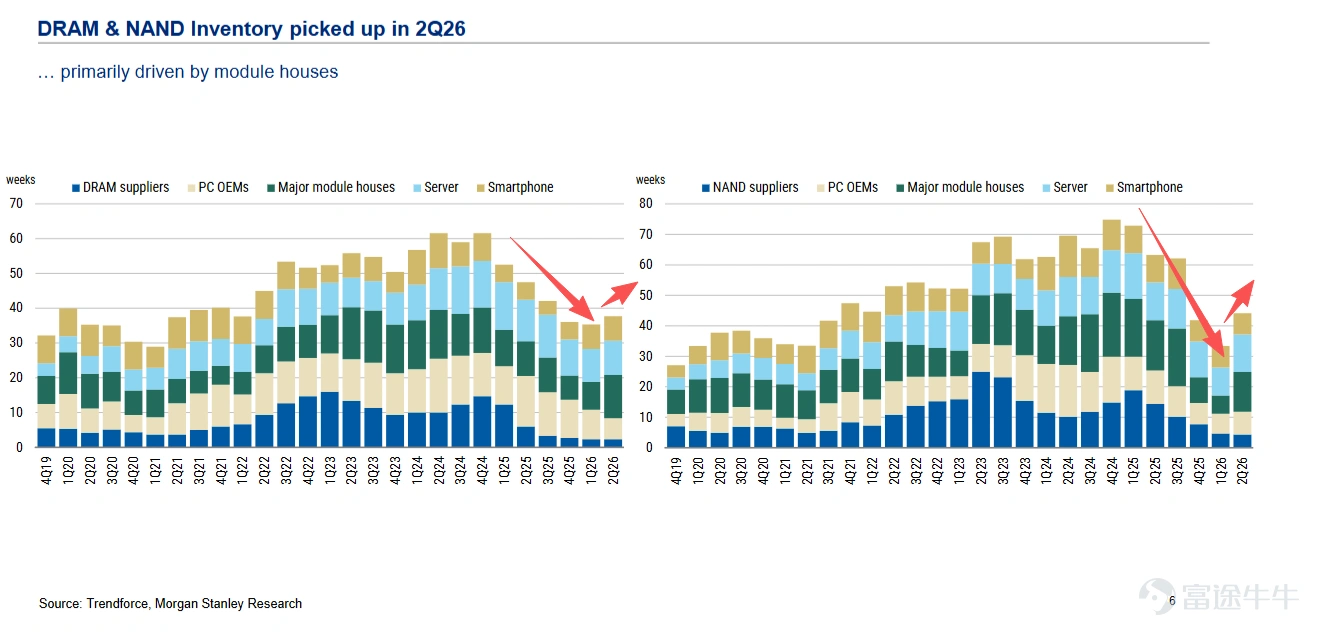
但近期市場上也多了一些不同的聲音。大摩認為,雖然週期變長而非立即崩潰,但動能正在放緩,價格的「二階導」,也就是價格上漲的速率放緩了。此外,2026年第二季度,持續多個季度的去庫行為出現小幅反轉跡象,DRAM與NAND庫存均有所增加,主要由模組廠推動。
不過這些現象在當下並不能證實行業週期的轉向(價格漲得慢了但是還在漲;庫存尚未大幅累積),投資者可密切關註未來這些指標會否出現大幅惡化。
我們再回到資本市場,閃迪和西數明明交出了強勁的季度業績,為什麼盤後還是大跌?我們在Q2財報季初期其實已經聊過這個問題,感興趣的牛友可以重溫下~
對於存儲這種全市場高度關注、已經積累巨大漲幅(哪怕經歷了7月的回調)的行業,股價交易的更多是「預期」,不是「現狀」。
在這種環境下,僅僅「達標」是不夠的——市場需要的是持續超預期來證明合理性。一旦前瞻指引哪怕只是「符合預期」而非「大幅超越」,就會被解讀為增速邊際放緩的信號,更何況兩家給的預期都沒有滿足市場的胃口。
打個比方,一個學生每次考試都考95分以上,大家預期他下次考98分。結果他說他下次最多考96分——絕對成績仍然優秀,但低於預期的那2分,就足以讓「神話敘事」出現裂縫。存儲股現在就是這個狀態。
不過,行業還存在另一個重要的支撐變量:存儲行業正在從「燒錢擴產」轉向「股東回報」。
鎧俠在7月底宣布了高達8,000億日元(約50億美元)的回購計劃,並設定了約50%的股東總回報率目標;閃迪這邊,也剛剛公佈了大手筆回購。SK海力士美股上市後,存在靜默期,市場普遍預計公司將在8月底9月初公佈史詩級的股東回報方案,有機構預測首期回購約85億美元。
AI驅動下這些公司自由現金流爆炸式增長,資本開支高峰期未到,錢總得有去處——回購+分紅,有可能成為下一個階段支撐行業的主線。
7709改名了,但絕大多數時候還是2x
最後說說不少朋友關心的 $南方東英SK海力士每日槓桿最多(2x)產品 (07709.HK)$ 。它是南方東英2025年10月在香港發行的、全球首批追蹤韓國個股的槓桿ETF之一,一度成為港交所規模最大的交易所買賣產品,規模衝破1300億港元,超過盈富基金。
7月這一個月,它經歷了地獄級過山車:淨值從高點跌超80%,規模一個月蒸發上千億港元;7月31日韓國股市報復性反彈那天,它單日暴漲67%(開盤還出過「烏龍指」的誇張漲幅)。
本週起,產品從「固定2倍槓桿」切換為「靈活槓桿」,名字也改成了帶「最多(2x)」的表述。這是香港證監會7月24日更新槓桿反向產品監管框架後的落地:基金經理可以在每個交易日收市後公布下一交易日適用的槓桿倍數,上限仍是2倍,但市況極端時可能下降。
翻譯一下:名字改了,但大多數正常市況下它還是按2倍運作,所以大家的「2x應對策略」基本還適用——按正股波動兩倍來預估淨值波動。只是要記住:
槓桿倍數不是固定承諾,極端行情下還會「卸槓桿」,實際收益可能低於2x;
它是「每日重置」機制,持有超過一天,複利效應會放大損耗,暴漲暴跌的巨幅波動行情尤其明顯,不適合長期持有。
這一輪下跌的本質,不是「邏輯變了」,而是「預期太滿+槓桿踩踏」。量價齊升、供需緊張、回購加碼這些底層事實都還在,甚至還在強化。但正因為如此,普通投資者更要分清三件事:這是「價格調整」(漲太多回吐)、「流動性出清」(槓桿盤被迫平倉),還是「基本面反轉」(需求轉弱、盈利下修)?目前看可能更像前兩者。
應對上,老生常談但值得重複:別用槓桿追存儲、如果看好長線邏輯,別在恐慌中割肉優質資產、手裡留子彈分批布局。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(33)
發表評論
91
250