亦諾微醫藥現金僅餘1704萬,周國瑛押注膀胱癌管線與外泌體雙線闖關
出品 | 子彈財經
作者 | 孟祥娜
編輯 | 胡芳潔
美編 | 倩倩
審核 | 頌文
當一家創新藥企的賬上現金僅夠維持數月運轉,其存續邏輯便不再僅取決於臨床數據的優劣,而是與資本市場的融資窗口高度捆綁。
2026年7月,亦諾微醫藥第三次向港交所遞交招股書。招股書揭開了公司極爲嚴峻的資金現狀——截至2026年5月31日,現金及現金等價物僅餘1704萬元。對於一家擁有多個臨床階段管線的生物科技公司而言,這點儲備意味着公司運營空間已極爲有限。
成立11年,歷經7輪融資,背後站着華蓋資本、高瓴創投、上海生物醫藥產業股權投資基金等一衆頂級投資機構。
創始人周國瑛帶領的團隊也一度被視爲國內溶瘤病毒領域的先行者,一邊推進癌症治療領域的溶瘤病毒新藥研發,一邊佈局工程化外泌體在醫美與疾病治療領域的應用,試圖以雙線並行之勢叩開商業化的大門。
然而,擺在投資者面前的核心命題在於:在2025年全球市場規模僅1億美元、近6年複合增長率不足7%的溶瘤病毒賽道里,亦諾微醫藥能否打破「概念火熱、商業化不足」的魔咒?被寄予厚望的工程化外泌體,又能否成爲實質性的「第二增長曲線」?
1、融資超10億卻留不住核心骨幹,現金僅餘1704萬元
亦諾微醫藥的誕生,源自一場海外頂尖病毒科學家團隊的歸國產業轉化嘗試。
創始人周國瑛擁有超過三十年皰疹病毒研究積澱,師從「皰疹病毒之父」Bernard Roizman,曾長期擔任芝加哥大學微生物學系副教授,被公認爲全球首款FDA獲批的溶瘤病毒療法T-VEC(一種經基因改造的溶瘤性單純皰疹病毒1型)核心骨架發明人之一。
在海外實驗室深耕多年,周國瑛意識到,T-VEC僅能實現體表病竈瘤內注射,行業依舊缺少可面向深部腫瘤、支持靜脈給藥的新一代溶瘤病毒藥物平台,大量臨床需求尚未被滿足。
2015年,恰逢T-VEC正式獲得FDA批准,溶瘤病毒賽道迎來首個關鍵驗證節點。周國瑛選擇放棄穩定海外學術職位,聯合Bernard Roizman、Thomas Shenk、Ralph Weichselbaum等多名海外頂尖病毒學、腫瘤學專家,於當年5月在深圳創立亦諾微醫藥。
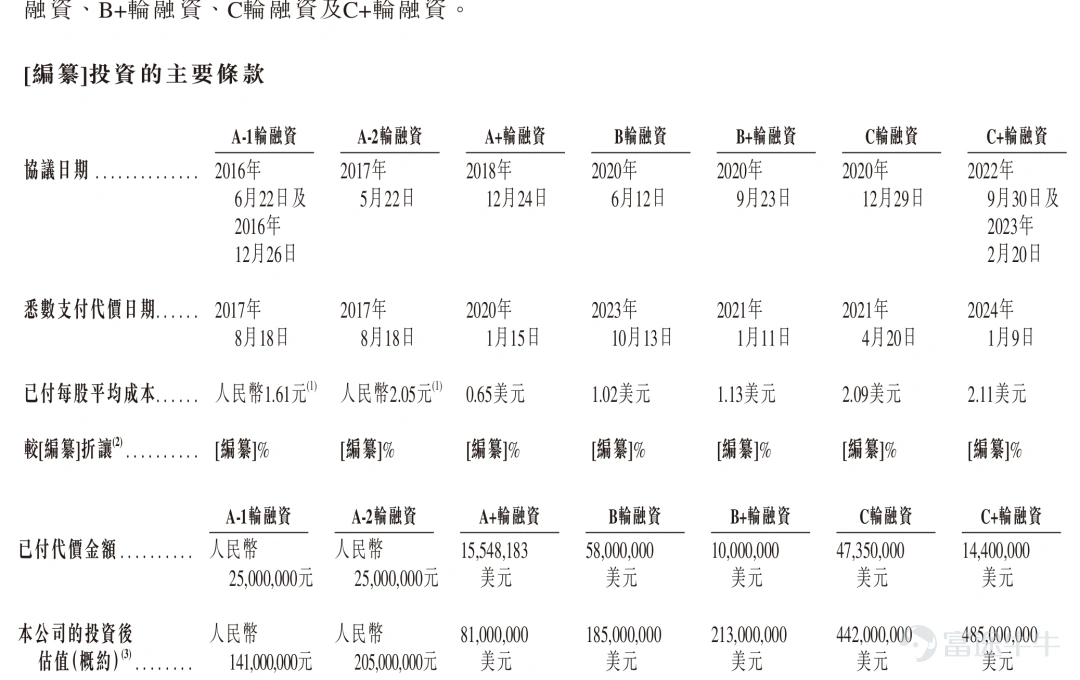
依託創始科學家團隊資源,亦諾微前後完成7輪融資,吸引了華蓋資本、高瓴創投、上海生物醫藥產業股權投資基金等一衆頂級投資機構入場,合計募資1.523億美元(約10.3億人民幣),C+輪融資後,公司估值4.85億美元。
然而,時至今日,公司上一輪融資還定格在2023年,至今已近三年未獲新增資本注入。
對於尚處臨床研發階段、仍需持續投入推進管線的生物醫藥企業而言,外部融資的斷流,無異於在長跑中失去了補給站。
(圖 / 公司招股書)
亦諾微成立已逾十年,至今仍無任何產品獲批上市或實現商業化。公司收入主要依賴對外授權及合作安排,近年相關收入也持續萎縮。
2023年公司實現營收677.2萬元,2024年降至320萬元,2025年進一步縮至130.8萬元。2026年前五個月,公司未產生任何收入。2023年至2025年前五個月,公司已累計虧損11億元。
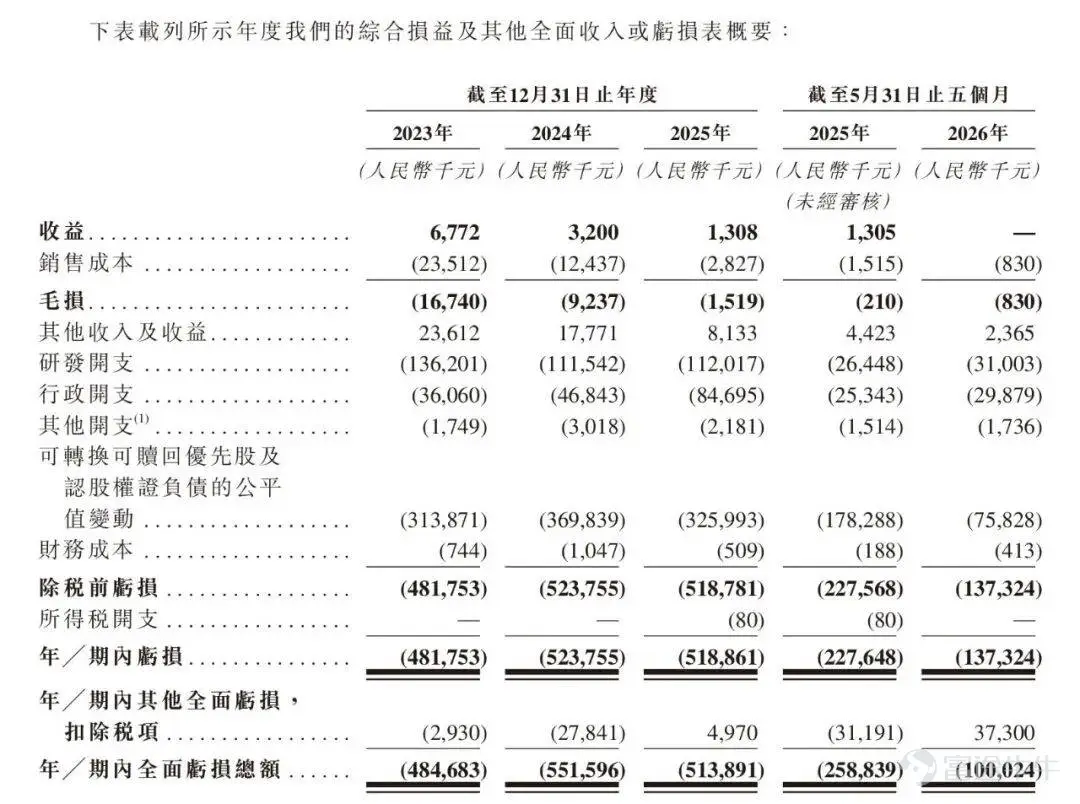
(圖 / 公司招股書)
截至2026年5月末,公司現金僅剩1703.6萬元,資產總值僅7836.7萬元,負債總額高達24.44億元,資產負債率攀升至3119%。
高額負債源於計入負債的可轉換可贖回優先股,並非傳統信貸欠款。但由於該類股份附帶贖回條款,一旦IPO進程受阻,投資者贖回權或將觸發。公司近三年沒有新增融資流入,對於持續「燒錢」的臨床階段藥企而言,資金鍊壓力已迫在眉睫。
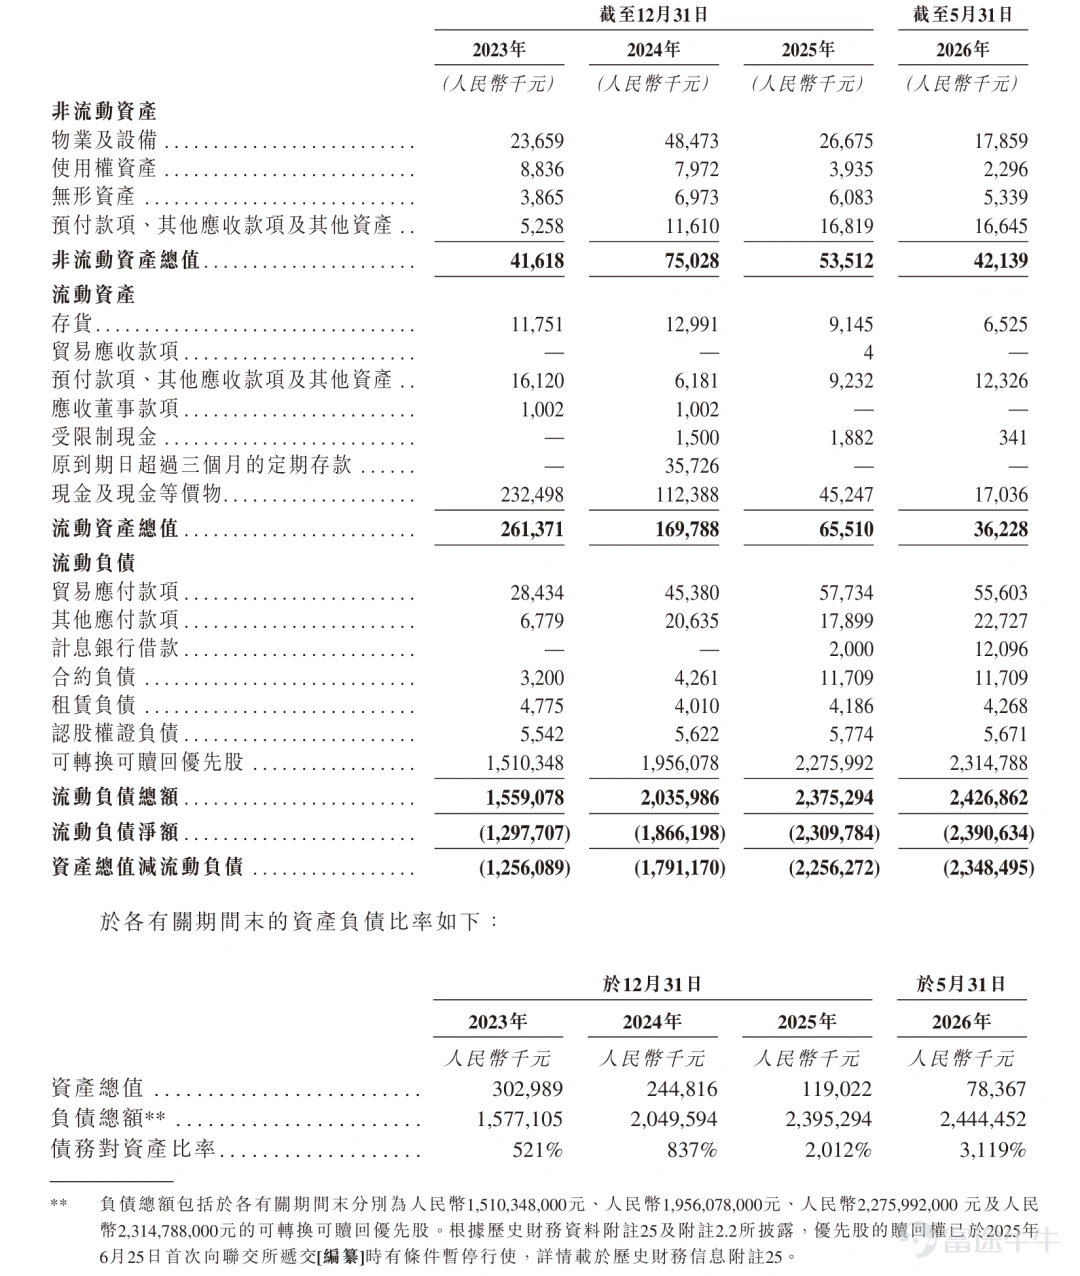
(圖 / 公司招股書)
股權結構上,多輪融資後,公司股權結構較爲分散。周國瑛爲單一最大股東,持股9.16%。2020年6月,周國瑛聯合倪束耀、Bernard Roizman Trust等多位科學家簽署一致行動協議,合計持股22.8%。
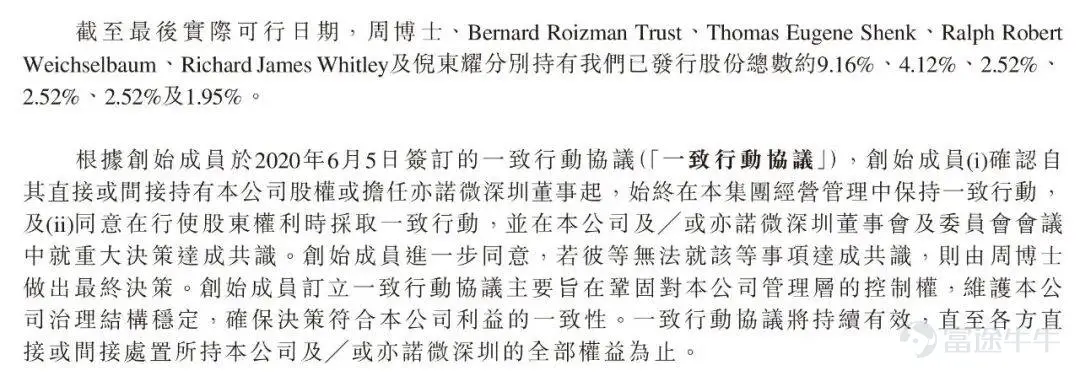
(圖 / 公司招股書)
而一致行動人中,創始成員倪束耀已於2025年6月辭去董事職務,但當前依舊持有1.95%股權。
他於2016年加入亦諾微,歷任醫學總監、首席發展官、董事,深度參與轉化醫學與臨床前研究工作。其在2022年5月卸任首席發展官,脫離日常運營。
疊加前首席醫務官Joy Zhu博士、前CMC副總裁劉賢傑相繼於2021年、2023年離職,近年公司臨床、工藝、業務拓展多條線已流失多位核心骨幹。
儘管公司在招股書中稱人員變動不會阻礙研發推進、離任人員與公司不存在糾紛,但持續的核心管理層流失,持續引發市場對於公司管線穩定推進、內部人才留存能力的關注。
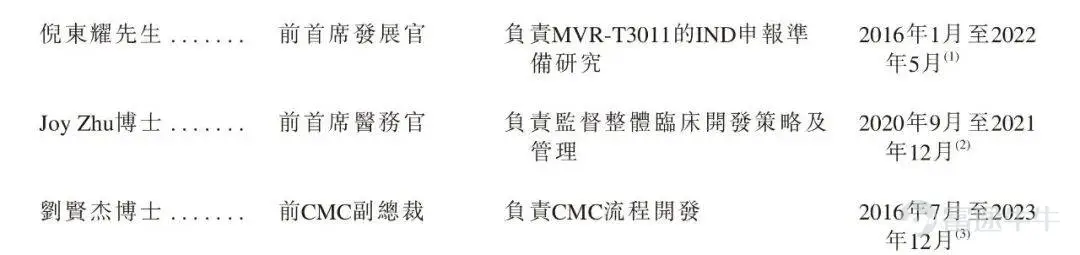
(圖 / 公司招股書)
在覈心高管人員變動、資金承壓等多重挑戰下,亦諾微三度向港交所遞交招股材料,若成功登陸港股實現融資,或將成爲其紓解困境的重要支點。
2、溶瘤病毒賽道商業遇冷,收縮管線攻堅膀胱癌
所謂溶瘤免疫療法,即利用基因改造病毒定向殺傷癌細胞,並激發全身性抗腫瘤免疫,屬於創新腫瘤治療方向,一直備受學界與資本關注。但該賽道概念熱度居高不下,商業化落地卻困難重重。
數據顯示,2025年,全球溶瘤免疫療法市場規模僅1.07億美元,其中,美國市場規模7090萬美元,國內市場規模僅約700萬美元;2019至2025年,行業複合增長率僅6.1%。對比ADC、PD-1等熱門腫瘤療法,該賽道體量狹小、增長乏力,或難以誕生重磅大單品。
放眼全球,溶瘤免疫療法歷經數十年研發,目前商業化進程仍處於行業初始階段,商業化產品數量稀缺。截至當前,全球僅5款溶瘤產品成功上市,國內僅有上海醫藥H101一款獲批,適應症限定鼻咽癌。
安進的TVEC是首個獲FDA批准的產品,用於晚期黑色素瘤,但因適應症窄、單用療效有限及給藥不便,近年來,全球銷售額僅2000–3000萬美元,遠低於預期。
在給藥方法上,溶瘤病毒產品嚴重依賴局部瘤內注射,對非體表腫瘤或深部病竈腫瘤的作用受限。
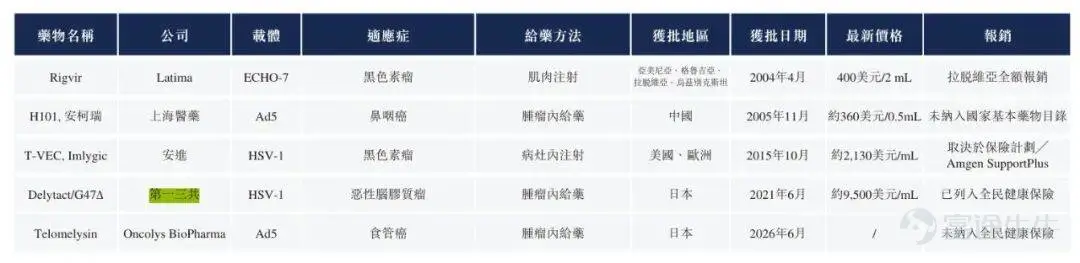
(圖 / 公司招股書)
溶瘤病毒賽道想要實現範式級突破、打開長期空間,核心觀察兩大主線:一是能夠穩定實現全身性靜脈給藥的新一代溶瘤病毒能否完成臨床轉化;二是溶瘤病毒藥品聯合免疫、靶向藥物的組合方案,能否在多項隨機對照III期試驗中重複驗證生存獲益。
從在研管線數據來看,全球溶瘤免疫療法管線呈現明顯金字塔結構:早期管線數量龐大,能夠突圍至臨床後期的候選藥物屈指可數。僅有1款進入NDA階段,4款III期、2款II/III期、12種處於II期臨床試驗,其餘多數候選藥仍處在I期、I/II期等早期研發階段。
這其中,中國範圍內,僅濱會生物的BS001(港股遞表企業)進入III期,另有1款處於II/III期階段;而在II期臨床的擁擠地帶,則集中了包括亦諾微醫藥MVR-T3011在內的6款產品。
當前全球溶瘤病毒市場規模尚不足1.1億美元,亦諾微將MVR-T3011的全部賭注,壓在了膀胱癌治療這一無人獲批的適應症上。
值得注意的是,目前全球尚無任何溶瘤病毒獲批膀胱癌適應症,這片藍海賽道,也成爲MVR-T3011差異化突圍的重要籌碼。
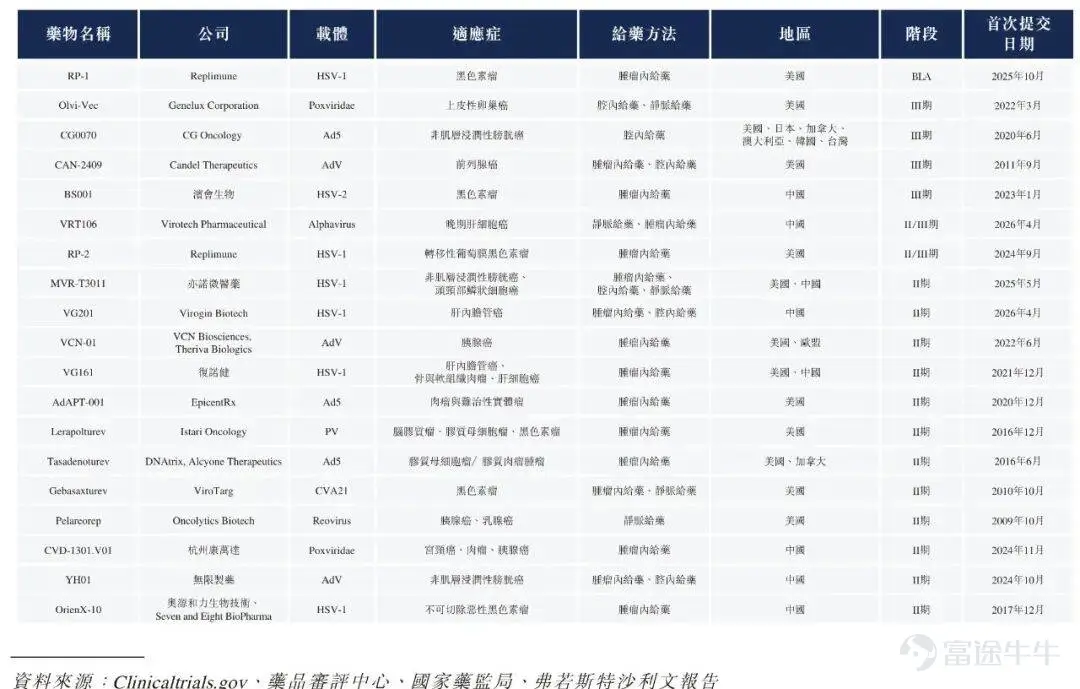
(圖 / 公司招股書)
MVR-T3011是亦諾微自主研發的武裝化HSV-1溶瘤免疫療法。經過優化改造的病毒骨架,腫瘤內複製能力較初代產品提升千倍,可一邊直接破壞腫瘤細胞,一邊在病竈局部表達IL-12與抗PD-1抗體,改善腫瘤免疫抑制微環境,理論上支持瘤內注射、膀胱腔內灌注、靜脈注射三種給藥方式,有望覆蓋多種實體瘤。
依託FDA傘式IND(一款新藥在美國拿到的「一證多用」臨床試驗通行證),該藥物可以靈活開展多條給藥路徑、多個適應症臨床試驗。
亦諾微早期啓動MVR-T3011瘤內給藥、靜脈給藥兩條技術路線的I期研究,順利確認安全劑量和初步藥效。
2023年末,公司調整研發策略,終止兩項試驗針對黑色素瘤適應症的IIa期部分,不再推進黑色素瘤適應症後期臨床探索,將資源重新分配,集中發力膀胱內給藥治療膀胱癌等競爭格局更佳的適應症。
公司表示,調整源於資源調配的戰略選擇,不存在安全性與療效負面信號,未來存在重啓可能。
但這一決策依舊引發市場討論:靜脈給藥是新一代溶瘤病毒最核心的價值看點,一旦成熟,能夠突破局部給藥限制,治療全身轉移性腫瘤。路線暫緩推進,意味着這一重要預期兌現週期大幅拉長。
現階段企業把研發重心放在高危非肌層浸潤性膀胱癌(NMIBC),目標打造保留膀胱的創新療法。這類患者中,不少人經卡介苗(BCG)治療失效後,最終只能切除膀胱,臨床需求迫切。
目前,MVR-T3011正在美國開展II期臨床試驗,通過膀胱內給藥方式治療卡介苗無應答患者。
此外,2025年,公司在美國重新啓動MVR-T3011(腫瘤內給藥)治療晚期或轉移性實體瘤的I/IIa期研究的IIa期部分,其中頭頸鱗癌爲主要適應症;而靜脈給藥於2023年完成I期臨床試驗後,暫無最新進展,也沒有重啓時間表。
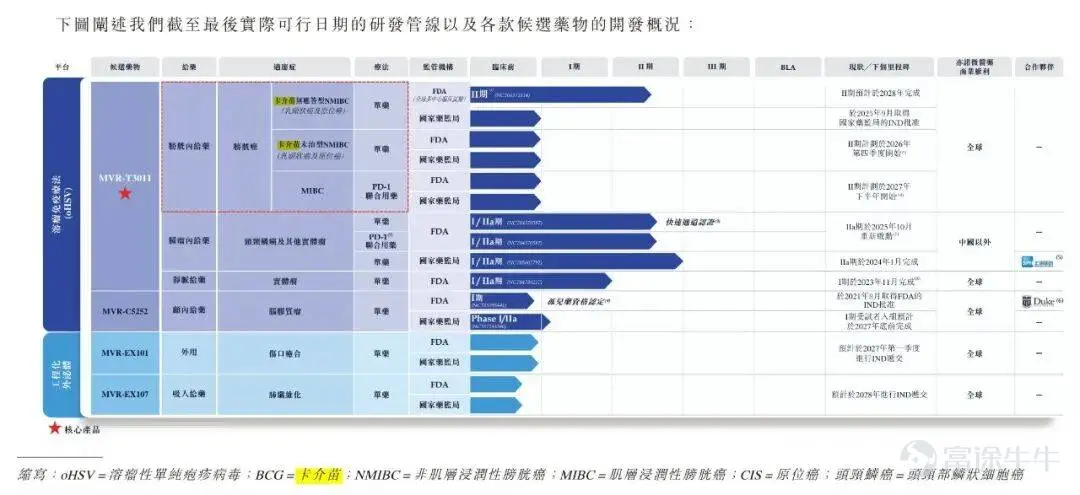
(圖 / 公司招股書)
管線收縮,也折射出生物科技公司共同的現實難題:創新藥研發持續「燒錢」,資金有限之下,必須取捨賽道優先級。
3、工程化外泌體能否成爲造血第二曲線?
爲對沖創新藥漫長的研發週期、緩解現金流壓力,亦諾微搭建了溶瘤病毒療法+工程化外泌體雙技術平台。
如果說MVR-T3011代表腫瘤創新藥的長期想象空間,工程化外泌體管線則被公司視作有望更早實現商業化的第二增長曲線。
(圖 / 攝圖網,基於VRF協議)
在外泌體賽道,亦諾微的佈局邏輯同樣清晰:不走單一治療路徑,而是將工程化外泌體的快速靶向運輸能力和優異的皮膚黏膜穿透性,拆解爲兩條商業化路徑。
一條走傳統臨床監管路線,覆蓋傷口癒合(MVR-EX101)、肺纖維化(MVR-EX107)等治療性適應症。
另一條則押注日化消費場景,針對肌膚問題(MVR-EX103)、脫髮(MVR-EX104)、局部脂肪堆積(MVR-EX105)開發功能美學產品。後者只需獲得INCI(國際化妝品原料命名)認證即可直接進入海外零售市場,無需經歷漫長的臨床試驗週期。
目前,上述日化消費場景的三款產品均已獲得實質性進展。2025年4月,MVR-EX103率先拿到INCI命名,成爲全球首款獲此認證的工程化外泌體;同年7月,MVR-EX104與MVR-EX105亦先後完成認證。
2025年,公司與全球醫美領域頭部企業德國Merz就MVR-EX103達成選擇權合作。根據協議,Merz已支付首付款11.1萬美元;若後續正式行權,將再支付44.6萬美元,並在產品上市後按季度根據淨銷售額支付特許權使用費。
相比於溶瘤病毒藥物動輒數年的臨床試驗,獲得INCI認證的外泌體原料理論上商業化路徑更短,公司期待依靠外泌體原料授權、原料供應持續產生現金流,反哺溶瘤免疫療法研發。
不過外泌體業務同樣面臨現實挑戰,當前僅產生少量合作首付款,尚未形成穩定持續收入。同時,工程化外泌體醫美原料賽道競爭持續升溫,未來想要建立長期壁壘仍需要持續投入工藝優化與市場推廣。
綜合來看,溶瘤病毒管線的技術潛力與外泌體的商業化想象,構成了公司的長期敘事,但這些故事的驗證節點無一例外落在未來。
亦諾微面對的現實是,近三年無新增融資、持續虧損、核心團隊變動,所有風險因子都指向同一個結論:公司需要儘快獲得資本輸血,以維持基本研發運轉。
此次衝刺港交所上市結果將直接決定這家公司能否繼續留在牌桌上。若闖關成功,MVR-T3011的膀胱癌臨床數據與Merz合作進展將是市場接下來的觀察重點;若失敗,則大概率觸發系列連鎖反應。結果揭曉前,一切仍是未知數。
*文中題圖來自:攝圖網,基於VRF協議。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論