苹果亚马逊业绩冰火两重天,你看好哪家?
英伟达按下加速键:Vera Rubin正式进入全面量产,谁能抢占下一波红利?
在AMD举行AI相关活动前夕,英伟达抢先释放了一枚重磅信号。
美东时间7月21日, $英伟达 (NVDA.US)$ 更新下一代Vera Rubin平台进展:Vera Rubin NVL72已正式进入量产爬坡阶段,相关机架已经在 $CoreWeave (CRWV.US)$ 、 $谷歌-C (GOOG.US)$ Google Cloud、 $微软 (MSFT.US)$ Microsoft Azure和 $甲骨文 (ORCL.US)$ Oracle Cloud Infrastructure等合作伙伴处运行。
这并不是一次简单的新品预告。早在5月底,英伟达便宣布Vera Rubin进入全面生产阶段;此次更新的真正意义,在于平台开始从「量产承诺」转向「客户部署与实测验证」。
英伟达披露,Vera Rubin背后已经形成一张覆盖全球30个国家、350多个工厂节点、约300家合作伙伴的供应链网络。如此庞大的产业协作规模意味著,英伟达销售的不再只是一颗GPU,而是一整套可以复制和扩张的「AI工厂」。
从峰值算力,转向每兆瓦能生产多少Token
Vera Rubin NVL72将72颗Rubin GPU与36颗Vera CPU整合在一个机架级系统中,同时配套NVLink 6、ConnectX-9 SuperNIC、BlueField-4 DPU以及Spectrum-6交换系统。
但这一次,英伟达刻意弱化了传统的峰值算力叙事,把重点转向一个更接近商业回报的指标——每兆瓦能够生成多少Token。
CoreWeave使用DeepSeek-R1进行的首轮实测显示,在相同交互响应目标下,Vera Rubin NVL72每兆瓦的Token吞吐量达到Grace Blackwell NVL72的约10倍。
这项结果来自特定模型和测试环境,不能简单外推至所有工作负载,但它依然揭示了AI基础设施竞争逻辑的变化:当电力成为数据中心扩张的核心约束,客户真正关心的已不只是GPU有多快,而是同样一兆瓦电力能够产生多少有效计算、对应多少Token收入。
算力正在从「硬件性能指标」,转变为一门以功耗、利用率和单位Token成本衡量的生意。
Rubin为何被视为系统级拐点?
银河证券指出,Vera Rubin是英伟达首个集成HBM4、CPO与全液冷技术的平台,标志著下一代AI算力基础设施由单卡性能竞争,进一步转向集群互联效率、功耗控制及系统级交付能力竞争。随著Rubin横向扩展至百万GPU集群,传统铜互连在带宽、距离及功耗方面的瓶颈更加突出,光互连商业化确定性持续增强。
因此,Rubin时代的核心竞争已经从「谁拥有更快的芯片」,升级为三个层面:
第一是机架内部的高速互联。NVLink 6为Vera Rubin NVL72提供高达260TB/s的全互联带宽,使整台机架能够更接近一颗统一的超级加速器。
第二是机架之间的光互联。Spectrum-6交换芯片拥有102.4Tbps交换容量,是上一代系统的两倍;其CPO产品形态Spectrum-X Ethernet Photonics已经进入生产阶段,服务的正是更大规模的横向扩展。
第三是供电与散热系统。Vera Rubin采用液冷设计,并支持更高的进水温度,目标是降低对传统冷水机组的依赖。到了这一阶段,液冷、电源管理和工业配电设备,已不再只是数据中心的辅助环节,而是决定GPU能否稳定运行的关键基础设施。更长期来看,随著英伟达下一代Kyber及Rubin Ultra架构导入800V直流供电,AI数据中心的供电体系还将迎来新一轮升级。
哪些公司有望受惠?
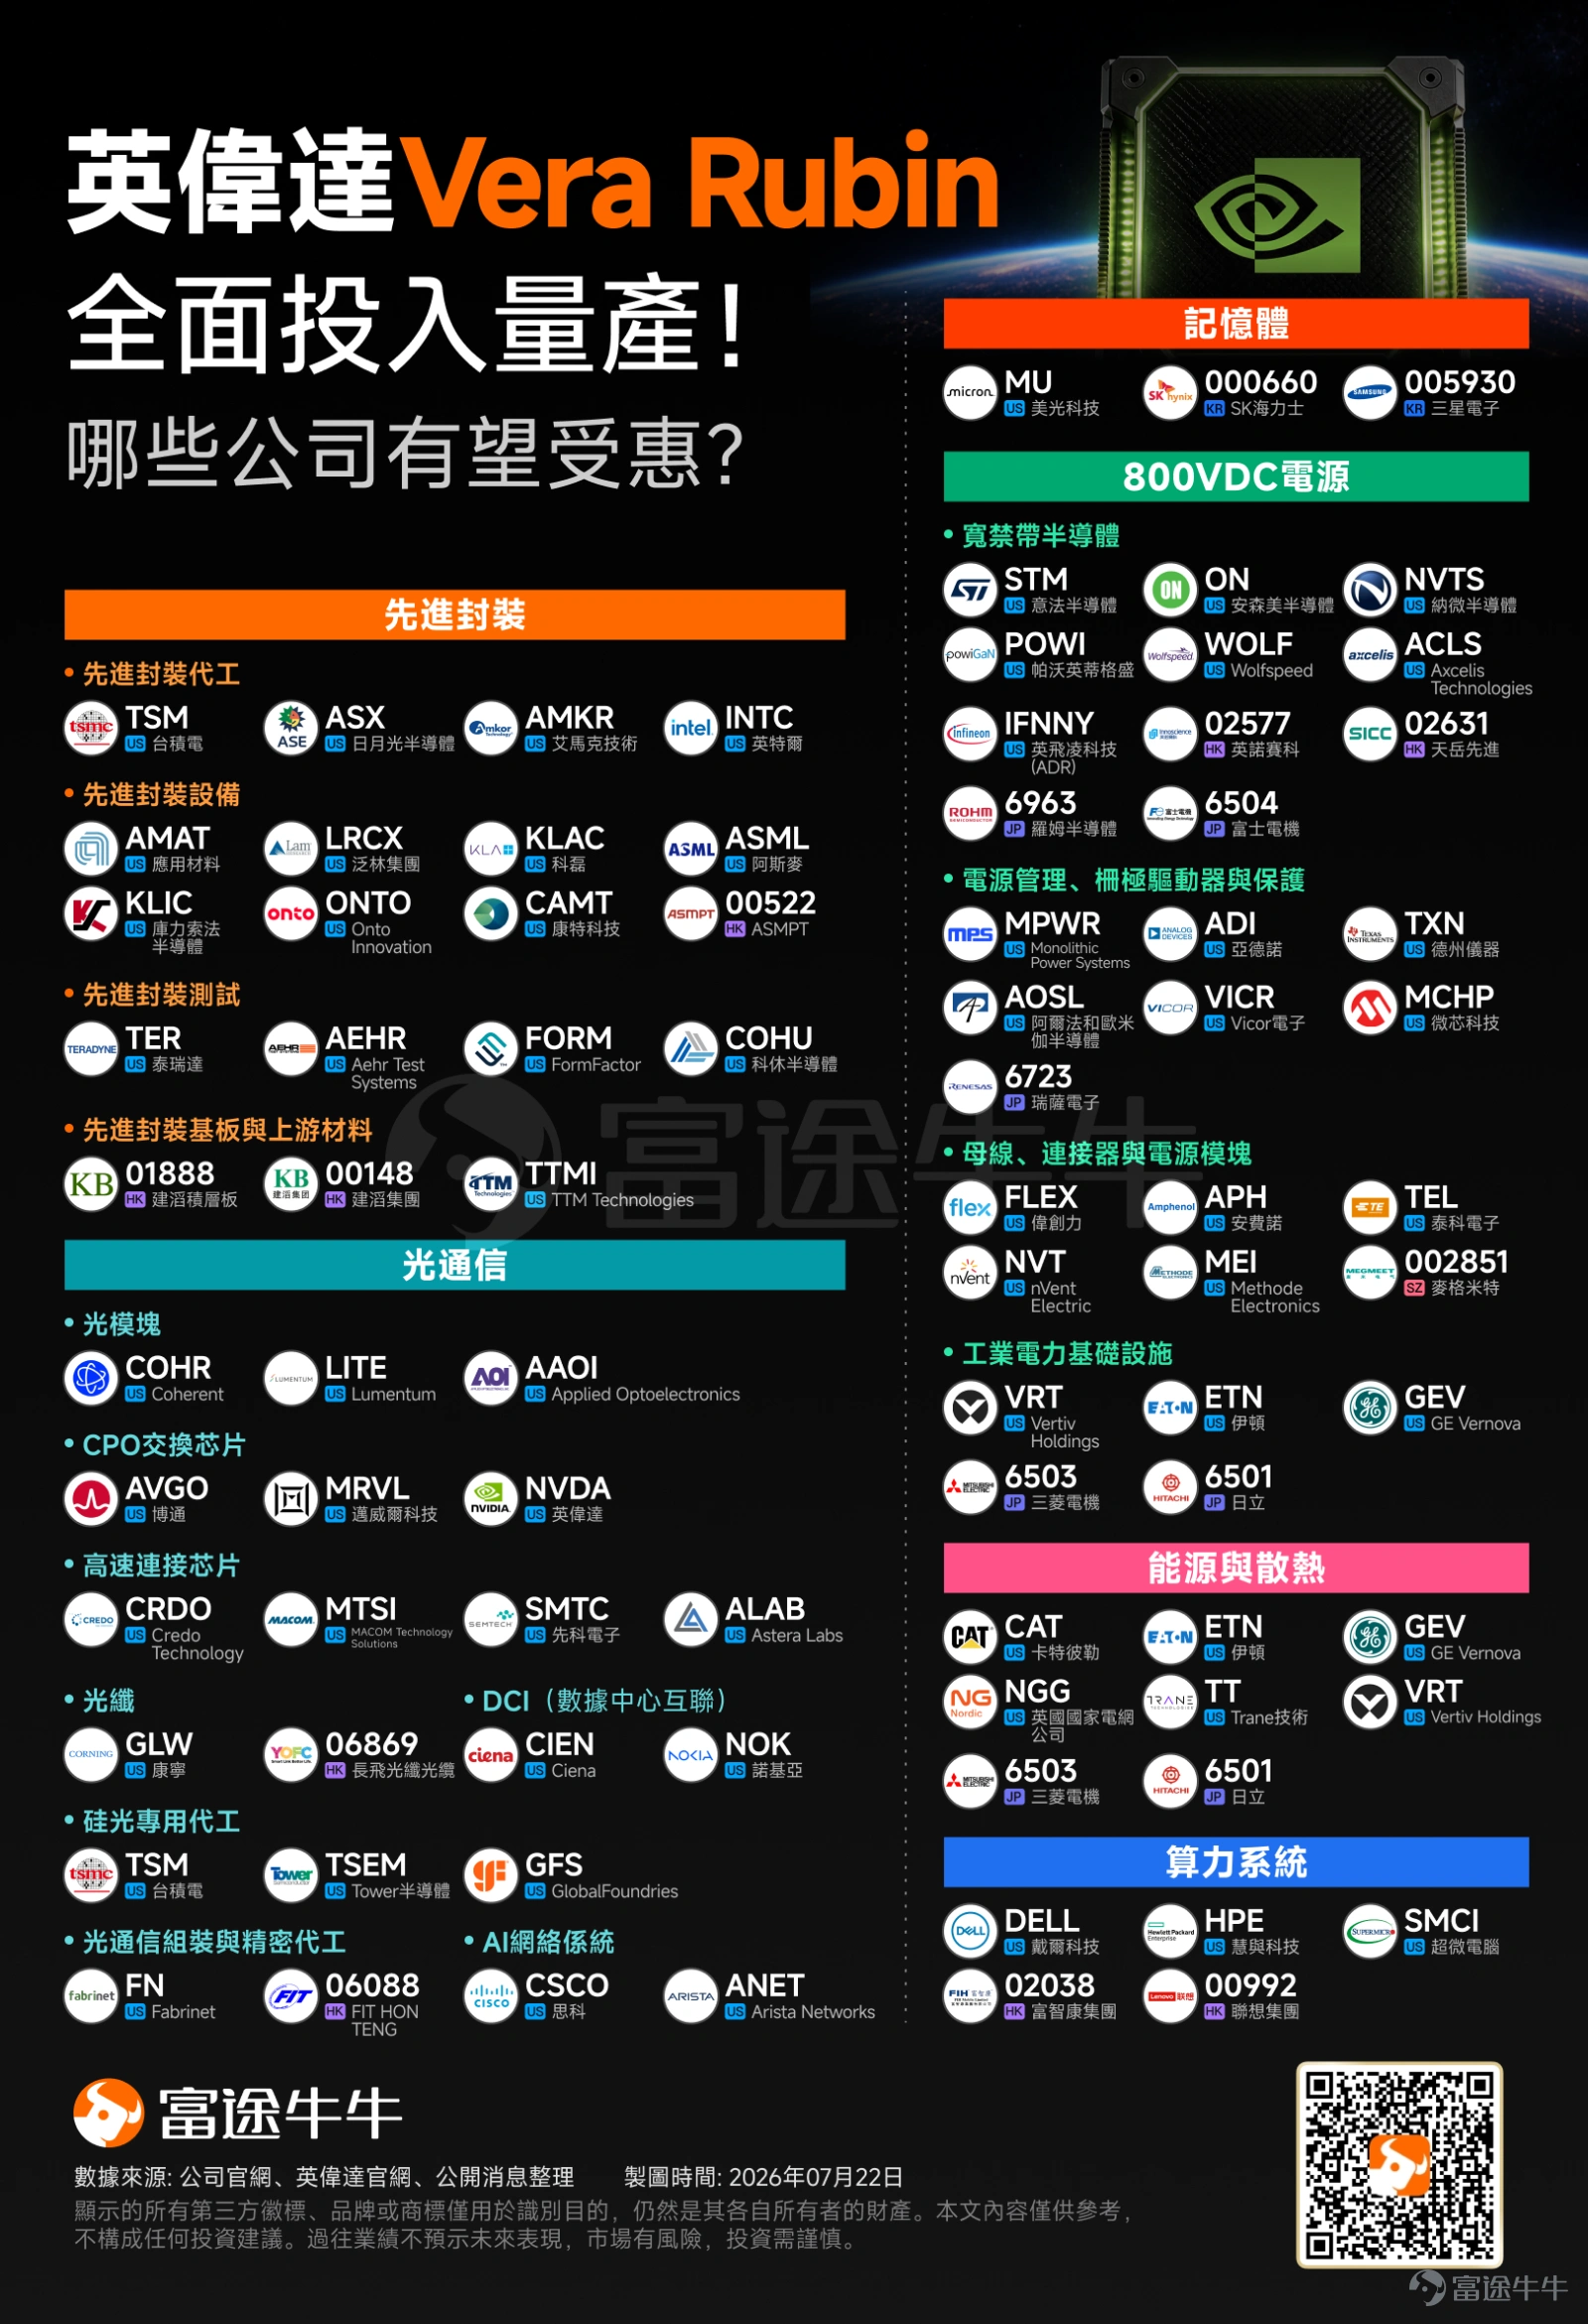
Vera Rubin带来的投资线索可以大致分成五个方向:
--
--
--
首先是HBM4与先进封装。Rubin对显存容量、带宽和封装复杂度提出更高要求,主要由 $美光科技 (MU.US)$ 、 $SK海力士 (SKHY.US)$ 、 $三星电子 (005930.KR)$ 等存储厂商,进一步延伸至 $台积电 (TSM.US)$ 、 $日月光半导体 (ASX.US)$ 、 $艾马克技术 (AMKR.US)$ 以及 $应用材料 (AMAT.US)$ 、 $泛林集团 (LRCX.US)$ 、 $科磊 (KLAC.US)$ 、 $阿斯麦 (ASML.US)$ 等封装和半导体设备企业。
其次是光通信与高速互联。 $Coherent (COHR.US)$ 、 $Lumentum (LITE.US)$ 、 $Applied Optoelectronics (AAOI.US)$ 等光模块和光器件厂商, $博通 (AVGO.US)$ 、 $迈威尔科技 (MRVL.US)$ 等交换芯片企业,以及 $Credo Technology (CRDO.US)$ 、 $Astera Labs (ALAB.US)$ 、 $MACOM Technology Solutions (MTSI.US)$ 、 $康宁 (GLW.US)$ 、 $Ciena (CIEN.US)$ 等高速连接和光纤产业链公司,都可能受益于数据中心内部光连接比例上升。
第三是高功率密度供电与功率半导体。短期受益于Vera Rubin机架功率密度提升,800V直流供电则更多对应下一代Kyber和Rubin Ultra架构。 $意法半导体 (STM.US)$ 、 $安森美半导体 (ON.US)$ 、 $英飞凌科技(ADR) (IFNNY.US)$ 、 $纳微半导体 (NVTS.US)$ 、 $Wolfspeed (WOLF.US)$ 、 $英诺赛科 (02577.HK)$ 等宽禁带半导体企业,以及 $Monolithic Power Systems (MPWR.US)$ 、 $亚德诺 (ADI.US)$ 、 $德州仪器 (TXN.US)$ 、 $Vicor电子 (VICR.US)$ 等电源管理厂商,面对的是AI机架功率密度持续提升所带来的增量需求。
第四是电力基础设施和液冷。 $Vertiv Holdings (VRT.US)$ 、 $伊顿 (ETN.US)$ 、 $GE Vernova (GEV.US)$ ,以及 $三菱电机 (6503.JP)$ 、 $日立 (6501.JP)$ 等公司对应配电、UPS、热管理与工业电力设备。未来AI数据中心能否顺利落地,越来越取决于电网接入、供电设备和冷却系统是否同步到位。
第五是服务器与系统交付。 $戴尔科技 (DELL.US)$ 、 $慧与科技 (HPE.US)$ 、 $超微电脑 (SMCI.US)$ 、 $联想集团 (00992.HK)$ 等ODM厂商,将承担从零部件整合到机架组装、测试和交付的关键角色。
需要注意的是,以上企业并非都是Vera Rubin的直接供应商,最终业绩弹性还要取决于供应份额、单机价值量、产能利用率以及利润率。
Rubin将如何影响英伟达下一阶段营收?
英伟达最近一个财季实现营收816亿美元,其中数据中心收入752亿美元;公司对下一财季给出的营收指引为910亿美元,上下浮动2%。
而Vera Rubin机架的量产节奏,将对英伟达未来营收产生决定性影响。按最大产能估算,潜在营收规模远超英伟达现有季度业绩,市场对其商业前景的关注度持续升温。
不过,一台AI机架从获得订单到形成收入,需要经历零部件供应、整机组装、系统测试、客户验收和数据中心上电等多个环节。未来真正需要跟踪的,是Rubin的实际出货节奏、云厂商资本开支、电力审批、关键零部件良率以及系统交付能力。
AI竞争进入「整座工厂」的时代
Vera Rubin量产最重要的信号,不是英伟达简单推出新一代GPU或机架系统,而是其从芯片供应商向完整AI基础设施平台提供商的进一步延伸。
它意味著AI算力产业正在完成一次范式转换:过去比拼的是单卡性能,接下来比拼的是整座AI工厂能否以更低的功耗、更高的利用率和更少的单位成本,持续生产Token。
这也解释了为什么HBM4、先进封装、CPO光互联、液冷、800V供电以及电力基础设施会同时站上舞台。
从这个角度看,Vera Rubin的全面量产,不仅是英伟达新一轮产品周期的起点,也可能是AI基础设施从「芯片周期」迈向「工厂周期」的真正分水岭。
风险及免责提示:以上内容仅代表作者个人观点,不代表富途任何立场,亦不构成任何投资建议,富途对此不作任何保证与承诺。更多信息


评论(23)
发表评论
104
357