博通放出重磅指引,能否提振芯片股行情?
明星股業績解碼|博通憑什麼挑戰英偉達?一文看懂今次財報
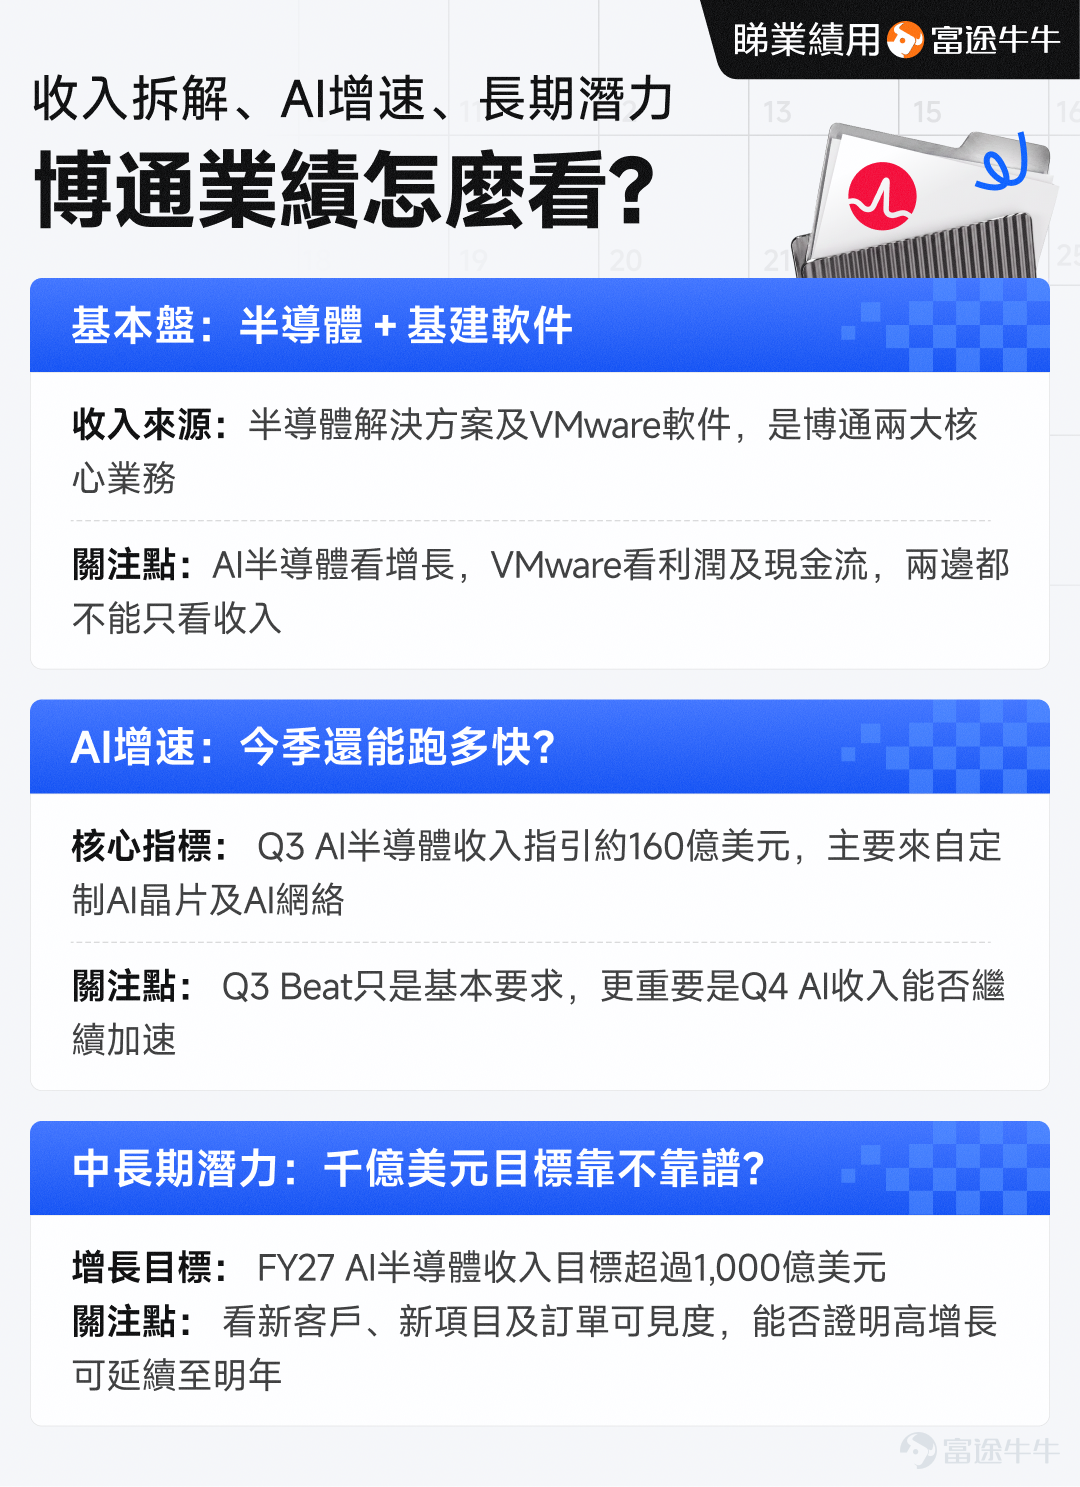
博通將於美東9月2日/週三盤後公布FY2026 Q3業績,市場今次最關心的,未必只是Q3有沒有超預期,而是博通能否證明:AI定制晶片的高速增長,可以從今年一路延續至FY27。
要看懂今次財報,可以先記住:半導體看AI增長、Q4及FY27指引看潛力。
博通其實靠甚麼賺錢?
不少投資者近年因AI才開始留意博通,但它並不是一家純粹的「AI晶片公司」。
博通目前主要有兩大業務:半導體解決方案及基礎設施軟件。
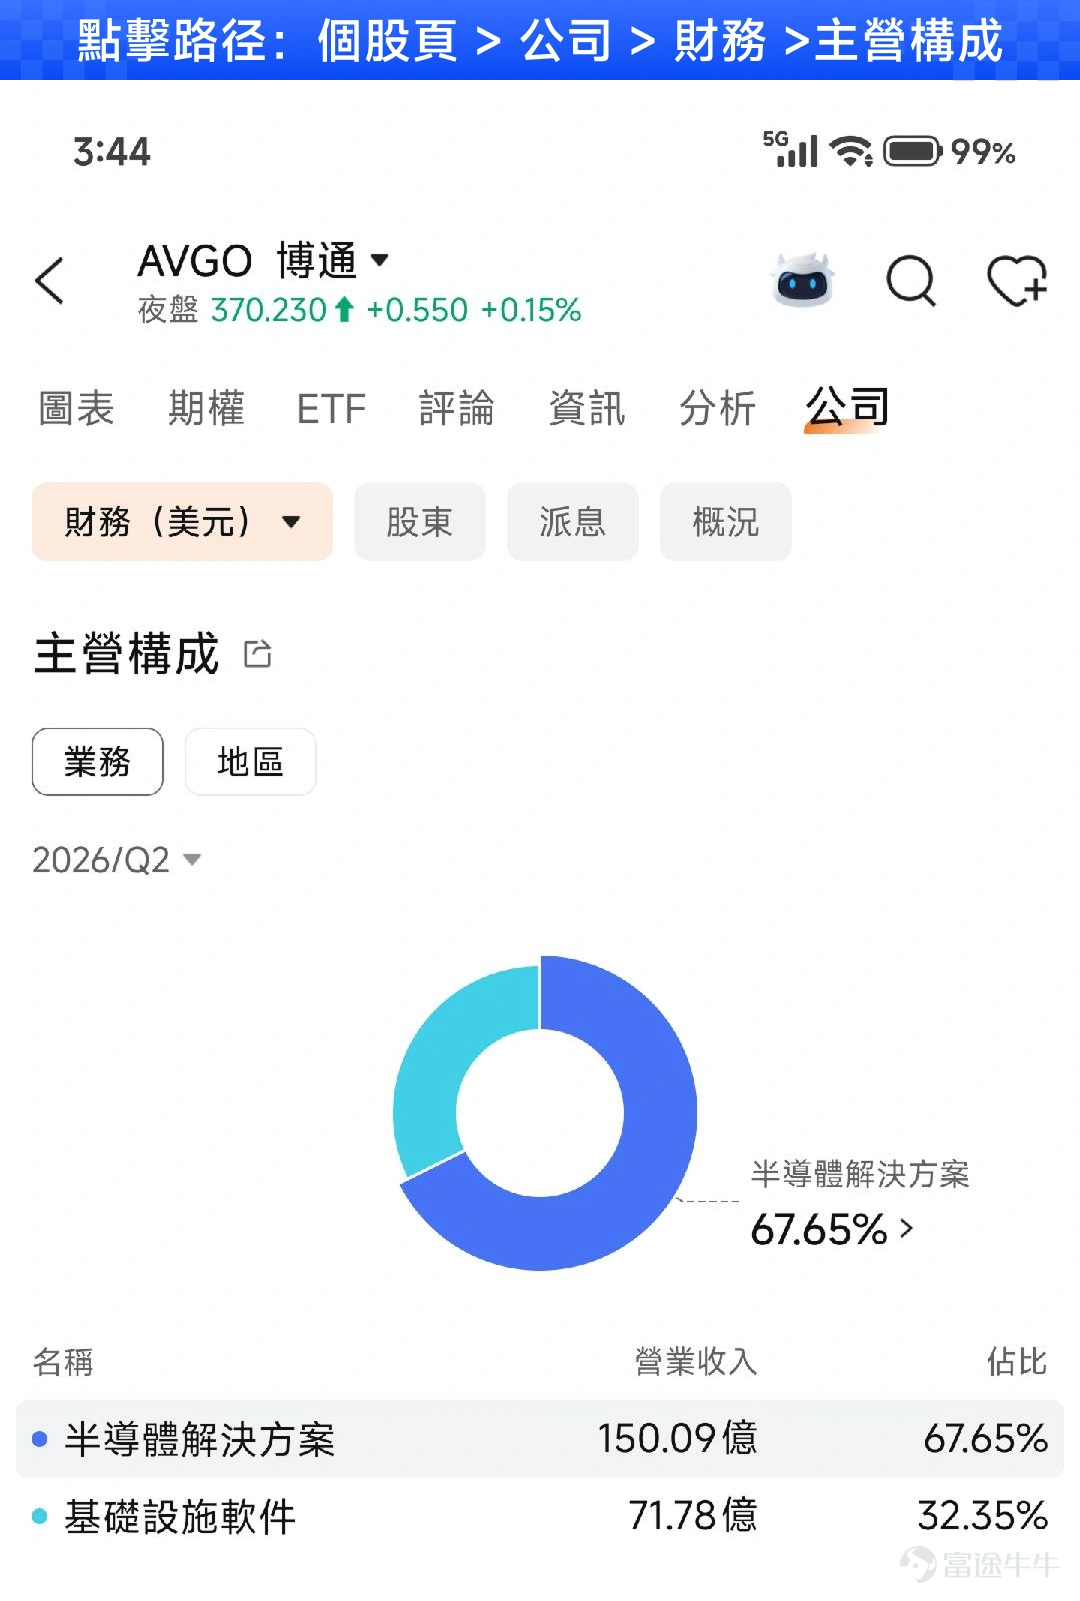
上一季FY2026 Q2,博通總收入為221.9億美元,按年增長48%。其中半導體收入約150億美元,佔總收入68%,按年增長79%;基礎設施軟件收入約71.8億美元,佔32%,按年增長9%。
簡單來說:AI負責拉高增長,基礎設施軟件VMware負責守住盈利及現金流。
半導體:現在最大的增長引擎是AI
博通半導體業務很廣,包括網絡、無線通訊、寬頻、儲存連接等傳統業務,但市場目前最重視的已經變成兩類產品:
定製AI加速器(Custom AI Accelerator / XPU)+ AI Networking。
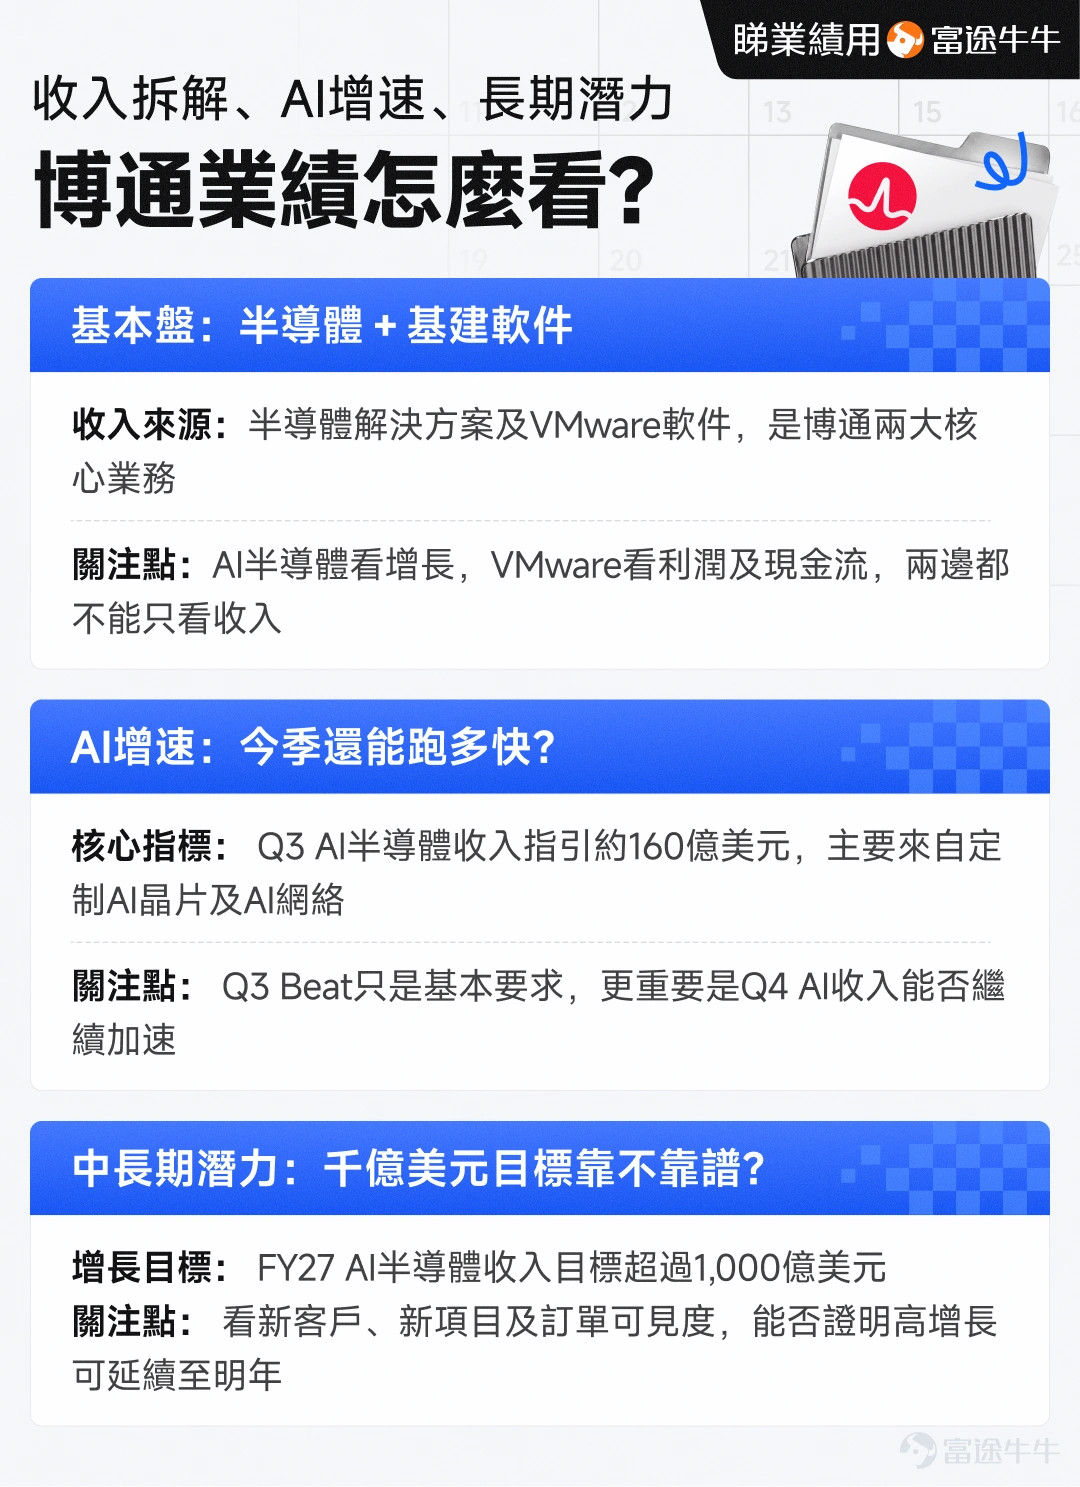
上一季博通AI半導體收入已升至108億美元,按年增長143%,幾乎佔公司總收入一半。公司表示,增長主要來自大型客戶對定制AI加速器及AI網絡的需求。
這亦是理解博通估值的第一個關鍵:現在市場買博通,很大程度是在買它的AI增長。
博通憑什麼成為英偉達之外的AI核心股?
博通與英偉達其實走的是兩條不同路線。
例如OpenAI與博通已公布合作開發及部署10GW定制AI加速器及網絡系統,計劃由2026年下半年開始部署,並延續至2029年底。
換句話說,博通並非簡單「取代英偉達」,而是押注另一個正在高速增長的方向:當Google、OpenAI等巨頭希望擁有自己的AI晶片,博通就是背後的重要合作夥伴。
而且博通還有第二張牌——AI Networking。
大型AI集群不只是需要更多GPU或XPU,還需要把數以萬計的晶片高速連接起來。交換晶片、DSP、Ethernet等網絡產品,本來就是博通的強項。
上一季AI Networking更佔博通AI收入接近四成。因此AI集群愈大,博通不只是賣計算晶片,亦可以賺到網絡基建的錢。
AI收入大升,是否等於更賺錢?
這是看博通財報時另一個容易忽略的地方。
AI收入增長得非常快,但隨着半導體佔公司收入的比例提高,博通整體毛利率反而可能下降。
上一季公司整體毛利率為77.1%,管理層預計Q3進一步降至約74%。但公司特別強調,這主要是產品組合改變所致,並非半導體業務本身盈利能力突然惡化。
原因在於,VMware為主的軟件業務本身盈利能力非常高。上一季基礎設施軟件毛利率約93%,營運利潤率約79%;半導體業務毛利率則約70%。
因此看博通盈利,不能只問「AI收入升了多少」,還要問:AI高速增長之後,公司能否維持營運利潤率及自由現金流?
上一季博通自由現金流已達102.6億美元,相當於收入46%,這亦是VMware整合後值得留意的一項基本盤。
今次財報,真正要看甚麼?
博通上一季已經給出相當進取的Q3指引:總收入約294億美元,按年增長84%;AI半導體收入約160億美元,按年增長超過200%;Adjusted EBITDA margin約68%。 當前市場一致預期與指引相近。
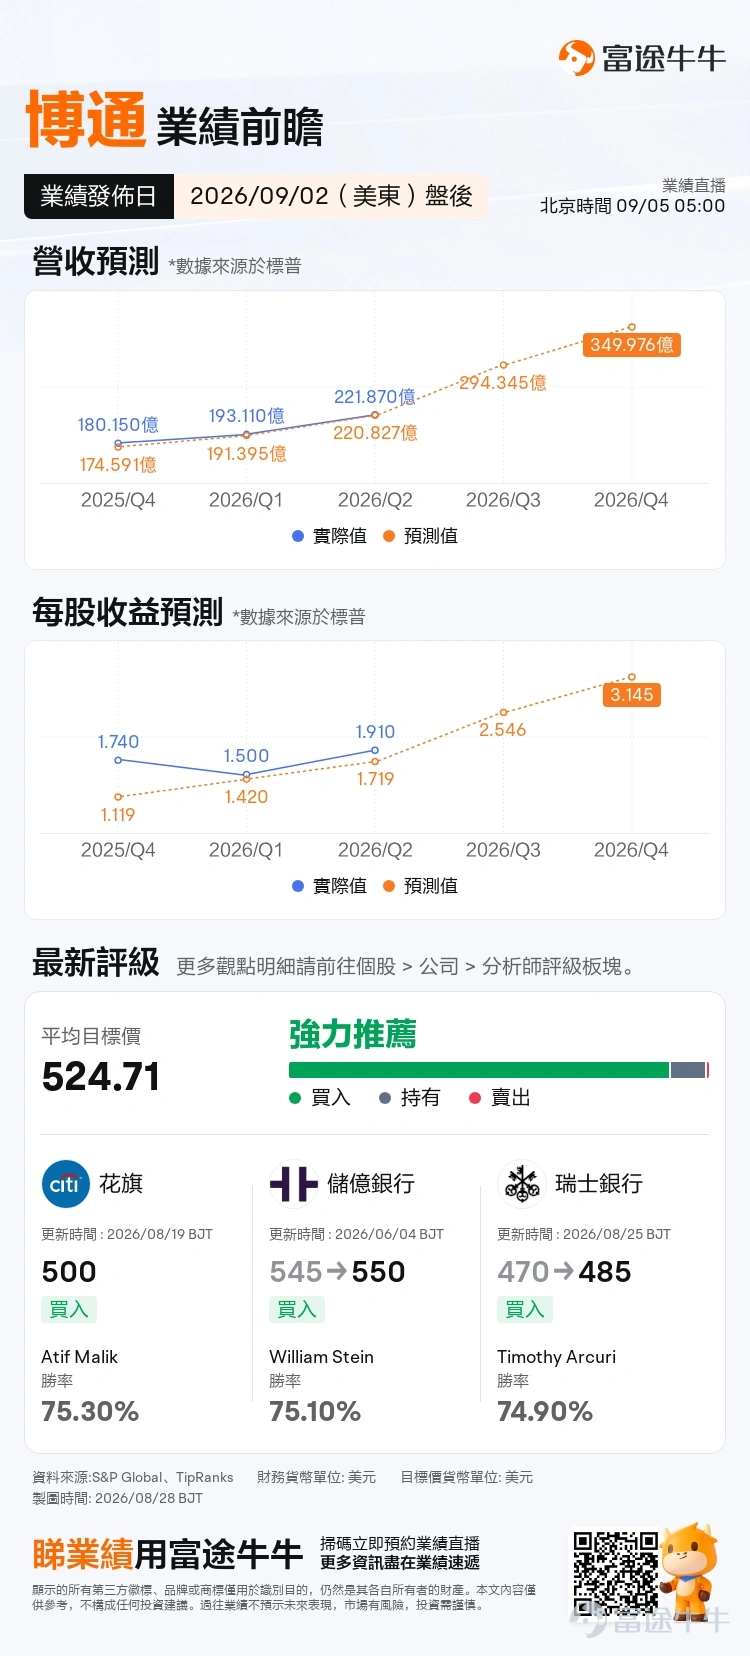
因此,Q3能否完成這份成績單固然重要,但市場更可能集中看以下三點。
1. Q4 AI收入能否繼續加速?
FY26上半年,博通AI收入約190億美元;管理層此前預計FY26全年AI半導體收入達到約560億美元。
如果Q3達到160億美元,按全年560億美元簡單倒推,Q4仍需約210億美元AI收入。
這不是公司正式Q4指引,而是基於現有披露的簡單測算。但市場會藉此判斷:AI收入是不是仍在加速,而不是開始見頂。
2. FY27超過1000億美元,可信度有沒有提高?
博通已多次表示,FY27 AI半導體收入有望超過1,000億美元,並指需求可見度已延伸至2028年。
由FY26約560億美元升至FY27超過1,000億美元,意味明年仍要保持非常高的增長。
所以今次市場未必只滿足於管理層再次說一句「維持1,000億美元以上」,或更加積極。
更加重要的是:Google、OpenAI、Meta、Anthropic等項目進展如何?訂單何時出貨?多少收入會在FY27真正落袋?
3. 高增長能否繼續轉化成盈利?
最後則看毛利率、營運利潤率及自由現金流。如果AI收入繼續爆發,而Adjusted EBITDA margin仍能維持約68%的水平,就代表博通不只是「收入故事」,盈利槓桿亦仍然成立。
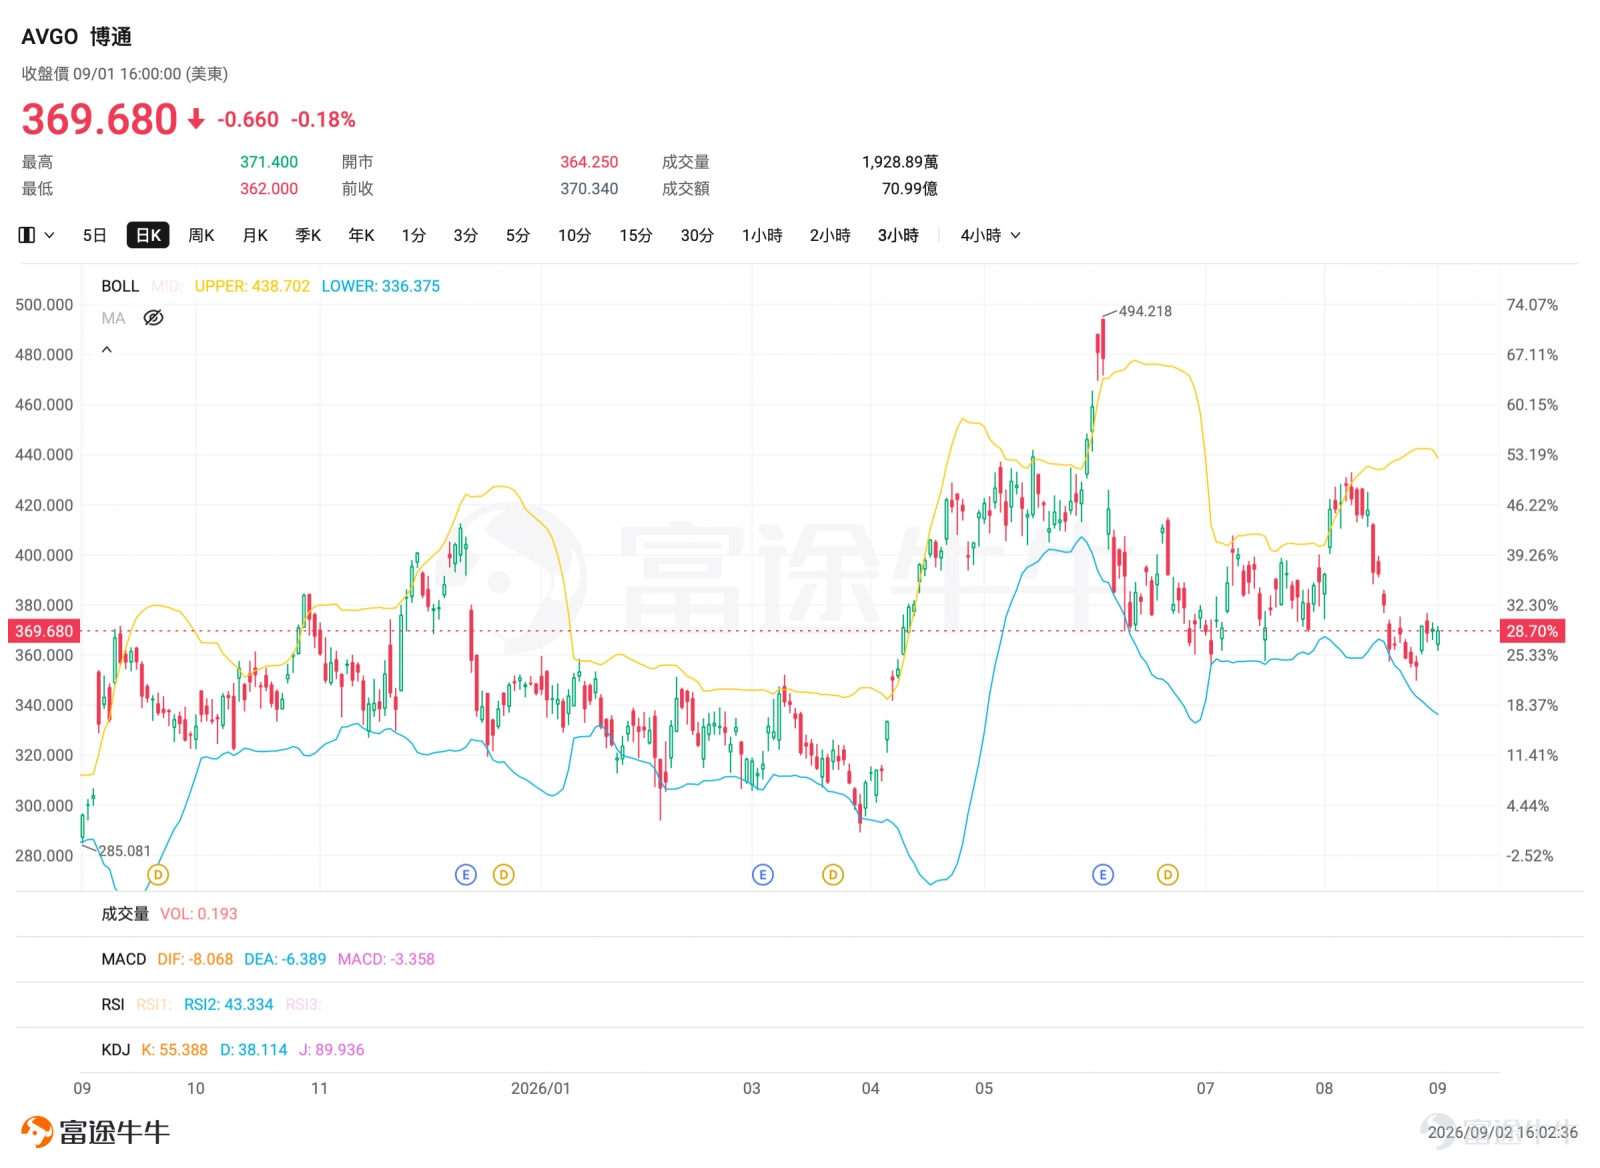
上季業績發佈後,AVGO股價始終處在震盪調整的階段,本次業績能否挽回股價頹勢?Q4及FY27指引,才決定市場願意為它的AI故事付多高估值。
博通與英偉達目前更像是AI算力市場的兩種不同押注:英偉達主導通用GPU平台,博通則受惠於雲端巨頭自研AI晶片及AI網絡擴張。今次財報真正的大考,就是後者這條增長曲線,能否繼續向上。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
18
30