美日聯手穩日元,美股會如何受影響?
納斯達克首席經濟學家做客富途,華爾街頂級洞察直達牛友
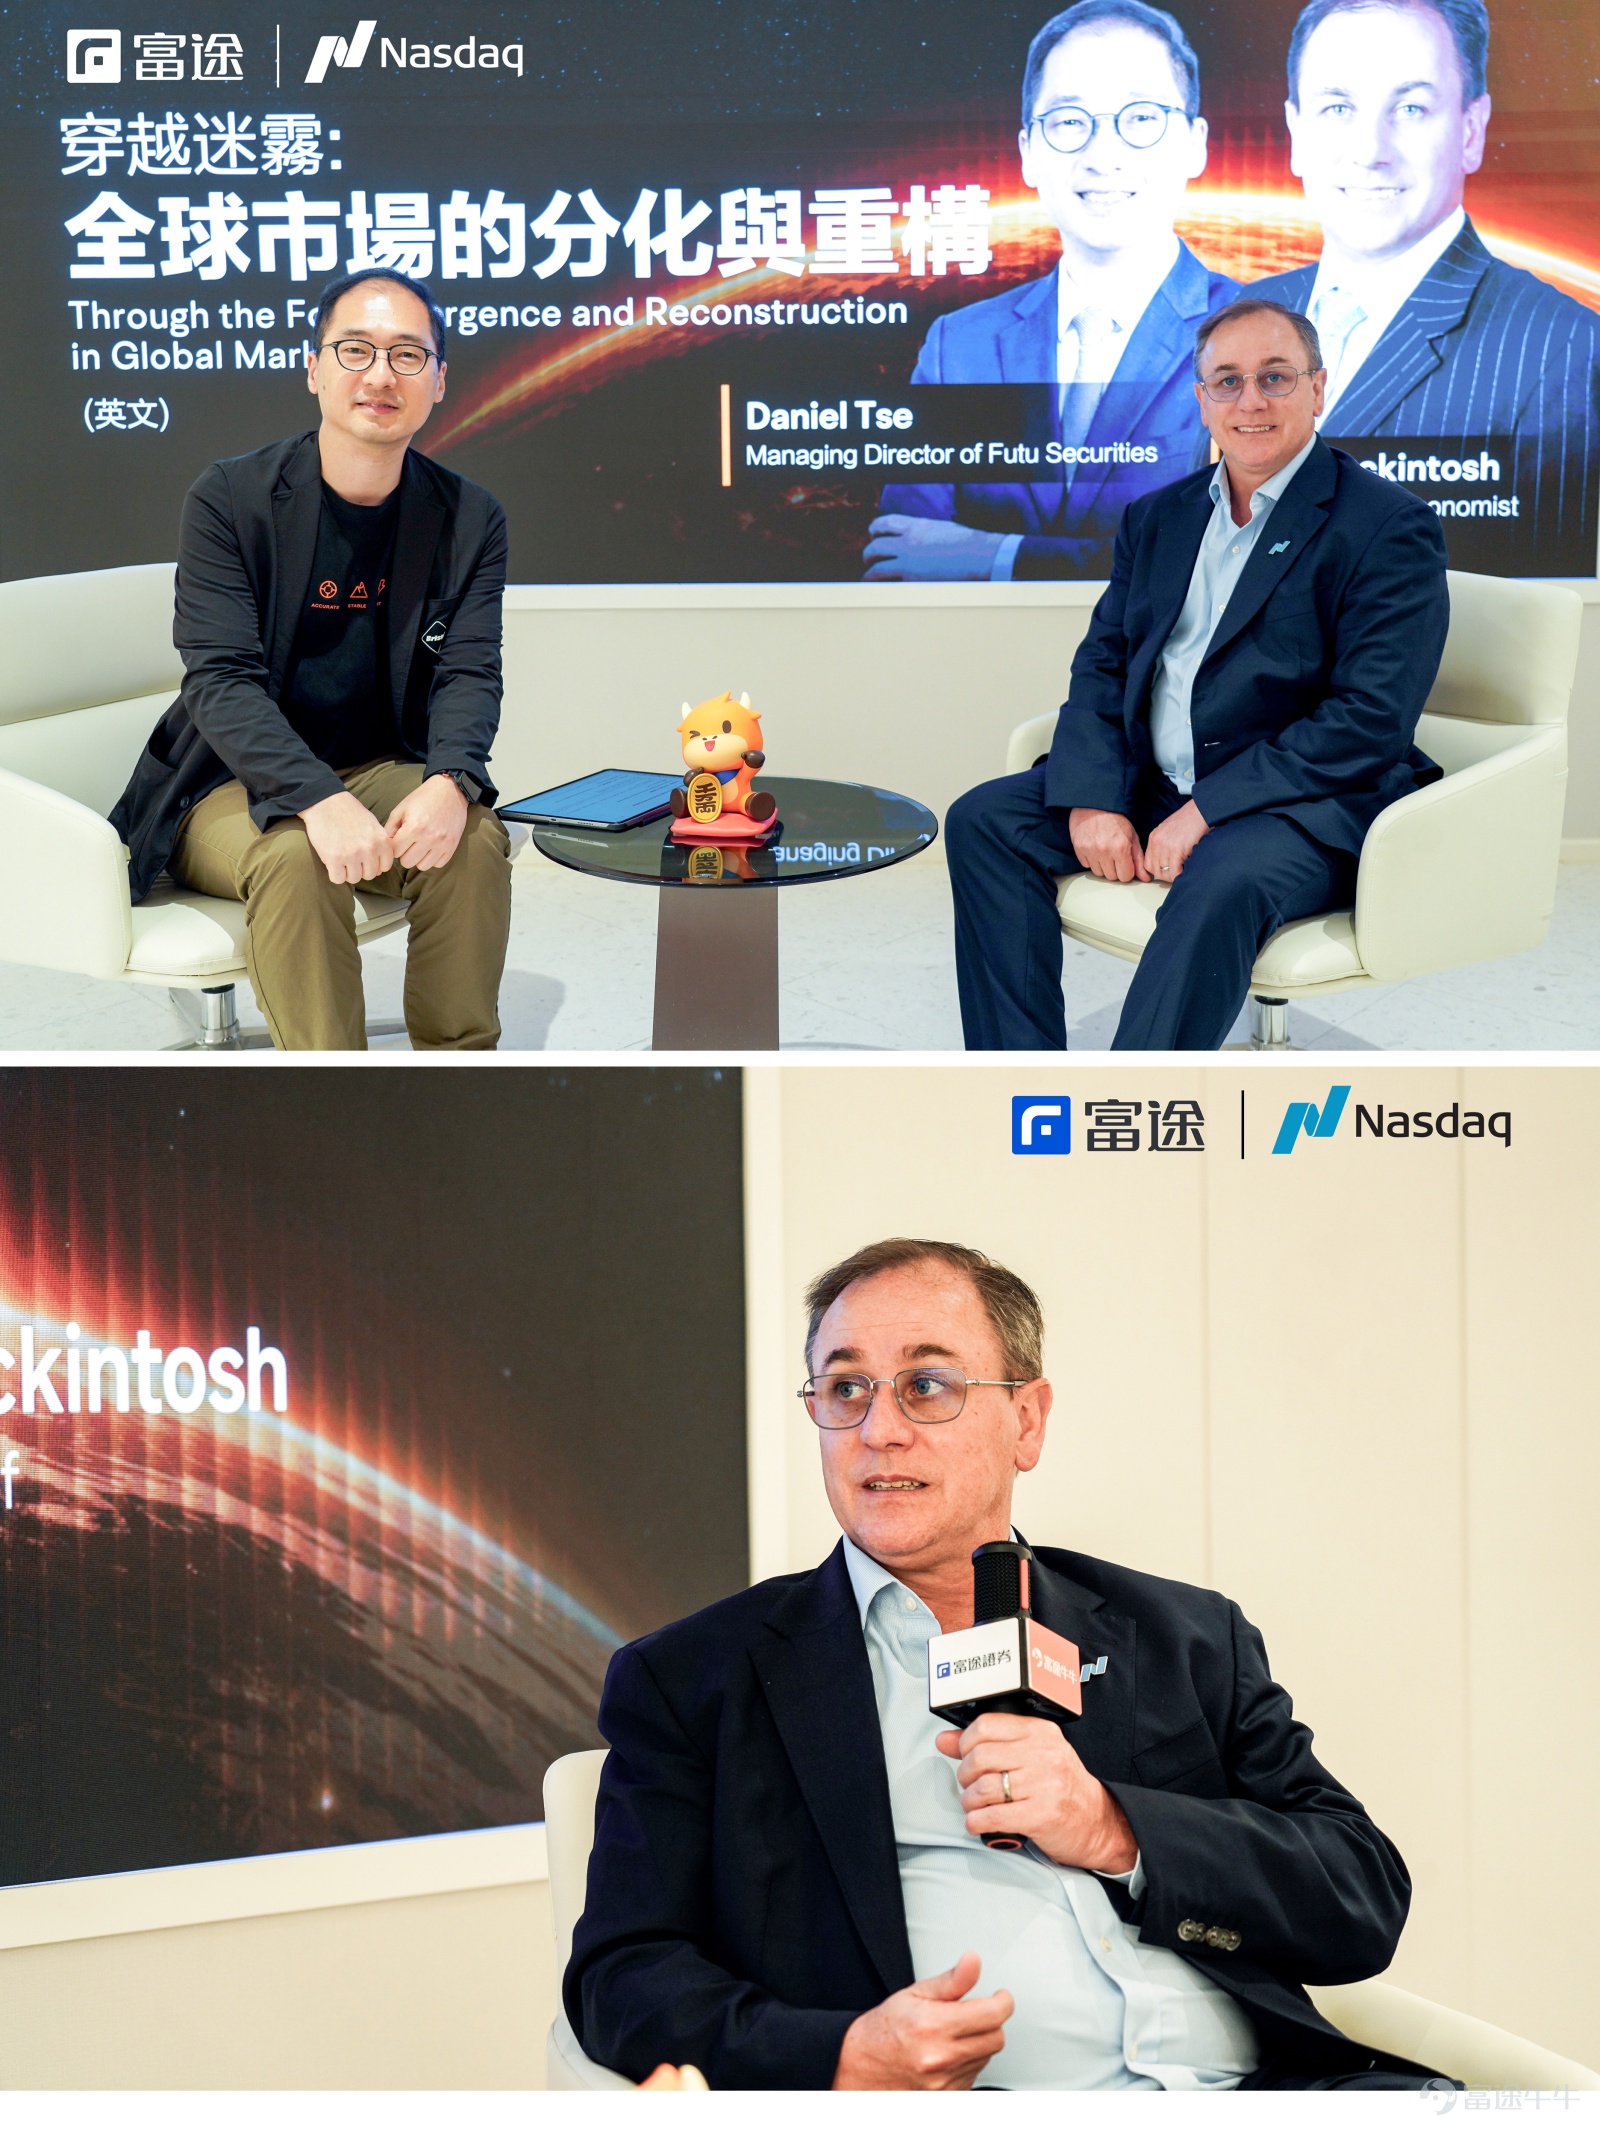
上週,我們有幸邀請到納斯達克首席經濟學家兼高級副總裁Phil Mackintosh親臨富途香港總部,與富途證券董事總經理Daniel展開了一場深度對話。
Phil深耕華爾街超過30年,橫跨交易、研究與市場基礎設施領域,是全球金融市場最具影響力的經濟學家之一。
這一次,他把「華爾街視角」帶到了牛友面前,核心觀點有哪些?一起來看⬇️

一、高利率+衰退恐懼,股市為什麼還在漲?
關稅、伊朗局勢、高油價……打開新聞全是壞消息,但美股偏偏屢創歷史新高。這矛盾嗎?
Phil拆解了背後的邏輯:
第一層,利率回落、通脹降溫,工資成本逐步受控,不光是AI公司,就連傳統企業也都在賺更多錢。
第二層,AI帶來的真金白銀——美國那些超大規模企業去年砸了超過5,000億美元建數據中心、買晶片、訓練模型,明年預計投入1萬億美元。這些錢花出去,對接收端來說就是實打實的收入。 $英偉達 (NVDA.US)$ 、 $台積電 (TSM.US)$ 的晶片需求處於爆發狀態。
所以,市場新高不是情緒推上去的,是有真金白銀的利潤在撐。

二、通脹是結構性的嗎?
Phil的判斷跟市場上流行的「結構性高通脹」論調不太一樣。他認為,當前的通脹本質是「戰術性的」。
Phil指出,美國通脹在加徵關稅前其實已在緩慢逼近2%,當前推高物價的因素(關稅、地緣衝突、AI晶片供需緊張)多為短期事件驅動,一旦這些地緣政治事件消退,通脹壓力大概率隨之消散。
更有意思的是,Phil從人口角度的推演:全球人口都在老齡化、萎縮。日本在90年代、歐洲在2000年代經歷過同樣的事,當時就算利率降到零甚至負數,經濟也刺激不動。
所以Phil判斷,未來利率中樞應該低於歷史水平,而不是更高。

三、關稅如何流經經濟?
關稅聽着嚇人,但實際衝擊有多大?
Phil算了一筆帳:美國GDP中進口佔比約10%,對這10%加徵10%關稅,整體物價影響僅約1%。而且出口商、進口商各自消化了一部分,消費者實際承擔的可能只有一半到三分之二。理論上,這還是一次性的價格跳升,只要沒有新關稅疊加,12個月後就不再產生額外通脹壓力。
更有意思的是亞洲這邊的情況:對美出口不降反升。 原因很簡單——美國本土人工成本和建廠成本實在太高,即使加了關稅,在亞洲生產仍然更划算。再加上 AI 晶片需求的強勁拉動,亞洲(尤其台灣、韓國)的貿易數據反而更加亮眼,連東盟地區的出口也在增長。關稅這把「刀」,至少目前來看,並沒有砍到市場預期的那麼痛。

四、為什麼市場對油價衝擊更具韌性?
通常來說,中東一有事,油價就暴漲,投資者就恐慌,但這一輪市場表現得異常淡定。
Phil解釋了幾個關鍵變化:
首先,供應鏈的韌性大幅增強——繞過霍爾木茲海峽的管道越來越多,阿聯酋、沙特、蘇伊士運河方向都有替代路線,即使航道受阻也有約三分之一的石油供應可以通過其他通道輸出。
其次,經濟結構已經徹底變了,現在是科技經濟、服務經濟,對石油的依賴遠不如從前。
再者,歐洲約一半電力已來自可再生能源,油價漲不漲對它們影響有限。
最後,美國已從戰略儲備中釋放了約1.5億桶原油投放市場,有效填補了供應缺口。
一句話:能源衝擊對市場的殺傷力正在系統性減弱,「油價一飆就恐慌」的舊劇本可能要改寫了。
五、AI是真實的宏觀催化劑嗎?
Phil特別強調:AI不再只是一個「炒概念」的股票主題,它已經在真實地拉動經濟。
美國經濟增長的約一半來自 AI 相關的資本開支;數據中心建設帶動了大量實體就業(建築工人、電工、水管工);台灣、韓國、甚至澳洲都在因 AI 數據中心需求而受益。
而且這次和2000年互聯網泡沫有本質區別。Phil直言:「當年的科技公司靠免費產品吸引眼球再賣廣告;現在 Anthropic 已經在靠 AI 查詢直接收費了,企業在實打實地為 AI 付錢。」這是真實收入,不是畫餅。
目前AI尚未大規模替代就業,反而因為企業需要AI專家來培訓員工,短期內還在創造新崗位。至於未來五年,巨頭們的AI資本開支折舊是否能被新收入覆蓋,這將是下一個需要觀察的關鍵節點。

六、市場估值由盈利驅動還是流動性驅動?
Phil認為當前市場高位是由實際利潤驅動,而非流動性。
超大規模科技公司擁有真實業務和穩定收入,利潤正被重新投入 AI 建設。雖然未來幾年支出可能超過利潤,但 Anthropic等公司已靠AI查詢產生真實付費收入,這與科網泡沫時期產品免費、靠眼球變現的模式截然不同。
他認為本輪行情有盈利基本面支撐,並非泡沫。
七、散戶投資者崛起如何改變市場?
Phil觀察到一個重大趨勢:亞洲投資者正在大量買入美股,這在以前幾乎沒有出現過。 這些交易大多發生在亞洲白天、美國深夜的時段。為了更好地服務全球投資者,納斯達克將於今年12月6日起實現每週5天、每天23小時的連續交易,並配備統一行情,讓亞洲時段的投資者也能看到實時最優報價和成交記錄。
Phil表示:這將帶來報價競爭,降低亞洲投資者交易美股的成本,也意味着更好的回報。
富途早在2023年就上線了美股24小時交易功能,收到了牛友們的積極反饋。而納斯達克此舉,意味着整個市場基礎設施正在向「永不打烊」邁進——這對全球散戶投資者而言,是實實在在的利好。
八、24小時交易與代幣化的未來
關於資產代幣化,Phil認為這是真實趨勢,但目前仍處於非常早期的階段。
現階段,雖然穩定幣市場達到約3,000億美元,且具備實際交易用途(例如:Robinhood、Kraken等平台也開始將Nvidia等股票以代幣化形式交易)。但代幣化資產的整體規模僅約3,000萬美元,相比美股盤後70億美元日均交易量、美股整體7,000億美元日均交易量,兩者差距極為懸殊。
因此,Phil坦言:「代幣化究竟是補充流動性,還是分散流動性?我們還不知道答案。」
總結來說,這是一個值得長線關注的趨勢,但短期規模太小,不足以改變遊戲規則,先當「觀察期」就好。
以上是Phil Mackintosh與Daniel對話的核心訊息,一句話總結:基本面在改善,AI 正在創造真實價值,但最大的機會還在前方。對投資者來說,既要有穿越週期的耐心,也要保持對新事物的開放心態。
當然,除了Phil與Daniel的深度溝通,講座現場還有很多牛友積極提問。 牛牛為大家精選了五組Q&A,方便牛友們實時學乾貨。
Q&A 精華:現場牛友問了什麼,Phil怎麼答?
Q:你是否認為美國國債是一個值得擔憂的問題?
Phil:美國國債超過GDP的100%,每年利息支出約佔稅收的五分之一,開始擠壓教育、醫療、基建等財政空間。政治上很難推動緊縮,更可能加稅或擴大稅基。但換個角度想——如果AI帶來生產力飛躍,今天借的債在10年後還起來可能沒想像中重。互聯網曾帶來10-15%生產力提升,相當於每年多產出3-4萬億美元,AI投資從回報角度完全值得。
Q:AI會不會像19世紀鐵路建設那樣——基建建好了,但建設公司自己破產了?
Phil:鐵路建設佔GDP 5-10%,折舊讓大部分鐵路公司破產,但百年後鐵路仍在運轉。不同之處是,今天建AI基建的企業已有成熟業務和收入,不會輕易斷流,折舊約佔利潤40%。經濟帳算下來,萬億美元的AI投資從生產力回報角度完全值得——只是「誰能賺到錢」還需觀察。
Q:Nvidia的融資安排會不會像金融海嘯前的AIG?
Phil:用巴菲特做類比——巴菲特手握大量現金是因為找不到更好回報, $英偉達 (NVDA.US)$ 也一樣,現金流入可以回購、存銀行或投資。風險在於是否投對了地方。但5年內競爭格局可能大變: $谷歌-C (GOOG.US)$ 在造TPU,量子計算可能減少對GPU的需求。 $英偉達 (NVDA.US)$ 或許也需要開始關注量子計算了。
Q:Fed如果減少前瞻指引,市場會更糟嗎?
Phil:反直覺地說,可能不會更糟。疫情期間供給側通脹爆發,Fed遲遲不升息、堅稱「暫時性」,結果市場比Fed更早看清了真相。我們團隊經濟學家最喜歡的一張圖就是:Fed的預測曲線歷來都不太準。也許Fed應該多聽聽債券市場的聲音。
Q:中期選舉期間通常是熊市?
Phil:我看到不同的統計——中期選舉後的一年通常都是正回報。所以,耐心持有就好,一切看明年。
Q:目前美股的上漲基本上是由少數幾隻大型科技股帶動的,非常集中。這是好事——說明領頭羊強勢?還是掩蓋了真實風險?另外,最近資金在從美股流向其他市場。是因為大家覺得美股太貴了,還是只是短期現象?
Phil:你想想90年代的科技泡沫,有一點很有趣:當時我們稱為「科技股」的很多公司,後來都被重新歸類了。Tesla不再算科技股, $亞馬遜 (AMZN.US)$ 是零售股,所以也許我們現在也需要重新思考行業分類。因為經濟已經變了,每家公司都在用電腦、都在做技術化的事,某種意義上每家都是「科技公司」了。我們不應該把這些公司全塞進「科技」一個行業裏就說「太集中了」,問題不在於集中,而在於分類方式需要更新,把它們歸到各自真正所屬的行業就好。
而且從估值來看,情況也沒有那麼可怕。散戶投資者最近確實沒有大舉湧入,在「Mag 7」狂潮之後他們變得更挑剔、更謹慎了。但關鍵是:利潤仍在增長,而且增速比股價更快。 所以對用市盈率看估值的人來說,這些大市值股票的市盈率反而在下降。我不想說它們「變便宜了」,但確實「不那麼貴了」,它們的盈利開始真正支撐得起估值了,這不是壞事。

以上便是本次講座分享的核心內容,牛牛做這場講座的初衷很簡單——把全球最前沿的宏觀洞察,直接帶到牛友面前。未來十年,結構性趨勢已經浮現:AI基建投資、利率中樞下行、市場制度革新、代幣化技術演進。在這些趨勢裏找機會,需要的不僅是資訊,更是洞察。而這,正是牛牛希望持續帶給大家的東西。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(1)
發表評論
19
20