港股風向標 | 港股持續震盪回調!9月修復空間有多大?
當「30分鐘萬物到家」從一句口號變成越來越多人的日常操作,本地生活的比拼早已不止是外賣送得快不快,而是誰能在履約、供給和用戶心智之間,跑出一條別人難以複製的護城河。
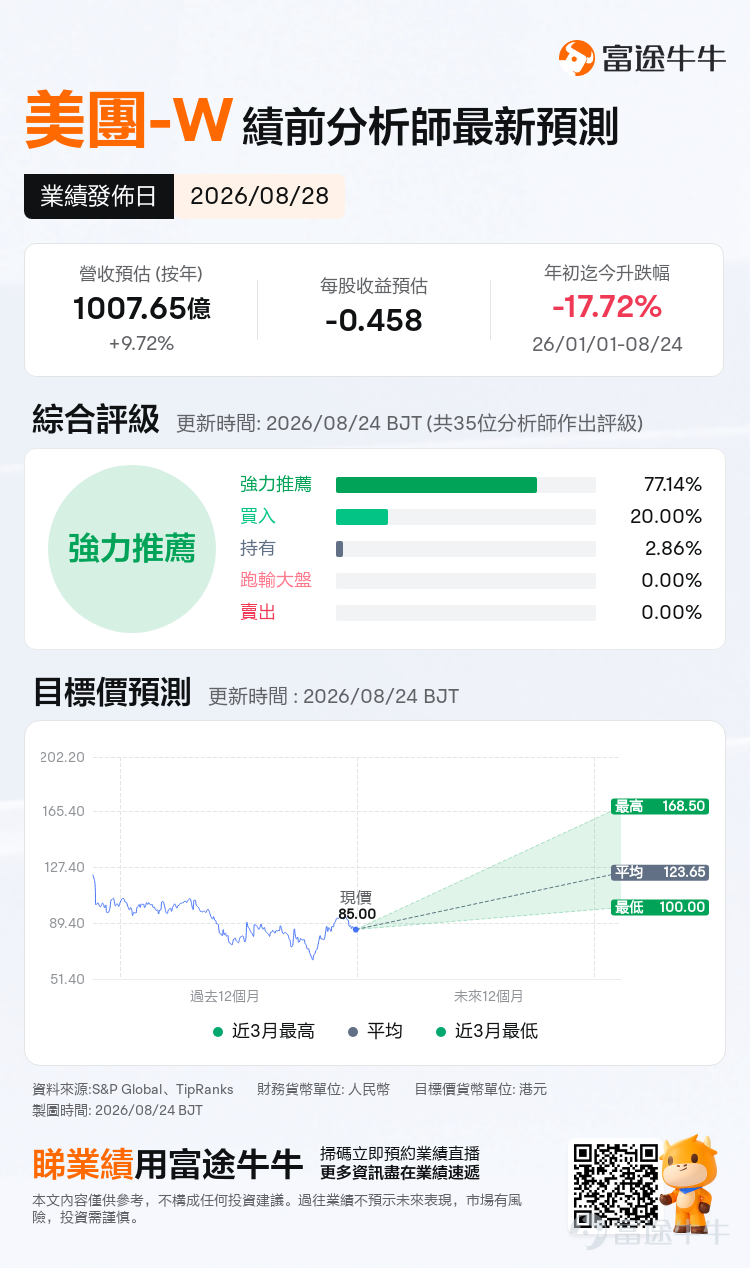
![當「30分鐘萬物到家」從一句口號變成越來越多人的日常操作,本地生活的比拼早已不止是外賣送得快不快,而是誰能在履約、供給和用戶心智之間,跑出一條別人難以複製的護城河。[鼓掌] $美團-W (03690.HK)$ 將於北京時間8月28日發佈2026年Q2财报。機構預期美团2026Q2實現營收1007.65億元,預期每股收益-0.458元。 相比上一階段市場緊盯單量規模和用戶增長,本季度更值得琢磨的,是美團如何在核心業務與創新業務之間找到更高效的協同——即時零售的飛輪,到底轉得穩不穩?[酷] 🔎本次關注美團,核心看點有三條: 第一,外賣基本盤:高頻入口的「抗週期」能力 外賣依然是美團生態的根基。市場關心的是,在消費分級的大背景下,美團能否通過產品分層和運營精細化,繼續穩住外賣的頻次與用戶粘性。從拼好飯到神搶手,再到會員體系升級,美團正在嘗試讓不同消費力的人群都能留在自己的平台上。高頻剛需的護城河,既是流量的基本盤,也是閃購、到店等其他業務能夠持續生長的土壤。 第二,閃購:從「餐」到「萬物」,擴品類是蜜糖還是砒霜? 即時零售最關鍵...](https://nnqimage.futunn.com/sns_client_feed/999982/20260825/web-1787620692593-888XEe8HA8.png/big?area=2&is_public=true&imageMogr2/ignore-error/1/format/webp)
相比上一階段市場緊盯單量規模和用戶增長,本季度更值得琢磨的,是美團如何在核心業務與創新業務之間找到更高效的協同——即時零售的飛輪,到底轉得穩不穩?
🔎本次關注美團,核心看點有三條:
第一,外賣基本盤:高頻入口的「抗週期」能力
外賣依然是美團生態的根基。市場關心的是,在消費分級的大背景下,美團能否通過產品分層和運營精細化,繼續穩住外賣的頻次與用戶粘性。從拼好飯到神搶手,再到會員體系升級,美團正在嘗試讓不同消費力的人群都能留在自己的平台上。高頻剛需的護城河,既是流量的基本盤,也是閃購、到店等其他業務能夠持續生長的土壤。
第二,閃購:從「餐」到「萬物」,擴品類是蜜糖還是砒霜?
即時零售最關鍵的變量,是用戶願不願意為「非餐飲」商品買單。過去閃購更多承接應急需求,如今卻在向生鮮、3C數碼、美妝個護、寵物用品甚至藥品延伸。閃電倉等模式降低了擴品類的成本,但也帶來了庫存和履約的複雜度。市場真正關心的,不是閃購的GMV能做多大,而是單均盈利模型在品類擴張後是否依然健康。如果用戶開始把閃購當成日常購物渠道,而不是偶爾應急,那它的天花板就會重新被打開。
第三,到店與新業務:利潤與減虧的「平衡術」
到店酒旅是美團的利潤核心,但在競爭常態化之後,利潤率能否保持穩定,取決於商家運營深度和用戶評價體系帶來的差異化。與此同時,新業務從「廣撒網」轉向「重點突破」,社區團購聚焦核心區域,出海業務謹慎推進。市場不指望新業務立刻盈利,但希望看到虧損收窄的曲線足夠清晰。核心商業的利潤釋放,加上新業務的及時止血,才是美團整體盈利彈性的關鍵。
那麼問題來了:
✅外賣單量與客單價能否在消費波動中保持韌性?
✅閃購品類擴張會否拖累單均盈利模型?
✅到店競爭常態化後利潤率能否企穩?
✅現在,就看牛友們的判斷吧!快來參與這次有獎互動,分享你對美團即時零售生態的看法,贏取積分獎勵! 👇👇
🏆 活動:牛圈觀點王 ✨
美團業績揭曉,即時零售生態是否進入收穫期?外賣與到店雙輪驅動,閃購與新業務能否接力成長?來聊聊你的觀察!
快在評論區留下您的看法:
✅ 字數 ≥ 30 字✅ 觀點原創✅ 符合社區規則
![當「30分鐘萬物到家」從一句口號變成越來越多人的日常操作,本地生活的比拼早已不止是外賣送得快不快,而是誰能在履約、供給和用戶心智之間,跑出一條別人難以複製的護城河。[鼓掌] $美團-W (03690.HK)$ 將於北京時間8月28日發佈2026年Q2财报。機構預期美团2026Q2實現營收1007.65億元,預期每股收益-0.458元。 相比上一階段市場緊盯單量規模和用戶增長,本季度更值得琢磨的,是美團如何在核心業務與創新業務之間找到更高效的協同——即時零售的飛輪,到底轉得穩不穩?[酷] 🔎本次關注美團,核心看點有三條: 第一,外賣基本盤:高頻入口的「抗週期」能力 外賣依然是美團生態的根基。市場關心的是,在消費分級的大背景下,美團能否通過產品分層和運營精細化,繼續穩住外賣的頻次與用戶粘性。從拼好飯到神搶手,再到會員體系升級,美團正在嘗試讓不同消費力的人群都能留在自己的平台上。高頻剛需的護城河,既是流量的基本盤,也是閃購、到店等其他業務能夠持續生長的土壤。 第二,閃購:從「餐」到「萬物」,擴品類是蜜糖還是砒霜? 即時零售最關鍵...](https://nnqimage.futunn.com/sns_client_feed/999982/20260821/web-1787280477320-h1I24tUVb4.webp/big?area=2&is_public=true&imageMogr2/ignore-error/1/format/webp)
![當「30分鐘萬物到家」從一句口號變成越來越多人的日常操作,本地生活的比拼早已不止是外賣送得快不快,而是誰能在履約、供給和用戶心智之間,跑出一條別人難以複製的護城河。[鼓掌] $美團-W (03690.HK)$ 將於北京時間8月28日發佈2026年Q2财报。機構預期美团2026Q2實現營收1007.65億元,預期每股收益-0.458元。 相比上一階段市場緊盯單量規模和用戶增長,本季度更值得琢磨的,是美團如何在核心業務與創新業務之間找到更高效的協同——即時零售的飛輪,到底轉得穩不穩?[酷] 🔎本次關注美團,核心看點有三條: 第一,外賣基本盤:高頻入口的「抗週期」能力 外賣依然是美團生態的根基。市場關心的是,在消費分級的大背景下,美團能否通過產品分層和運營精細化,繼續穩住外賣的頻次與用戶粘性。從拼好飯到神搶手,再到會員體系升級,美團正在嘗試讓不同消費力的人群都能留在自己的平台上。高頻剛需的護城河,既是流量的基本盤,也是閃購、到店等其他業務能夠持續生長的土壤。 第二,閃購:從「餐」到「萬物」,擴品類是蜜糖還是砒霜? 即時零售最關鍵...](https://nnqimage.futunn.com/sns_client_feed/999982/20260821/web-1787280507645-2nvLjiASqS.webp/big?area=2&is_public=true&imageMogr2/ignore-error/1/format/webp)
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論(55)
發表評論
29
3