港股迎來修復,哪些方向值得關注?
每周市場觀點-市場策略周報
大市震盪整固,資金偏向防守
過去一週港股主要指數全線上揚。市場風格呈現明顯分化:受美債收益率高位震盪影響,科技板塊表現受壓;但在美元信用憂慮、地緣政治以及能源安全等因素推動下,黃金、有色金屬等資源品與創新藥板塊成為市場表現最突出的主線。
一、一週市況回顧
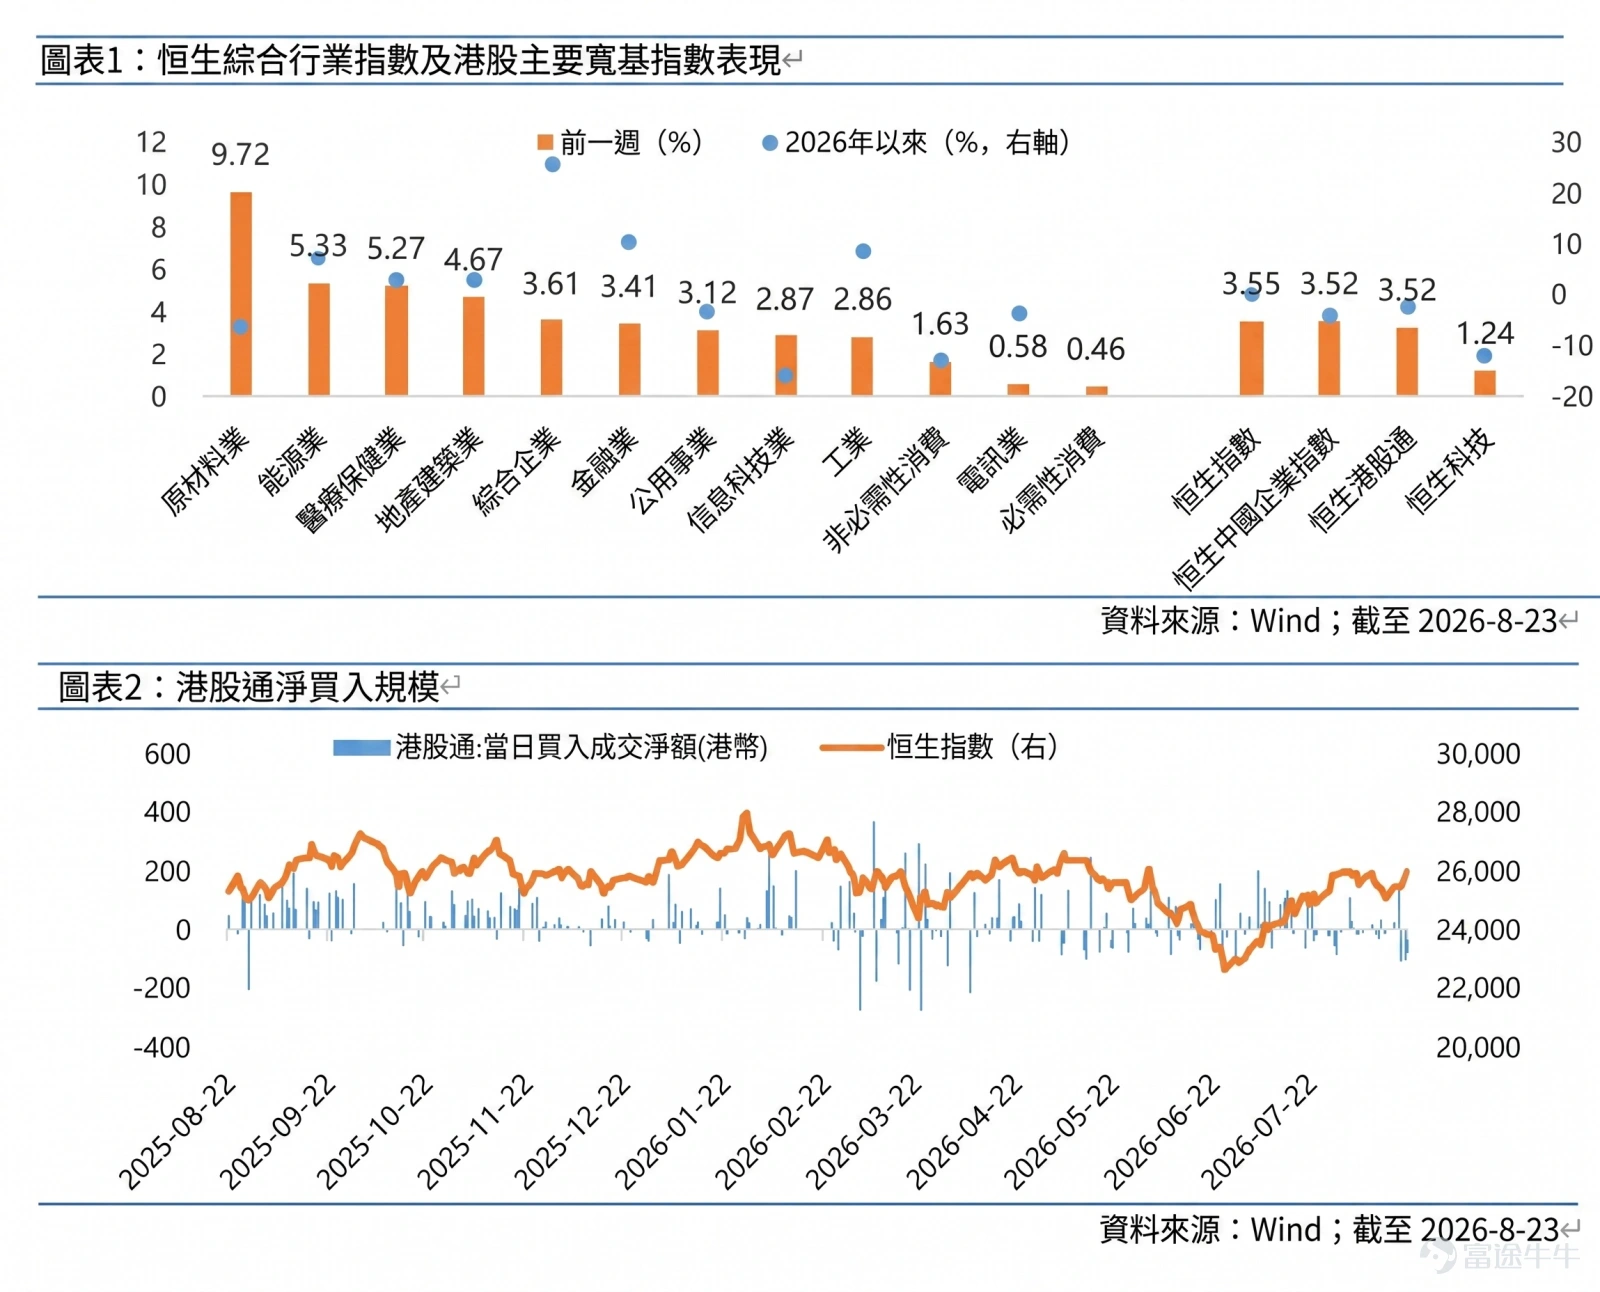
主要指數表現
恒生指數:上漲 3.55%
恒生中國企業指數:上漲 3.52%
恒生科技指數:上漲 1.24%
恒生港股通指數:上漲 3.26%
行業板塊表現
領漲板塊:原材料業(+9.72%)、能源業(+5.33%)、醫療保健業(+5.27%)。
表現落後:必需性消費(+0.46%)、電訊業(+0.58%)、非必需性消費(+1.63%)。
資金流向
本週南向資金(港股通)合計淨賣出約 115.84 億港元。
二、市場核心驅動因素
資源品與黃金維持強勢
避險與儲備需求:市場對美國長端債務與美元信用的持續擔憂,促使全球資金與各國央行增持黃金作為非主權儲備資產。
工業金屬供需偏緊:銅、鋁、鋰等金屬受礦端供給限制,疊加人工智能(AI)數據中心及電網建設等新興需求,價格具備支撐。
能源安全政策支撐:中東地緣局勢緊張影響原油運輸,加上國家能源安全戰略政策推進,持續鞏固油氣板塊的中長期價值。
創新藥板塊迎來雙重利好
研發成果突破:海外癌症疫苗第三期臨床試驗進展理想,提振市場對創新藥商業化前景的信心。
政策紅利釋放:內地醫保相關規劃提出探索新藥自主定價及多元支付機制,有望改善行業長期盈利預期。
港股交易生態持續優化
上半年香港位列全球第二大新股集資市場,現貨市場日均成交金額達 2,830 億港元,創歷史同期新高。
互聯互通機制進一步深化,內地保險機構獲支持投資香港交易所買賣基金(ETF),為市場提供穩定的中長期資金活水。
宏觀經濟與政策預期
內地 7 月主要經濟數據顯示經濟修復節奏放緩,但高技術產業生產與投資依然強勁,新舊動能分化。
財政與金融協同促內需政策預計於下半年推出,市場期待具體穩增長措施逐步落地。
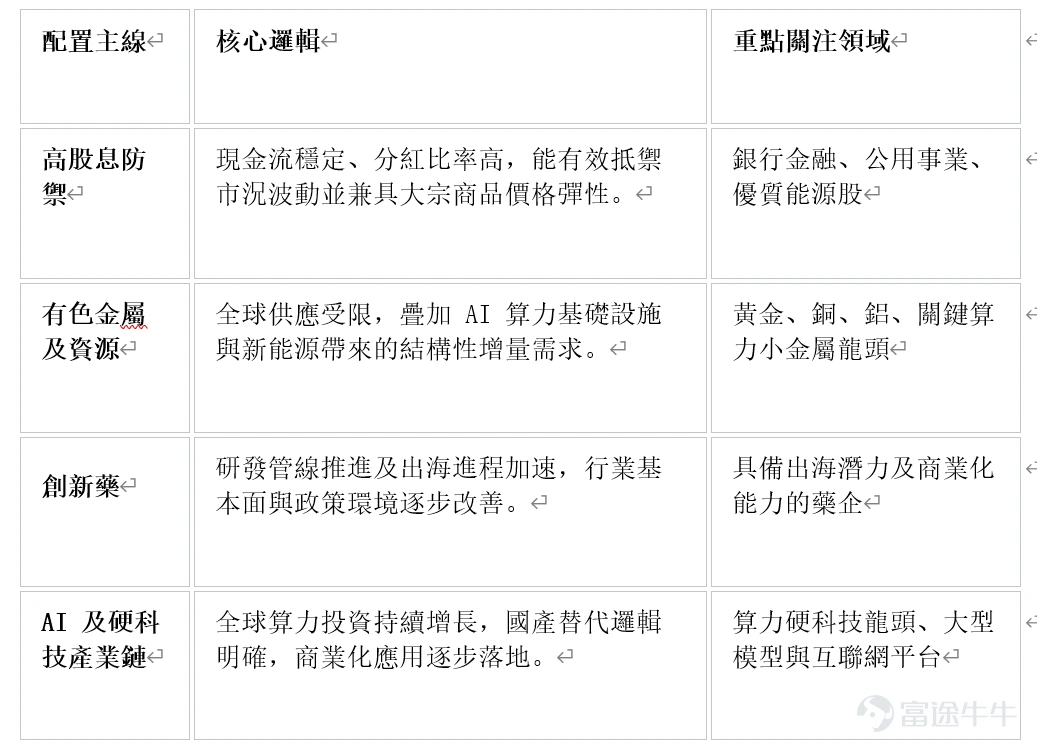
三、資產配置關注方向
面對當前的市場環境,投資者可參考攻守兼備、均衡配置的思路,關注以下四大主線:
四、後市短期觀察重點
企業中期業績:關注後續中報披露情況,檢驗企業盈利兌現能力。
促內需政策節奏:留意內地第三季度擴內需政策與重大項目推進進度。
海外央行年會信號:關注即將舉行的全球央行年會政策表態及美債收益率走勢對市場流動性的影響。
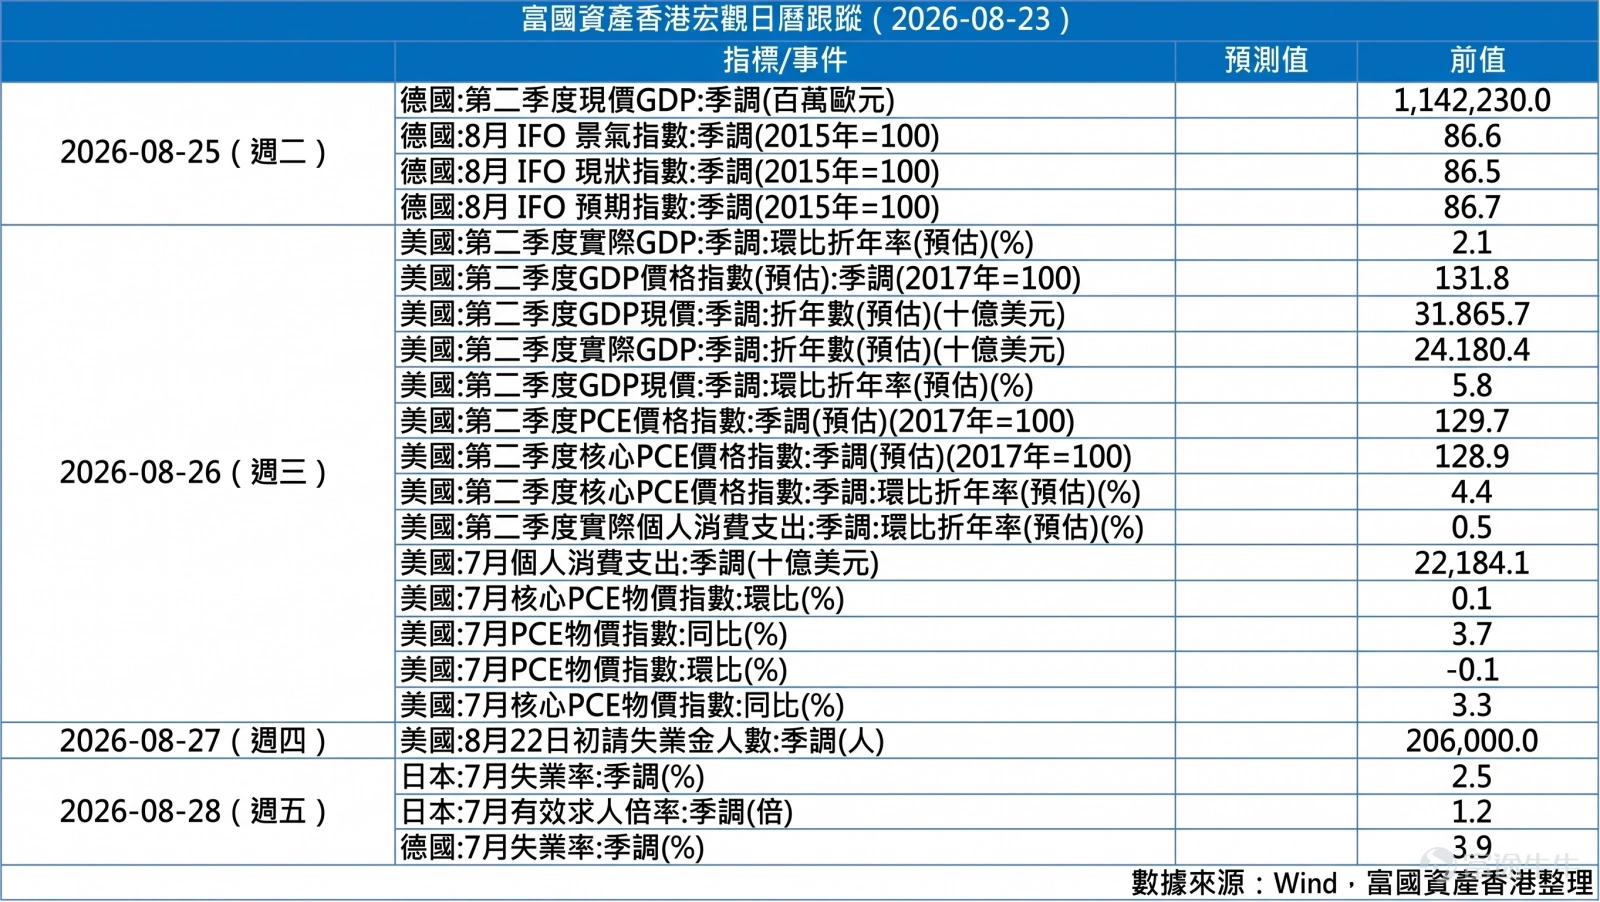
五、下周宏觀事件關注
風險提示:
本文件僅供資訊參考用途,並不構成買賣任何投資產品的要約或招攬,亦非提供任何意見或建議。本文件所載資訊並未考慮您的具體投資目標、財務狀况或個人需求,不應依賴其作為專業意見的替代品。在作出任何投資决策前,您應尋求獨立的專業意見。
投資涉及風險,包括可能損失本金。過往業績並不表示將來基金回報。基金單位的價值可升可跌,未來回報並不保證。投資者於投資前應閱讀基金的銷售文件,包括其章程及風險因素。閣下可於以下網站https://www.fullgoal.com.hk/en(此網站內容未經證監會審閱)取得基金的相關資料。
本資料由富國資產管理(香港)有限公司發行,並未經香港證券及期貨事務監察委員會審核。本文件中的部分資訊取自於相信為可靠的第三方來源,惟我們對其準確性、完整性或時效性不作任何陳述或保證。
以上信息僅供參考,如需購買相關基金產品,請您關注投資者適當性管理相關規定、提前做好風險測評,並根據您自身的風險承受能力購買與之相匹配的風險等級的基金產品。
$
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論