港股風向標 | 港股持續震盪回調!9月修復空間有多大?
明星股業績解碼 | 阿里還只是電商股嗎?一份財報看懂AI如何改變估值
但如果近期有留意阿里的股價,會發現市場談論最多的關鍵詞,已經逐漸變成了AI、Qwen和阿里雲。
阿里預計於8月20日美股盤前公布2027財年第一季業績,對應自然年2026年第二季。截至8月17日,美股阿里報約124.7美元,相比6月底約95美元的階段低位,兩個月內已反彈超過三成。
股價已經提前走了一段,這次財報自然也面對更高的市場期待。
那麼問題來了:現在看阿里財報,到底應該看電商,還是看AI?
答案其實是:兩者都要看,但作用已經不同。
核心電商仍然決定阿里現在能賺多少錢,而AI雲則越來越影響市場願意給阿里多高的估值。

看阿里,先分清「誰負責賺錢,誰負責增長」
對剛開始接觸公司財報的投資者來說,阿里這種業務很多的公司,很容易越看越複雜。
其實可以先簡單分成三部分。
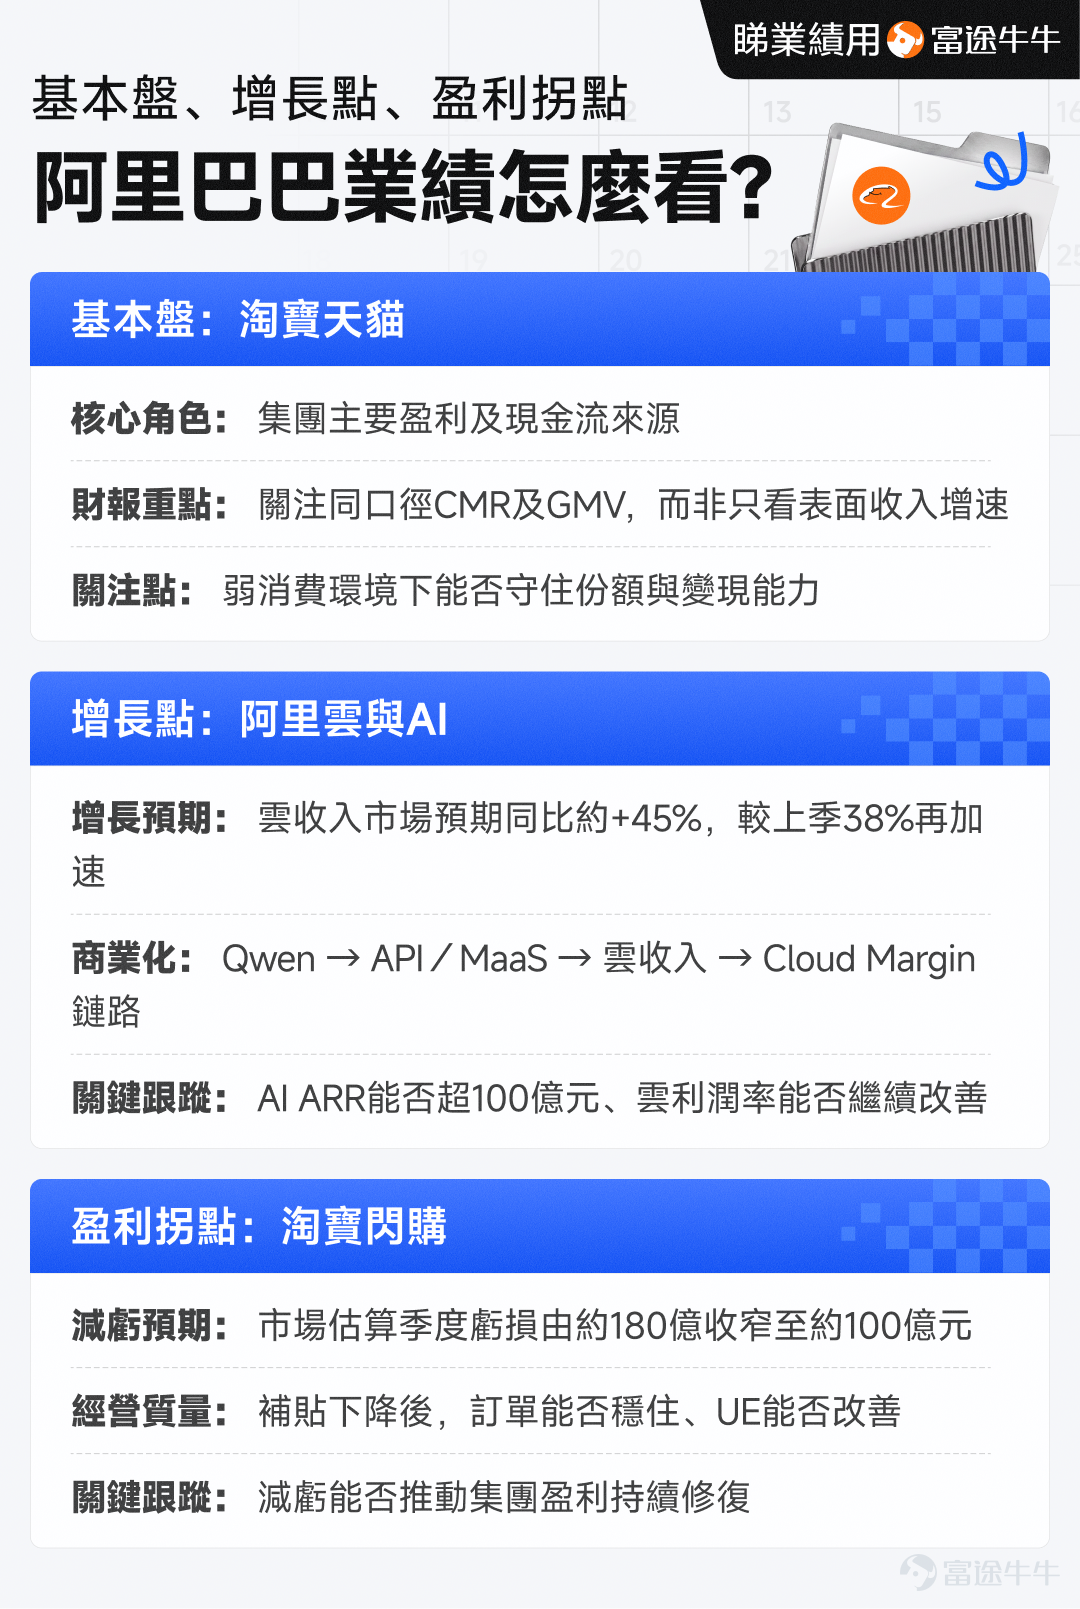
淘寶、天貓等核心電商,是阿里的現金牛。即使中國消費增長偏弱,龐大的商戶和用戶基礎仍然是集團最重要的盈利來源。
阿里雲和AI,則是目前最重要的新增長引擎。這部分佔集團收入仍遠低於電商,但增速明顯更快,也是近期市場重新評估阿里的主要原因。
另一邊,淘寶閃購、Qwen消費者應用等新業務仍需要投入,短期會拖累集團盈利。市場關注的不是這些業務「有沒有虧錢」,而是投入之後,有沒有換來用戶和收入,以及虧損什麼時候開始收窄。
目前市場一致預期,阿里本季收入約2,690億元人民幣,經調整EBITA約260億元。後者相比上一季度約51億元會有明顯環比修復,但同比仍可能下降約三成。
所以,如果財報公布後看到「盈利環比大增」,先不要急着理解成阿里的盈利能力突然大幅變強。
真正值得問的是:盈利為什麼恢復?這種改善能不能持續?
TIPS:一家公司的最大業務,不一定是最影響股價的業務。
成熟業務通常負責提供現金流,而一個規模較小、但高速增長的新業務,反而可能決定市場願意給公司多高的估值。
現在的阿里雲,就是很典型的例子。
阿里雲45%增長,為什麼市場這麼在意?
上一季度,阿里雲收入達416.3億元,同比增長38%,外部商業化收入增速更達40%;AI相關產品收入達89.7億元,已連續第11個季度錄得三位數同比增長。
而本季度市場一致預期,阿里雲收入有望進一步增長至約484億元,同比增長約45%。
45%到底算快還是慢?
可以看看全球最大的雲廠商之一AWS。Amazon最新公布的第二季業績中,AWS收入同比增長37%,已經是18個季度以來最快的增速。
當然,幾家公司業務結構和披露口徑並不相同,不能直接拿增速簡單排名。但如果阿里雲本季真的做到約45%,至少說明在目前全球大型雲廠商重新加速的背景下,阿里雲本身的增長斜率仍然相當突出。
市場現在關心的問題,也開始由「阿里雲能不能恢復增長」,變成:40%以上的增速到底能維持多久?
這也是為什麼,約45%的增長可能已經更接近市場的「及格線」,而不是非常意外的驚喜。

阿里真正的優勢,可能不只是「有一家雲公司」
如果只是企業需要更多AI算力,所以大家來租GPU,那麼受惠的雲廠商其實不只阿里一家。
市場對阿里抱有更高期待的一個原因,在於它正在嘗試把模型、芯片和雲放到同一套系統裡。
阿里目前同時擁有Qwen基礎模型、阿里雲、自研AI芯片,以及管理不同芯片集群和模型推理的軟件能力。公司自己亦將這套能力稱為全棧AI能力。
對投資者而言,最終需要驗證的其實是一條很清楚的商業鏈條:
Qwen使用量增加 → API/MaaS調用增加 → 阿里雲收入增長 → Cloud Margin改善。
如果未來可以同時看到雲收入加速和利潤率提高,意義就不只是「AI需求很好」,而是代表阿里開始真正把自己的AI技術變成收入和盈利。
這個角度也提示看一家高速增長的業務,不能只問:收入增長多少?
還要多問一句:收入增長之後,賺錢效率有沒有變好?
如果收入越做越大,但成本增加得更快,估值未必會一直提高;反過來,如果收入增長的同時利潤率改善,通常代表規模效應正在形成。
閃購還在虧錢,為什麼市場反而期待盈利改善?
AI之外,這次阿里財報另一個不能忽略的地方,是淘寶閃購。
過去一年阿里大力投入即時零售,換來訂單和用戶增長,也明顯拖累集團盈利。
市場目前估算,本季即時零售單季虧損可能由上一季度約180億元,收窄至約100億元。需要注意,這些屬於市場估算,並非阿里正式披露的分部虧損數據。
所以這次市場已經不只看「閃購訂單多不多」。
真正值得觀察的是:補貼減少之後,用戶會不會留下來?訂單能不能維持?每做一張訂單,虧的錢是不是越來越少?
這就是經常在財報中聽到的Unit Economics,單位經濟模型。
如果一家公司每新增一張訂單都要虧很多錢,規模越大反而可能虧得越多;但如果隨着補貼減少、配送效率提高,每張訂單逐漸接近盈利,業務的價值就完全不同。
這也是閃購今次最值得看的地方。
淘寶天貓沒有消失,只是市場對它的要求不同了
AI很熱,但也不能因此忽略阿里最重要的基本盤。
2026年上半年,中國社會消費品零售總額同比只增長1.3%,6月增速亦只有1.0%,整體消費環境仍然偏弱。相比之下,上半年網上商品及服務零售額同比增長5.2%。
在這種背景下,市場對淘寶天貓的要求未必是重新回到非常高的增速,而是守住市場份額、維持商戶變現能力,繼續為新業務提供現金流。
今季另一個容易讓新手誤解的指標是CMR,即客戶管理收入,可以簡單理解為商家在淘寶天貓投放廣告、獲取流量等帶來的收入。
由於部分商戶補貼的會計處理方式發生變化,本季Reported CMR可能看起來同比下降,但並不能直接理解成淘寶生意突然變差。
上一季度,公司披露同口徑CMR其實同比增長約8%。

所以財報出來後,比起看到一個收入下降百分比就直接下結論,更重要的是看看公司有沒有披露同口徑CMR和GMV趨勢。
財報裡有些數字會受到會計口徑、業務重組等因素影響。
看到一個指標突然大升或大跌,可以先找找公司有沒有提供「同口徑」數據,再判斷真正的業務趨勢。
這份財報,新手其實只需要先看三件事
阿里的財報很長,業務很多,但如果只想快速判斷核心變化,可以先抓住三條線。
第一條是阿里雲。市場目前預期增長約45%,如果繼續加速,同時利潤率改善,代表AI雲這條第二增長曲線仍在強化。
第二條是AI商業化。重點看AI模型及應用服務ARR有沒有完成甚至超過100億元的階段目標,以及Model Studio、MaaS等服務能否繼續帶來實際收入。
第三條是閃購減虧。如果訂單仍然穩定、但虧損快速下降,就代表阿里本輪戰略投入正在逐步跨過最燒錢的階段。
至於集團總收入和淨利潤,當然仍然重要,但不能單獨決定這份財報到底「好不好」。

一家業務複雜的公司,很多時候真正改變股價的,是其中幾個關鍵業務的方向。當前阿里巴巴的股價已經從6月的低點88港元反彈約40%至125港元,後續能否延續反彈,這份業績的影響將至關重要。
過去的阿里,市場主要把它看成一家大型電商平台;現在,核心電商依然是最重要的盈利基礎,但AI Cloud正在逐步成為影響估值的新變量。投資者在關注新業務增長機會的同時,亦要留意AI資本開支、行業競爭、消費需求及新業務投入等風險。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(1)
發表評論
12
18