收息懶人包:金秋9月分紅季!最高收息34厘
華夏亞洲高息股票ETF(3145.HK):羡慕21厘高派息?分紅季裡,拆解高息個股與高息ETF的配置思路
8月港股進入分紅季,一批高息公司陸續除淨派息,市場關注度明顯升溫。富途最近整理的分紅名單裡,滔搏TTM股息率約21.17%,美的置業約14.05%,中國燃氣約8.08%,十幾厘甚至20厘以上的股息率[1],對於關注現金流的投資者來說,確實很難不心動。
但分紅季有一個容易被忽略的問題:派得高,並不等於整體投資回報一定高。
一、高息背後,先問一句“能不能持續”
股息率既受派息金額影響,也受股價變化影響。如果公司股價明顯下跌,即使派息金額沒有增加,帳面股息率也可能被動抬升。
所以看到一檔股票10厘、15厘甚至20厘的股息率時,與其只看數字高不高,更值得關注的是:這個高息究竟來自企業持續的盈利和現金流,還是主要由股價下跌推高?
對於中長期收息而言,企業盈利、自由現金流和派息政策的持續性都需要納入考慮。如果公司未來盈利承壓或調整派息政策,目前看到的高股息率也可能隨之變化。
對於沒有太多時間逐家公司研究財報、行業週期和派息政策的投資者來說,與其把收息來源集中在一兩家公司,也可以考慮另一種思路:通過一籃子高息股票進行分散配置,降低對單一個股派息表現的依賴。
二、一籃子高息策略:從單一個股轉向分散配置
分散投資的道理並不複雜,但高息投資中也容易出現行業或個股過度集中的情況。比如組合集中在銀行、地產或某幾隻高息個股,一旦相關行業進入下行週期,或者企業調整派息政策,組合的現金流和淨值表現都可能受到影響。
一籃子高息ETF提供的思路,是通過不同市場、不同行業和多家公司進行組合配置,而不是判斷哪一檔股票可以長期維持十幾厘甚至20厘的高股息率。

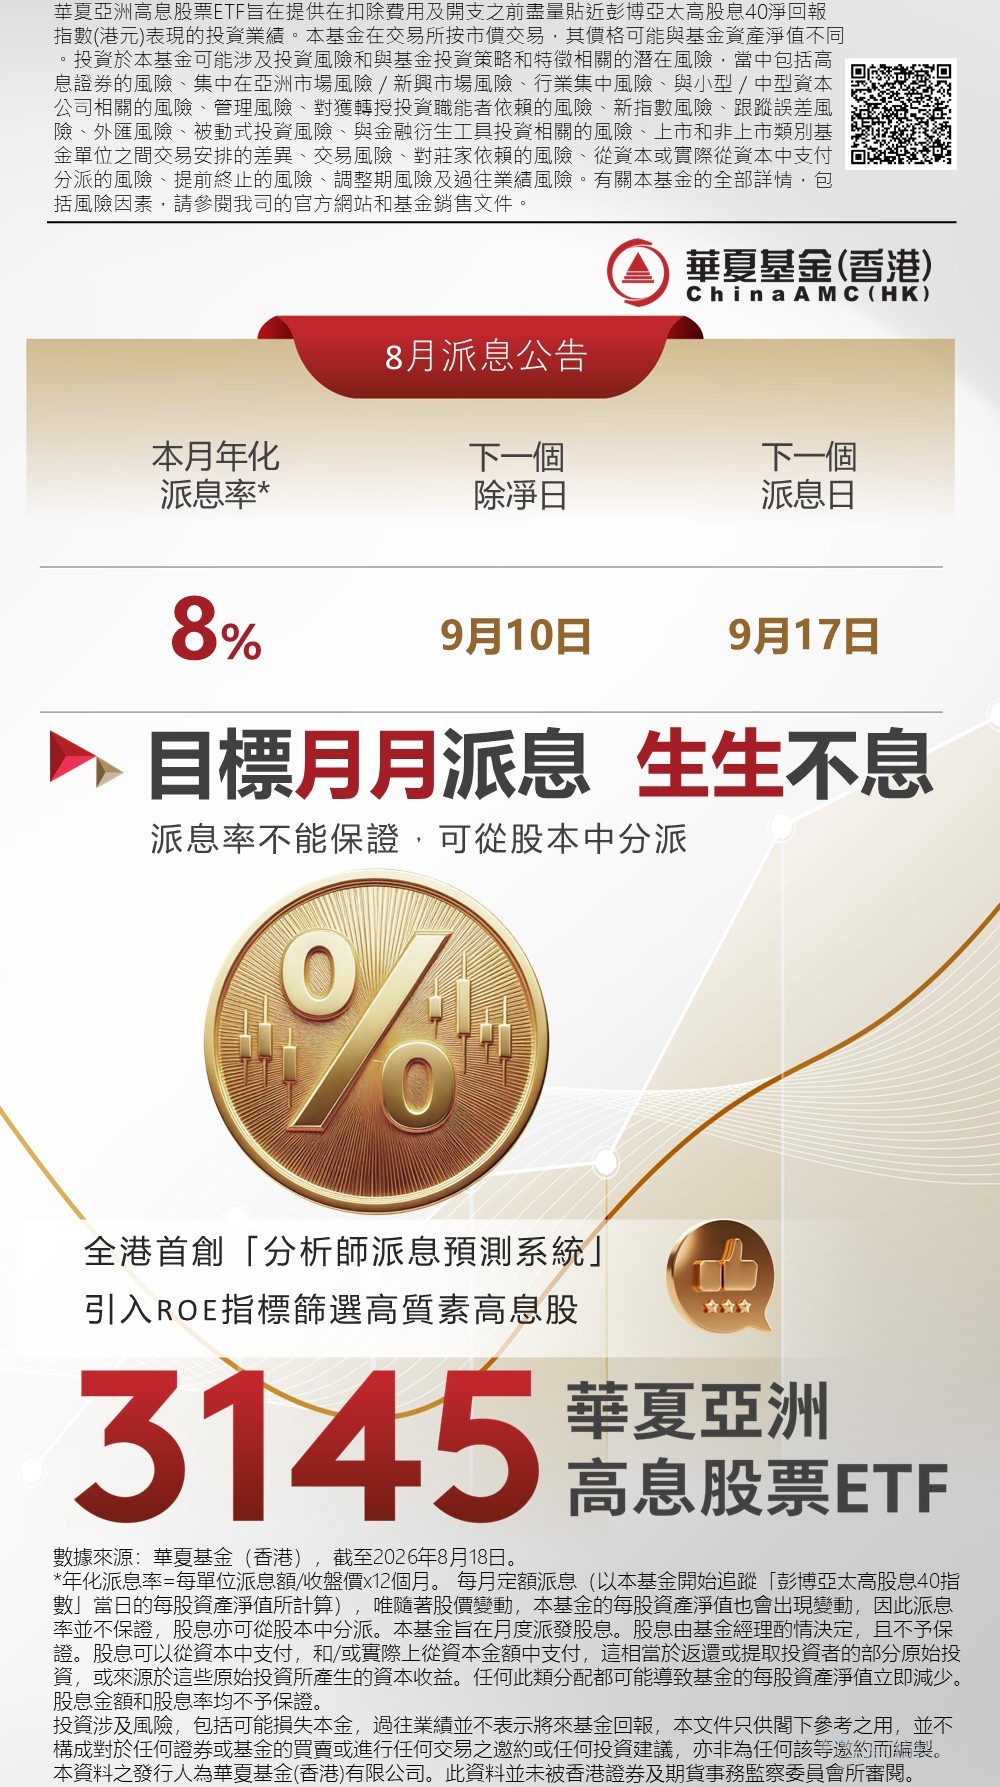
以 $華夏亞洲高息股 (03145.HK)$ 為例,8月年化派息率為8%*,其持倉聚焦亞太優質高息個股,月度分紅過往普遍來自成份股企業經營性盈利,旨在月度派息。產品力求透過股息收入來源,為組合於市場波動期間增添韌性,同時依託亞太多元佈局保留增值潛力。
2026年以來月度分派記錄

資料來源:華夏基金(香港),截至2026年8月14日
三、現在是不是關注高息資產的好時候?
回到8月這個時間點,高息資產還值得看嗎?
從亞太市場來看,高息策略的收益來源並不局限於股息。截至2026年8月17日,亞太除日本金融、原材料、能源和公用事業指數年內分別上漲約10.0%、16.0%、3.2%和2.5%,相關行業的股息率也高於區域市場整體水準。其中,金融、原材料及能源行業同時呈現不同程度的盈利增長預期,說明部分高息資產也可能具有盈利驅動和資本增值屬性,並非只有單一的防守特徵。【2】
但亞太不同市場之間的利率、匯率、經濟週期和行業結構差異明顯。如果只集中於某一個市場或某一個高息行業,組合可能更容易受到當地經濟和行業週期變化影響。因此,相比單純尋找“哪個市場股息最高”,跨市場、跨行業配置,可以作為分散單一市場和行業風險的一種方式。
對於高息投資來說,現在需要關注的可能已經不僅是“股息率夠不夠高”,而是能否把股息水準、盈利品質、估值和分散度放在一起考慮。
四、8月分紅季,別只盯著“最高息”
高息率當然足夠吸睛,但真正做中長期收息,除了“派多少”,還需要想清楚兩個問題:這份股息是否具備持續性?組合是否過度集中在單一公司或行業?
如果願意花時間研究公司的盈利、現金流和派息政策,可以從分紅季中進一步篩選符合自身投資目標的高息個股;如果更關注分散配置、現金流安排和操作便利,一籃子高息ETF也可以作為值得研究的工具之一。
畢竟,收息投資看的不只是眼前一次派多少,更值得關注的是股息背後的盈利支撐,以及整個組合的長期韌性。
如果是你,8月分紅季裡會更關注單只十幾厘、20厘以上的高息股,還是更傾向通過一籃子高息股票來分散配置?歡迎在評論區聊聊你的收息思路。
該產品追蹤彭博亞太高股息40淨回報指數(港元)
• 前瞻性選股,有助於防範“高股息陷阱”
• 旨在每月派息,兼顧穩定性與現金流,目標年化派息率8%*
• 覆蓋亞太地區,旨在降低單一市場風險
報告日期:2026年8月14 日
資訊來源:
【1】資料來源:富途,截至2026年7月30日。https://q.futunn.com/discussion/1861746704
若無特別注明,資料來源自華夏基金(香港)、彭博,截至2026年8月14日。
【2】來源:J.P. Morgan Asset Management《Guide to the Markets—Asia》,底層資料來自FactSet及MSCI,資料截至2026年8月17日。https://am.jpmorgan.com/content/dam/jpm-am-aem/asiapacific/regional/en/insights/market-insights/daily-guide-updated.pdf
*年化派息率=每單位派息額/收盤價x12個月。每月定額派息(以本基金開始追蹤「彭博亞太高股息40指數」當日的每股資產淨值所計算),唯隨著股價變動,本基金的每股資產淨值也會出現變動,因此派息率並不保證,股息亦可從股本中分派。
投資涉及風險,包括可能損失本金。本文所載的任何預測、展望或意見僅供閣下參考,並不保證實現。本檔所載資訊反映截至發佈日之市場情況與我方觀點,如有變更,恕不另行通知。本資料之發行人為華夏基金(香港)有限公司。此資料並未被香港證券及期貨事務監察委員會所審閱。有關所提及基金的全部詳情及風險,請參閱我司的官方網站和基金銷售檔。
過往表現並不代表未來業績。投資者可能無法取回全部投資本金。基金表現的計算方法是以資產淨值對資產淨值每日計算,並已計入股息再投資。(如屬派息類別,則不計入股息再投資)。如基金、子基金或股份類別的所有單位或股份已全部被贖回,則每日資產淨值顯示為零。若過往表現資料未能顯示,則代表相關期間的資料不足以計算及呈現公允的表現資料。自各類股份的發行日起計算。
本基金旨在月度派發股息。股息由基金經理酌情決定,且不予保證。股息可以從資本中支付,和/或實際上從資本金額中支付,這相當於返還或提取投資者的部分原始投資,或來源於這些原始投資所產生的資本收益。任何此類分配都可能導致基金的每股資產淨值立即減少。股息金額和股息率均不予保證。
$360數科(臨時代碼) (810444.HK)$$海豐國際 (01308.HK)$ $SCB X PCL UNSPON ADS EACH REP 4 ORD (SCBXY.US)$$建發國際集團 (01908.HK)$ $波司登 (03998.HK)$$英偉達 (NVDA.US)$$亞馬遜 (AMZN.US)$$谷歌-C (GOOG.US)$$Meta Platforms (META.US)$$特斯拉 (TSLA.US)$$恒生科技 (LIST91332.HK)$$恒生指數 (800000.HK)$$上證50 (000016.SH)$$滬深300 (000300.SH)$$中證1000 (000852.SH)$$科創50 (000688.SH)$ $美光科技 (MU.US)$ $閃迪 (SNDK.US)$ $華夏亞洲高息股 (03145.HK)$ $SK海力士 (SKHY.US)$
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
2
2