外賣大戰要結束了?美團Q2盈利超預期
業績期權攻略|阿里財報核心看点!雲增長45%只是及格線?閃購減虧成另一勝負手
這次財報的勝負手已經相當清楚:市場表面上看盈利能否從上一季的低谷恢復,真正決定股價的,則是AI雲業務能否繼續加速,以及淘寶閃購能否快速減虧。
截至8月17日,美股阿里收報約124.7美元,相比6月底約95美元的階段低位已反彈超過三成。換言之,市場對雲業務加速、閃購減虧等利好已有一定預期,「業績不差」未必足以推動股價再上一級,今次更需要看到新的預期差。
盈利有望明顯修復,但市場更在意修復質量
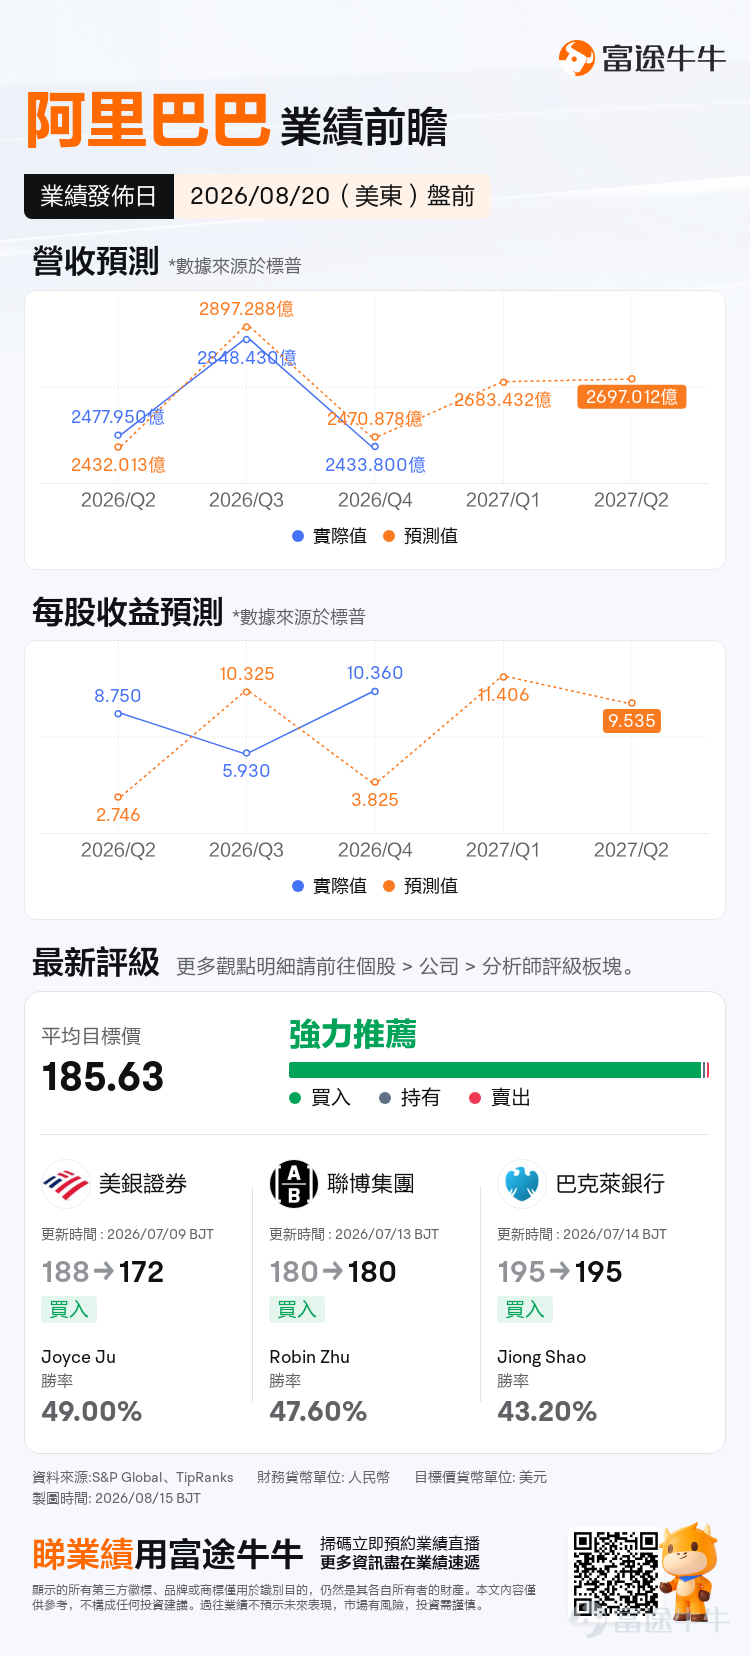
目前市場一致預期,本季阿里收入約2,683億元人民幣,同比增長約9%;EPS预期为11.406。
相比上一季僅約51億元的經調整EBITA,本季度市場预期的經調整EBITA約260億元,盈利環比有望明顯恢復,但同比仍可能下降約三成。原因並非核心業務突然轉弱,而是AI基建、Qwen及即時零售等戰略投入仍處於高位。
所以今次財報不能單純看「盈利環比大增」。市場更關心的是:雲業務的高增長是否開始形成經營槓桿,以及閃購減虧能否令集團盈利真正跨過投入高峰。

阿里雲45%增長,放到全球雲市場也算相當亮眼
上一季阿里雲收入達416.3億元,同比增長38%,其中外部客戶收入增長40%,AI相關產品收入已佔外部雲收入約30%。本季市場较为乐观,预期阿里雲收入約484億元,同比增長約45%。
這個數字值得放到整個雲計算行業來看。
Amazon剛公布的2026年第二季業績顯示,AWS收入同比增長37%,創18個季度以來最快增速,管理層亦明確表示AI及傳統雲需求正在相互帶動。
两家公司收入結構及披露口徑並不相同,不能簡單橫向比較。但如果阿里雲最終真的做到約45%,意味著其增速不但較自身上一季38%進一步加速,表面增長速度甚至高於目前高速增長的AWS。
這也是今次財報最值得保持積極預期的地方。
市場現在已不再懷疑AI能否帶動阿里雲重新加速,更大的問題已經變成:45%是不是新的增長平台?下一季能否繼續維持40%以上,甚至進一步接近50%?
因此,45%左右更像目前的市場基準。如果最終只有40%左右,即使集團收入符合預期,市場亦可能失望;相反,如果增速接近47%至50%,同時Cloud EBITA Margin突破12%,對估值的意義可能遠高於集團收入小幅Beat。
因為「收入加速+利潤率提升」同時發生,才真正證明AI workload不只是低價換量,而是開始形成規模效應。

FY26Q4 阿里巴巴業績演示材料
AI開始由「模型能力」進入「商業化驗證期」
除了Cloud收入,這次還有一個相當重要的指標:AI模型及應用服務ARR。
阿里上一季明確表示,包括Model Studio等在內的AI模型及應用服務ARR,預計6月季度超過100億元,並在2026年底達到300億元。因此,今次已經到了可以直接檢驗這個目標是否兌現的時間點。
如果ARR只是剛剛超過100億元,大致屬於完成原有目標;如果明顯高於100億元,甚至上調年底300億元的目標,才是更強的正面預期差。
更重要的是,阿里在這個財季內仍在快速推進模型能力。
5月推出的Qwen3.7-Max進一步強化Agent、Coding及長文本能力;6月更新版本加入多模態理解,Context Window最高達100萬Token。Qwen3.7-Plus亦在6月上線,主打更低成本的多模態Agent能力,希望把模型能力進一步推向企業實際應用。
而在財季結束後,阿里8月初再推出Qwen3.8-Max。這是阿里迄今規模最大的模型之一,採用MoE架構,在提升能力的同時控制推理成本;模型發布亦一度明顯提振市場對阿里AI能力的預期。
這些進展的意義已不只是「Qwen又出了一個新模型」。
對資本市場而言,真正需要驗證的是:模型能力提升 → 開發者及企業客戶增加 → Token/API使用量上升 → AI ARR增長 → Cloud收入及利潤率改善。
只有這條鏈條持續跑通,阿里的AI投入才能真正轉化為估值。與此同時,阿里同時具備Qwen基礎模型、自研平頭哥AI芯片、推理平台及阿里雲規模效應,能夠透過模型、芯片與雲端基礎設施聯合優化,持續降低推理成本、提升效率。這亦是市場對阿里雲增長及利潤率改善抱有更高預期的重要原因。
開源模型競爭越來越激烈,阿里的優勢不能只靠「模型排行榜」
另一邊亦要看到,國內大模型競爭正在迅速升級。
DeepSeek、Moonshot Kimi、智譜GLM以及字節跳動等玩家都在快速迭代。中國開源模型正憑藉更低成本和更高可定制性快速提升全球影響力;包括Kimi、GLM等模型在Coding、Agent等能力上已經快速逼近頂尖閉源模型。
一份今年發布、研究Hugging Face下載量、衍生模型及推理使用情況的ATOM Report亦指出,中國開放模型自2025年起已經在多項開源生態指標上超越美國同行,Qwen和DeepSeek都是其中核心力量。
這對阿里既是利好,也是壓力。
利好在於Qwen已經建立起相當大的全球開發者生態,開源模式有利於模型快速滲透;但壓力在於,模型本身正在快速商品化。當DeepSeek、Kimi、GLM不斷提升性能、降低價格,單靠模型Benchmark領先很難形成長期護城河。

因此阿里真正有差異化的地方,反而是背後完整的商業基礎設施:
Qwen模型+Model Studio+阿里雲算力+企業客戶+淘寶、釘釘等應用場景。
Financial Times近期對阿里AI策略的分析亦指出,公司正更明確地把重心由單純擴大開源影響力,轉向Model-as-a-Service及可變現的AI產品。
這也是為何今次財報,AI ARR的重要性其實高於再公布一個新的模型Benchmark。
Qwen能不能贏下每一次模型排名未必最重要;能不能把龐大的開源使用者及企業需求轉化成Cloud收入,才是市場最關心的問題。
淘寶閃購能否真正「止血」
另一個直接影響集團盈利的變量,是即時零售。
市場目前預期,本季即時零售收入約205億元,同比保持較快增長;更重要的是,市場估算單季虧損可能由上一季約180億元,快速收窄至約100億元。上述虧損數字屬於市場估算,而非公司正式披露。
市場現在已經不太關心「訂單能不能再衝高」,更關心的是:補貼下降後,訂單及市佔率能不能守住,同時單均虧損繼續改善。
管理層此前表示,有信心令即時零售的單位經濟模型在FY2027年底前轉正。
外部競爭環境亦較去年有所改善。監管部門已經針對外賣平台過度補貼及價格戰提出更嚴格規範,降低平台重新陷入無限補貼戰的尾部風險。
所以對阿里而言,最理想的結果並不是單純「少燒錢」,而是證明:補貼下降、訂單仍穩、UE繼續改善。
如果做到這一點,市場對淘寶閃購的理解才有機會從「利潤黑洞」,重新轉向提升淘寶使用頻次及消費入口價值的工具。
核心電商仍有壓力,別被CMR表面跌幅嚇到
中國消費環境仍然偏弱。2026年上半年社會消費品零售總額同比僅增長1.3%,6月增長1.0%;7月增速進一步降至0.6%。
因此,本季淘寶天貓能否維持市場份額,比單純追求高增長更重要。
同時,本季CMR還存在會計口徑影響。由於部分商戶補貼改為直接沖減收入,Reported CMR可能出現明顯同比下降,但不能直接理解為淘寶變現能力同步惡化。
上一季公司披露,同口徑CMR實際同比增長約8%。
所以財報公布後,更值得關注的是同口徑CMR(Customer Management Revenue)增長及GMV趨勢。若在目前偏弱的消費環境下仍能保持正增長,反而可以說明核心電商的份額和變現能力仍有韌性。
期權市場已經Price in多大波動?
財報發布前,阿里巴巴短期期權波動率已明顯升高。
以8月17日收市後的市場數據来看,8月21日到期、接近平值的125美元Call及Put合計權利金約8.5美元,對應約124.7美元的正股價格,反映市場正在定價約±6.5%的財報波動。同一組近平值期權隱含波動率大約在80%以上。

這意味著今次財報期權並不便宜,但也並非預期到漲跌幅超10%的大波動狀態。即使方向判斷正確,如果實際股價波幅小於期權市場原先Price in的幅度,買方仍可能受到IV Crush及時間值快速流失影響。
兩種思路,如何參與財報行情?
如果對阿里財報偏正面,但又擔心短期期權IV較高,可以考慮使用牛市認購價差(Bull Call Spread):買入接近平值Call,同時賣出較高行使價Call。
相比單獨買Call,這種做法可以降低權利金成本及部分IV風險,但代價是最大盈利亦會受到限制。對於目前市場已經提前Price in一定好消息的情況,價差策略的風險回報可能比直接追買高IV單腿Call更容易控制。

另一種思路適合原本就願意中線持有阿里的投資者:備兌認購期權。對於原本即持有阿里巴巴的投資者來說,可以配合持倉賣出相當比例的較高行使價的Call,利用財報前較高的IV收取權利金。
不過,如果財報大幅超預期、股價急升,高於行使價後正股有機會被行使,向上的收益空間亦會被限制;如果正股大跌,收到的權利金亦只能提供有限緩衝。

今次$阿里巴巴 (BABA.US)$ 財報最值得盯的不是集團收入能否Beat幾個百分點,而是三件事能否同時成立:阿里雲維持45%左右甚至更快增長,並同步改善利潤率;AI模型及應用ARR兌現甚至超過原有目標;淘寶閃購在守住業務規模的同時快速減虧。
目前最值得保持積極預期的仍然是阿里雲。若增速接近45%,放在AWS已經重新加速至37%的全球雲市場背景下仍然相當突出;如果再配合AI ARR和Cloud Margin超預期,市場有機會進一步提高對阿里AI資產的估值。
免責聲明
短期期權風險較高。隨着到期日臨近, 時間價值衰減加速,價格敏感性增強,且頭寸可能迅速對你不利。 SOXL和TQQQ是3倍槓桿產品,這會進一步放大波動性;將槓桿與短期期權結合,可能同時放大收益和虧損。請謹慎控制倉位規模,並在入場前明確風險。
本內容不構成任何證券、金融產品或工具要約、招攬、建議、意見或任何保證。買賣期權的虧蝕風險可以極大。在若干情況下,你所蒙受的虧蝕可能會超過最初存入的按金數額。即使你設定了備用指示,例如「止蝕」或「限價」等指示,亦未必能夠避免損失。市場情況可能使該等指示無法執行。你可能會在短時間內被要求存入額外的按金。假如未能在指定的時間內提供所需數額,你的未平倉合約可能會被平倉。然而,你仍然要對你的帳戶內任何因此而出現的短欠數額負責。因此,你在買賣前應研究及理解期權,以及根據本身的財政狀況及投資目標,仔細考慮這種買賣是否適合你。如果你買賣期權,便應熟悉行使期權及期權到期時的程式,以及你在行使期權及期權到期時的權利與責任。期權交易風險極高,並不適合所有投資者。投資者在參與任何期權交易策略前,應仔細閱讀《標準化期權的特徵與風險》。
最後,期權sir帶來一個小福利給牛友們,歡迎牛友們領取期權新手禮包
*本活動僅限HK特邀用戶參與,點擊了解活動詳細規則>>

風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(3)
發表評論
54
106