港股風向標 | 港股持續震盪回調!9月修復空間有多大?
一圖前瞻 | 騰訊週三公佈Q2業績!或呈現「營收穩健,利潤承壓」格局 ,AI投入成核心博弈點
騰訊二季度業績大概率呈現 「營收穩健,利潤承壓」 的格局。對於投資者而言,這份業績重點不是單純看淨利潤數字,而是評估:AI投入究竟是純粹費用消耗,還是已經實實在在給廣告、雲、企業服務帶來增量回報。如果AI賦能業務的效果持續兌現,短期利潤的犧牲,就會轉化爲中長期價值;反之,市場會重新評估估值邏輯。
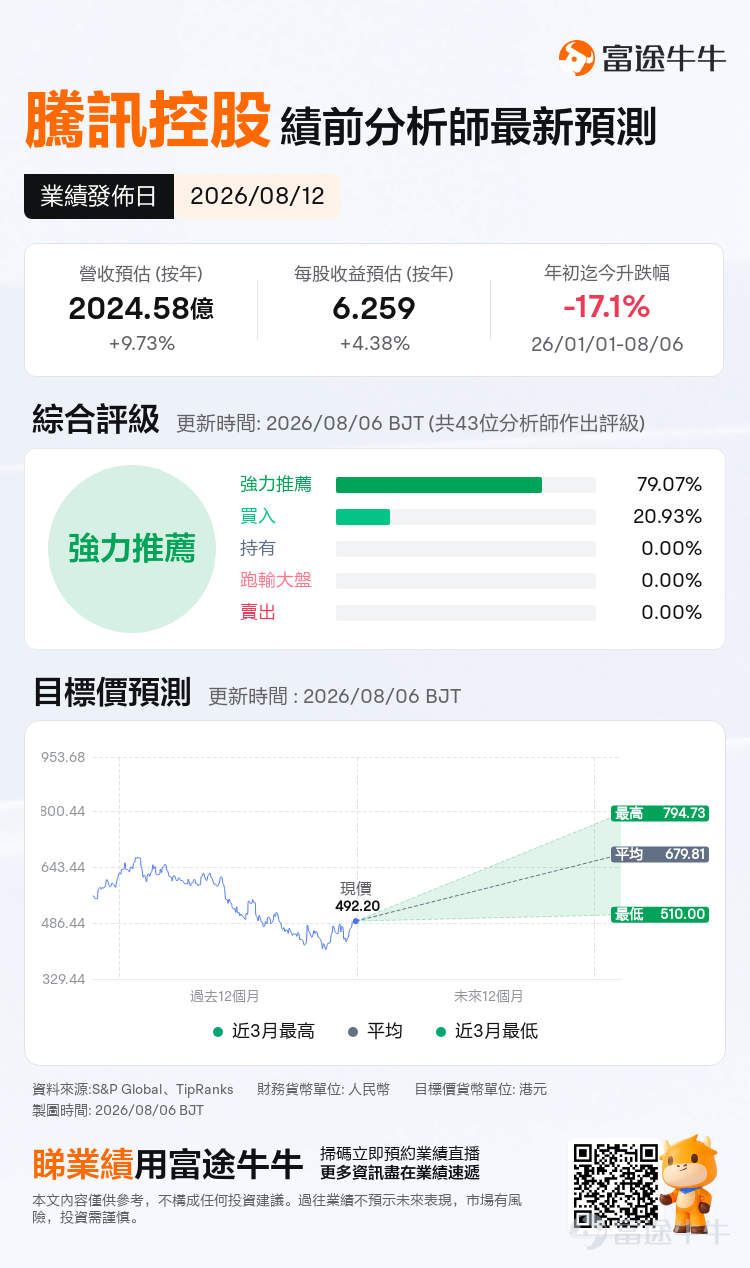
$騰訊控股 (00700.HK)$ 將於週三(北京時間8月12日)發佈Q2業績,華爾街機構預期騰訊Q2實現營收2024.58億元,同比增加9.73%;每股收益6.259元,同比增加4.38%。
市場對騰訊二季度的核心判斷是:遊戲、廣告兩大現金引擎維持較高景氣,金融科技與雲業務結構性分化,AI算力與模型研發持續加大投入,將壓制短期淨利潤增速,剔除AI投入後核心業務盈利依舊強勁。

回顧2026年第一季度,騰訊在基本面實現穩健收官,總營收同比增長9.1%,經調整淨利潤同比增長11%,遊戲、廣告兩大核心板塊展現較強韌性。但二級市場層面,股價並未跟隨基本面走強,Q1業績發佈後騰訊股價持續處於區間震盪,多次衝擊500港元關口未果。

市場交易重心從傳統業務盈利,逐步切換至對AI資本開支、利潤率擠壓的擔憂,估值被壓制至近年偏低分位,市場分歧明顯加大,投資者一方面認可公司現金流與業務底盤,另一方面持續觀望AI投入的短期成本與遠期兌現節奏。
最重要敘事變量!AI成Q2核心博弈點
AI是當前騰訊估值最重要的敘事變量,對業績形成雙向影響。
利好端來看,混元大模型迭代、微信AI智能體灰度測試、企業端WorkBuddy規模快速擴張,已經開始賦能現有業務:廣告側AI推薦模型完成全量上線,提升廣告轉化效率;雲業務承接國內AI算力需求,帶動企業服務收入改善;C端微信生態的AI工具,打開中長期產品變現想象空間。
但阻礙同樣突出,爲佈局大模型、算力基礎設施,公司資本開支大幅抬升,算力採購、服務器折舊、研發人員成本持續增加,會直接擠壓二季度短期利潤率;現階段絕大多數AI產品尚處於用戶擴張階段,直接商業化收入貢獻有限,屬於成本投入大於產出的階段,市場核心關注點不再是概念落地,而是AI業務能否逐步看到可量化的變現信號,判斷成本投入的回報週期。
大行普遍預計騰訊資本開支將顯著增長。其中,大和將騰訊2026年資本開支預測從1080億元大幅提升至1810億元,美銀預測騰訊今年資本開支將達到1850億元,摩根大通甚至預測該數字有望衝擊2000億元,並使公司年內自由現金流從2025年超2000億元將至不足700億元。
網絡遊戲:國內韌性強,海外遊戲是最大變量
遊戲依舊是騰訊利潤基本盤,機構預計二季度遊戲整體收入約650億元,同比增加10%左右。
國內遊戲端,《王者榮耀》《和平精英》等常青產品流水保持穩定,《三角洲行動》持續貢獻增量,《洛克王國》手遊逐步釋放收入,版號落地的新品補充產品矩陣,本土遊戲收入預期同比11%‑13%。二季度屬於傳統遊戲淡季,缺少春節大促加持,環比大概率小幅走平,增長更多依靠存量產品運營與新遊接力。
海外遊戲是本季度最大變量。2025年二季度海外遊戲基數較高,Supercell、多款出海產品去年同期表現亮眼,因此預計二季度海外收入增速回落至5%‑8%區間,相比一季度13%的高增速明顯放緩。重點關注管理層對海外管線的指引,DNF手遊國際版、後續3A產品進度,將決定下半年海外增長彈性。
廣告(營銷服務):視頻號+AI投放,延續高增長
廣告是2026年騰訊重要的增長主線,市場普遍預期二季度廣告收入同比增長18%‑20%。
增長底層邏輯來自兩方面:一是視頻號流量盤持續擴大,DAU、用戶時長穩步抬升,廣告加載率溫和提升,短視頻、直播電商閉環帶動廣告轉化效率提升;二是AI廣告工具AIM+、妙思AI創意工具滲透率持續提高,幫助廣告主提升投放ROI,推高eCPM,搜索廣告同樣貢獻增量。
需要留意,宏觀消費復甦節奏會直接影響廣告主預算投放,對比一季度20%的增速,二季度增速存在小幅回落可能性。廣告板塊毛利率較高,如果該板塊超預期,會直接對沖AI投入帶來的利潤壓力。
金融科技及企業服務:支付偏弱,雲AI算力驅動提速
金融科技與企業服務板塊預計二季度收入接近600億元,同比增長8%‑9%,內部呈現明顯分化格局。
金融科技的支付業務,受居民消費復甦節奏影響,增速維持穩健水平。企業服務(騰訊雲)是板塊亮點,AI算力需求爆發,混元大模型商業化落地,帶動雲業務收入增速有望突破20%,GPU資源供不應求,成爲B端增長核心引擎。雲業務現階段重點看收入增速之外,還要看毛利率改善情況,驗證 「盈利優先」 戰略落地效果。
風險來自宏觀環境對線下商戶支付流水的擾動,以及雲行業競爭加劇帶來的價格壓力,市場重點觀察雲業務收入增速、毛利率變化,以此判斷AI相關B端業務的真實落地情況,而非僅看產品用戶數據。
華爾街大行怎麼看?
綜合各大投行最新的二季度前瞻觀點,絕大多數機構維持買入/增持評級,但受AI資本開支上調影響,多家機構下調短期盈利預測,目標價出現分化。
– 摩根大通維持增持,目標價690港元,認爲核心業務質地不變,AI投入屬於長期戰略佈局,只是短期壓制盈利表現;
– 摩根士丹利維持增持,目標價650港元,測算剔除AI成本之後,公司本身的核心利潤增速依舊可觀;
– 美銀證券給出780港元目標價,認爲市場低估騰訊在AI智能體編排層的行業地位,看好微信生態的AI變現潛力;
– 野村證券目標價727港元,重點看好企業端AI產品的成長空間。
整體大行目標價中樞落在650‑780港元區間,機構的核心分歧集中在兩點:一是AI資本開支會壓制利潤的時間週期,二是微信生態AI產品商業化兌現的速度。後續業績期,除了營收利潤數據,資本開支、折舊費用、AI相關業務的經營指引,將成爲影響股價的關鍵變量。
騰訊二季度業績大概率呈現 「營收穩健,利潤承壓」 的格局。遊戲底盤穩固,廣告是增長引擎,雲業務享受AI算力紅利,但高昂的AI投入是短期繞不開的成本。
對於投資者而言,這份業績重點不是單純看淨利潤數字,而是評估:AI投入究竟是純粹費用消耗,還是已經實實在在給廣告、雲、企業服務帶來增量回報。如果AI賦能業務的效果持續兌現,短期利潤的犧牲,就會轉化爲中長期價值;反之,市場會重新評估估值邏輯。


編輯/lambor
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
10
1