迎新專區 | 領10萬週年慶酬賓賞,開啓新手投資路!
美股個股篇|NVDA、Tesla、微軟、美光都有窩輪,但條款差距大得誇張:有些看似10倍槓桿,其實幾乎不跟正股
如果美股指數產品最大的問題是「收回距離」,那麼個股窩輪現在最大的問題就是:
不要只看槓桿。
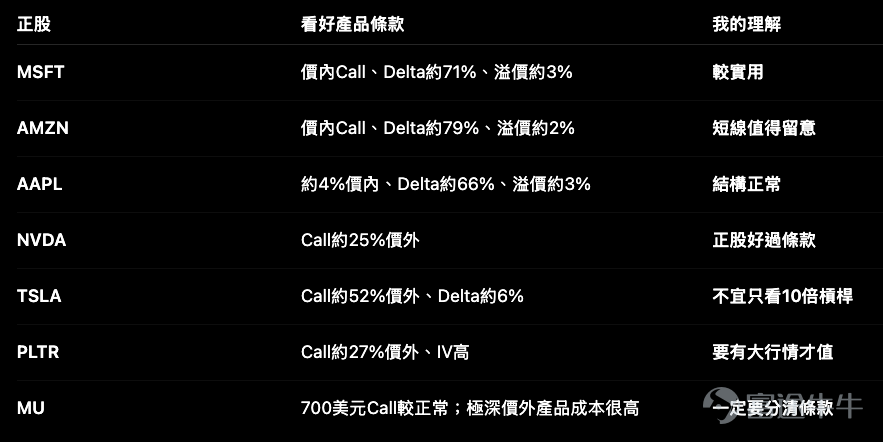
今次資料裡幾隻熱門美股的條款差異非常大。有些認購證價內、對沖值七成以上、溢價只幾個百分點;另一批產品雖然掛着6倍、10倍槓桿,但行使價離正股幾十個百分點,對沖值甚至只剩5%左右。
同樣叫「美股窩輪」,實際交易用途可以差十萬八千里。
微軟8月6日升2.54%,收報約499.86美元,過去幾個交易日由464美元附近升至500美元附近,短線強勢相當明顯。
資料內的微軟認購證:
– 行使價約450美元
– 約7.4%價內
– 10月初到期
– 實際槓桿約6.7倍
– 對沖值約71%
– 溢價約3.2%
– 每日時間值損耗約0.6%
這類條款其實就很清楚。
你不是買一張「等奇蹟」的票,而是一張真正對正股升跌有敏感度的Call。
微軟升1%,理論上產品有相對明顯反應;同時溢價及時間值仍然未去到非常誇張的水平。
當然10月到期代表不能當股票長揸,但如果是捕捉短中線突破,這類價內+高對沖值的結構,遠比一些20%、30%價外的Call實用。
Amazon最近由7月底大升後回吐,8月6日約272美元。
其認購證行使價約245美元,即約10.5%價內:
– 實際槓桿約6.2倍
– 對沖值約79%
– 溢價約2.3%
– 每日時間值損耗約0.6%
這組數字其實相當漂亮。
問題反而是到期日比較近,落在9月下旬,所以適合的是短線看反彈,不是慢慢等幾個月。
如果方向錯了或者Amazon繼續橫行,近到期產品時間值會逐步加速消耗。
但至少它有一個優點:
你知道自己買的是方向。
正股一反彈,產品有能力跟;這比單純買一張極深價外、低價、看似高槓桿的Call健康得多。
NVDA由7月底200.75美元一路升至8月5日219.22美元,8月6日只是微跌0.1%,整體趨勢仍然相當強。
但今次的NVDA認購證,我反而不會因為正股強就直接追。
認購證條款大約是:
– 行使價275美元
– 約25%價外
– 12月底到期
– 實際槓桿約6.4倍
– IV約45.6%
– 對沖值約28%
– 溢價約29.7%
– 每日時間值損耗約1.2%
問題已經非常明顯。
NVDA由219美元要升到275美元,本身已經需要再升超過25%。所以你看到的6.4倍實際槓桿,不能單獨理解成「NVDA升1%,我就有6.4%」。
真正先要看的,是只有約28%的對沖值。
即是這張Call仍然相當依賴正股繼續大升,加上近30%溢價,產品並不便宜。
認沽證亦類似,168美元行使價仍然約23.5%價外,對沖值只有約15%。
所以現在NVDA產品很有趣:
正股本身值得交易,但現有窩輪未必是最舒服的工具。
Tesla近幾日大約由311美元升上327美元後,再回到319美元附近,短線重新進入震盪。
認購證條款卻相當進取:
– 行使價490美元
– 約52%價外
– 10月初到期
– 實際槓桿約10.2倍
– IV約61%
– 對沖值只有約6%
– 溢價約53%
– 每日時間值損耗高達約5.8%
看到「10倍槓桿」很容易令人心動。
但把其他數字一起看,味道完全不同。
52%價外、6% Delta、每日接近6%時間值損耗。
這種產品最怕Tesla不是跌,而只是「沒有立即爆升」。
正股在320美元附近磨幾個交易日,Call本身已經可以被時間值慢慢食掉。
反而Tesla認沽證條款正常很多。
330至340美元行使價已經屬價內,對沖值約44%至48%,實際槓桿約3.1倍,溢價約10%至12%,到期日在12月。
槓桿低很多,但如果投資者本身就是看淡Tesla,這類Put的方向敏感度反而實際。
Tesla這一組產品,就是最好的例子:10倍槓桿未必比3倍槓桿好用。
MU最近波幅非常誇張。
7月底約823美元,8月4日一日升7.6%至892美元附近,8月6日仍有881美元。
其認購證有兩種完全不同的結構。
一張行使價約700美元,約19%價內:
– 實際槓桿2.6倍
– 對沖值約76%
– 溢價約9.8%
– IV約99%
至少仍然有正常的方向敏感度。
但另一張行使價竟然去到 1,800美元:
– 超過100%價外
– 溢價超過110%
– 對沖值約19%
– IV接近100%
MU Put更加誇張,400美元行使價,距正股超過50%:
– 對沖值只有約5.8%
– 溢價約56%
– IV超過100%
這種產品即使價格看起來便宜,我也不會把「便宜」等同「值博」。
因為真正需要發生的,是正股出現非常巨大的單邊走勢。
PLTR 8月4日曾經單日爆升約29%,由125美元附近跳上162美元,其後連續兩日回吐至約156美元。
這種股票自然最容易令人想追窩輪。
但Call的條款是:
– 行使價200美元
– 約27%價外
– 實際槓桿7.8倍
– IV約62%
– 對沖值約21%
– 溢價接近30%
– 每日時間值損耗超過3%
簡單講:
你是在用很高的期權成本,賭PLTR短時間再來一次大行情。
如果真的再爆20%、30%,它當然有機會有很大反應;但只要PLTR變成150至165美元之間橫行,產品條款對持有人並不友善。
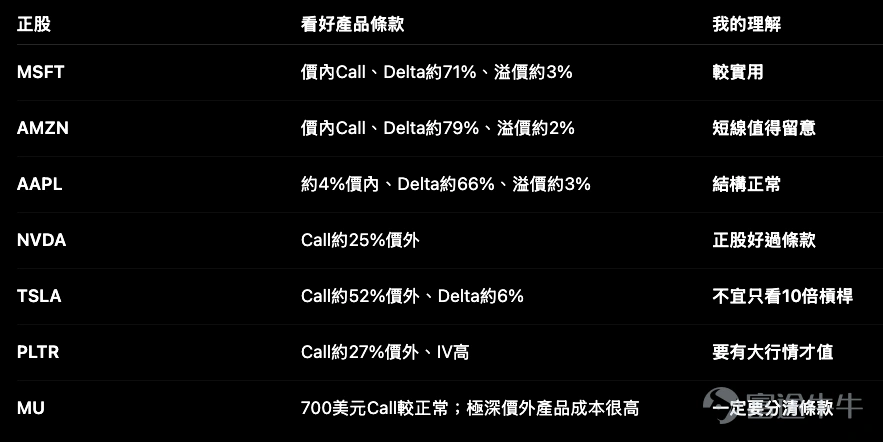
這也是今次個股產品最值得投資者留意的地方。
以前看美股窩輪,很容易先問:
「有幾多倍槓桿?」
但今批數據更加清楚告訴我們,應該反過來:
先看行使價離現價多遠,再看Delta,再看溢價、IV及時間值,最後才看槓桿。
因為一張10倍槓桿、只有6%對沖值的Call,未必比一張6倍槓桿、70%對沖值的Call更有交易價值。
真正好用的窩輪,不是帳面槓桿最高,而是正股真的郁時,它能跟得上;正股不郁時,又不會每日被條款快速消耗。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1