4億浮盈難掩主業失血,朱世會掌舵先導基電轉型成色幾何?
出品 | 子彈財經
作者 | 馬瓊
編輯 | 蛋總
美編 | 倩倩
審核 | 頌文
7月以來,先導基電股價從50.99元高點一度近乎腰斬。隨着「控股股東12個月不減持、高管增持」的組合拳落地,疊加大盤企穩,公司股價近期有所回暖。截至8月6日收盤報28.44元,較低點回升逾20%。
股價短期反彈難掩基本面脆弱。剖開公司2026年半年報,呈現出割裂的真相:扣非淨利潤虧損1.12億元,創十年新低,僅靠投資臻寶科技的4億賬面浮盈撐起紙面利潤。而這筆鎖定期內的紙面收益,未來還面臨大幅回吐的風險。
此前一場備受關注的關聯收購,更是上演預期反轉。舉債併購實控人資產、標的估值半年數倍抬升,市場寄予厚望的磷化銦業務悄然剝離,股價上演過山車,交易所問詢接踵而至,先導基電面臨多重拷問。
股價巨震背後,先導基電曾數次因信披瑕疵、治理不規範被監管點名。在高調推進半導體轉型同時,公司頻繁的資本運作與孱弱的主業經營實力明顯脫節,這場跨界轉型的真實成色究竟幾何?
1、主業失血難止,投資浮盈4億
先導基電前身爲萬業企業,1993年在上交所主板掛牌上市,早期爲外資背景地產企業。伴隨房地產行業進入深度調整期,公司自2015年起啓動去地產化進程。
2024年末,「先導系」朱世會正式入主萬業企業,隨後公司更名爲「先導基電」,加速構建「半導體裝備+新材料+零部件」的平台化硬科技產業佈局。
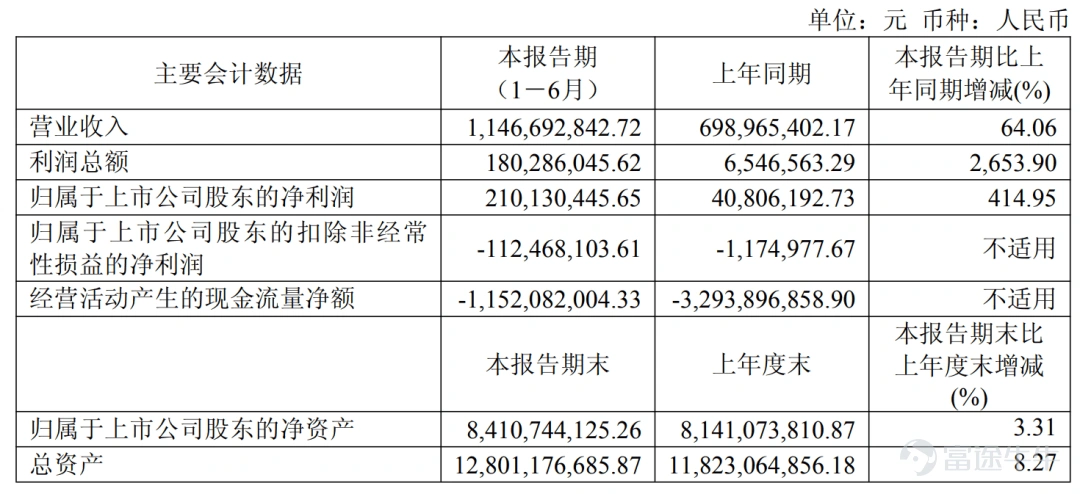
業績顯示,2026年上半年,先導基電實現營業總收入11.47億元,同比增長64.06%;實現歸母淨利潤2.10億元,同比增長414.95%;扣非歸母淨利潤爲虧損1.12億元,上年同期爲虧損117.50萬元。
(圖 / 先導基電半年報)
上半年營收增長,主要系全資子公司安徽萬導電子科技有限公司自2025年開展鉍材料業務以來,銷售收入同比上升89%,有效增厚了公司上半年收入和利潤。
從業務結構來看,鉍材料業務已成爲核心增長引擎,2025年營收佔比超七成,半導體等專用設備製造業務佔比18.9%,房產銷售業務佔比6.7%。
不過根據2025年年報披露,鉍材料業務2025年毛利率僅有14.38%,遠低於房產銷售(54.33%)和專用設備製造板塊(27.19%)。公司此前曾表示,半導體設備板塊是公司最大出血點,儘管鉍業務增長迅速,但利潤尚無法覆蓋該缺口。
至於上半年扣非淨利潤虧損1.12億元,且虧損較上年同期有所擴大,主要系公司上半年金融資產公允價值增加,此收益作爲非經常性損益扣除。同時,公司上半年進一步拓展半導體板塊資產、人員及研發投入,相應費用較上年同期有所增加。
先導基電今年上半年公允價值變動收益爲4.16億元,去年同期爲-2.51億元。公司在半年報中明確,該項收益主要因其他非流動金融資產股價上升產生,金額爲4.09億元,屬於對外投資產生的未實現收益,非主營業務所得,不具有持續性。
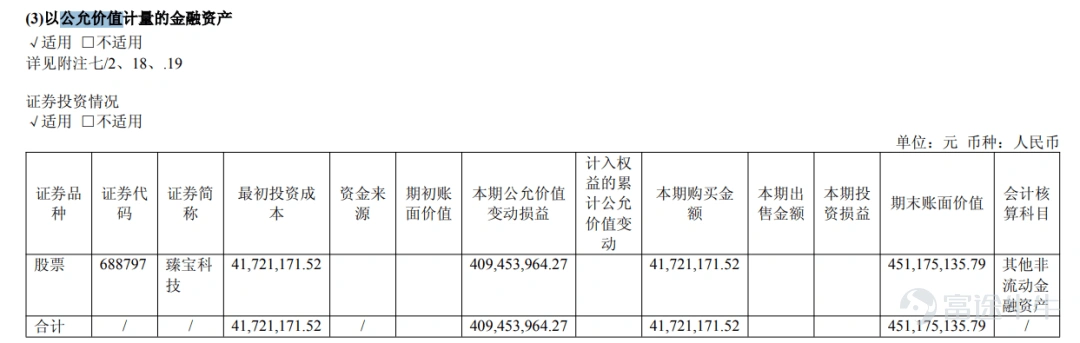
進一步查閱業績後發現,該項收益主要來自先導基電持有的臻寶科技股票。
綜合相關公告,今年上半年,先導基電通過全資子公司池州萬業科技發展有限公司(以下簡稱「池州萬業」),以戰略投資者身份參與臻寶科技IPO戰略配售,獲配936,292股,發行價44.56元/股,初始投資成本約4172萬元。
(圖 / 先導基電半年報)
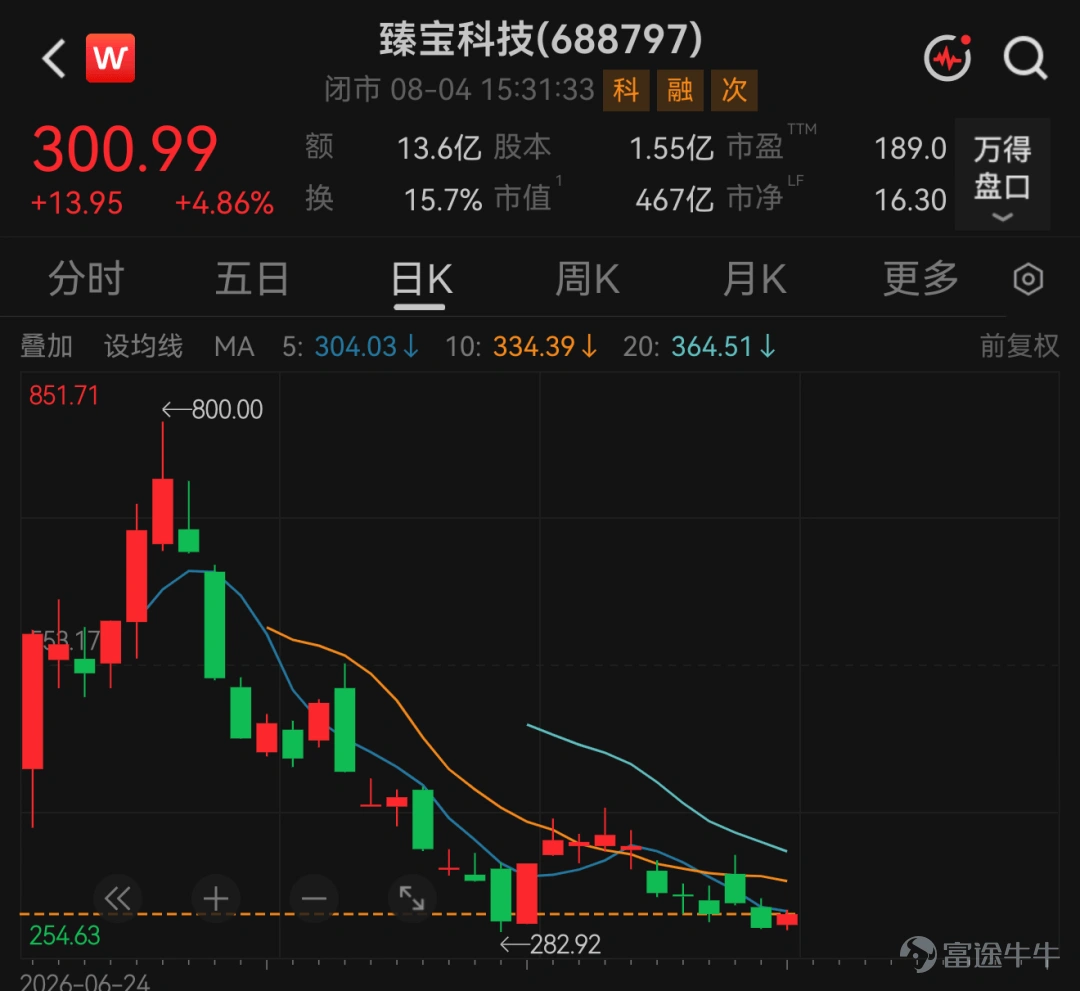
臻寶科技爲半導體設備零部件供應商,於2026年6月24日在科創板上市,上市首日其股價一度暴漲超900%,最高觸及465元/股。隨着臻寶科技的上市,先導基電對其持股價值也水漲船高。
該筆投資期末賬面價值約4.51億元,成爲先導基電半年歸母淨利潤大幅增長的核心來源。
不過,該筆賬面浮盈正面臨縮水壓力。自7月1日以來,臻寶科技股價累計跌幅已超50%,意味着先導基電的持股市值已降至約3億元左右。若三季度末臻寶科技股價繼續在低位徘徊,這部分公允價值變動收益將大幅回吐,或將拖累三季報淨利潤。
(圖 / Wind)
即便不考慮股價波動,該筆投資浮盈本身也僅是紙上富貴。由於池州萬業參與戰略配售,所持股份設有12個月鎖定期,當前浮盈尚未實現現金回流。待2027年6月解禁後,是否減持及以何種價格減持,將直接影響實際投資收益。
考慮到先導基電主業持續虧損、現金流緊張,該筆投資的實際兌現情況值得持續關注。
2、實控人左手倒右手,跨界磷化銦成空?
近年來,先導基電通過「外延併購+產業整合」的雙輪驅動戰略,佈局半導體設備、新材料等賽道,加大集成電路在整體業務中的比重。
2026年7月1日,公司公告擬增資實控人朱世會旗下的廣東先導微電子科技有限公司(以下簡稱「先導微電子」),取得其50.63%股權。公司稱此次交易旨在優化產品結構、延伸業務領域、加強整體盈利能力。
然而,這場關聯收購,卻因估值溢價、槓桿收購、資產剝離,引發市場廣泛爭議。
公告顯示,標的公司先導微電子2025年營收8.84億元、淨利潤9118.92萬元,截至2026年4月末淨資產僅8.44億元,投前估值卻高達約20億元,增值率139.28%。
(圖 / 攝圖網,基於VRF協議)
值得一提的是,先導微電子於2026年1月剛完成A輪融資,投資方本堅私募出資679.8萬元持有標的1.1465%股權,彼時估值僅約5.93億元。
短短半年時間,先導微電子估值暴增2.37倍。上交所火速下發問詢函,對本次增資交易的公允性及合理性提出質疑。
此外,根據先導基電對上交所問詢函的回覆,本次20億元增資款中,14億元來自銀行貸款,僅6億元爲自有資金。而截至2026年3月末,公司貨幣資金餘額僅14.37億元,有息負債餘額已達約18.28億元。
上交所直指核心矛盾:公司在持續虧損且收購標的與主業不同的情況下,收購實控人資產的合理性何在,是否損害中小投資者利益。
值得注意的是,標的公司先導微電子的磷化銦業務曾是市場對此次收購的核心期待。
東吳證券的研報提到,先導科技集團核心子公司廣東先導微電子具備年產24萬片磷化銦襯底的產能,目前已向源傑科技、三安光電、Coherent等國內外大客戶實現批量出貨。
事實上,就在先導基電公告前不到一週,實控人朱世會旗下另一上市公司光智科技曾披露,擬增資控股從先導微電子剝離出來的磷化銦業務資產。
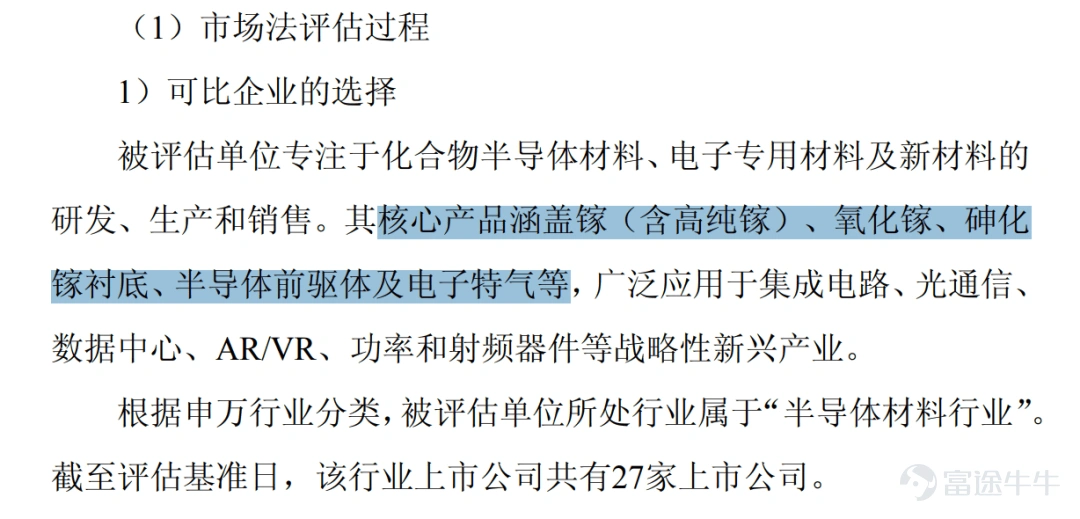
然而,直到7月14日披露的正式交易公告和問詢回覆中,先導基電仍未就磷化銦的剝離過程、資產去向以及是否屬於本次交易範圍作出直接說明,但其列出的產品範圍已不再包含磷化銦業務。
(圖 / 先導基電對上交所回函)
這場預期落空的資本敘事,在股價走勢上留下了清晰痕跡。6月30日和7月1日,先導基電已連續兩個交易日漲停;7月1日晚間公告披露後,7月2日再度漲停,收穫三連板,股價觸及48.24元歷史新高。
針對股價「搶跑」,上交所要求公司自查是否存在內幕信息提前泄露。隨後劇情反轉,7月16日、17日和20日先導基電連續跌停,7月30日以24.80元跌停收盤。不到一個月,先導基電股價較歷史高點累計下跌接近腰斬。
鑑於先導基電在宣佈增資時,未同步澄清磷化銦業務已被剝離的事實,亦未及時更正、引導市場預期,導致投資者基於不完整信息作出判斷,部分投資者因此質疑:公司此舉是否構成信披滯後?
「子彈財經」就上述問題聯繫先導基電,截至發稿未獲回覆。目前,相關信息披露情況尚存疑,有待監管進一步釐清。
3、治理失範與信披失真,轉型路上的老問題
信披瑕疵的質疑聲並非空穴來風。
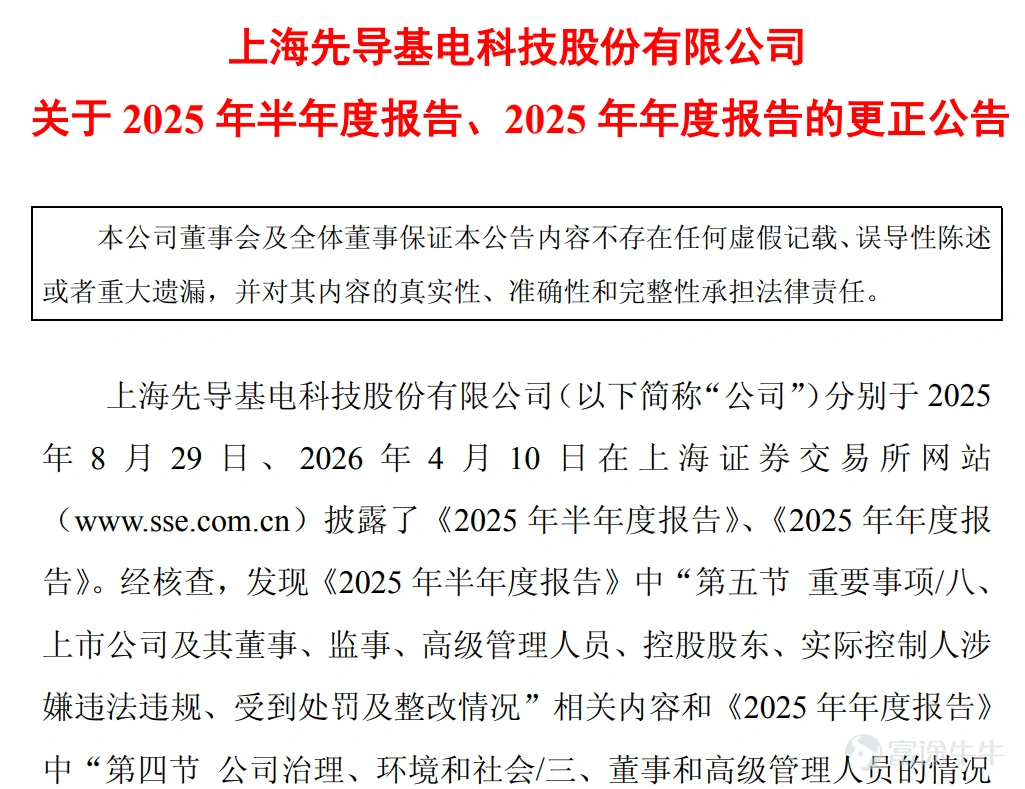
8月1日,先導基電對2025年半年度報告及年度報告進行更正,補充披露董事徐磊被出具警示函事項。
據了解,早在2025年4月9日,徐磊收到上海證監局出具的警示函,並記入證券期貨市場誠信檔案數據庫。而上述信息在定期報告的信披中有所遺漏。
(圖 / 先導基電公告)
這並非先導基電首次暴露信披與治理層面的問題。
2024年1月31日,先導基電披露的《2023年年度業績預告》中扣非淨利潤預計金額,與同年4月27日正式年報中的數據存在較大差異,因信息披露不準確,公司被上海證監局出具監管關注函,上交所亦於2024年8月就此出具口頭警示。
2026年1月,上海證監局再次對公司出具監管關注函,指出公司存在公司章程未對專門委員會組成及職責作出規定、股東大會召開及會議記錄不規範、董事會會議記錄及表決不規範、獨立董事工作記錄不完整及述職報告雷同、董監高薪酬審議程序不規範、內幕信息知情人登記管理不規範等多項問題,要求公司梳理完善章程、規範三會運作、加強內幕信息管理。
先導基電因信息披露不準確、治理運作不規範等問題,多次被監管點名,集中反映出公司在快速擴張過程中,治理能力尚未完全跟上資本運作的節奏。
與此同時,實控人朱世會正加速鞏固控制權。
2026年3月,先導基電披露向特定對象發行股票預案,擬向實控人朱世會控制的先導科技定向發行不超過2.36億股,募集資金不超過35.1億元,發行價格確定爲14.90元/股。發行完成後,先導科技及一致行動人先導匯芯合計持股比例將由24.27%提升至39.57%。
而在同一時段,公司早期重要股東三林萬業在持續撤退。
(圖 / 攝圖網,基於VRF協議)
相關公告披露,2026年3月至6月,三林萬業通過集中競價方式減持9,047,495股,減持金額約2.08億元,持股比例降至4.80%,仍爲公司第二大股東。
新故事尚未兌現,老問題已浮出水面。先導基電剝離地產、轉型半導體材料與裝備的戰略方向具備產業邏輯,但短期依靠對外投資使業績浮盈、主業持續虧損、高溢價關聯併購、多次信披不規範等多重問題,或將消耗市場信心。
未來,先導基電的轉型成色幾何,仍需時間檢驗,「子彈財經」也將持續關注。
*文中題圖來自:先導基電官網。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論
發表評論