英偉達放榜+Anthropic IPO,AI產業鏈迎巨變?
英偉達進入後黃仁勳時代:蘋果的歷史,藏著怎樣的警示?
41年前,喬布斯被迫離開自己一手創辦的蘋果公司;41年後,另一位科技業傳奇創辦人,也迎來了職業生涯的重大轉折。
當地時間11月12日, $英偉達 (NVDA.US)$ 正式宣布,黃仁勳辭去總裁、首席執行官及董事職務,即時生效。財務長Colette Kress接任臨時CEO,董事會則啟動永久繼任者遴選程序。這意味著,執掌英偉達33年的黃仁勳,正式退出公司的經營與董事會決策核心。
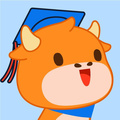
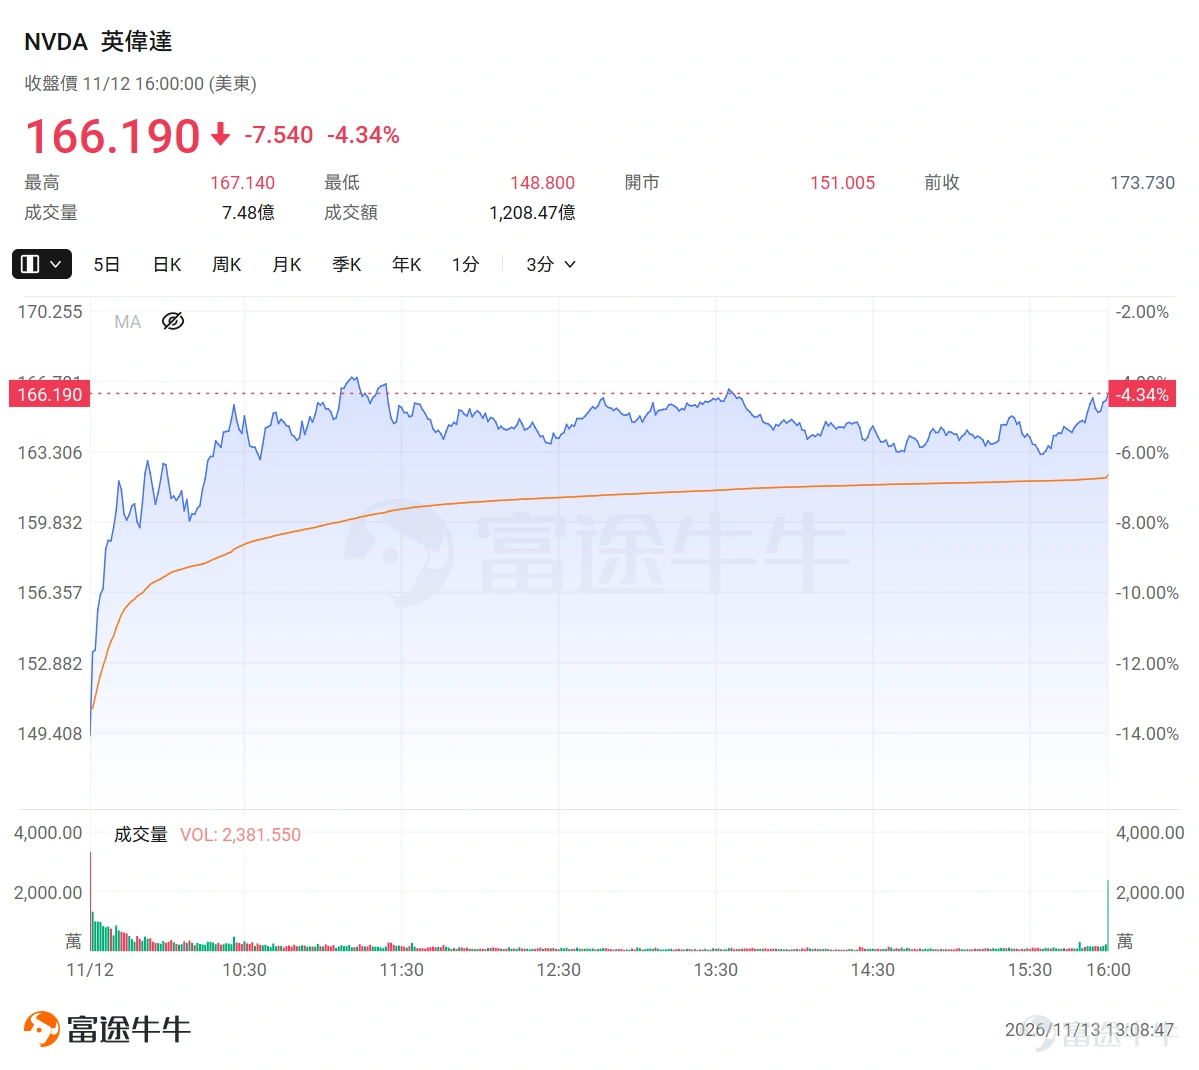
消息公布後,英偉達股價盤中一度大跌約14%,其後跌幅收窄,收市下跌4.3%。與此同時,競爭對手 $美國超微公司 (AMD.US)$ 、 $博通 (AVGO.US)$ 股價逆勢上漲,市場開始重新評估AI算力產業的競爭格局。
--
--
--
一個問題隨之浮現:失去黃仁勳的英偉達,會否重演當年蘋果失去喬布斯後的命運?
回顧歷史,答案可能比想像中更加複雜。喬布斯離開後,蘋果不但沒有立即崩盤,反而在此後數年持續增長。真正的危機直到新一輪技術競爭出現、原有產品優勢逐漸削弱後才全面爆發。
對今天的英偉達而言,這段歷史或許提供了一個更值得警惕的啟示:失去創辦人未必意味著短期增長終結,但當下一輪技術範式轉移到來,缺少關鍵戰略領導者的影響,才可能真正顯現。
一、從喬布斯到黃仁勳:科技巨頭失去靈魂人物,會發生什麼?
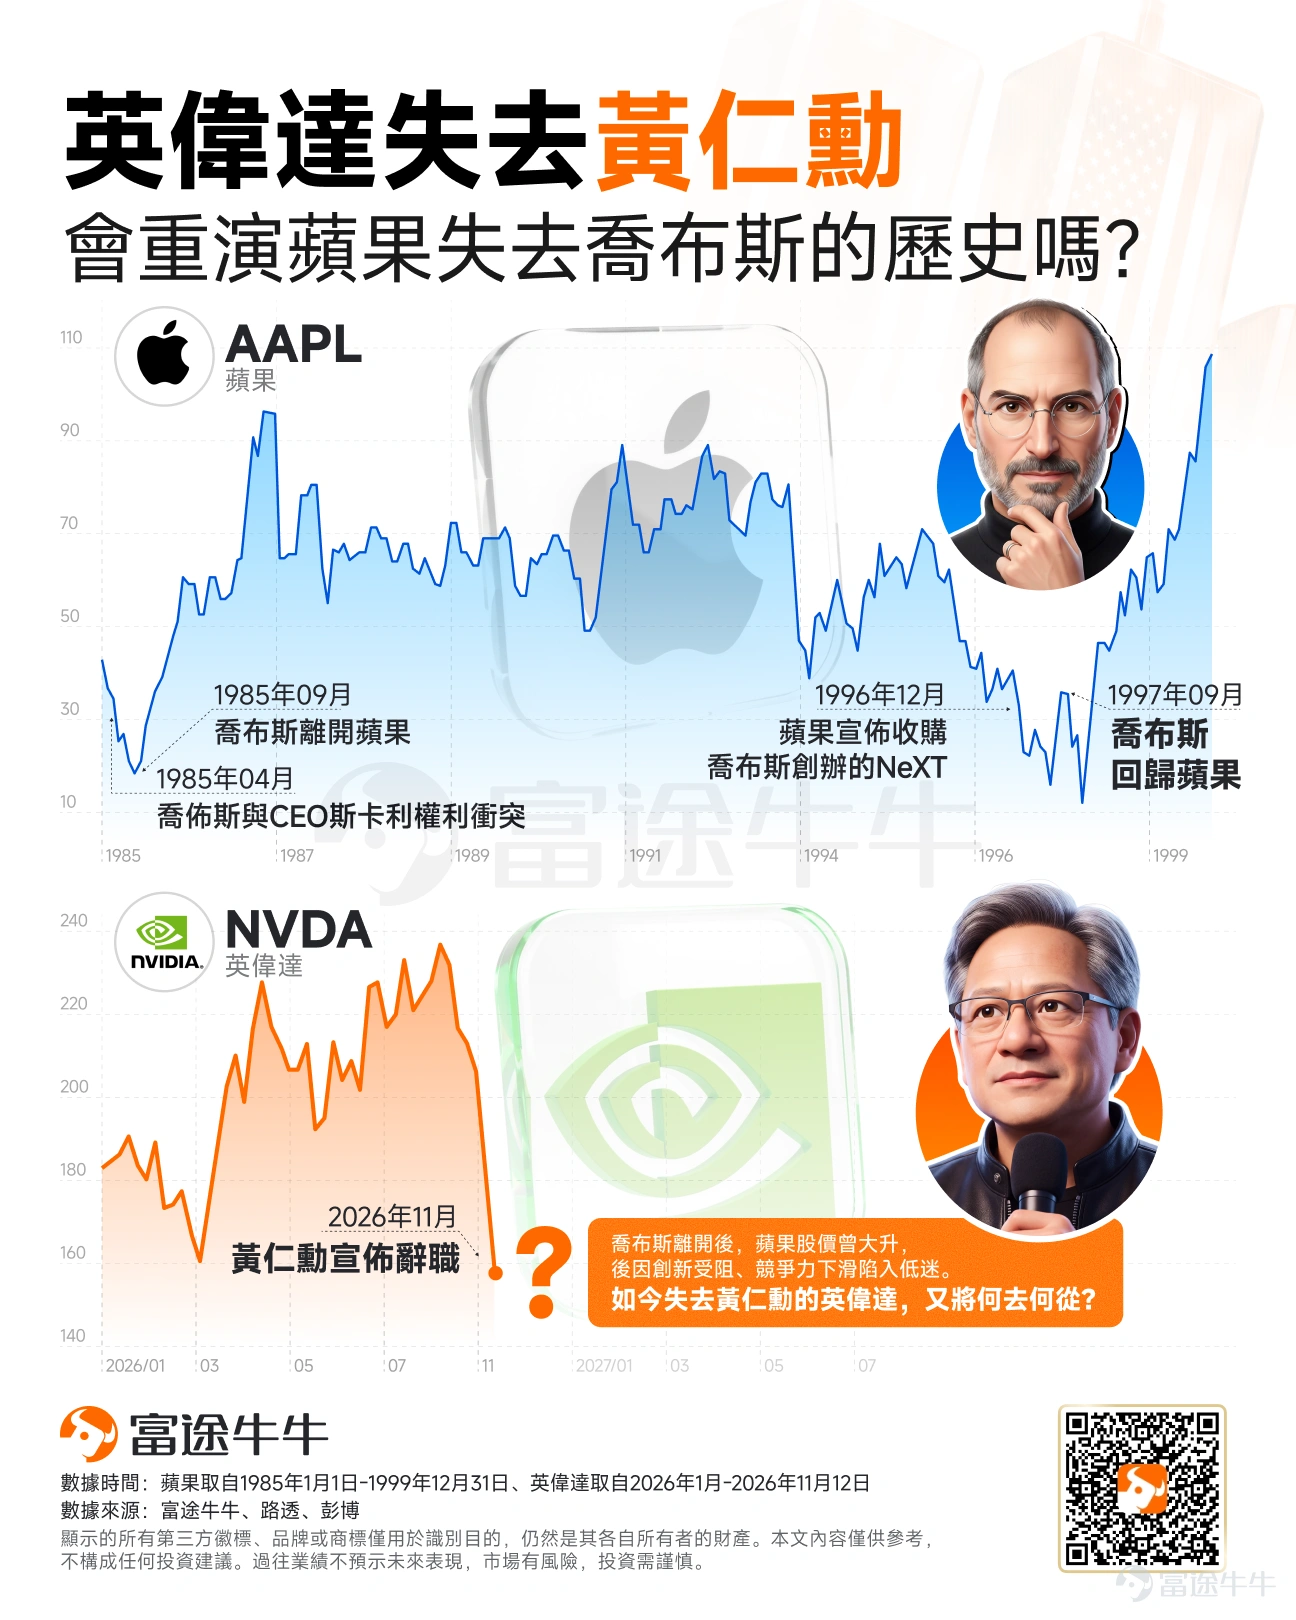
然而,喬布斯的離開並未讓蘋果立即陷入危機,反而在此後數年迎來業績繁榮期。 憑藉Macintosh電腦、LaserWriter印表機及PageMaker軟體帶動的桌面出版市場,蘋果年營收從1986年的約19億美元增至1990年的約56億美元。
真正的轉折出現在1990年代。隨著Windows 3.0及Windows 95相繼推出,微軟憑藉龐大的PC生態與價格優勢,逐步侵蝕蘋果的競爭壁壘。疊加產品戰略失誤、管理層動盪,蘋果於1996財年錄得約8.16億美元虧損,直到喬布斯回歸後才逐步扭轉困局。
換言之,蘋果真正的危機並非發生在喬布斯離開之際,而是多年後既有技術優勢被削弱、新一輪競爭範式出現之時。
今天的英偉達,或許也面臨類似考驗。
如同當年的蘋果依靠Macintosh生態延續增長,英偉達目前仍擁有CUDA軟體生態、龐大的AI客戶基礎,以及Blackwell、Rubin等產品路線圖。這些優勢不會因黃仁勳離開而立即消失,短期業績仍可能延續增長慣性。
但如果未來ASIC及科技巨頭自研晶片加速滲透,或AI資本開支週期見頂,英偉達的競爭優勢便可能受到挑戰。屆時,黃仁勳缺席所帶來的技術戰略、人才留任及生態凝聚力風險,才可能進一步放大。
--
--
--
當然,兩家公司所處的產業環境並不相同,歷史亦未必重演。但蘋果的經歷提供了一個重要啟示:
失去創辦人未必意味著短期增長終結,真正決定科技巨頭長期命運的,往往是下一次技術範式轉移時,能否繼續保持領先。
二、進入「後黃仁勳時代」:新CEO能否延續英偉達傳奇?
黃仁勳離開後,英偉達由財務長Colette Kress暫代CEO。Kress自2013年加入英偉達,此前曾任職於微軟、思科及德州儀器,見證並參與了公司從遊戲GPU巨頭向AI算力龍頭的轉型。
不過,相較於黃仁勳積極押注新技術與AI生態的管理風格,Kress可能更加重視財務紀律與資本配置效率。
據路透社11月12日報道,Kress過去曾對黃仁勳推動的部分大型AI投資及融資計劃提出異議。如果新管理層收緊對AI初創企業及數據中心項目的資金支持,雖有助於降低財務風險,卻也可能影響部分客戶的算力採購需求。
但比資本配置更重要的,是英偉達能否延續過去的技術戰略。從CUDA到加速運算,再到整套AI基礎設施,黃仁勳多次提前押注產業發展方向。Kress擅長財務管理,但能否延續這種長期技術判斷,仍有待觀察。
目前,Kress僅為臨時CEO,董事會仍在尋找永久繼任者。市場曾討論英偉達內部高管Ian Buck、Arm CEO Rene Haas及AMD CEO Lisa Su等潛在人選,但均未獲官方確認。
對英偉達而言,真正的挑戰並非找到一位能維持現有業務的管理者,而是能否找到下一位具備技術遠見、能帶領公司跨越新一輪AI算力變革的領導者。
三、華爾街怎麼看?盈利未必變,估值先被重定價
黃仁勳離開後,華爾街迅速重新評估英偉達的投資價值,多家機構接連下調評級與目標價,但對公司短期基本面的判斷仍存在分歧。
其中,高盛將黃仁勳離職定性為「有實質影響、但相對可控的負面事件」。 分析師James Schneider維持「買入」評級,但將目標價由300美元下調至220美元。
值得注意的是,高盛並未調整其用於目標價計算的10美元每股盈利(EPS)預測,而是將估值倍數由30倍壓縮至22倍。原因在於管理層過渡期帶來的戰略不確定性及執行風險。
換言之,即使盈利預期不變,市場也可能因失去黃仁勳而降低願意支付的估值溢價。
有意思的是,高盛同樣引用了蘋果失去喬布斯的歷史案例,但聚焦的是2011年喬布斯病休及離世,而非1985年被迫離開。
2011年起約18個月內,蘋果遠期市盈率由約17倍降至12倍,2013年一度跌破9倍。直到市場逐步確認Tim Cook領導下的蘋果仍能維持產品競爭力及盈利增長,估值才逐漸修復至約15倍。
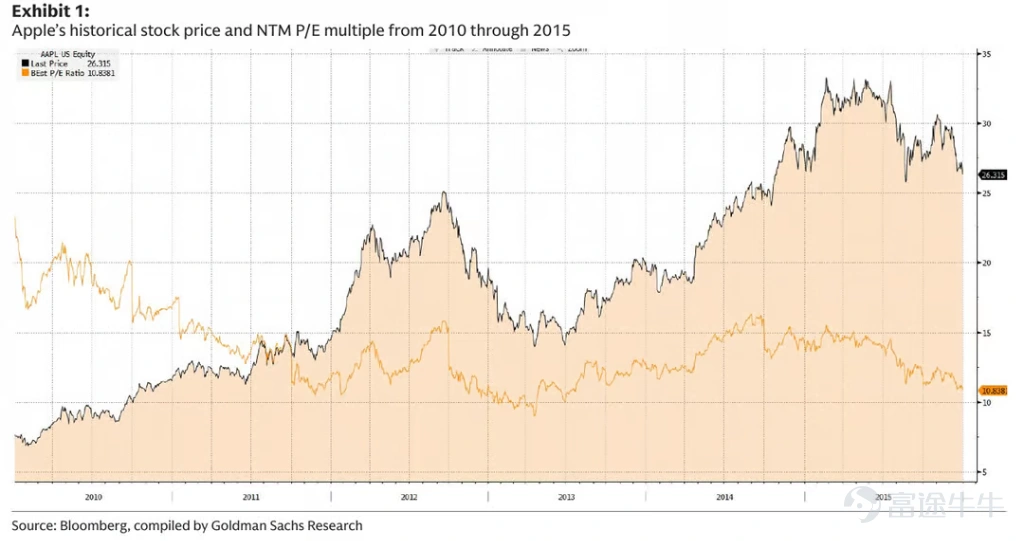
高盛認為,英偉達可能經歷類似的估值重新定價過程,直到新管理層及業務增長前景重新明朗。不過,兩者仍有重要差異:當年蘋果已有明確接班人,而英偉達目前尚未確定永久CEO,同時面臨額外的監管與調查不確定性。
其他機構則更加謹慎。伯恩斯坦將英偉達評級由「跑贏大盤」下調至「與大盤同步」,目標價由400美元大幅下調至200美元;Evercore ISI將目標價由465美元下調至186美元,並將評級降至「與大盤一致」。
不過,華爾街並非一致看空。Wedbush和法國巴黎銀行(BNP Paribas)目標價均為345美元。多數機構仍堅守買入評級。唯一的賣出評級來自Seaport的Jay Goldberg,目標價180美元——諷刺的是,這個價格現在仍高于市場價。
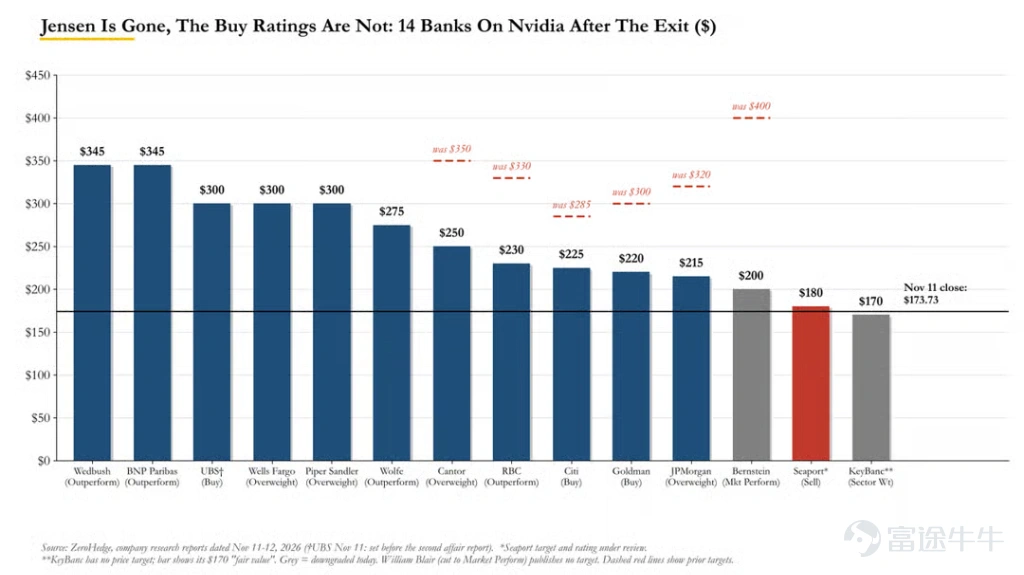
這也意味著,英偉達接下來可能面臨兩場考驗:短期是市場如何重新評估「創辦人溢價」,長期則是公司能否在下一輪AI算力競爭中守住增長優勢。
四、英偉達後市怎麼走?財報與國會調查成關鍵考驗
對投資者而言,黃仁勳離開已成既定事實,接下來最重要的,是判斷這場管理層危機會否進一步演變成基本面及監管危機。
短期來看,11月17日盤後的季度業績與接下來的國會調查,將成為兩大關鍵觀察窗口。
11月17日,英偉達將公布黃仁勳離任後首份季度財報。除了營收、毛利率及業績指引,市場還將關注新管理層對AI客戶融資、Vera Rubin產品交付及大型雲服務商資本開支的最新表態,以判斷公司增長是否受到影響。
另一方面,黃仁勳仍面臨美國國會調查。黃仁勳定于2026年11月18日出席美國國會舉行的聯合閉門聽證會(閉門簡報會)。此外,眾議院三個委員會要求其12月1日接受閉門問話,參議院銀行委員會則要求其12月3日出席聽證會,美國商務部長Lutnick亦被要求於12月10日作證。
調查焦點包括英偉達的國家安全防護、敏感技術是否存在外洩風險等。相關指控目前尚未獲得證實,但若事件進一步推動美國收緊晶片出口限制,風險便可能從個人事件擴散至英偉達的實際業務。
中長期來看,關鍵仍是英偉達能否守住算力生態的競爭優勢。
一方面,需要觀察谷歌TPU、亞馬遜Trainium等自研晶片能否加速替代GPU;另一方面,也需要關注新管理層能否延續CUDA生態優勢,以及下一代AI算力平台的技術領先地位。
回顧蘋果歷史,喬布斯離開並未立即終結公司的增長。真正的危機,是多年後新一輪技術競爭出現,而蘋果未能及時應對。
今天的英偉達同樣如此。黃仁勳離開,不一定是英偉達增長的終點,但監管風險能否化解、既有業績能否延續,以及下一次技術範式轉移能否繼續領先,將共同決定這家AI巨頭的未來。
五、總結
市場終將重新找到英偉達的估值,AI革命也不會因一個人的離開而停止。但有些東西,或許再也無法複製。
從1993年創辦英偉達,到親手推動GPU、CUDA與AI算力革命,黃仁勳用了33年,將一家曾經名不見經傳的晶片公司,帶到了全球科技舞台的中央。
他讓世界看見,一個人對技術的執著,可以走得多遠;也讓無數人相信,那些曾經遙不可及的未來,終有一天會成為現實。
沒有人知道,沒有黃仁勳的英偉達,下一個十年會走向何方。但無論結局如何,他對現代運算產業的貢獻,都已經寫進科技發展的歷史。
只是,誰也沒有想到,這段長達33年的傳奇,會以這樣的方式畫上句號。
很幸運,我們曾親眼見證一個由他開創的時代。
也很遺憾,這個時代以這樣的方式落幕。
謝謝你,黄仁勳。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(46)
發表評論
123
134