美國中期選舉將至!美股博弈窗口已開啓?
歷史勝率逾70%!中期選舉年「最強月份」將至,美股10月值得期待?
美股即將進入四季度,而從歷史季節性來看,10月可能是中期選舉年份一個頗為特殊的時間窗口。
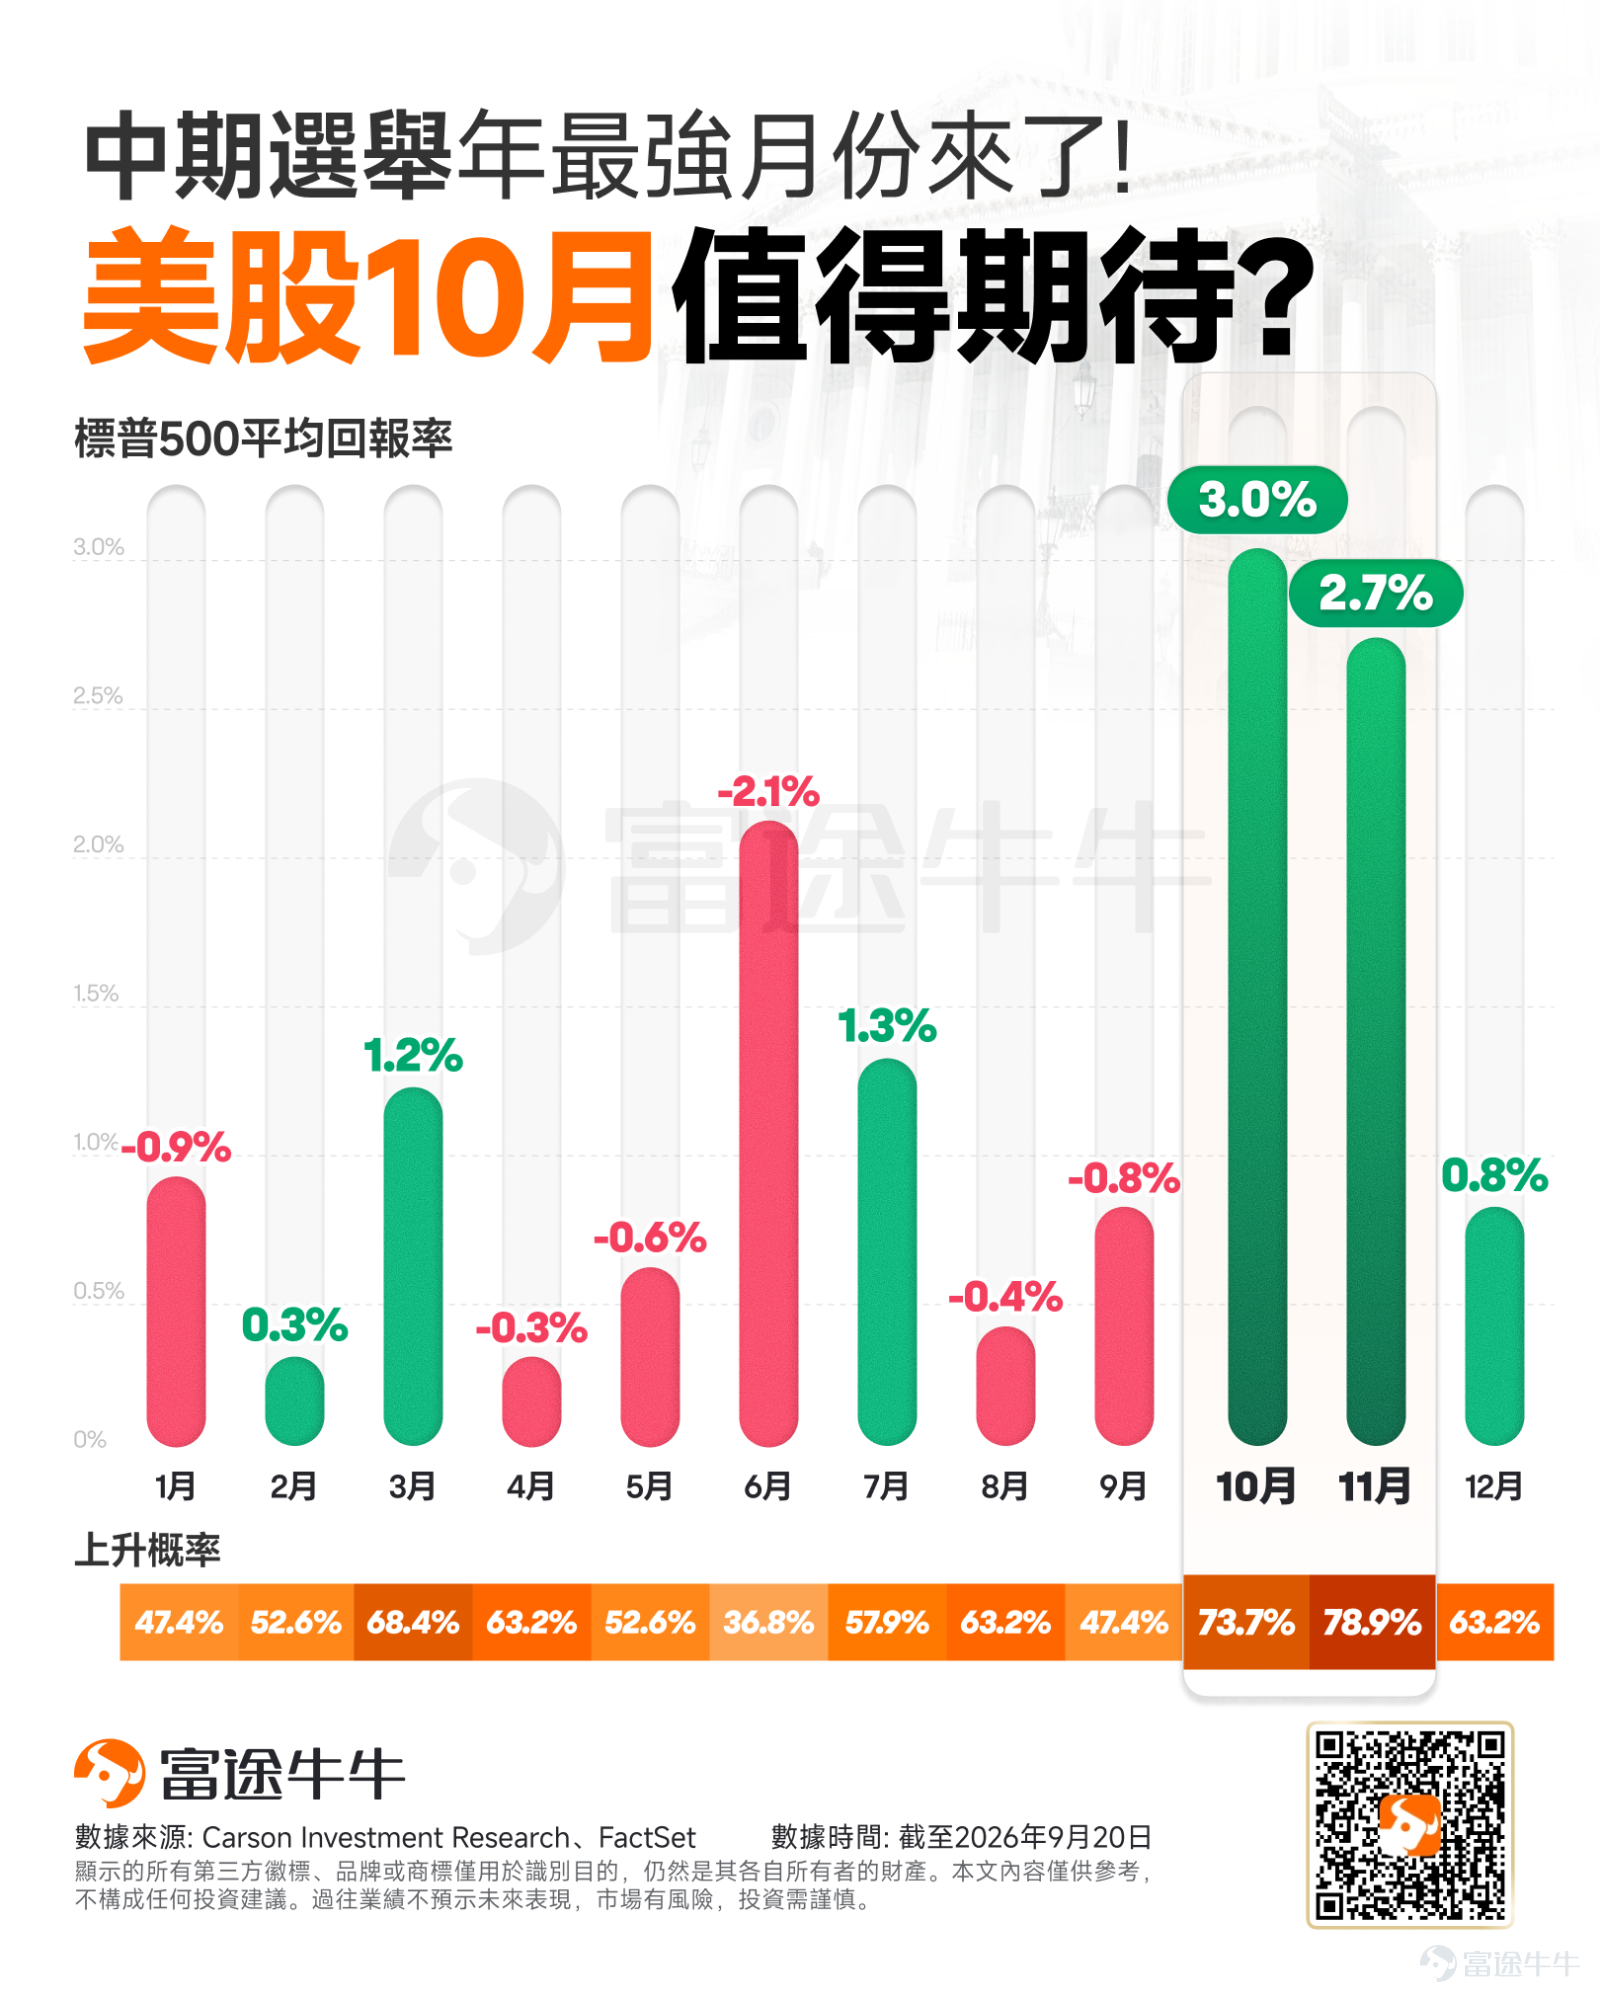
根據Carson Investment Research統計的1950年以來歷史數據,在美國中期選舉年份中, $標普500指數 (.SPX.US)$ 10月平均回報率達到3.0%,上漲概率為73.7%,平均漲幅位居全年12個月之首。

--
--
--
更值得注意的是,10月并不是一個孤立的強勢月份。進入四季度后,歷史數據整體呈現出明顯改善:11月平均回報率達到2.7%,上漲概率更高達78.9%;12月平均回報率也有0.8%,上漲概率為63.2%。
換句話說,過去70多年的數據里,美股在中期選舉年的季節性特征相當鮮明:前三季度容易反復震蕩,而10月開始,市場往往逐漸進入相對強勢階段。
為什么中期選舉年的美股,往往「先抑后揚」?
從更長周期來看,中期選舉年本身并不是一個特別舒服的年份。
J.P. Morgan Wealth Management援引CFRA及S&P Global數據指出,1945年至2025年,中期選舉年份標普500全年平均上漲約3.8%,明顯低于總統周期其他三個年份約10.9%的平均漲幅;與此同時,中期選舉年的平均最大回撤約為18%,也高于其他年份。

但這種壓力往往集中在前半程。歷史數據顯示,中期選舉年份前三季度標普500平均回報約為-0.9%,到了第四季度,平均回報則升至約6.4%。
背后的邏輯并不一定是「選舉本身利好股市」,更可能與不確定性逐步被市場消化有關。
隨著選舉臨近,此前圍繞稅收、財政支出、監管以及政策走向的各種可能情景開始變得更加清晰,市場不再需要為大量未知結果支付那么高的「風險溢價」。投資者的注意力也會逐漸重新回到企業盈利、通脹和利率這些真正決定資產定價的基本面因素。
摩根大通也指出,政治因素更多通過預期和不確定性影響短期市場,而長期表現仍主要取決于盈利、通脹及利率環境。
因此,中期選舉年的一個典型市場節奏往往是:上半年政策不確定性升溫 → 夏季至9月波動增加 → 進入10月后市場開始交易不確定性下降 → 四季度重新回歸盈利與宏觀基本面。
這也是為什么10月在歷史統計中格外突出。
今年10月,真正值得看的可能是三個變量
不過,小摩也特別提醒,歷史季節性更多應該被用來提供背景,而不能直接當成預測工具,因為每一輪周期背后的經濟增長、通脹、貨幣政策以及地緣環境都并不相同。
因此,對于2026年的美股來說,歷史上的「10月效應」更像是一個順風因素,真正決定行情能否延續的,還是基本面。
第一是利率路徑。利率和美債收益率仍然直接影響成長股估值。如果利率預期繼續發生明顯變化,高估值科技股的波動可能依然較大。
第二是三季度財報季。進入10月后,美股也將重新進入業績驗證期。相比單純交易宏觀預期,盈利能否繼續兌現,尤其是AI相關公司的收入、利潤以及資本開支增長,可能決定指數進一步上行究竟是「估值推動」還是「業績推動」。
第三則是選舉不確定性的變化。歷史規律顯示,中期選舉年份最大的特征之一,并不是選舉結束后誰掌控國會,而是隨著結果逐步變得清晰,市場需要定價的政策情景開始減少。
所以,今年10月真正值得觀察的是季節性開始轉強的同時,盈利、利率和政策不確定性,能否一起朝有利于風險資產的方向發展。如果三者形成共振,那么歷史上的「中期選舉年10月行情」才更有可能得到基本面的配合。
簡單來說,9月之后,美股正在進入一個歷史統計明顯更有利的時間窗口。
總結
從歷史規律來看,中期選舉結束后,美股往往表現較強,形成所謂的「中期選舉效應」。一方面,美股本身長期具有較高的上漲勝率,自1974年以來年度上漲概率大致維持在73%–75%,這一本身就為選舉后的市場表現提供了基礎;另一方面,隨著中期選舉落地,政策不確定性階段性下降,同時市場對國會格局、財政政策及總統任期后半程政策路徑的預期逐漸明朗,也可能對風險偏好形成支撐。
不過需要強調的是,「中期選舉效應」更多是強化了美股原有的長期上漲傾向,而非能夠抵消所有外部沖擊。 對今年而言,投資者仍需留意兩類潛在擾動:一是美伊沖突反復可能通過油價、通脹和利率預期影響市場估值;二是圍繞「AI泡沫」與高估值科技股的爭議,若盈利預期或資本開支預期出現明顯變化,也可能放大市場波動。
因此,與其把「中期選舉效應」理解為確定性的上漲信號,不如將其視為一個偏有利的歷史季節性背景。最終行情能否延續,仍取決于盈利、利率、通脹以及地緣政治等基本面因素。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(38)
發表評論
98
322