AMD市值破萬億!美股AI行情全面反攻?

AMD、英特爾齊漲價!Meta Muse引爆新需求,誰站在這輪「CPU復興」的牌桌上?
過去兩年談到AI算力,市場的注意力幾乎都集中在GPU。
但最近,一個容易被忽略的變化正在發生:隨著AI從「回答問題」走向「自主執行任務」,CPU的重要性正在重新上升。
一邊是Meta旗下Muse等Agent產品開始把AI從聊天框帶進真正的工作流;另一邊,AMD與英特爾相繼傳出或落地新一輪芯片漲價。原本被市場視為相對成熟的CPU產業,正在同時迎來需求結構變化、供給偏緊和價格上行三重催化。
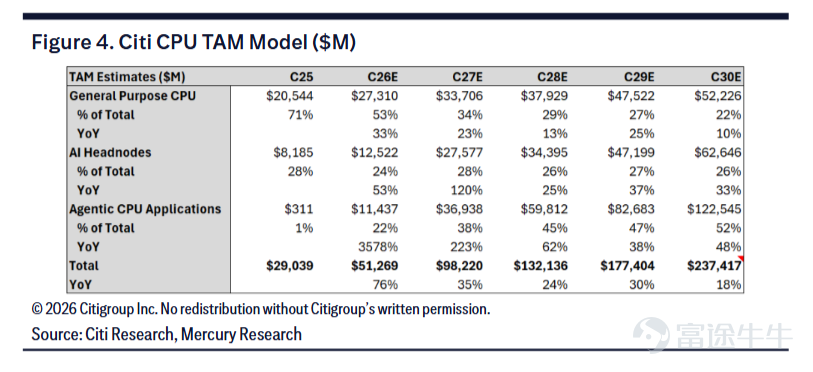
花旗甚至將2030年CPU市場規模預測由此前的1370億美元大幅上調至2370億美元,相比2025年的290億美元,對應年複合增長率約52%。其中增長最快的,並不是傳統PC CPU,而是面向Agentic AI的新一代服務器CPU。

來源:花旗
問題在於:AI時代,為什麼反而需要更多CPU?哪些公司值得關注?
Meta Muse揭示Agentic AI下的CPU增量需求
Meta近期推出的Muse,為Agentic AI時代的算力需求提供了一個較具代表性的觀察樣本。
與傳統聊天機器人主要圍繞模型推理不同,Agent的核心在於持續執行任務與調度計算資源。據悉,Muse會為每位用戶建立獨立的Linux雲端虛擬機,用於運行瀏覽器、代碼編譯、定時任務、數據庫、安全檢查以及多個並行子Agent。這類工作負載涉及大量任務調度、數據處理及系統I/O,對CPU資源的依賴明顯高於傳統大模型推理場景。
目前,Muse的下載量呈現較快增長,但長期活躍度及留存仍有待進一步驗證。因此,單一產品尚不足以證明Agent需求已進入全面爆發階段;更值得關注的是,其所代表的基礎設施形態——隨著AI由單次問答轉向持續執行任務,每增加一個Agent,背後所需的可能不再只是一次模型推理,而是一整套持續運行的計算環境。
這也意味著,AI基礎設施中的CPU需求邏輯正在發生變化。
在傳統AI訓練與推理架構中,CPU主要承擔任務管理、數據準備及GPU調度等功能,大規模矩陣運算則主要由GPU完成。但在Agentic AI場景下,AI需要持續完成任務規劃、工具調用、文件讀取、代碼執行、數據庫查詢、安全控制以及多Agent協同等操作,CPU承擔的編排、控制、數據處理與I/O工作顯著增加。
花旗據此認為,隨著AI從模型訓練向推理、再向Agentic AI演進,CPU與GPU之間的配置關係正在發生明顯變化:模型訓練階段CPU與GPU比例約為1:8,推理階段提升至1:4,而在Agentic AI場景下,這一比例可能進一步升至1:1甚至更高。 隨著智能體AI規模擴大,未來系統配置預計還會進一步向CPU傾斜。

換言之,當Agent規模持續擴張後,CPU有可能從過去主要承擔輔助計算的角色,逐步成為AI基礎設施新的約束環節之一。
事實上,產業端已經開始對這一趨勢作出回應。英偉達下一代Vera CPU即針對Agentic AI工作負載進行設計,重點強化單核Agent性能、數據處理能力及I/O能力;AMD、英特爾以及Arm陣營也在持續推進新一代服務器CPU。
花旗在Hot Chips大會後亦進一步上調對服務器CPU市場的判斷,將這一輪由Agentic AI驅動的需求擴張稱為 「CPU Renaissance」——CPU復興。
從這個角度看,Meta Muse真正值得關注的並非單一產品的下載量,而是其背後所呈現的算力結構變化:當AI從「生成答案」進一步走向「自主執行任務」,CPU在AI數據中心中的配置密度與價值量都有望隨之提升。
AMD、英特爾為什麼偏偏在這時候漲價?
如果只是Agent故事,市場可能還會擔心需求落地需要很長時間。
但另一個更加現實的信號已經出現:CPU已多次漲價了。
AMD並不是孤例。 $英特爾 (INTC.US)$ 今年已經多次調價。資料顯示,一季度部分產品價格上調約10%,4月服務器CPU調價;部分Arrow Lake Refresh產品7月漲幅達15%至17%。供應鏈近期又傳出英特爾計劃對部分PC CPU再漲約10%的消息。
因此,AMD與英特爾幾乎同時出現價格上行,就值得注意了。因為這輪漲價背後,其實存在兩條完全不同、卻正在疊加的邏輯。
第一條是成本:AMD作為Fabless廠商,高度依賴台積電先進製程。晶圓價格上升,最直接的結果就是製造成本上升,因此AMD需要將一部分成本向下游轉嫁。
第二條則是供需:服務器CPU需求本身也在快速增長,而且供應鏈並不寬鬆。英特爾CEO陳立武近日在一場行業峰會的爐邊對話中表示,隨著AI智能體規模急速擴張,CPU需求已遠超英特爾現有供給能力,目前僅能滿足前沿客戶約五成的需求。
整體上看,从行業發展來說,AI帶來的新增CPU需求,正在撞上本就不算寬鬆的先進製程與封裝供給,而上游成本上升進一步成為漲價的催化劑。
誰站在這輪「CPU復興」的牌桌上?
從目前產業格局看,這輪變化並不意味著某一家CPU公司可以通吃,而是x86與Arm兩條路線都在受益於需求擴容。牛牛也梳理了CPU相關公司:

--
--
--
整體來看,花旗認為 $Arrow Minerals Ltd (AMD.AU)$ 是這輪「CPU復興」的首要受益者。核心原因包括性能領先、更高核心數、x86生態、SKU覆蓋更廣,以及同時支持多線程與單線程。花旗特別看好下一代Venice,認為其在核心數、線程數及整體性能上相較英特爾 Diamond Rapids更具優勢。
同時,花旗預計到2030年,AMD服務器CPU出貨量年複合增長率約31%,高於英特爾的14%和Arm/Others的26%;服務器CPU份額預計由目前水平進一步提升至約37%。

$英特爾 (INTC.US)$ :花旗視其為CPU復興的第二受益者,雖然花旗認為 Diamond Rapids 在多線程、上市節奏及整體性能上可能落後於AMD Venice,但仍看好英特爾的製造能力、供應改善以及中長期產品路線圖。花旗預計2030年英特爾仍可維持約46%的服務器CPU市場份額。
$英偉達 (NVDA.US)$ :有望在Agentic AI CPU中取得一席之地,但CPU並非其最主要增量。花旗認為 Vera CPU針對Agentic AI與推理服務器設計,具備較強的單核Agent性能、數據處理與I/O能力;但由於英偉達晶圓資源有限,花旗判斷公司仍會優先保障GPU出貨,因此獨立CPU出貨的優先級相對較低。
$Arm Holdings (ARM.US)$ :受益於AI服務器架構滲透,但更多是「生態受益」。花旗指出,Arm在AI Host CPU平台中的份額已超過60%,其新一代AGI CPU採用TSMC N3P、最高136核;不過花旗對未來Arm服務器CPU出貨的預測,很大一部分實際來自英偉達的Arm CPU。
CPU正在從AI「配角」變成新的算力瓶頸?
目前來看,GPU依然是AI算力投資中最昂貴、最核心的部分。但Agentic AI可能正在改變另一件事:AI不再只是一次模型推理,而正在變成一整套長時間運轉的計算工作流。
Meta Muse所展示的「一個用戶、一套虛擬環境、多個Agent持續執行任務」,正是這種變化的一個縮影;AMD與Intel接連出現漲價信號,則開始從價格和供需層面給CPU產業提供新的驗證。
如果未來Agent真正進入大規模普及階段,市場對AI基礎設施的理解可能也需要從「GPU有多少?」轉向「GPU + CPU + 網絡 + 存儲,整套AI工廠需要多少算力?」
而在這個過程中,沉寂多年的CPU,可能正在從一個成熟半導體品類,重新變成AI產業鏈中的增量算力資產。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(18)
發表評論
116
657