美光擴大回購!存儲反彈添動力?
熱點五分鐘 | 存儲再成AI最強分支,閃迪、SK海力士還能追嗎?
存儲股又回來了。
但拉長時間看,兩隻龍頭仍未完全收復6、7月的急跌。往後觀察,更值得追問的是:存儲現在又在重新交易甚麼預期?這一輪反彈會回到此前的高點嗎?
從暴跌到反彈,市場重新交易甚麼?
此前大跌,核心並非存儲基本面突然逆轉,而是市場早已充分Price-in HBM短缺、DRAM/NAND漲價及AI需求高增。當市場開始擔心漲價斜率見頂、盈利上修速度放慢,疊加擁擠倉位、籌碼結構,以及碰上宏觀逆風等因素,股價自然出現劇烈去槓桿。
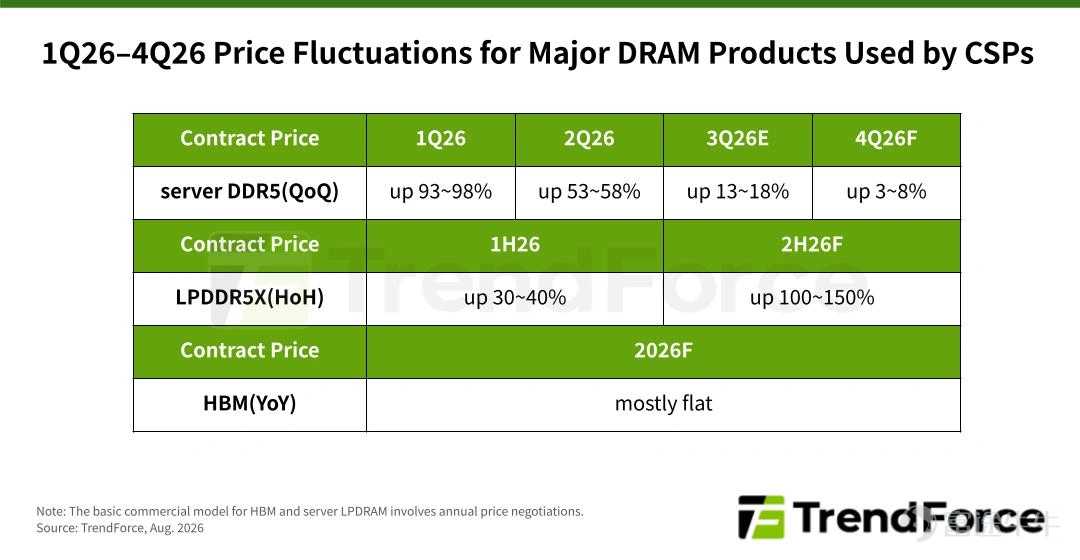
但隨著時間進展,Q3的存儲價格局勢愈加明朗。TrendForce預計第三季傳統DRAM合約價仍按季上升 13%至18%,NAND Flash升 10%至15%;AI需求亦由HBM進一步擴散至Server DRAM、企業級SSD及NAND。
簡單而言:6、7月市場殺的是「預期太高」,近期重新交易的是「存儲景氣可能比原先想像維持更久」。
而這一輪還增加了一個重要變量——存儲龍頭開始拿大量現金回購自己的股票。
閃迪155億美元回購,到底有多大?
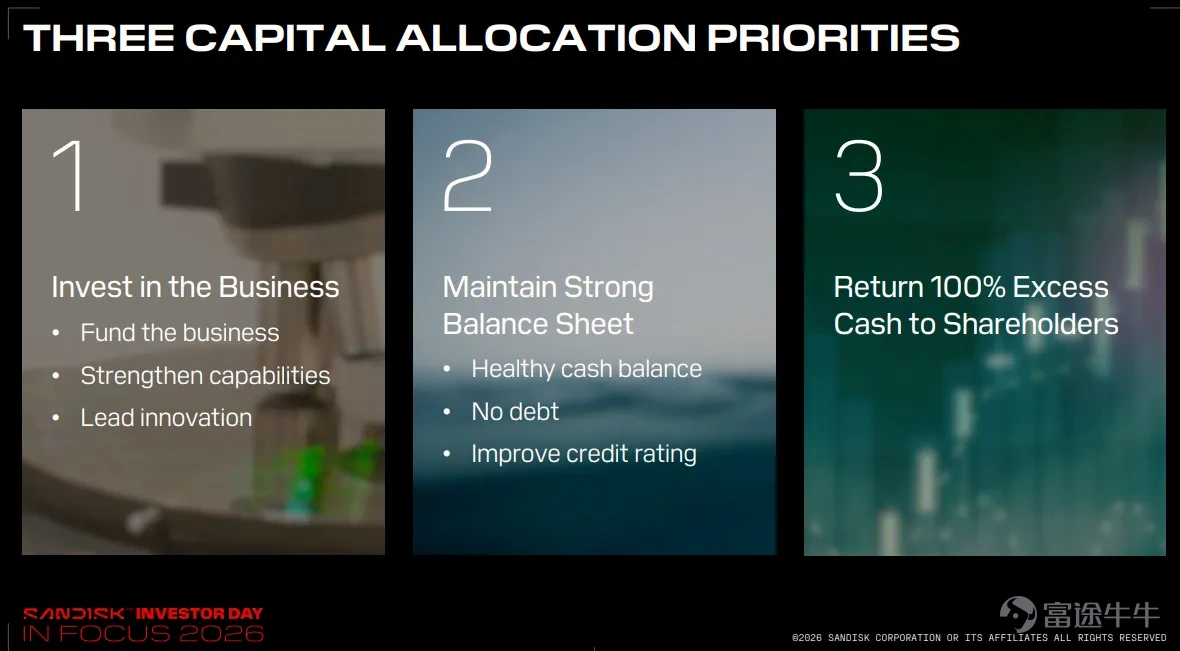
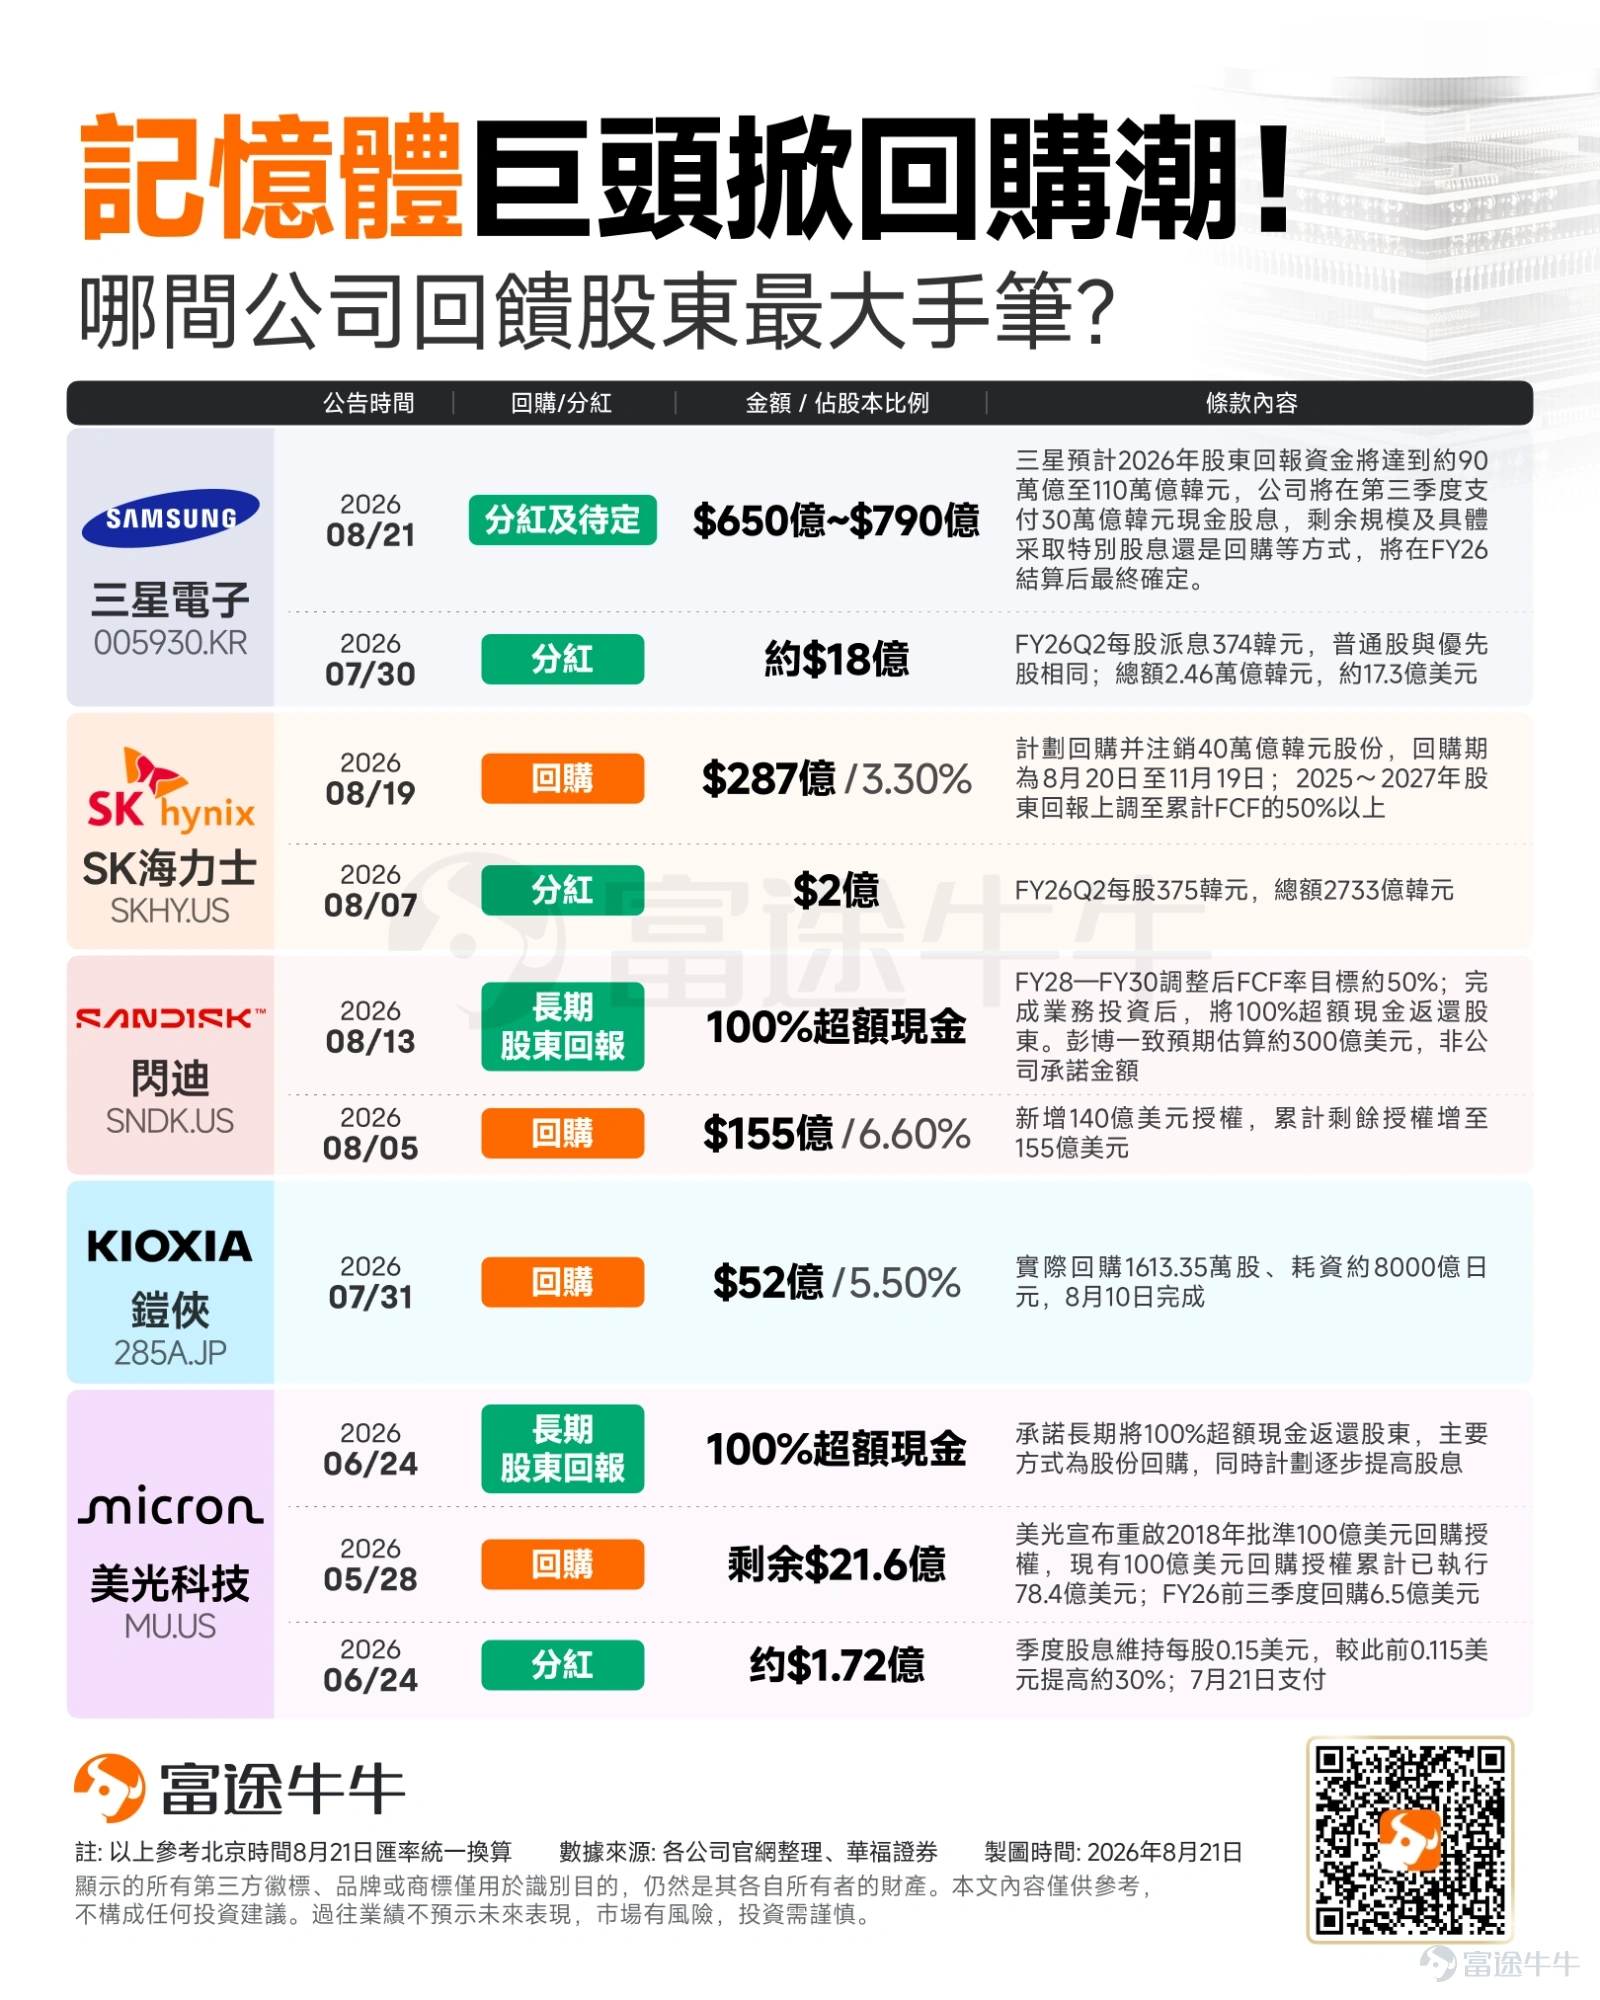
閃迪8月再增加 140億美元股票回購授權,目前剩餘授權約 155億美元。公司FY26 Q4已實際回購約45億美元股份,並表明相關回購將主要由營運現金流支持。
簡單測算,以近期市值計算,155億美元大約相當於公司市值的 6%左右。若假設全部在目前附近價格完成,股本理論上可減少約6%;在盈利完全不變的簡化情景下,EPS機械式增厚約 6%至7%。
當然,這不代表股價就一定上升6%至7%。回購的真正作用有三層:
第一,減少股本,提高每股盈利;第二,公司本身成為持續買方;第三,也是最重要的,管理層正在用真金白銀告訴市場——目前的高現金流並非只用來重新擴產。
閃迪在Investor Day亦提出,完成業務所需投資後,計劃將 100%的剩餘現金(Excess Cash)返還股東;同時,公司已與8名客戶簽署新的長期商業模式協議,覆蓋約50%的FY27 bits及約三分之二FY28 bits,希望提升未來收入與現金流的可見度。
SK海力士40萬億韓元回購,訊號更直接
$SK海力士 (SKHY.US)$ $SK海力士 (000660.KR)$ 8月19日宣布,將回購並全部註銷 40萬億韓元股份,並把2025至2027年股東回報目標,由此前「累計FCF的50%以內」提升至 超過50%。
按公司披露計劃計算,回購規模約相當於總股本 3.3%。如果盈利保持不變,股份完全註銷後,EPS理論上可機械式提升約 3.4%。
但市場真正關心的,同樣不是這3.4%。
傳統存儲周期最大的問題一直是:漲價 → 盈利暴增 → 大幅擴產 → 供給過剩 → 價格再跌。
現在市場希望看到的是:盈利暴增 → 有紀律擴產 → 長期合約鎖需求 → 剩餘現金回購。
因此,回購不會令Memory從此失去周期性,但如果資本紀律真正改善,市場就有理由重新評估存儲龍頭應該獲得甚麼估值。
還能追嗎?現在市場真正交易的是「Peak能維持多久」
目前看存儲股,可以用一個簡化框架理解:
股價 ≈ Peak EPS × Peak持續時間 × 市場願意給Peak EPS的估值倍數
這不是嚴格的估值公式,但很適合解釋目前存儲股的定價。
第一個變量:Peak EPS還能有多高?
這取決於存儲價格、產品組合及AI需求。
目前這一項仍偏正面。第三季DRAM、NAND價格仍在上升,而HBM、Server DRAM及企業級SSD需求繼續受到AI基建支撐。也就是說,市場對2026年至2027年盈利高點仍存在繼續上修的空間。
但到了目前水位,單純「EPS創新高」已經不夠,真正的新問題變成:
第二個變量:Peak EPS究竟可以維持多久?
這可能是下一階段最重要的定價變量。
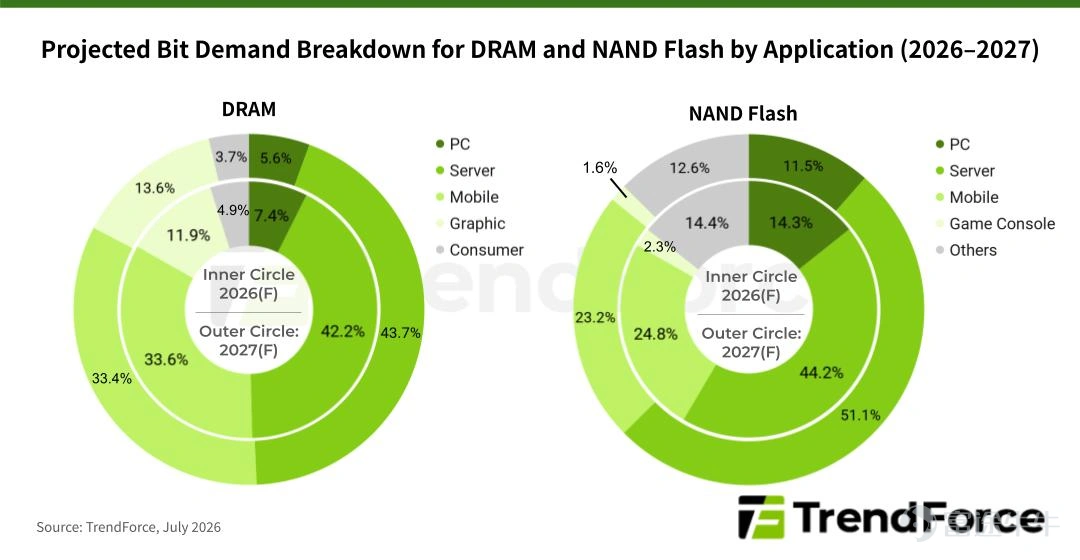
TrendForce目前預計,DRAM在2027年仍然偏緊。HBM持續佔用晶圓產能,加上新廠真正形成大量有效產出仍需要時間,意味DRAM供需缺口可能延續至2027年,較大規模的新供應釋放要到2028年才更加明顯。
但NAND的情況不同。
TrendForce預計,隨着高層數NAND製程轉換及新產能逐步投產,NAND供需有機會在2027年下半年開始轉鬆。
因此兩隻股票後面的細分行業的核心矛盾並不完全一樣:
但也需要注意,目前有關行業供給緊張的持續事件也都是預期為主,是否真的如預期演繹,也會受到多重因素的影響。但在英偉達預期FY28營收增長70%的背景之下,行業整體需求的確定性較高。
第三個變量:市場願意給Peak EPS多少倍估值?
這正是回購和長約最重要的地方。
傳統周期股即使Peak EPS很高,市場通常也不願意給高估值,因為投資者知道:今天的Peak EPS,可能就是明天盈利下跌的起點。
但如果長期供貨協議增加盈利可見度、廠商維持CapEx紀律,同時把大量自由現金流拿去回購,市場就可能認為:
這一次的Peak更長、盈利波動更低。
那麼重估的不只是EPS本身,估值倍數亦可能提高。
反過來也是一樣。一旦存儲價格開始見頂、廠商重新激進擴產,市場很可能在盈利真正下降之前,先同時下調:
Peak EPS預期 + Peak持續時間 + 估值倍數。
這也是為甚麼存儲股一旦周期預期逆轉,股價回撤往往遠大於當期盈利變化。
所以目前最值得關注的,已經不是「存儲今年到底賺多少錢」,而是:這個盈利Peak,究竟是一年,還是可以維持兩至三年。
這將決定下一階段存儲股到底只是反彈,還是可以重新挑戰前高。
技術面:趨勢修復,但已不是舒服的抄底區
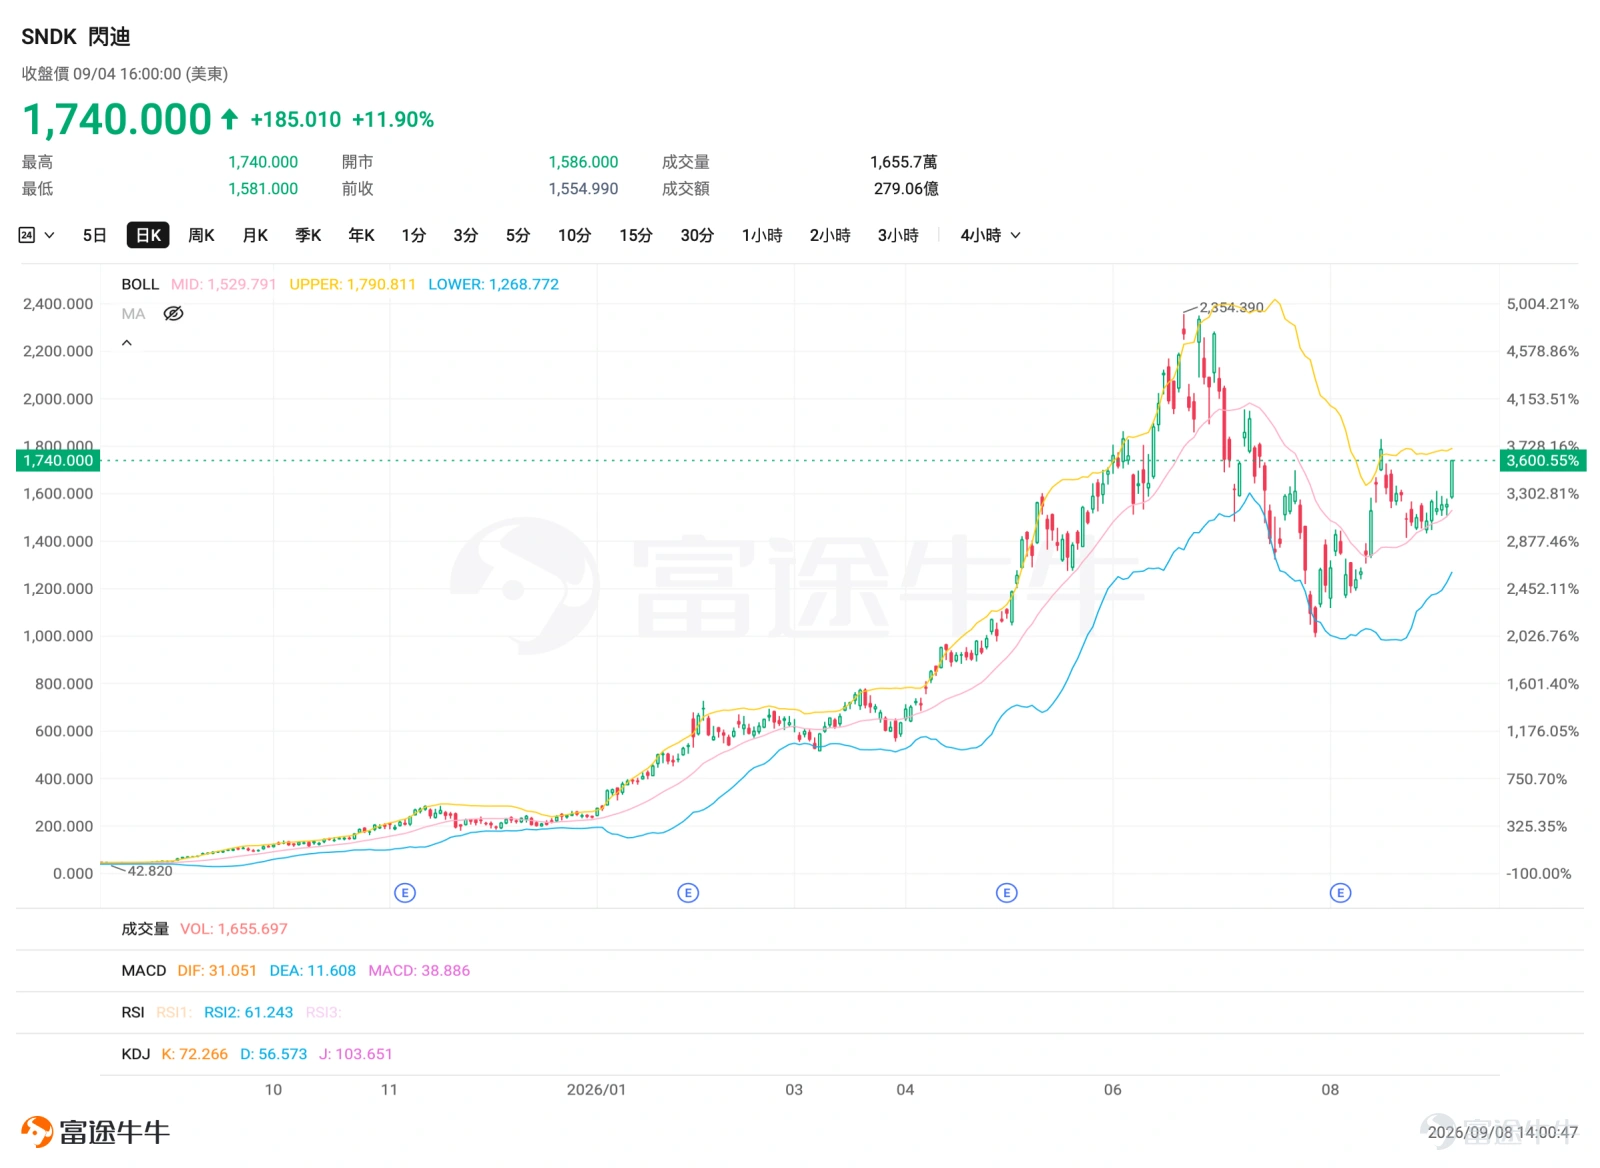
SNDK在9月4日收報 1,740美元,較7月底低位已有大幅反彈,目前重新站上主要中期均線,技術形態已由「超跌反彈」逐步進入趨勢修復。
短期可先觀察 1,550至1,600美元附近能否形成有效支撐;往上則要面對前期密集成交區及6月高位。
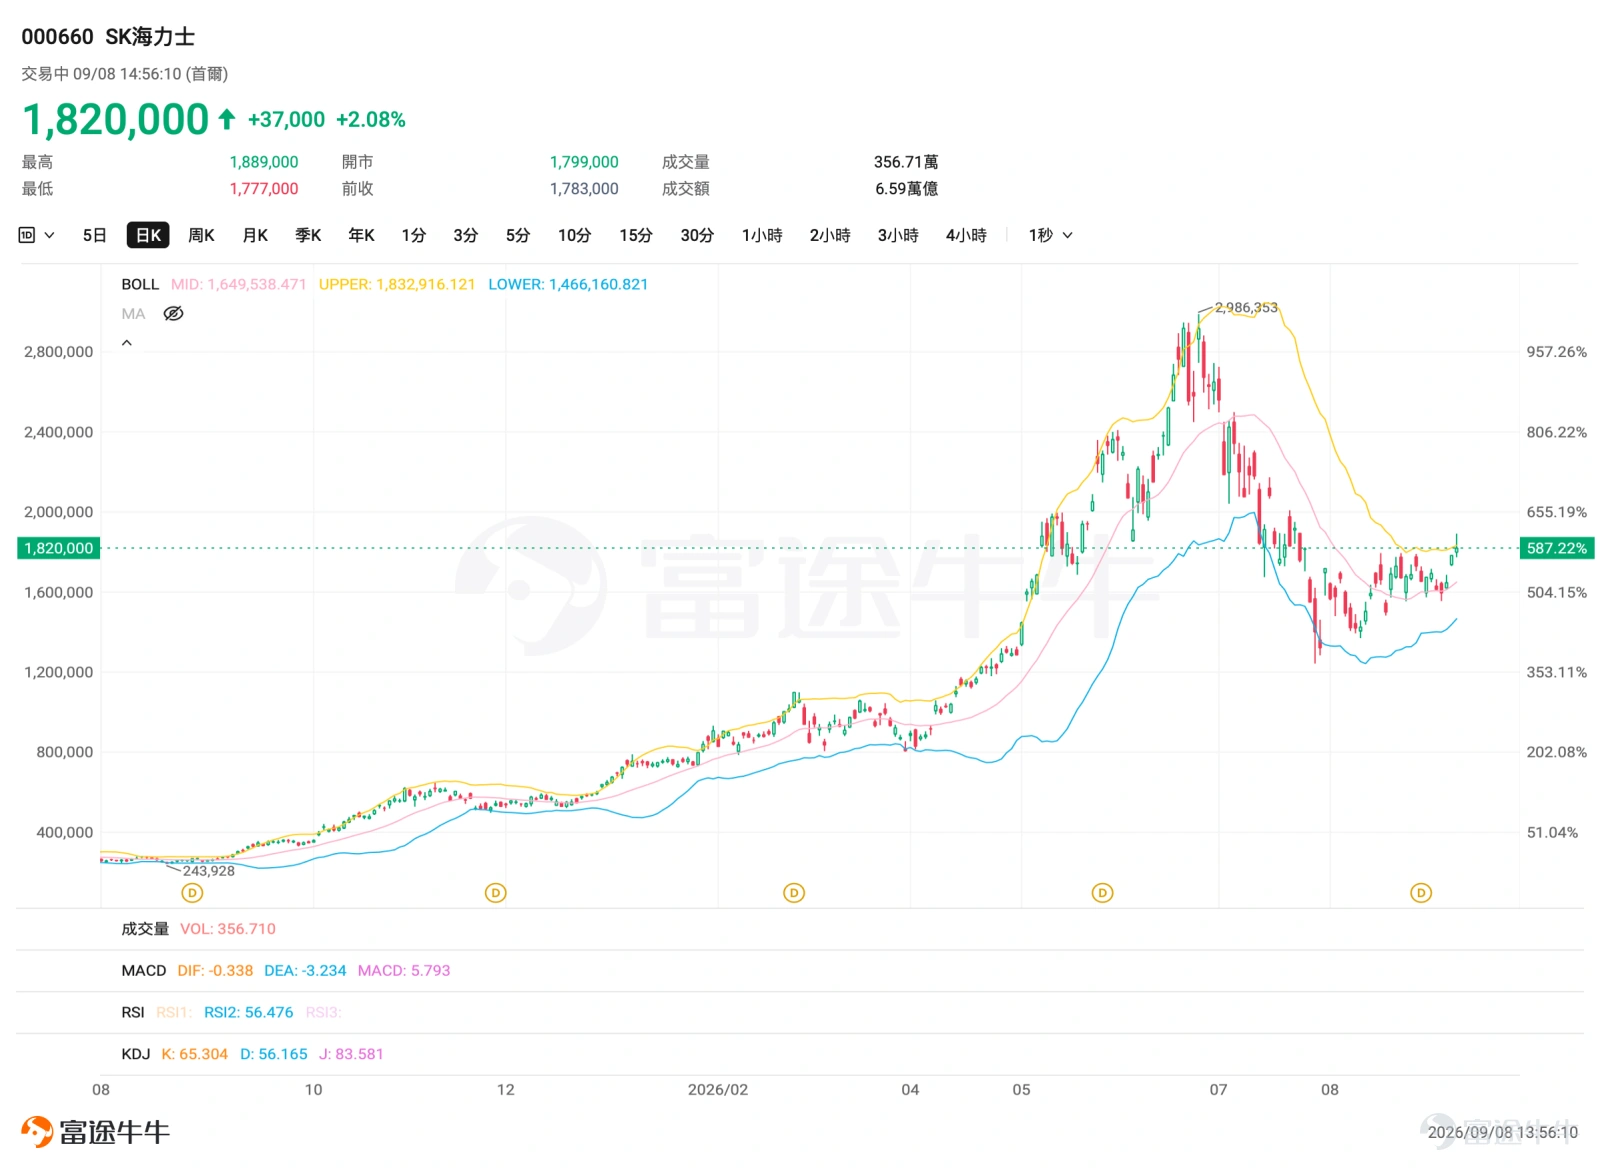
SK海力士9月7日收報 178.3萬韓元,已連續收復前期跌幅,但同樣開始重新進入7月留下的密集成交區。
因此目前更合理的思路是:中線趨勢繼續偏強,但短線等回踩或有效突破確認,比連續急升後直接追價更有性價比。
想參與存儲行情,標的怎樣揀?
如果希望直接交易不同存儲邏輯,可以分成四類。
$閃迪 (SNDK.US)$ :NAND彈性最高
主要交易:NAND漲價 + 企業級SSD + AI Flash + 大額回購。
景氣向上時彈性大,但如果2027年NAND供給開始鬆動,周期風險亦最值得留意。
主要交易:HBM + Server DRAM + Enterprise SSD + 回購註銷。
如果核心判斷是HBM、DRAM的緊缺周期維持時間會長於預期,SK海力士的邏輯相對更加直接。
$美光科技 (MU.US)$ :美股較全面的Memory龍頭
同時覆蓋:HBM + DRAM + NAND。
產品結構比SNDK均衡,在HBM、DRAM上均有较大市场份额。
$Roundhill Memory ETF (DRAM.US)$ :不想押單一公司的存儲ETF
如果看好整個存储周期,但不確定哪家公司最終跑贏,可以透過存儲主題ETF分散個股風險。
想放大短線彈性:亦有個股2倍做多產品
對進階交易者,現在市場亦已經有不少直接掛鈎存儲龍頭的每日2倍產品。
在港交所上市,追蹤SK海力士,目標在扣除費用前提供其每日表現最多2倍的投資結果。
如果短線直接看多SK海力士,7709提供了比正股更高的方向彈性,而且以港元交易,對港股用戶更加方便。
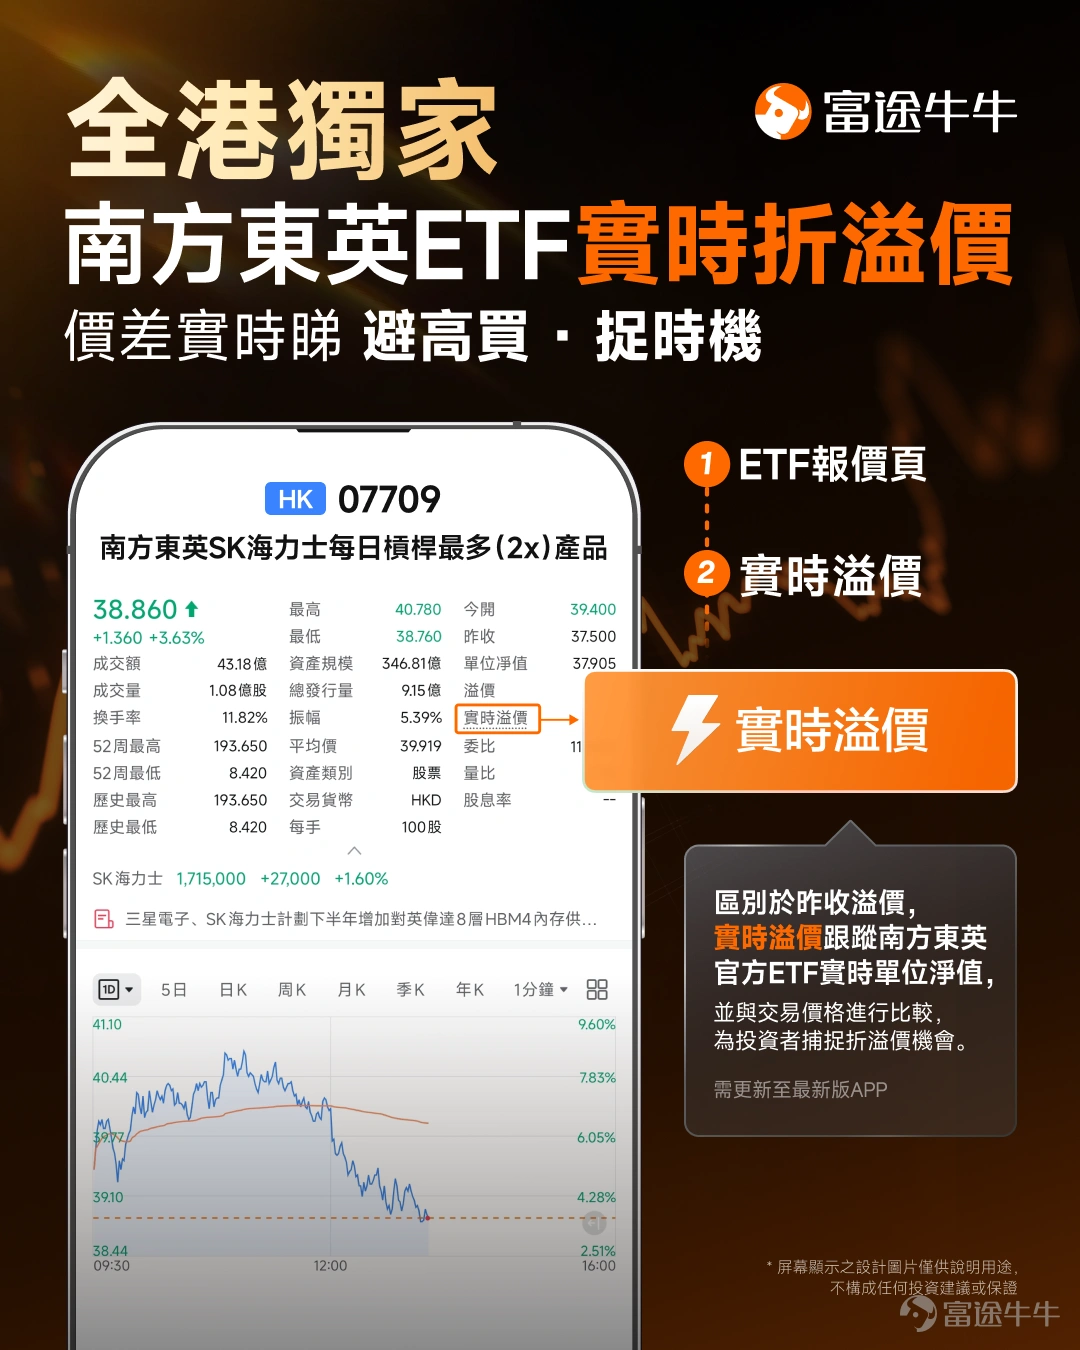
美股亦有关联个股的两倍杠杆ETF產品:
但需要特別留意:「每日2倍」不等於持有一個月就一定是正股一個月升幅的2倍。
這類產品每日重置槓桿,在高波動及反覆震盪行情下會產生複利路徑效應及波動損耗,更適合作為短線、戰術性交易工具,不宜簡單當作長期2倍持倉。
整體來看,如果DRAM/HBM短缺延續、企業級SSD需求繼續增長,加上廠商保持資本紀律及大額回購,那麼市場就可能同時上調 Peak EPS、Peak持續時間及估值倍數。
但如果2027年供給重新快速釋放,尤其NAND率先轉鬆,這三個變量亦可能反方向同時壓縮,屆時市場可能會提前演繹週期下行的行情。
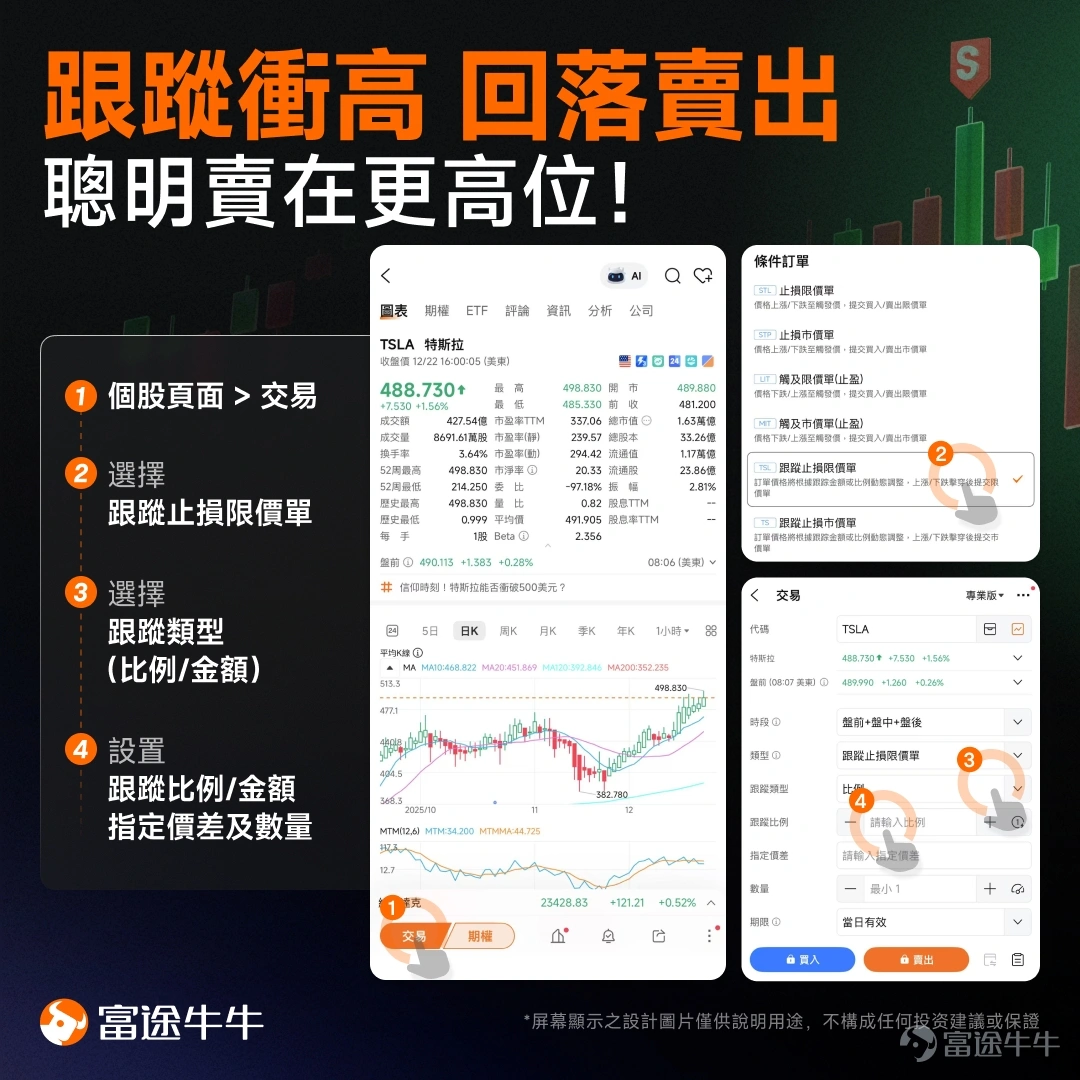
聰明賣在更高位?跟蹤止損限價單幫到你!
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(17)
發表評論
72
121