2026約8成新股首日上漲,後續走勢將如何演繹?
SHEIN接受現實
9月1日,SHEIN正式在港交所掛牌上市。歷經六年輾轉,這家曾經估值千億美元的獨角獸,終於完成資本市場的關鍵一躍,以每股48.56港元的發行價掛牌,對應約263億美元市值進入了新的階段。
與其他公司上市的狂歡不同,SHEIN今日敲鐘有些靜悄悄的意味。一位SHEIN早期合作方在接受36氪採訪時評價,「這是交代嗎?不覺得,是滿意嗎?我也不認爲他滿意。但不上市肯定不行,就是五味雜陳。」
相較於巔峰時期的千億美元估值預期,此次上市的定價更趨理性,也傳遞出清晰的信號:當曾經助推它騰飛的外部紅利在發生不可逆的結構性變化,SHEIN正在經歷一場深刻的價值重估。
在跨境電商並不算長的商業史上,SHEIN是一個難以被歸類的樣本。
圖源SHEIN官網
它崛起於一個獨特的時代轉折中。全球供應鏈的深度數字化、社交媒體流量紅利的集中爆發,一家從珠三角番禺城中村邊緣成長起來的全球快時尚巨頭雛形就此誕生。
沒有一間自有工廠,長期以純線上模式爲主,SHEIN憑藉一套將數據算法與服裝製造深度融合的柔性供應鏈體系,在短短十餘年間穿越了傳統零售企業需要數十年才能走完的路程。
然而,商業史反覆驗證同一個規律,沒有企業的時代,只有時代的企業。
對當下的SHEIN而言,接受現實,抓緊完成上市,是SHEIN主動應對變化、錨定下一程發展的關鍵一步。
1、SHEIN不能再等了
廣州番禺,南村鎮,每天傍晚,上百輛卡車從這片城中村裏魚貫而出,載着剛剛縫製完成的衣服駛向全球。
這些衣服從圖紙到上路,最快只用7天。正是這種速度,在十幾年間把SHEIN推上了全球時尚零售的王座。
然而,SHEIN的上市之路卻比想象中漫長得多。
2026年9月1日,SHEIN正式在香港聯合交易所主板掛牌上市,成爲2026年港股規模最大的時尚品牌IPO。
此次IPO全球發售約2.8億股B類股份,最終發售價定爲每股48.56港元。按開盤價計算,總市值約2052.43億港元。這一數字較2022年近1000億美元的估值高點縮水逾七成。
估值的大幅回調並未嚇退資本,SHEIN此次IPO共引入7名基石投資者。然而,二級市場的反應並不熱烈。上市首日,SHEIN股價平開48.56港元后迅速走弱,盤中一度跌近10%,最低觸及43.72港元。截至當日收盤,股價報48.5港元,市值約2049.89億港元。
如果從第一次啓動上市籌備算起,這條上市路,SHEIN已經走了整整六年。
2022年,SHEIN處在業務快速擴張期,估值觸及1000億美元,成爲全球估值最高的未上市公司之一。此後幾年間,SHEIN先後探索過不同的上市路徑,最終將目的地鎖定香港。
市場普遍存在一個疑問,當前並非資本市場的高點,估值也較巔峰大幅折價,SHEIN爲何仍堅持此時上市?
答案或藏在SHEIN的現實訴求裏。
最直接的原因來自資本端。從2022年完成融資算起,早期投資資金已沉澱四年,一級市場基金有明確的存續週期,退出需求持續累積。
更深層的緊迫感來自SHEIN自身。這幾年,SHEIN爲了增長沒少探索,從自營品牌向平台化擴張,從單一品牌向多品牌矩陣延伸,從跨境直郵向全球本地化運營轉型,每一項都需要真金白銀的投入,SHEIN比任何時候都更需要二級市場的資本支撐。
換個視角看,與其賭一個不確定的未來,不如在現有的業績底盤上儘快完成上市,畢竟上市窗口不會一直打開。
於SHEIN而言,上市意味着更透明的財務披露、更規範的公司治理,這既是應對全球各地監管要求的重要支撐,也能提升在消費者、供應商與合作伙伴中的品牌信任度,尤其有助於SHEIN拓展歐洲、中東等對合規要求較高的市場。
圖源SHEIN官網
歷經多年輾轉,各方的共識也愈發清晰,順利完成上市是比短期估值高低更重要的事。
當資本回歸零售企業的定價邏輯,更看重盈利能見度、供應鏈透明度與跨境業務的可持續性,SHEIN用真實業績和盈利能力說話,而順利上市,就是它向市場證明自身長期價值的新起點。
2、供應鏈依舊是護城河,但不再是萬能
2012年,當一家名叫SheInside的小型婚紗跨境電商網站在南京悄然上線時,沒有人能預見,它將在日後成長爲全球快時尚版圖上令人瞠目的變量。
彼時,全球服裝零售的秩序仍由Zara、H&M們牢牢把持,它們憑藉數十年的品牌沉澱、遍佈全球核心商圈的黃金門店網絡,以及一套經過反覆打磨的供應鏈體系,構築了一道看上去難以逾越的壁壘。
SHEIN選擇了一條與傳統巨頭完全不同的道路。它沒有把資源投向高端旗艦店的建設,而是將賭注壓在了中國珠三角服裝製造業的數字化潛力上。
當時的珠三角,兩小時車程內聚集着數千家中小服裝工廠,它們長期爲大品牌做代工,產能充裕卻訂單不穩,設備精良卻信息化落後。SHEIN做的事情,是把這些散落的產能用一套系統串起來,讓數據直接指揮生產。
這就是後來改寫快時尚行業規則的「小單快反」的柔性供應鏈模式。正是這一差異化選擇,爲SHEIN築起了一道比線下門店網絡更隱蔽,也更難複製的核心護城河。
圖源SHEIN官網
這套供應鏈體系交出的答卷足夠亮眼。
截至2025年底,SHEIN活躍用戶規模增至2.73億,業務覆蓋全球約160個市場。根據港交所聆訊後資料集披露,按2025年服裝與鞋類零售額計算,SHEIN 已是全球最大的線上時尚零售平台。
從全球時尚產業整體格局看,灼識諮詢數據顯示,2025年SHEIN在全球時尚市場中市佔率約爲1.9%,僅次於耐克和Zara母公司Inditex。
更能體現供應鏈價值的是庫存效率。傳統服裝行業普遍被庫存頑疾困擾,國內行業平均庫存率高達30%,國際快時尚品牌的庫存週轉天數也多在90天以上,而SHEIN 2025年的庫存週轉天數僅爲36天,滯銷率保持在低個位數水平。
用行業三分之一的庫存效率做到全球最大線上時尚零售規模,低庫存、高週轉、大體量的組合,正是柔性供應鏈價值最直觀的證明。
具體而言,這套模式的核心殺手鐧是「大規模自動化小單快返(LATR)」的運營模式,本質是用「以銷定產」替代傳統快時尚「以產定銷」。
傳統快時尚的運作邏輯是品牌提前6-9個月預測流行趨勢,一次性向工廠下達數千甚至上萬件的大額訂單,生產完成後鋪向渠道,季末通過打折清理庫存。
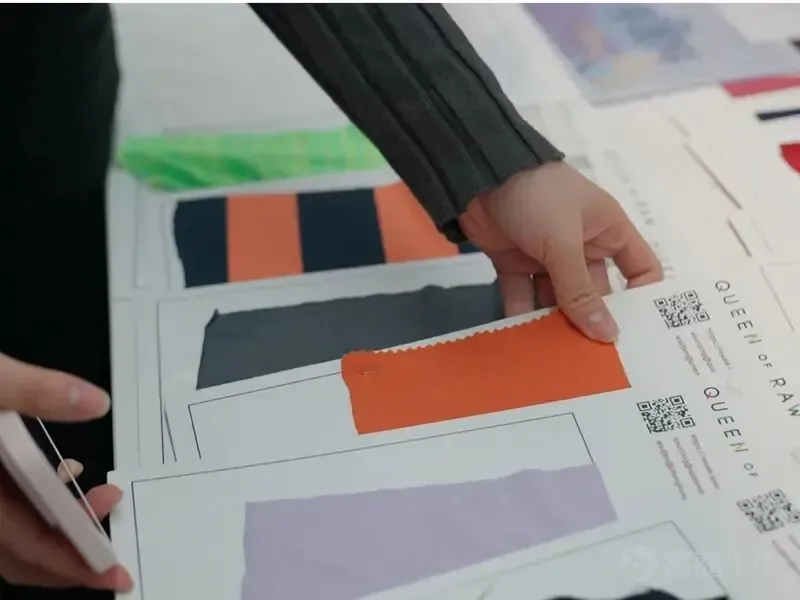
而SHEIN的LATR模式徹底推翻了這套邏輯。每款新品首單僅生產100—200件,上架後再根據實時銷售反饋對熱門產品極速返單,最快可在五天內完成補貨。爆款可以持續追加產能,表現不佳的款式則立即停產,損失被控制在百件級別。
支撐這套模式運轉的,是約7500家合約製造商組成的供應鏈網絡。SHEIN向其免費開放自研的數字化管理系統,實現接單、生產、質檢、出庫全流程管控。更重要的是,SHEIN的賬期是發貨後30天,核心供應商甚至可以壓縮到7天內付款,對於資金鍊緊張的中小製造企業而言,這是極具吸引力的合作條件。
圖源SHEIN官網
但必須承認,這條護城河並非萬能。SHEIN的高速增長從來不是供應鏈單一因素的結果,而是中國製造的成本優勢、跨境零售早期的成本窗口、移動互聯網流量紅利三重因素疊加的產物。
某種程度上來看,柔性供應鏈更多是放大器,將紅利效果最大化。如今隨着外部紅利消退,護城河的邊界也隨之顯現。
跨境履約成本的持續攀升和流量紅利見頂是不容忽視的變量。隨着全球跨境零售行業環境的整體變化,直郵模式的成本優勢逐步收窄。
SHEIN履約費用佔淨收入的比例從2023年的42.1%攀升至2026年一季度的47.7%,曾經依託極致低價構建的市場衝擊力有所減弱。
簡單來說,供應鏈的效率優勢依然存在,但它已經從增長放大器變成了經營安全墊,能保證企業在競爭中不被打倒,卻很難再單獨支撐SHEIN高速增長。
3、行業風向生變、增長節奏切換,SHEIN需要新動能
如果說供應鏈是SHEIN的存量護城河,那麼尋找新增長動能則是它面向未來的增量命題。
從規模看,SHEIN依然是全球領先的時尚零售企業之一,但增長節奏明顯切換。
招股書數據顯示,2023年SHEIN實現淨收入321.03億美元,2024年增至387.48億美元,同比增長21%;2025年進一步達到418.47億美元,但同比增速回落至8%。
利潤端的壓力比營收端更爲明顯。2023年淨利潤27.89億美元,2024年衝高至33.65億美元,2025年回落至20.64億美元,同比下降38.7%。
圖源SHEIN官網
2026年第一季度,疊加可轉換可贖回優先股公允價值變動3.28億美元的影響,淨虧損9900萬美元,這也是其披露財務數據以來首次單季虧損。
需要區分的是,一季度虧損屬於非經營性的會計調整,並非主營業務虧損。但扣除非經常性因素後,當季經營利潤2.58億美元,同比的3.48億美元仍下滑25.9%。
更值得關注的是收入結構的變化,這直接解釋了爲什麼SHEIN必須尋找新的增長路徑。
從業務結構看,自營業務依然是SHEIN的絕對收入支柱。2025年自營產品收入371.07億美元,佔淨收入的88.7%。
這也證明,當SHEIN在覈心市場的年輕用戶群體中滲透率達到較高水平後,單純靠拉新實現增長的難度越來越大,用戶增長向營收增長的轉化效率持續下降。
從區域結構看,歐美成熟市場貢獻了絕大部分收入,而新興市場尚未成長爲新的增長引擎。北美、歐洲是SHEIN的基本盤,但這兩個市場的電商滲透率、快時尚滲透率都已進入高位,存量競爭特徵明顯。拉美、東南亞、中東等新興市場雖然增速較快,但基數較低,短期內難以彌補成熟市場的增速缺口。
增長動力的切換,從來不是單一因素作用的結果。當供應鏈的增長效應逐步回歸常態,疊加全球貿易環境與行業週期的轉向,SHEIN的增長節奏放緩,其實也是整個跨境電商與快時尚行業的共性縮影。
面對增長瓶頸,SHEIN並非被動等待,而是主動啓動了多維度的戰略轉型,核心方向是平台化、品牌孵化、多品牌矩陣與線下佈局,本質都是突破單品類、單模式的增長邊界。
平台化一度在內部是優先級較高的戰略。2022年SHEIN正式推出第三方商城業務,開放平台引入第三方商家,從自營零售商向電商平台轉型。短短三年間,平台服務收入佔比從2023年的2.7%提升至2025年的11.3%,2026年一季度進一步達到14.3%。
這類收入主要來自商家傭金、營銷費與履約服務費,屬於輕資產、高毛利業務,不需要承擔庫存風險。更重要的是,平台模式可以快速拓展美妝、家居、3C等非服飾品類,打破自營模式下的品類天花板。目前SHEIN非服飾品類GMV佔比已突破35%。
品牌孵化與多品牌矩陣是另一重要佈局。SHEIN推出了Xcelerator品牌賦能計劃,將自身的供應鏈能力、流量運營能力輸出給外部新銳品牌,幫助品牌快速成長。
招股書數據顯示,加入該計劃的品牌第二年銷售額平均增長約15倍,營業利潤率提升超30%。與此同時,SHEIN也在搭建自有多品牌矩陣,除主品牌外,還擁有Dazy、MOTF等定位不同風格與價位的子品牌,並收購了Everlane、Missguided等海外品牌,試圖覆蓋更廣泛的消費群體,提升單客價值。
線下佈局也從試探轉向試點。過去SHEIN堅持純線上路線,僅開設短期快閃店做品牌活動;2022年11月,東京首家「只試不賣」的線下體驗店開業。2025年起開始在法國落地首批永久性線下門店,探索線上線下融合的零售模式。雖然目前線下門店數量不多,對營收貢獻微乎其微,但至少開啓了SHEIN對多渠道的探索。
坦白來說,SHEIN轉型動作方向清晰,已經看到了初步成效,但普遍還處於投入期,尚未成長爲能夠支撐整體增長的核心支柱。
SHEIN站在一個十字路口。
向前看,它擁有一份令人羨慕的資產,一條被實踐證明具備全球競爭力的柔性供應鏈,一個觸達數以億計年輕消費者的品牌認知,以及一個正在快速成型、試圖打破品類邊界的平台生態。
這些積累絕非一朝一夕之功,也不會因爲幾個季度的業績波動就被輕易抹去。它們是SHEIN重新定義自己的起點,也是其價值底色中最耐得住審視的部分。
但向後看,現實的壓力同樣清晰而迫切。供應鏈的護城河不是唯一,新動能何時能帶來增量也是未知,SHEIN需要用持續的經營成果完成自我證明。而上市,正是這場新徵程的開始。
(本文頭圖來源於SHEIN官網。)
原創/連線Insight,文/王慧瑩,編輯/子夜。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1
2