英偉達營收超預期翻倍,AI交易主線回歸?

70%不是需求上限,是產能上限!英偉達罕見給出遠期指引,哪些供應鏈最受益?
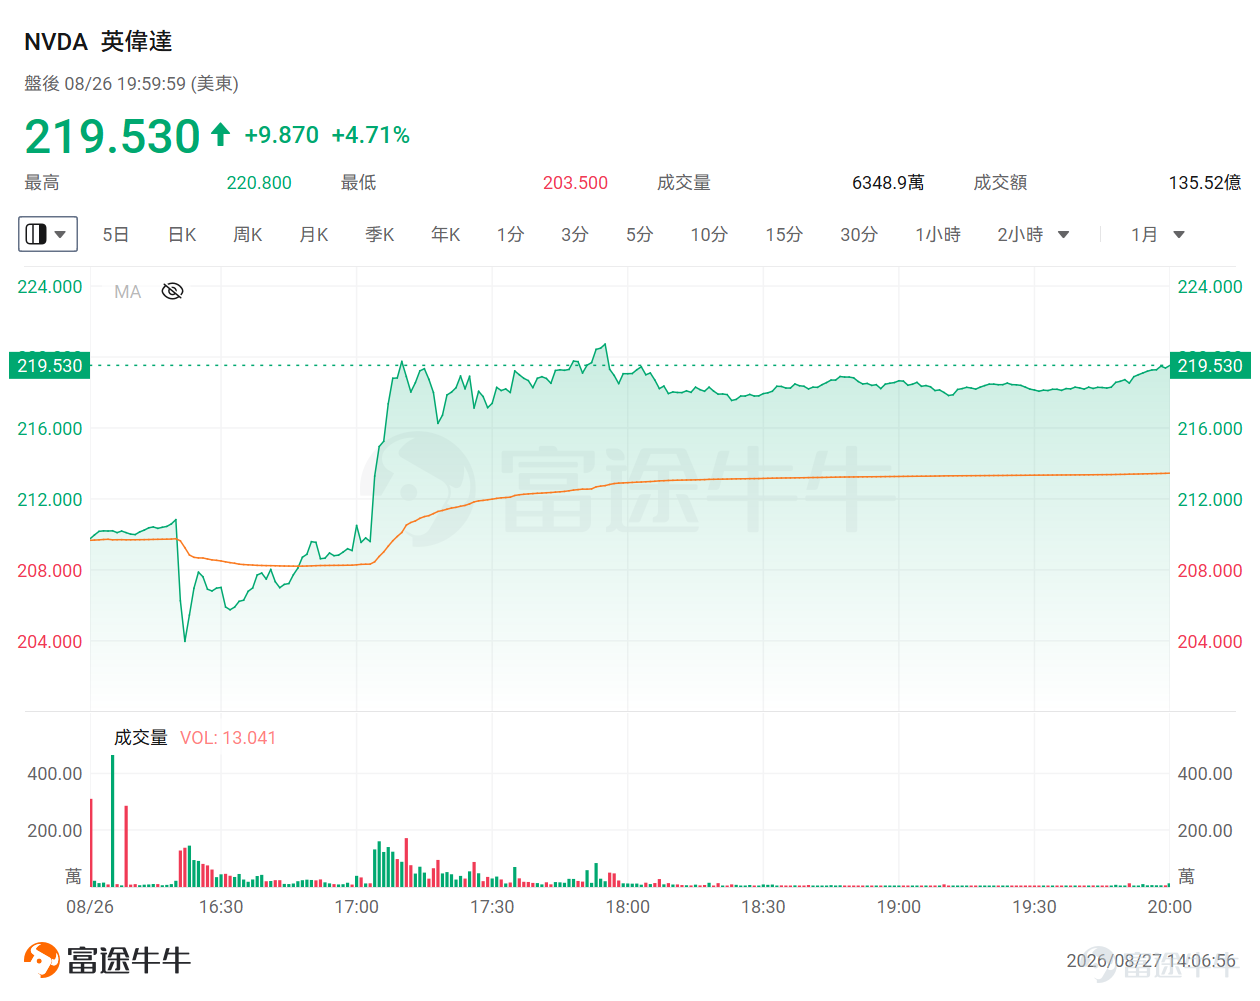
業績公布后,英偉達股價盤後一度跌超2%,但隨著電話會進行,股價迅速轉漲,最終漲逾4%。

--
--
--
市場情緒之所以發生逆轉,是因為業績首先展示了英偉達現在賺多少錢,而電話會則告訴市場:這輪AI算力需求遠沒有結束。
更重要的是,英偉達首次提前一整年給出增長指引:2028財年收入預計增長約70%。而這個數字還不是需求上限,只是當前供應鏈能夠交付的上限。
英偉達業績有多強?
英偉達2027財年第二季度收入達到962.2億美元,同比增長106%,環比增長18%,連續第四個季度加速增長。其中,數據中心業務依然是最主要的增長引擎:
數據中心收入890.2億美元,同比增長117%;
超大規模雲廠商收入487.1億美元,同比增長102%;
AI雲、工業及企業客戶收入403.1億美元,同比增長138%;
GAAP及非GAAP毛利率均為75%;
非GAAP每股收益2.22美元,同比增長120%。
數據中心業務已經占英偉達總收入約92.5%,但增長并沒有因為規模擴大而放緩。此外,公司預計第三季度收入達到1080億美元,上下浮動2%,歷史上首次突破千億美元,同比增長接近九成。
這份業績最亮眼的地方是什么?
第一,2028財年收入增長70%,大幅超過市場預期
英偉達首次提前一整年給出收入指引,預計2028財年收入增長約70%,明顯高于財報前市場約45%的預期。黃仁勳在財報電話會議上將此輪AI計算投資浪潮定性為「一代人一次」的平台級轉型。黃仁勳強調,70%的增長僅是「受限于產能」的結果,在Agentic AI普及的推動下,真實市場需求增速遠超100%。
換句話說,70%不是需求的上限,而是當前產能的上限。市場原本擔心AI資本開支增速放緩、英偉達業績見頂,但這份指引給出的答案是:需求仍然接近翻倍,真正限制收入增長的是供應鏈。
此外,英偉達預計第三季度毛利率約為74%,此后將在第四季度觸底至71%至72%,理由是存儲價格漲幅「遠超此前預期」且仍在持續攀升。公司預計價格調整措施將于2028財年第一季度生效,屆時毛利率回穩至72%至73%。
第二,英偉達不再只靠幾家雲計算巨頭
本季度,超大規模雲廠商收入增長102%,AI雲、工業及企業客戶收入增長138%,后者增速反而更快。
這意味著,在微軟、亞馬遜、谷歌和Meta之外,新雲、主權AI、AI原生公司和傳統企業正在成為第二片需求市場。
即使部分雲廠商繼續發展自研芯片,仍有大量客戶沒有能力自行整合GPU、CPU、網絡、存儲和軟件。英偉達提供的是完整AI工廠,而不只是一顆GPU,這構成了其與自研芯片競爭的核心優勢。
第三,Vera Rubin已經進入放量階段
新一代Vera Rubin平台已經進入全面量產,預計第三季度貢獻數據中心收入約20%,有望成為英偉達歷史上爬坡速度最快的產品。
Vera Rubin不是單一芯片,而是一套由Rubin GPU、Vera CPU、NVLink、Spectrum-X網絡、BlueField DPU及AI存儲共同組成的AI工廠。
英偉達披露,Hopper時代每吉瓦數據中心對應約180億美元收入機會,Blackwell時代提升至250億美元,Vera Rubin時代則進一步達到約400億美元。這意味著,Rubin的放量不僅利好GPU,還會同步拉動內存、先進封裝、服務器、網絡、光通信、存儲、電源和液冷需求。
第四,2790億美元采購承諾,確認上游仍然嚴重缺貨
為了保證未來增長能夠順利交付,英偉達大幅增加了供應及產能采購承諾。相關承諾從上一季度的1190億美元增加至2790億美元,單季度增加1600億美元。管理層明確表示,增量主要用于采購存儲。

其中,約2670億美元將在2027財年剩余時間至2029財年陸續執行。這說明AI供應鏈并不是需求不足,而是仍在爭奪HBM、DRAM和其他關鍵零部件產能。英偉達甚至愿意提前簽訂多年合同、犧牲短期毛利率,以換取未來兩年的供應確定性。
第五,網絡和CPU成為新的增長引擎
英偉達本季度網絡業務再次創下歷史新高,Spectrum-X以太網收入同比增長約2.6倍。與此同時,隨著Agentic AI需要進行推理、規劃和多次工具調用,CPU需求也在快速增長。管理層預計,2028財年Vera CPU收入將實現翻倍以上增長。
英偉達正在從GPU公司,進一步升級為覆蓋GPU、CPU、網絡、存儲和軟件的AI基礎設施平台。
這份業績利好哪些公司?
從業績和電話會釋放的信息來看,產業鏈受益順序大致為:存儲與HBM>先進制程與封裝>AI服務器>CPO及高速網絡>電力與液冷。此前《英偉達按下加速鍵:Vera Rubin正式進入全面量產,誰能搶佔下一波紅利?》也問也曾梳理過產業鏈相關一圖:

--
--
--
第一條主線:存儲——最直接、確定性最高
存儲是本次財報最直接、確定性最高的受益方向。英偉達2790億美元供應及產能承諾的增量主要來自存儲采購,意味著HBM、DRAM和服務器內存同時受益于需求增長和價格上漲。
三大存儲廠商均已進入Vera Rubin供應體系: $SK海力士 (SKHY.US)$ :與英偉達建立多年合作,圍繞HBM4、SOCAMM2及下一代AI內存進行聯合開發; $美光科技 (MU.US)$ :HBM4、SOCAMM2和PCIe Gen6 SSD已經進入量產,明確用于Vera Rubin; $三星電子 (005930.KR)$ :已經量產用于Rubin GPU的HBM4,同時向Vera CPU和AI服務器供應SOCAMM2及企業級SSD。
這條產業鏈同時具備「量增」和「漲價」兩條邏輯。英偉達收入增長70%,首先意味著HBM需求繼續大幅增長;而供應緊張和長期鎖單,則有利于存儲廠商維持價格和盈利能力。
第二條主線:先進封裝——Rubin放量的核心產能瓶頸
Vera Rubin進入全面量產,需要更多先進制程晶圓、CoWoS封裝、封裝基板和測試產能。直接受益的代工及封裝公司主要包括: $台積電 (TSM.US)$ 、 $日月光半導體 (ASX.US)$ 、 $艾馬克技術 (AMKR.US)$ 。
其中,台積電是英偉達先進芯片制造及先進封裝的核心合作伙伴;日月光旗下SPIL也被列入英偉達硅光和CPO生態。艾馬克則屬于先進封裝擴張的行業受益者,但目前不能簡單理解為Rubin核心代工廠。
隨著台積電、存儲廠和封裝廠繼續擴產,相關設備公司也將獲得二階受益,包括: $應用材料 (AMAT.US)$ 、 $泛林集團 (LRCX.US)$ 、 $科磊 (KLAC.US)$ 、 $阿斯麥 (ASML.US)$ 、 $庫力索法半導體 (KLIC.US)$ 、 $Onto Innovation (ONTO.US)$ 、 $康特科技 (CAMT.US)$ 、 $ASMPT (00522.HK)$ 。
測試環節還包括 $泰瑞達 (TER.US)$ 、 $FormFactor (FORM.US)$ 和 $科休半導體 (COHU.US)$ ;封裝基板及上游材料則可關注 $建滔積層板 (01888.HK)$ 、 $建滔集團 (00148.HK)$ 和 $TTM科技 (TTMI.US)$ 。
但需要注意,這些設備和材料公司主要受益于整個AI半導體產業擴產,并不代表全部獲得了英偉達直接訂單。
第三條主線:光通信與CPO——受益方向開始分化
英偉達網絡業務再創新高,Spectrum-X以太網收入同比增長約2.6倍,面向Vera Rubin的CPO交換機也已進入量產。
直接受益的光通信生態包括 $Coherent (COHR.US)$ 、 $Lumentum (LITE.US)$ 、 $Fabrinet (FN.US)$ 、 $康寧 (GLW.US)$ 、 $天孚通信 (300394.SZ)$ 、 $中際旭創 (03308.HK)$ 和 $新易盛 (300502.SZ)$ 。其中,天孚通信主要受益于CPO光學元件及連接需求;中際旭創和新易盛則繼續受益于800G、1.6T可插拔光模塊放量。
隨著CPO滲透率提升,產業鏈價值將逐步向硅光芯片、外置激光源、光引擎和精密封裝轉移。 $Credo Technology (CRDO.US)$ 、 $MACOM Technology Solutions (MTSI.US)$ 及 $Astera Labs (ALAB.US)$ 等高速連接芯片廠商也有望受益于GPU集群擴張。
第四條主線:800VDC電源——Vera Rubin帶來的新增產業方向
隨著AI機柜功率密度持續提升,傳統數據中心電源架構開始向800VDC升級,以減少電力轉換損耗和銅材使用量。
這條產業鏈目前處于導入和放量前期,主要分為三個環節。
寬禁帶功率半導體: $意法半導體 (STM.US)$ 、 $安森美半導體 (ON.US)$ 、 $納微半導體 (NVTS.US)$ 、 $帕沃英蒂格盛 (POWI.US)$ 、 $Wolfspeed (WOLF.US)$ 、 $英飛凌科技(ADR) (IFNNY.US)$ 、 $英諾賽科 (02577.HK)$ 、 $天岳先進 (02631.HK)$ 、 $羅姆半導體 (6963.JP)$ 、 $富士電機 (6504.JP)$ 。800VDC架構將增加SiC、GaN及高壓功率器件的使用需求,但目前各家公司能否進入英偉達量產方案,仍需等待具體訂單和認證驗證。
連接器、電源模塊及母線: $偉創力 (FLEX.US)$ 、 $安費諾 (APH.US)$ 、 $泰科電子 (TEL.US)$ 、 $nVent Electric (NVT.US)$ 、 $Methode Electronics (MEI.US)$ 、 $麥格米特 (002851.SZ)$ 。
這條線的想象空間較大,但相較存儲和服務器,800VDC目前更多屬于中期產業趨勢,短期業績貢獻需要繼續跟蹤。
第五條主線:能源、配電與散熱——從主題交易走向實際建設
英偉達開始按照吉瓦計算AI工廠收入機會,意味著電力、配電和散熱已經成為GPU之外的另一道增長瓶頸。
英偉達已經將 $Vertiv Holdings (VRT.US)$ 、 $伊頓 (ETN.US)$ 、 $Trane技術 (TT.US)$ 、施耐德和 $西門子(ADR) (SIEGY.US)$ 等公司納入Vera Rubin DSX參考設計,因此這條線不再只是AI電力主題,而是已經開始進入產品設計和項目落地階段。
如 $Vertiv Holdings (VRT.US)$ 覆蓋數據中心電源及液冷, $伊頓 (ETN.US)$ 覆蓋配電及電氣設備, $GE Vernova (GEV.US)$ 受益于發電和電網建設, $Trane技術 (TT.US)$ 則直接參與大型數據中心溫控及冷卻系統。
第六條主線:算力系統——直接承接Rubin交付
Vera Rubin預計第三季度貢獻數據中心收入約20%,最直接承接整機和機柜交付的公司包括: $戴爾科技 (DELL.US)$ 、 $慧與科技 (HPE.US)$ 、 $超微電腦 (SMCI.US)$ 、 $聯想集團 (00992.HK)$ 等。
接下來需要觀察什么?
這份財報雖然確認了AI需求仍然強勁,但英偉達也為增長付出了明顯代價。
公司預計三季度毛利率降至74%,四季度進一步觸底至71%至72%,主要受到內存漲價和Vera Rubin量產初期成本影響。管理層預計從2028財年第一季度開始提價,毛利率有望回升至72%至73%。
因此,接下來需要重點觀察四個指標:Vera Rubin能否在三季度貢獻約20%的數據中心收入;四季度毛利率能否守住71%至72%;明年一季度提價后,毛利率能否恢復至72%至73%;2790億美元采購承諾能否順利轉化為收入,而不是庫存壓力。
總體來看,這份財報最重要的信號是:AI算力需求沒有見頂,英偉達的增長天花板暫時由供應而不是客戶需求決定。
英偉達正在用短期毛利率和巨額采購承諾,換取未來兩年的產能確定性。而在這場供應爭奪中,HBM和存儲廠商最先受益,先進封裝、服務器、CPO、電力和液冷則將沿著Vera Rubin的放量繼續擴散。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(5)
發表評論
83
208