港股風向標 | 港股持續震盪回調!9月修復空間有多大?
明星股業績解碼|不能只看外賣,美團業績如何拆解?三步看懂
但如果打開美團的財報,只盯着外賣訂單,其實很難真正判斷業績到底好不好。
除了大家最熟悉的餐飲外賣,美團的生意還包括美團閃購、到店餐飲、酒店旅遊、小象超市,以及近年積極拓展海外市場的Keeta。這些業務有的負責帶來高頻流量,有的負責賺錢,有的則仍處於投入期。
美團將於8月28日港股收市後公布2026年第二季業績,並於當晚7時舉行業績電話會。
在看今次業績之前,不妨先搞懂一件事:美團到底靠什麼賺錢?
其實可以拆成三步:先看收入從哪裏來,再看利潤怎樣賺,最後看新業務的錢花得值不值。
美團業績怎樣看?先學會這三步
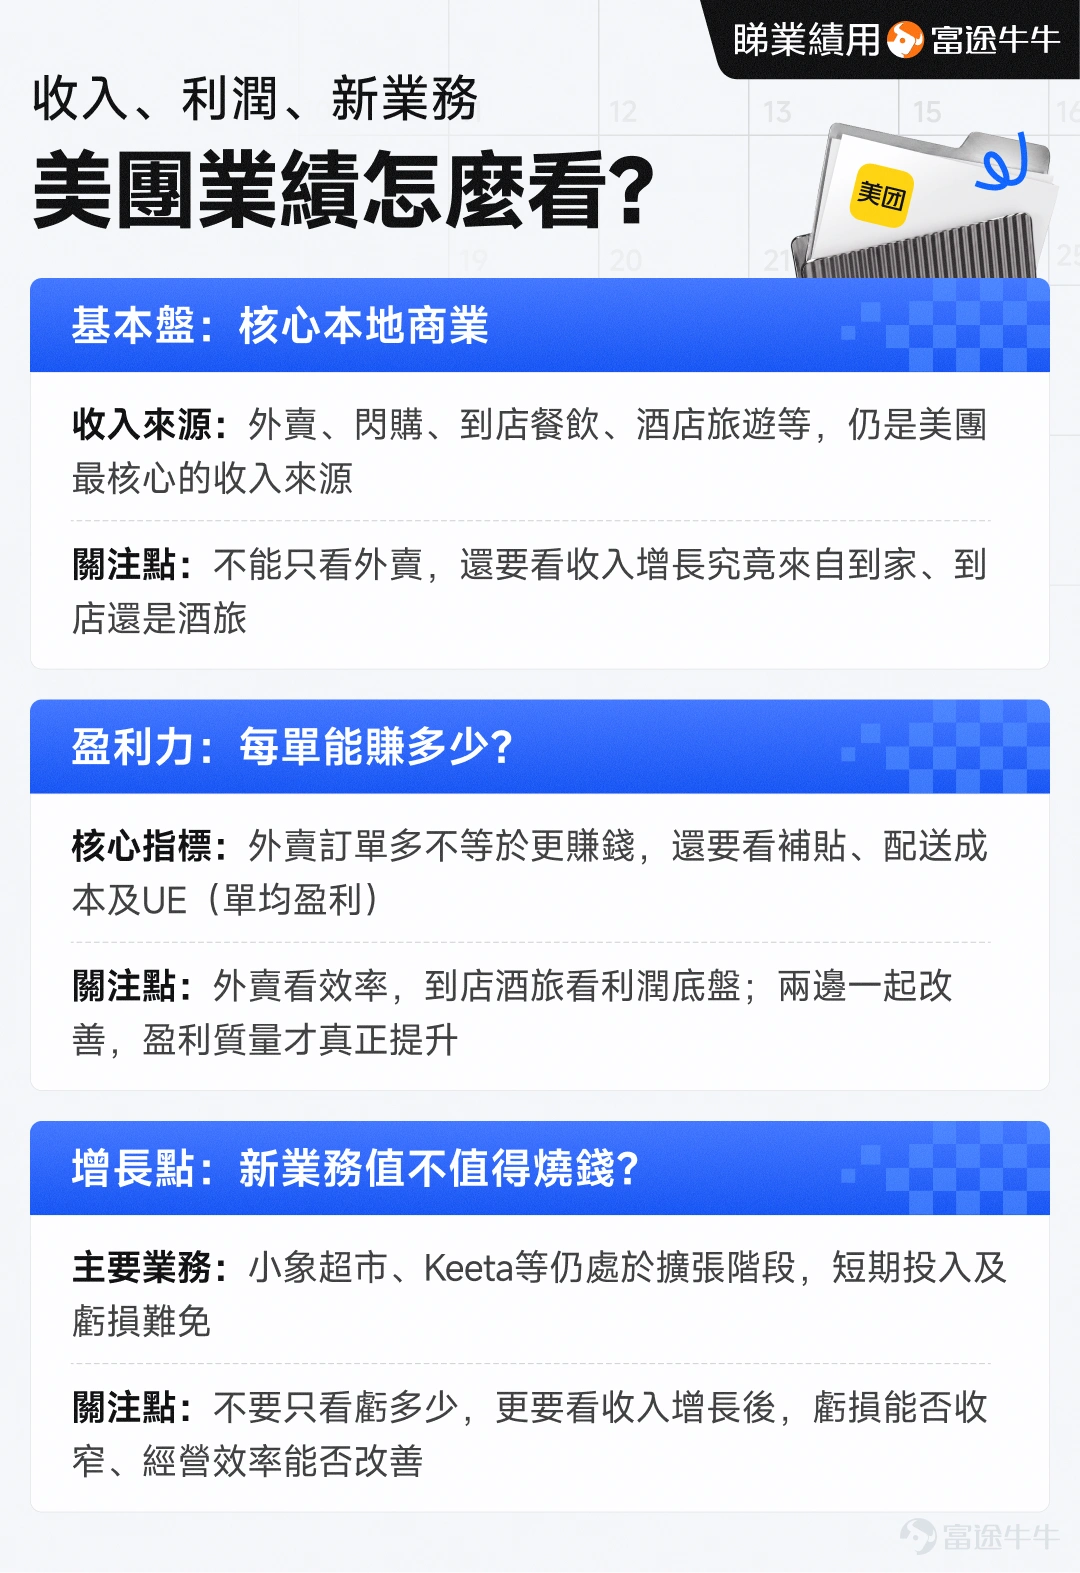
第一步:先看收入——美團早已不只是一家外賣公司
美團目前的財報,主要把業務分成兩大板塊:核心本地商業和新業務。
核心本地商業是目前最大的基本盤,包括大家最熟悉的餐飲外賣、美團閃購,以及到店餐飲、酒店旅遊等本地生活服務。
如果再用更簡單的方法理解,可以分成「到家」和「到店」。
到家就是把商品送到消費者手上,例如外賣和美團閃購。這類業務最大的特點是高頻——吃飯、買飲品、買藥、買日用品,都可能成為一張訂單。
但每張訂單背後,都需要騎手配送,平台還可能要提供消費券、商戶補貼和各類優惠,所以收入規模雖大,成本同樣不低。
到店則包括餐飲團購、酒店、旅遊及其他本地服務。用戶通常是到店消費,不需要美團為每一張訂單安排騎手配送,因此平台的履約成本相對較低,長期以來也是美團重要的盈利來源。
至於第二大板塊「新業務」,則包括小象超市、Keeta等仍在擴張的業務。
所以,看美團收入不能只問:外賣增長多少?
還要問:外賣、閃購、到店酒旅和新業務,分別是誰在增長?
因為不同收入的「含金量」並不一樣。
一百元收入如果需要大量補貼和配送成本才能換回來,跟一百元較高利潤率的到店收入,對最終盈利的意義可以完全不同。
這是看美團財報的第一課:不要只看收入增長多少,還要看收入是從哪裏增長出來。
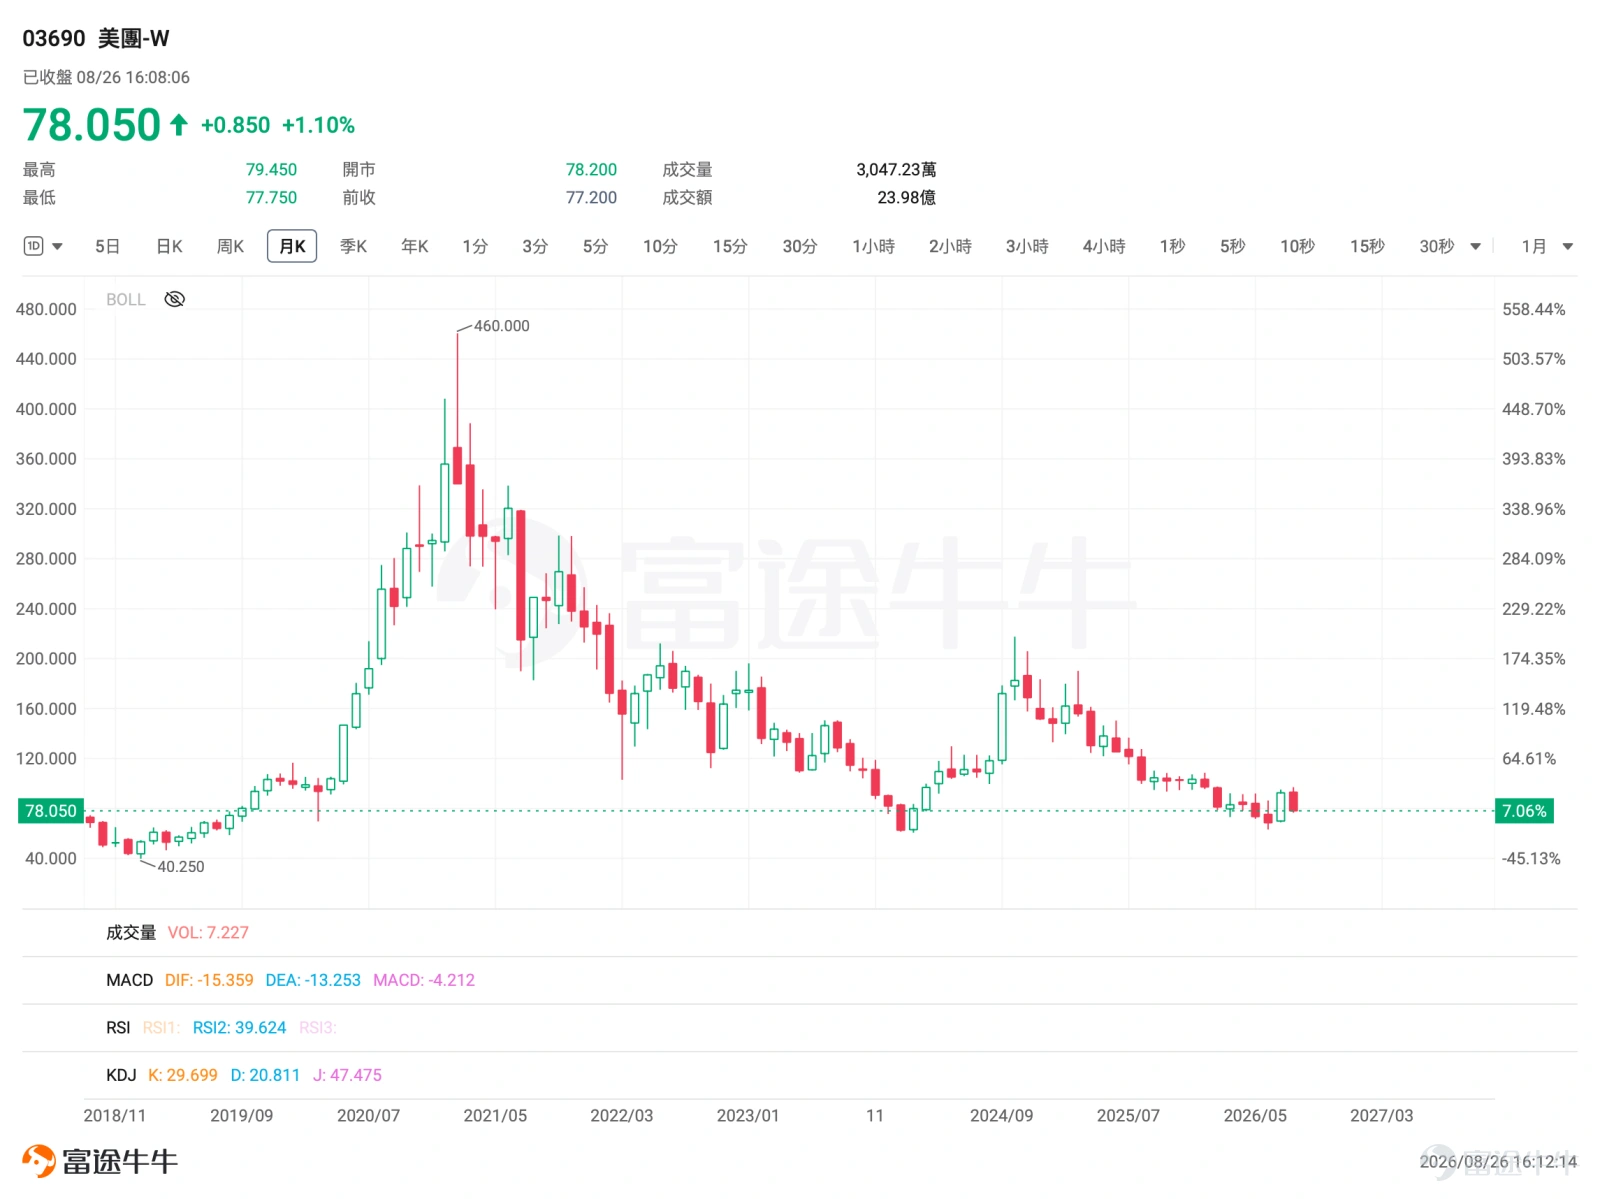
去年外賣業務競爭激烈,美團股價持續調整
第二步:再看利潤——訂單愈多,不一定愈賺錢
這可能是理解美團最重要的一點。
大家平日看到外賣平台,最直觀的數字是「一天有多少張訂單」。
但對投資者而言,訂單量只是故事的一半。
假設美團今年外賣訂單增長20%,看起來非常漂亮,但為了搶這些訂單,公司同時大幅增加消費券、商戶補貼和騎手激勵,每張訂單實際賺到的錢反而變少,那麼訂單愈多,利潤未必愈高。
反過來,如果訂單只增長10%,但補貼減少、配送效率提高,每張訂單能留下更多利潤,整體盈利反而可能改善得更快。
這就是財報和業績電話會經常提到的 Unit Economics,簡稱UE。
可以把它簡單理解成:平均完成一張訂單之後,美團到底能留下多少錢。
所以,美團外賣真正值得看的,不只是「量」,而是訂單量和每單盈利能否一起改善。
過去一年,這一點尤其重要。
內地外賣及即時零售競爭升溫,各平台以大量優惠和補貼爭奪消費者。即使美團仍有龐大的訂單和收入,盈利卻受到明顯壓力。
另外還有一點容易被忽略。外賣很高頻,但美團的盈利並不是只靠外賣。
到店、酒店及旅遊沒有每一單都需要騎手履約,通常具備更好的盈利能力。因此,在判斷美團核心本地商業是不是健康時,要同時看兩邊:外賣的UE有沒有改善?
以及:到店酒旅這個重要盈利底盤有沒有守住?
美團目前並不會在每一季財報中,把外賣、到店和酒旅各自的完整經營利潤全部單獨披露,因此投資者很多時候要結合公司管理層的說法、分部數據和券商估算一起判斷。
但大方向可以記住:外賣看每單賺多少,到店酒旅看盈利底盤穩不穩。
第三步:最後看新業務——虧錢不一定就是壞事
看到一家公司某項業務虧錢,新手投資者很容易直接理解成「這門生意不好」。
但對仍在擴張的新業務,單看虧損並不足夠。
美團目前的新業務包括小象超市及Keeta等。其中Keeta正由香港、沙特等市場向更多海外地區擴張,而新市場開城、建配送網絡、吸引用戶,本身都需要前期投入。
真正值得看的,其實是三件事:
收入有沒有增長?
虧損有沒有收窄?
規模變大之後,經營效率有沒有改善?
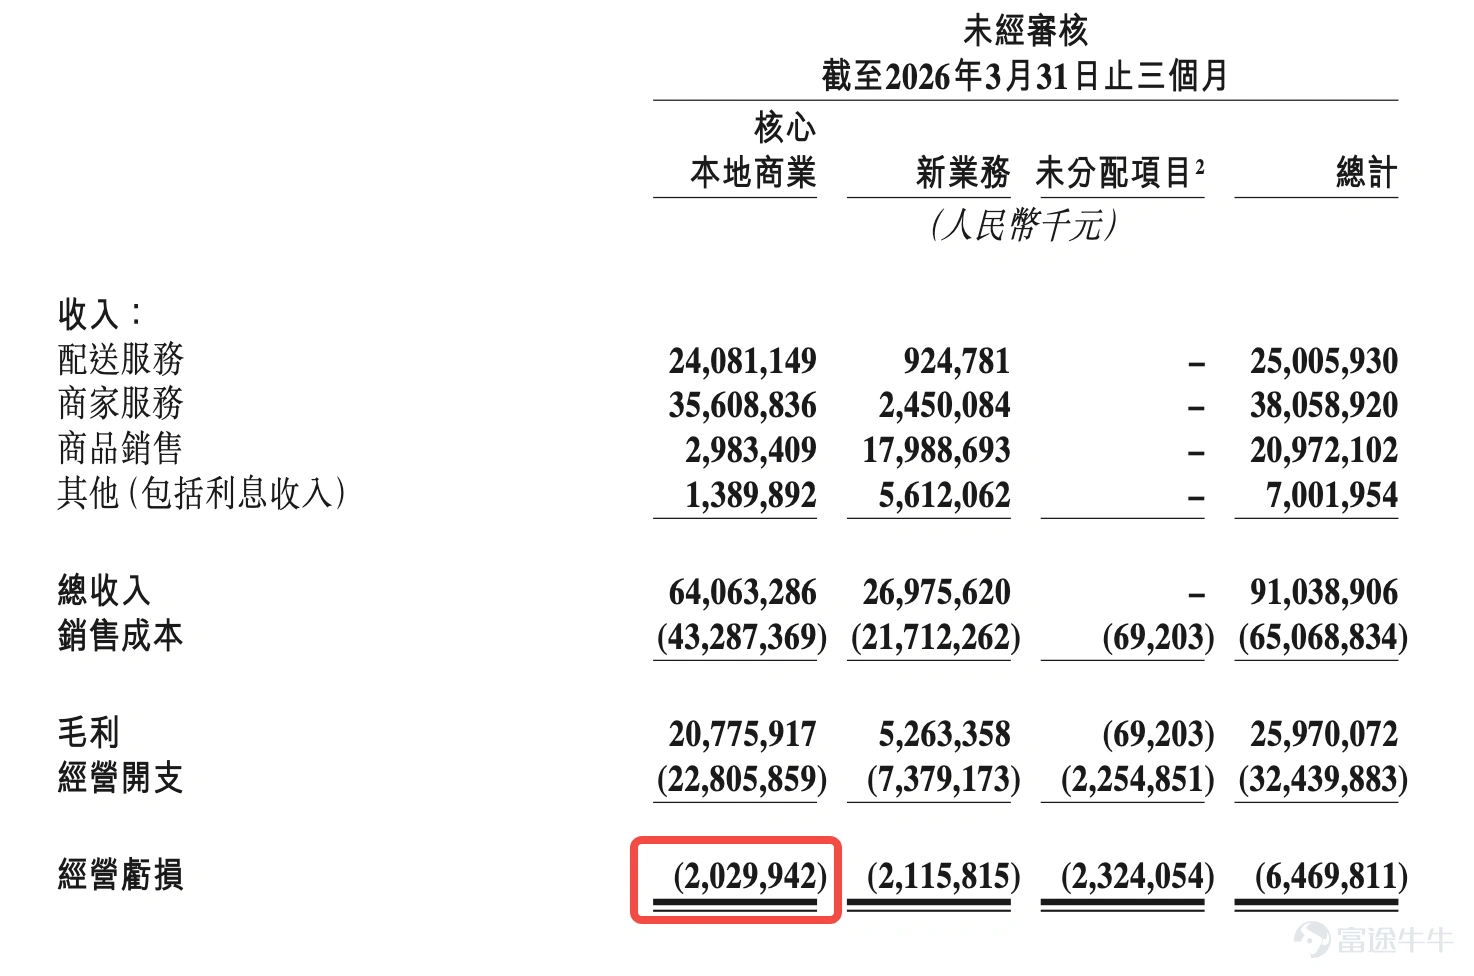
2026年第一季,美團新業務收入約270億元,按年增長21%;經營虧損約21億元。公司同時表示,小象超市已覆蓋55座城市,Keeta在香港和沙特市場的經營效率亦有所提升。
所以,如果一家新業務收入繼續增長,而虧損逐步減少,通常代表規模效應開始出現。
反過來,如果收入增長10%,卻要付出多一倍的虧損才能換回來,這種增長的質量就需要打個問號。
搞懂這三步之後,美團一份看似複雜的財報,其實已經簡單很多:收入看業務結構,核心業務看盈利效率,新業務看投入回報和增長。
用這三步看今次Q2:美團最大的變化在哪裏?
有了上面的框架,再看2026年第二季,就不用被幾十個財務數字牽着走。
今次最重要的變化可以濃縮成一句:市場不太擔心美團的基本盤,開始重新關心這些生意「能賺回多少錢」。
看收入:增長能不能維持,但更重要是增長質量
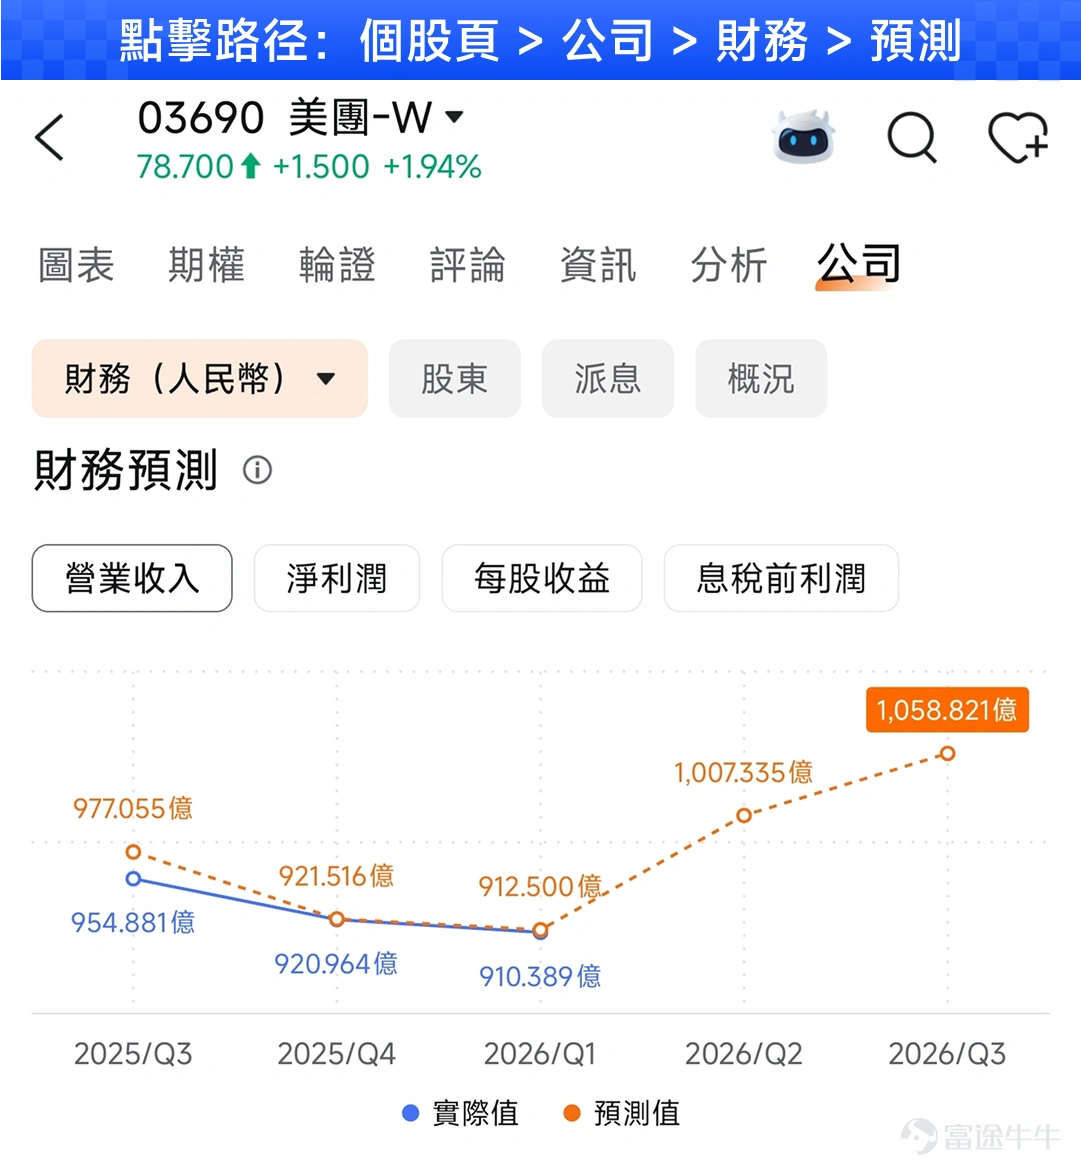
目前市場普遍預期,美團第二季收入約為1007億元人民幣,相比去年同期的918億元增長約一成。
單看收入,美團仍然是一家每季收入超過千億元的大型本地生活平台。
但今次市場真正想確認的是:補貼減少之後,訂單和收入還能不能保持?
如果外賣優惠減少,但消費者仍然繼續使用美團,訂單及收入沒有明顯轉弱,這反而是一個比較正面的信號。
因為這意味着用戶留下來,不只是因為「平幾蚊」,也可能是因為商戶供給、配送效率和使用習慣。
閃購亦值得留意。
即時零售已經由過去「叫外賣」延伸到飲品、藥品、3C、家電、美妝及日用品等更多場景。這是美團未來提升用戶消費頻次的重要方向,但競爭也遠比幾年前激烈。
所以收入達標只是第一關。
如果能在降低補貼的同時維持收入增長,含金量會更高。
看利潤:Q1虧20億,Q2究竟能修復多少?
這可能才是今次美團財報最重要的一個數字。
第一季,美團核心本地商業仍錄得約20億元經營虧損,但相比此前一季約100億元虧損,已經明顯收窄。
進入第二季後,市場普遍預期盈利進一步改善。
這裏有一個很重要的投資觀念:市場知道會改善,和改善超出市場預期,是兩回事。
如果財報公布後,美團真的重新錄得盈利,並不代表股價一定大升。
因為投資者現在本來就在押注盈利修復。真正的預期差是:修復得有多快?
例如外賣每單盈利是不是比市場估計恢復得更快?核心本地商業的經營利潤能否明顯超出預期?管理層對下半年的補貼和利潤率又怎樣看?
這些數字,才更可能影響市場重新估算美團未來一至兩年的盈利水平。
所以看今次Q2,第二步要問:「賺得有沒有市場想像中那麼快?」
看競爭:價格戰降溫,不等於競爭結束
美團近期另一個重要變化,是外賣市場的競爭方式正在變。
6月,內地市場監管部門公布外賣平台補貼相關規則草案,針對低於成本銷售、強迫商戶承擔補貼等行為加強規範,美團、阿里及京東其後均表示支持。
對平台來說,這至少降低了重新陷入無限補貼戰的風險。
但這不代表阿里、京東就此退出即時零售。
阿里最新一季的即時零售收入仍按年增長45%,公司同時表示其單位經濟效益繼續改善、虧損加快收窄。
這其實說明了一個更值得留意的趨勢:競爭可能正在由「誰派券派得最多」,轉向「誰的商戶更多、商品更齊、配送更快、用戶生態更完整」。
對美團來說,這未必是一件壞事。它多年累積的騎手網絡、本地商戶供給及用戶使用習慣,正是在這類競爭中比較重要的優勢。
Keeta和小象超市,也不要只看「燒錢」
另一邊,新業務仍然是美團長期故事的一部分。
目前市場對Keeta的要求,其實和看一家成熟外賣業務完全不同。
短期內,海外擴張一定會帶來開城、營銷、騎手和商戶投入。
如果Keeta在香港、沙特等較成熟市場的效率繼續改善,而新市場擴張沒有令整體虧損失控,市場通常會較願意接受這些投入。
小象超市也是同樣道理。
美團要證明的不是「完全不花錢」,而是:規模愈做愈大之後,每一元投入能產生更多收入。
財報公布後,先看這三件事
8月28日美團公布業績後,如果不想一下子看幾十頁報表,其實可以按以下次序。
第一,先看收入。
市場目前預期約1007億元。如果收入明顯高過或低過這個水平,再找原因究竟來自核心本地商業還是新業務。
第二,更重要的是看核心本地商業盈利。
這是今次最大的預期差來源。Q1還虧20億元,Q2修復到甚麼水平,很大程度反映外賣補貼和UE改善速度。
第三,最後一定要聽管理層講下半年。
尤其留意外賣補貼、即時零售競爭、到店酒旅、新業務投入及盈利趨勢。
因為一份財報反映的是「過去三個月」,但股價很多時候交易的是「未來幾個季度」。
即使Q2數字很好,如果管理層預告下半年需要再次增加補貼,市場仍可能下調未來盈利預期。
反過來,如果收入只是符合預期,但外賣UE、核心本地商業利潤和下半年展望都比市場想像更好,也可能成為更重要的正面信號。
先搞清楚錢從哪裏來、怎樣賺、又花到哪裏,再去比較實際結果和市場預期,財報到底好不好,通常就會清楚很多。掌握好核心線索,看似複雜的美團業績,拆解起來也就得心應手了。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論(5)
發表評論
24
12