美股聊什麼|聯儲局時隔三年重啓加息!美股迎新變局?
花街小報(8月26日):週二美股溫和反彈,市場短線波動擔心減輕,英偉達反彈帶動AI硬件信心;美伊外交緩和+經濟數據走弱,長端利率回落
摘要:週二美股溫和上漲,標普500上漲0.32%,納斯達克上漲0.66%,道瓊斯上漲0.30%,羅素2000指數上漲0.50%。VIX回落至15.45,單日下跌2.52%,市場未極端樂觀,但對短線波動的擔心已經減輕。美伊外交緩和,美國消費和住房數據偏弱,長端利率回落。盤面上,英偉達反彈帶動AI硬件信心,能源和日常消費明顯落後,中概股和加密貨幣概念股整體偏強。從中期維度看,市場集中度有所下降,等權標普RSP明顯強於SPY。大類資產方面,10年美債收益率4.639%,下跌1.38%;黃金4658.705美元,上漲0.13%;原油81.11美元,下跌4.55%;比特幣78889.51美元,上漲0.19%;美元指數98.9125,下跌0.08%。
一、大事件
1、美伊外交緩和壓低原油風險溢價俄媒援引消息人士稱,美伊雙方已就停火協議條款達成共識,其中包括霍爾木茲海峽自由通航。伊朗與阿曼也就恢復霍爾木茲海峽航行發表聯合聲明,中東供應中斷風險隨之降溫。消息直接壓低了原油風險溢價,也緩和了通脹和長端利率壓力,爲美股估值修復提供了更好的環境。
2、美國消費和住房數據走弱,長端利率回落
美國諮商局公佈的消費者信心指數低於預期,美國7月新屋銷售也顯示,住房需求仍被高利率壓住。兩組數據都指向增長降溫,但還沒有把市場直接推向衰退交易。弱數據首先落到利率上。長端美債收益率回落後,成長股和小盤股的估值壓力減輕,股票市場更願意把它理解成減息空間上升,而不是馬上轉向盈利下修。
二、大趨勢
週二美股四大指數全部上漲,納指和羅素2000略強,道指和標普500也保持溫和修復。市場並不是單靠傳統權重託底,利率下行開始給成長股和小盤股帶來更直接的支撐。
從兩週維度看,頭部科技和成長風格仍處在修復期,MAGS下跌1.21%,成長風格 $SPDR Portfolio S&P 500 Growth ETF (SPYG.US)$ 下跌1.51%,價值風格 $SPDR Portfolio S&P 500 Value ETF (SPYV.US)$ 上漲0.46%。從三個月維度看,道指DIA上漲6.16%,羅素2000 IWM上漲5.20%,標普500ETF SPY上漲2.98%,納指100ETF QQQ下跌0.84%,中期優勢仍在傳統權重和小盤一側。
過去兩週,市場集中度有所下降。MAGS兩週仍爲負值,說明大型科技股還沒有重新成爲唯一支點;等權標普RSP三個月上漲7.77%,強於SPY的2.98%,顯示中期漲勢覆蓋了更多成分股。風格上,SPYV三個月上漲4.57%,強於SPYG的1.71%,價值股的中期韌性仍好於成長股。
三、市場情緒
VIX降至15.45,單日下跌2.52%,風險對沖需求繼續回落。這個位置還不是極端樂觀,但市場對短線波動的擔心已經減輕。CNN恐懼貪婪指數從56升至59,情緒維持在偏貪婪區間。結合指數普漲來看,資金沒有明顯轉向防禦,而是在利率回落後重新增加風險敞口。
CBOE Put/Call方面,總Put/Call爲0.75,指數Put/Call爲1.02,股票Put/Call爲0.63。指數端仍保留一定保護需求,個股端更積極,說明投資者願意參與反彈,但還沒有完全撤掉對大盤波動的防線。
四、行情掃描
1、指數ETF
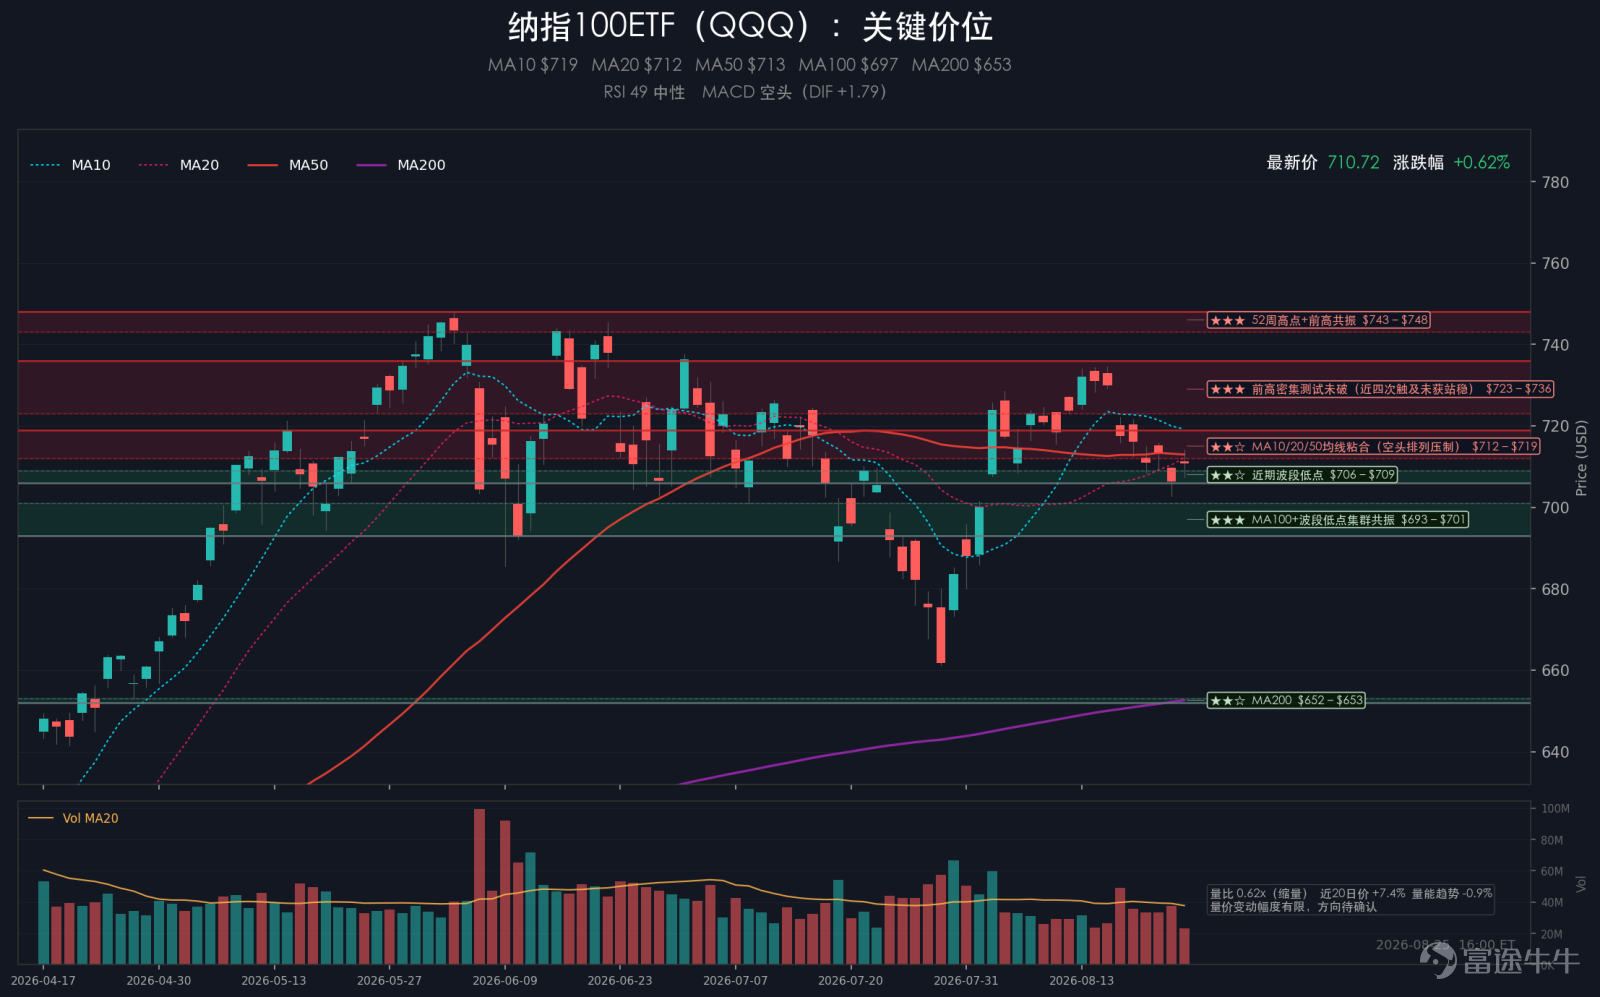
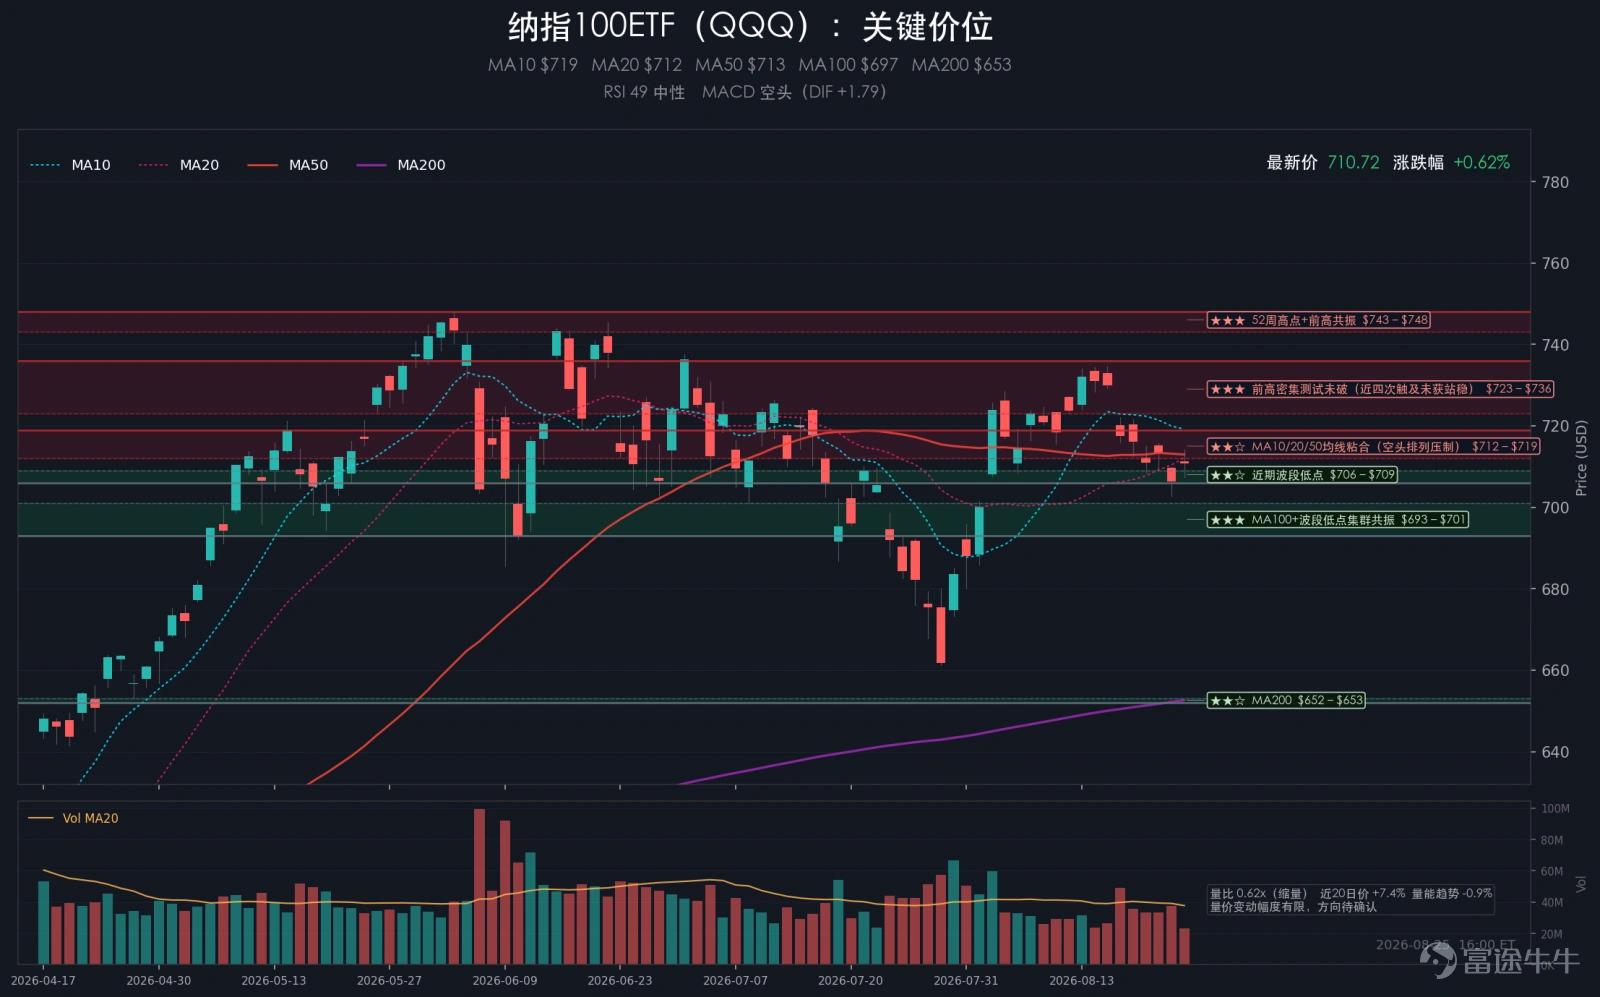
道指DIA上漲0.30%,標普500ETF SPY上漲0.32%,納指100ETF QQQ上漲0.62%,羅素2000ETF IWM上漲0.42%。四大指數ETF全部走強,QQQ彈性最好,IWM也跑贏SPY和DIA,說明利率下行後,成長和小盤的修復力度更明顯。
$MSCI韓國指數ETF-iShares (EWY.US)$ 上漲3.75%, $MSCI巴西指數ETF-iShares (EWZ.US)$ 上漲2.02%, $澳大利亞ETF-iShares MSCI (EWA.US)$ 上漲1.23%。這些海外ETF表現偏強,風險偏好不只停留在美股內部;不過週二美股自身的主線,仍是四大指數同步修復。
2、行業板塊
11大板塊中, $科技行業精選指數ETF-SPDR (XLK.US)$ 上漲0.94%, $通訊服務行業精選指數ETF-SPDR (XLC.US)$ 上漲0.77%, $醫療保健精選行業指數ETF-SPDR (XLV.US)$ 上漲0.34%,是相對靠前的方向; $能源指數ETF-SPDR (XLE.US)$ 下跌1.66%, $日常消費品精選行業指數ETF-SPDR (XLP.US)$ 下跌1.06%,成爲主要拖累。油價大跌直接壓住能源板塊,日常消費走弱也說明資金沒有明顯轉向防禦。
從行業和主題ETF看, $鈾價ETF-Global X (URA.US)$ 上漲5.36%,漲幅最突出; $Roundhill Memory ETF (DRAM.US)$ 上漲3.61%, $半導體指數ETF-VanEck (SMH.US)$ 上漲1.65%,AI光通信籃子平均上漲4.62%,存儲和光通信/光模塊繼續強於軟件方向。 $標普生物科技ETF-SPDR (XBI.US)$ 上漲3.00%, $黃金礦業ETF-VanEck (GDX.US)$ 上漲1.91%, $銅礦ETF-Global X (COPX.US)$ 上漲1.89%,機器人 $Global X Robotics & Artificial Intelligence Thematic ETF (BOTZ.US)$ 上漲1.70%; $標普油氣開採指數ETF-SPDR (XOP.US)$ 下跌1.88%,與能源板塊同步承壓。
3、七大科技
七大科技ETF MAGS上漲0.61%,整體修復但分化仍在。奈飛NFLX上漲2.77%,英偉達NVDA上漲2.19%,Meta上漲1.97%,微軟上漲0.90%,特斯拉上漲0.37%;蘋果AAPL下跌0.14%,谷歌GOOG下跌0.36%。
從結構看,英偉達反彈帶動AI硬件信心,Meta和微軟也跟隨修復,但蘋果和谷歌沒有同步走強,說明大型科技股內部還不是全面一致的強勢行情。
4、中概股
$中國海外互聯網ETF-KraneShares (KWEB.US)$ 上漲0.61%,中概股整體溫和上行。 $富途控股 (FUTU.US)$ 上漲8.48%, $網易 (NTES.US)$ 上漲4.74%, $百度 (BIDU.US)$ 上漲1.36%,表現明顯好於多數同類標的。 $京東 (JD.US)$ 上漲0.55%, $拼多多 (PDD.US)$ 上漲0.78%, $騰訊音樂 (TME.US)$ 上漲0.92%, $嗶哩嗶哩 (BILI.US)$ 上漲0.42%,漲幅相對有限。中概股內部仍是個股彈性大於整體趨勢,互聯網平台股沒有形成單邊普漲。
5、加密貨幣
比特幣上漲0.19%,走勢仍偏溫和,但延續反彈狀態。加密貨幣概念股彈性更強, $Riot Platforms (RIOT.US)$上漲6.50%, $MARA Holdings (MARA.US)$ 上漲5.81%, $Circle (CRCL.US)$ 上漲4.90%, $Coinbase (COIN.US)$ 上漲4.28%, $Strategy (MSTR.US)$ 上漲3.42%。資金對加密貨幣相關股票的風險偏好強於比特幣本身。只要比特幣沒有重新轉弱,礦企、交易平台和穩定幣相關標的仍可能保持高彈性。
$標普500指數 (.SPX.US)$ $標普500指數ETF-SPDR (SPY.US)$ $平均加權指數ETF-Rydex S&P (RSP.US)$ $納斯達克100指數 (.NDX.US)$ $納指100ETF-Invesco QQQ Trust (QQQ.US)$ $道瓊斯指數 (.DJI.US)$ $道瓊斯工業平均指數ETF-State Street SPDR (DIA.US)$ $羅素2000指數 (.RUT.US)$ $羅素2000ETF-iShares (IWM.US)$ $Roundhill Magnificent Seven ETF (MAGS.US)$ $美元指數 (USDindex.FX)$ $美國10年期國債收益率 (US10Y.BD)$ $20+年以上美國國債ETF-iShares (TLT.US)$ $黃金/美元 (XAUUSD.CFD)$ $黃金ETF-SPDR (GLD.US)$ $標普500波動率指數 (.VIX.US)$ $比特幣參考匯率期貨主連 (2609) (BTCmain.US)$ $以太坊ETF-iShares (ETHA.US)$ $英偉達 (NVDA.US)$ $特斯拉 (TSLA.US)$ $Meta Platforms (META.US)$ $亞馬遜 (AMZN.US)$ $谷歌-C (GOOG.US)$ $微軟 (MSFT.US)$ $蘋果 (AAPL.US)$
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論
發表評論
9