3倍比特幣ETF要來了:危險的槓桿,正在穿上合規外衣
撰文:小餅
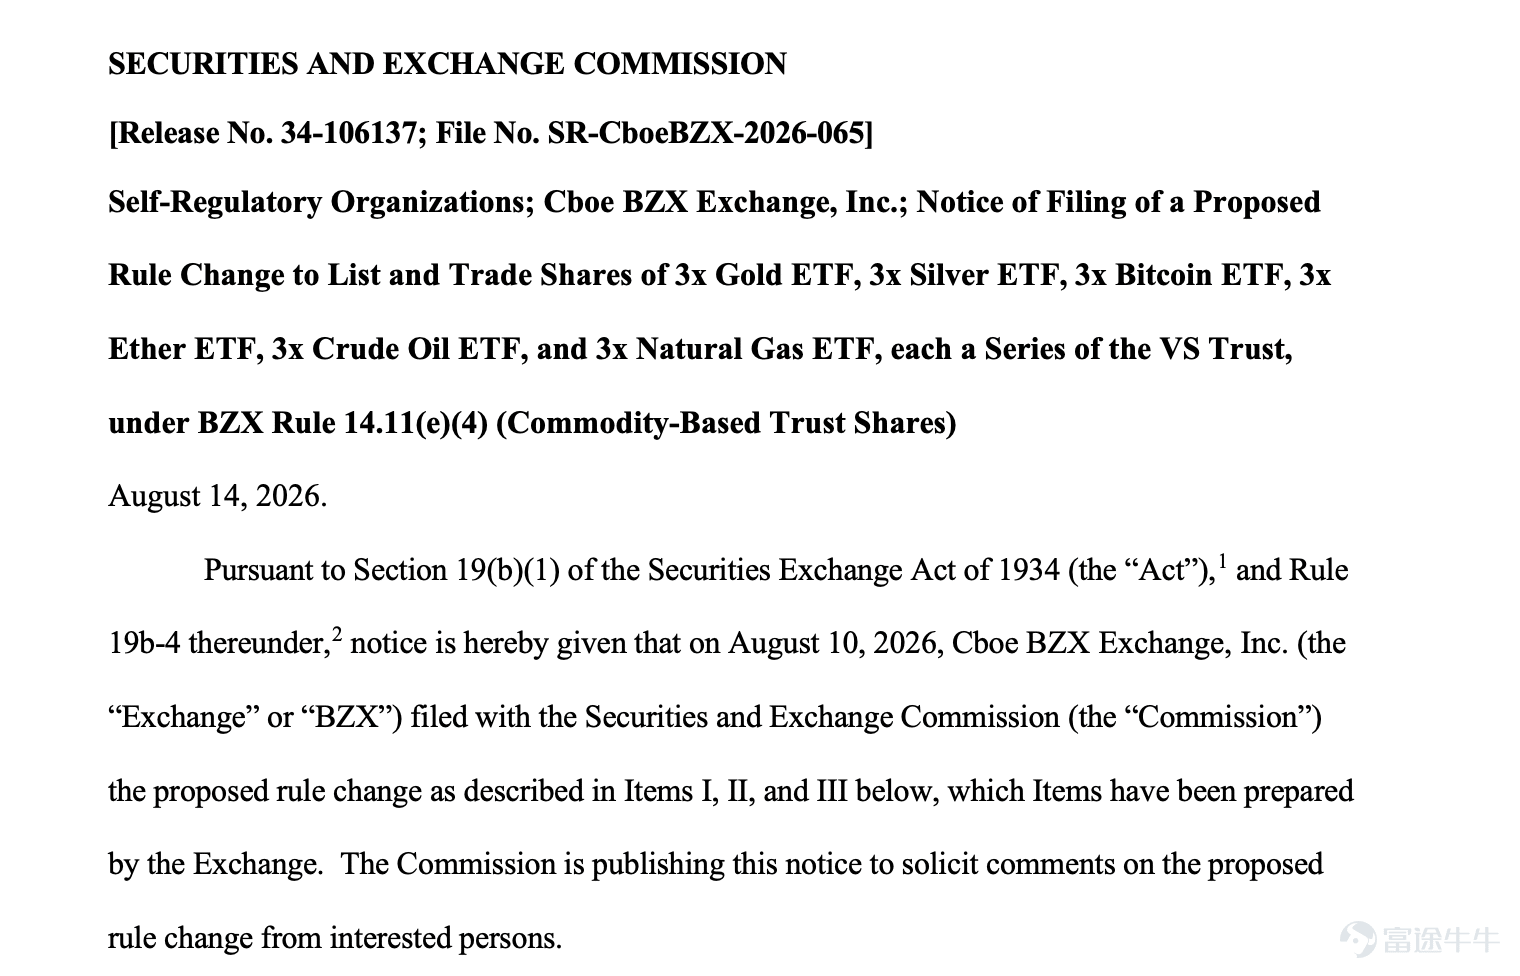
8月 14 日,SEC 發佈公告,正式受理 Cboe BZX 交易所提交的規則變更申請(編號 SR-CboeBZX-2026-065),內容是上市交易一批 3 倍槓桿商品 ETF,其中包括 3 倍比特幣 ETF 和3 倍以太坊 ETF。

申請方 Volatility Shares LLC 已經在美國市場運營着 2 倍比特幣和以太坊策略 ETF,有實盤運營記錄。Cboe 在申請中引用了一個數據:目前美國國家證券交易所上已經掛牌交易着大約 67只 3 倍或反向 3 倍的槓桿 ETP 產品。換言之,3 倍槓桿 ETF 在股票和大宗商品領域早已存在,加密資產是最後一塊拼圖。
SEC 將在 45 天內做出批准或否決,或啓動最長 90 天的延長審查。
加密市場裏最危險的高槓杆交易,正在從離岸永續合約交易所搬進美國普通證券帳戶。
先看結構。
3 倍比特幣 ETF 追求的目標是:在扣除費用之前,每天的投資回報等於比特幣價格當日表現的三倍。比特幣當天漲 2%,基金目標漲 6%;比特幣當天跌 3%,基金目標跌 9%。
注意這裏的關鍵限定詞:「每天」。
基金不直接持有比特幣。它通過持有 CME(芝加哥商品交易所)的比特幣期貨合約來獲得敞口,主要是近月和次月合約。每個月會有一個五天的滾動窗口,把到期合約換成下一個月的合約,每天滾動約 20%的倉位。現金和現金等價物作爲期貨頭寸的按金抵押品。
法律結構上,這隻基金是一個註冊商品池(commodity pool),受 CFTC和 NFA 監管,不按照 1940 年《投資公司法》註冊。這個選擇有意義,正是因爲 2025 年底 SEC 援引 1940 年法案的 Rule 18f-4(限制基金槓桿不超過 200%)否決了 ProShares 的3 倍加密 ETF 申請,Volatility Shares 選擇了繞開這條路徑,走商品池結構。
這是所有槓桿 ETF 都繞不開的數學陷阱,但在比特幣身上會被放大到極致。
假設比特幣第一天漲 10%,第二天跌 10%。兩天下來,比特幣淨值變爲:1.10 × 0.90 = 0.99,虧了 1%。
同一時段,3 倍槓桿 ETF 的淨值變爲:1.30 × 0.70 = 0.91,虧了 9%。
比特幣只虧了 1%,3倍 ETF 卻虧了 9%。虧損幅度是比特幣的九倍,遠超名義上的三倍。
這個現象叫"波動損耗"(volatility decay或 volatility drag)。槓桿 ETF 每天根據當日漲跌幅重新計算基準,漲的時候在更高的基數上放大,跌的時候也在更低的基數上放大。在震盪市中,即使底層資產最終回到原點,槓桿 ETF 的淨值也會持續下滑。
比特幣的年化波動率通常在 50%-80%之間,是標普 500 的三到四倍。波動率越高,波動損耗越猛烈。一隻 3 倍標普 500 ETF 在震盪市裏的淨值侵蝕速度已經夠嚇人了,把底層換成比特幣,損耗會呈指數級放大。
用一組簡化模擬說明。
假設比特幣在 30 天內經歷了±5%的日均波動,最終回到起點。持有現貨的投資者不賺不賠。持有 3倍 ETF 的投資者,僅因波動損耗就會虧損約 20%-30%的本金,具體取決於波動的路徑和序列。
Cboe 在申請中也承認了這一點。基金髮起方 Volatility Shares 被要求在招股書中明確警告:「基金不適合不打算主動監控和管理投資組合的投資者。」
把視角拉遠,正在發生的事情是一場槓桿遷移。
過去十年,加密市場的高槓杆交易集中在離岸交易所:BitMEX 發明了永續合約,Binance和 Bybit 把100 倍槓桿做成了標準配置。這些產品不受美國證券法約束,沒有投資者適當性審查,爆倉清算是家常便飯。
現在,同樣的槓桿敞口(雖然倍數低得多)正在通過 ETF 的形式,進入美國受監管的證券市場。產品穿上了合規外衣:招股書、交易所掛牌規則、CFTC 監管、FINRA 適當性要求一樣不缺。但核心的風險收益特徵沒有變。3 倍做多一個年化波動率超過 50%的資產,無論交易界面長什麼樣,都是一筆激進的交易。
歐洲市場已經先走了一步。LeverageShares 在2025年 11 月推出了全球首批 3 倍和反向 3 倍比特幣及以太坊 ETP,在歐洲交易所上市交易。Cboe 在申請中引用了這一先例,作爲美國市場應當跟進的論據之一。
如果 SEC 批准這批產品,可以預見的是:更多發行方會跟進,ProShares、Direxion、GraniteShares 都已經有 3 倍加密 ETF 的申請記錄。競爭將推動費率下降和產品多樣化,3倍 SOL、3倍 XRP、反向 3 倍比特幣,每一個都會找到自己的受衆。
加密槓桿的供給側正在被徹底重塑。以前的問題是"怎麼開一個 Binance 帳戶",以後的問題變成了"退休帳戶裏該不該放一隻 3 倍比特幣 ETF"。
如同大家都知道不應該長揸三倍做多海力士,但這不會阻止它成爲市場上最受歡迎的產品之一。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息


評論(2)
發表評論
10
3