黃仁勳稱明年銷量翻倍,硬件股強勢反攻!
賽道拆解 | AI服務器:穩看戴爾,彈性看超微
💡核心觀點
全球服務器格局已從傳統品牌整機主導,轉向ODM Direct穩定佔據收入半壁江山、AI時代JDM成爲頂級CSP主流模式。OEM仍以戴爾、HPE及國內浪潮、聯想等爲主;白牌ODM由廣達、緯穎、英業達等台系代工主導;AI服務器因高密光模塊、液冷與機櫃級複雜度,迫使雲廠商與Nvidia從芯片階段即與代工廠聯合設計。
重點標的中,戴爾商業模式最完整、訂單可見度最高,中長期仍看好,但估值已顯著前置;超微電腦訂單與收入斜率最強、估值相對便宜,短線彈性大但長期確定性不如戴爾;聯想正從PC公司切換爲基礎設施成長股,業績驗證已兌現,惟短期估值透支、預計維持震盪。
▎服務器廠商分類
服務器廠商可按交付模式分爲OEM、ODM/ODM-Direct與JDM三類。理解這三種模式的演進,是把握AI服務器產業鏈利潤分配與標的卡位的前提:傳統企業採購依賴品牌整機與全套售後,雲計算爆發後超大規模客戶轉向白牌直採以降本,而AI機櫃級系統又把代工關係升級爲芯片商、雲廠商與製造端的聯合設計。
OEM(品牌整機商)
OEM面向最終客戶銷售標準化整機,並提供硬件、BIOS、管理軟件及現場運維等全套售後。客戶購買的不只是一臺機器,而是品牌商打包好的產品與服務能力。全球頭部方面, $戴爾科技 (DELL.US)$是通用服務器及企業級市場龍頭,主力產品爲PowerEdge系列;$慧與科技 (HPE.US)$則更聚焦企業級、混合雲及HPC高性能計算,對應ProLiant系列。
中國本土與區域龍頭中,$聯想集團 (00992.HK)$兼具傳統企業級OEM與面向Tier-1雲廠商的ThinkSystem/ThinkAgile業務;$浪潮信息 (000977.SZ)$是中國大陸服務器市場份額龍頭,在傳統企業與國資雲領域優勢突出; $中興通訊 (00763.HK)$ 與新華三則是國內運營商、金融及政企市場的主力OEM供應商。
ODM/ODM-Direct(白牌)
ODM由代工廠自主設計通用電路板與機箱架構,直接賣給雲廠商或數據中心,跳過品牌商環節,也稱爲白盒服務器——沒有傳統知名品牌標誌,由第三方原始設計製造商按需批量直銷。在傳統IT時代,企業採購服務器多找戴爾或HPE,因爲需要其軟硬件技術支持;雲計算爆發後,白盒服務器迅速成爲主流。
驅動力主要有兩點。其一,AWS、Microsoft Azure、Google、Meta等超大型數據中心一年採購幾十萬台服務器,若全部採用傳統品牌機,成本極其高昂,白牌可幫助其節省幾十甚至上百億美元的硬件開支。其二,品牌機溢價中包含運維軟件、監控工具和技術服務,但大廠擁有頂級工程師團隊,以及自有底層操作系統與分佈式監控運維繫統,可以部分替代品牌商提供的軟件和售後。
台系代工是ODM-Direct的主力。廣達/雲達(Quanta/QCT)是全球白牌服務器絕對龍頭,旗下QCT專門向Tier-2/Tier-3客戶提供標準化ODM白牌機架與Server板卡;緯穎從緯創剝離,是純ODM-Direct巨頭,專注雲端數據中心,絕大部分收入來自白牌/超大規模採購;英業達是全球最大的服務器主板供應商之一,長期爲各大客戶提供標準板卡ODM;技嘉、華碩/華擎獵雲則主攻高密度GPU工作站、中小企業及定製化ODM白牌服務器。
JDM(聯合設計製造)
隨着搭載Nvidia DGX/HGX/GB200等架構的AI服務器普及,白盒形態發生巨大變化,技術複雜度驟增:極高密度的1.6T光模塊、複雜銅纜拓撲、每機櫃100kW+功耗以及液冷系統,已超出傳統「純白牌代工」的簡單設計範疇。雲廠商與芯片商(Nvidia)從芯片研發階段即與白盒代工廠協同設計,這是當前AI服務器與頂級CSP最主流的模式:客戶(如Meta、Google、Microsoft、Nvidia)出架構、算法與網絡拓撲要求,代工巨頭出工程化、板級電路、機房液冷與散熱落地,共同研發並共享IP或專有設計。
全球頂級JDM龍頭中,$工業富聯 (601138.SH)$/鴻海是精密製造與系統整合巨頭,深度參與Nvidia DGX/HGX/NVLink機櫃系統的JDM開發,擁有從連接器、UBB/OAM板卡到NVL72機櫃級整機(L11/L12)的垂直能力;廣達深度參與Nvidia GB200平台及Meta/Google架構的聯合研製,是AI機櫃與液冷系統JDM開發的核心玩家;緯創佔據Nvidia高端GPU加速板(UBB)JDM製造的核心份額,緯穎則與微軟、Meta針對OCP(開放計算項目)深度展開JDM架構合作。本土方面,$紫光股份 (000938.SZ)$/新華三是國內少有兼具傳統OEM渠道、又能針對百度、阿里、騰訊等互聯網巨頭做全棧JDM定製的廠商,例如基於OpenPaaS的定製機櫃與液冷系統。
市場份額
近年來ODM Direct穩定佔據全球服務器收入的50%–60%(部分季度曾超60%),主要來自亞馬遜、微軟、谷歌、Meta等超大規模客戶向台系/內地ODM直採。IDC數據顯示,2026年一季度ODM總體佔50.2%,戴爾佔16.5%(AI加速服務器表現突出、近期份額上升明顯),超微電腦7.6%,聯想4.6%。ODM內部,廣達市佔率維持在15%–25%、常居第一,2026年預計佔ODM總出貨量的36%,AI服務器優勢更爲顯著。
▎🔍重點標的
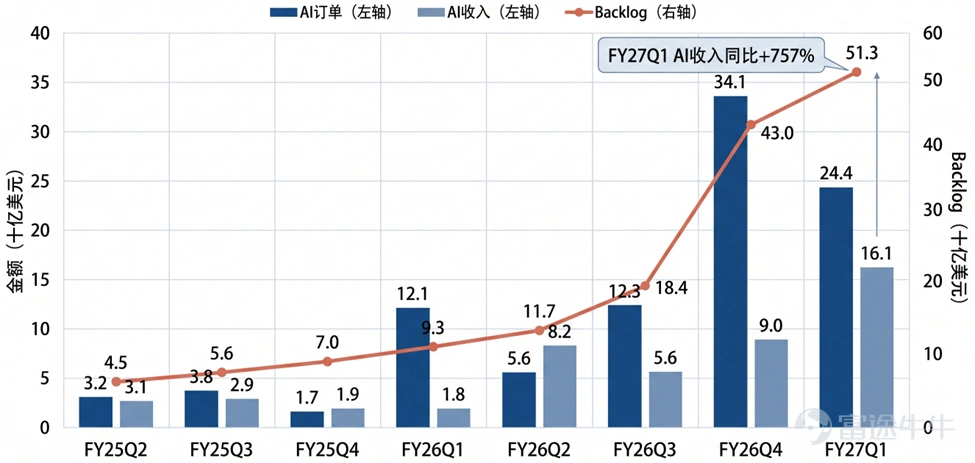
戴爾是商業模式最完整、訂單可見度最高、對部件漲價消化能力最強的公司。核心優勢不只是AI服務器,而是將其嵌入傳統服務器、存儲、網絡、維保和支持的完整企業基礎設施體系,從而把單機低毛利變成平台型收入。服務器與PC收入約各佔一半,服務器佔比更高且高速增長;PC(CSG)仍是基本盤,但增速遠低於ISG。一季度服務器收入同比增長+181%,期末AI服務器backlog達513億美元;2026年AI服務器收入指引中值從500億美元上調至600億美元,傳統服務器增長預計略高於60%。這意味着戴爾並非只有「AI放量」,而是同時受益於AI、傳統服務器以及企業推理與代理式AI基礎設施更新。
第二層優勢是服務附着:AI服務器毛利率普遍僅低到中個位數,傳統服務器因軟件、服務和維保,盈利能力約爲AI服務器的兩倍;戴爾軟件與服務收入佔比約22%,明顯高於超微的1%–2%,支持團隊與渠道能力亦更強。行業從實驗轉向企業生產部署時,戴爾的優勢不在誰先交出GPU箱子,而在誰能提供可維護、可擴容、可運維、可審計的整體方案。
第三層優勢來自供應鏈與漲價轉嫁。內存漲價是2026年硬件行業共同壓力,HPE已提示PC端可能有1–2個百分點利潤率下滑;戴爾因採購規模、供應商關係與定價窗口,被認爲是最能在90天內回收約2/3原材料漲價壓力的OEM之一,在DRAM/NAND/CPU供給仍偏緊的環境下,這一能力同時決定毛利率與訂單鎖定。
估值上,下一財年前瞻PE已從今年5月初的14倍上升至當前的21倍,市場已部分price in AI訂單轉移、供給短缺帶來的ASP上升及傳統服務器強於預期。但中長期仍看好,尤其是AI推理、agent等場景對CPU需求不斷強化,企業IT支出持續走強,將爲戴爾提供更強增長動能。
圖表1:戴爾AI服務器訂單、收入與Backlog走勢
資料來源:公司業績
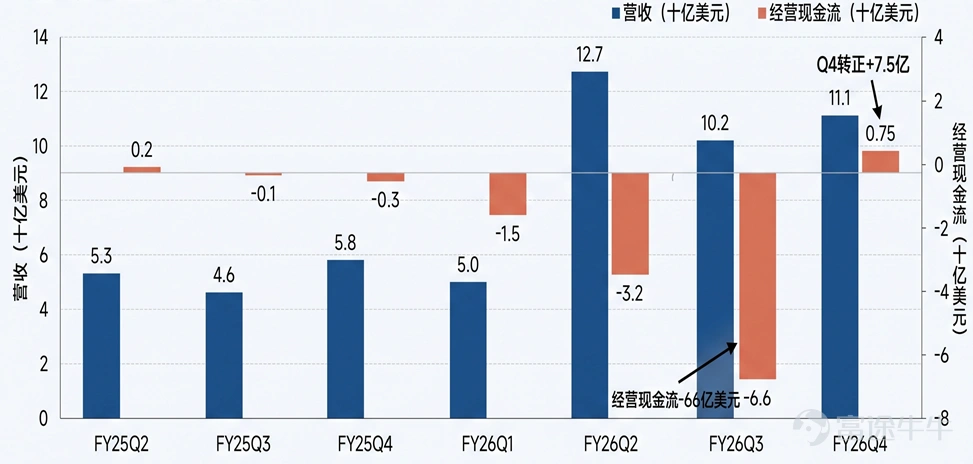
從訂單和收入斜率看,SMCI可能是最強的AI服務器廠商。Q4收入111.2億美元,同比+93%;Non-GAAP毛利率17.6%,高於此前15%–17%的預告。Q4新增訂單超過600億美元,進入FY27時backlog創歷史新高;FY27收入指引650–720億美元,遠超市場此前約544億美元的一致預期。當前市盈率約10倍、市淨率2倍,估值不貴,短期彈性較強。
長期風險主要有三點:一是現金流與營運資本壓力大,期末庫存升至129億美元,債務與可轉債合計約87億美元,訂單越大越需先行吞下部件採購與庫存佔用,未必轉化爲更高股東回報;二是稀釋真實存在,公司已發行42億美元強制可轉優先股,並在6月籌集至多70億美元用於組件採購,相對約200億美元市值,未來EPS增長必須跑贏股本膨脹,才算真正創造價值;三是訂單質量與兌現存在不透明區,600億美元並非全部爲不可取消的剛性訂單,部分客戶在供電、散熱和網絡配套上的延遲已影響收入確認。訂單headline很大,但轉收入時點、毛利率與運營資本需求仍有顯著不確定性,長期確定性不如戴爾。
圖表2:超微電腦季度營收與經營現金流對比
資料來源:公司業績
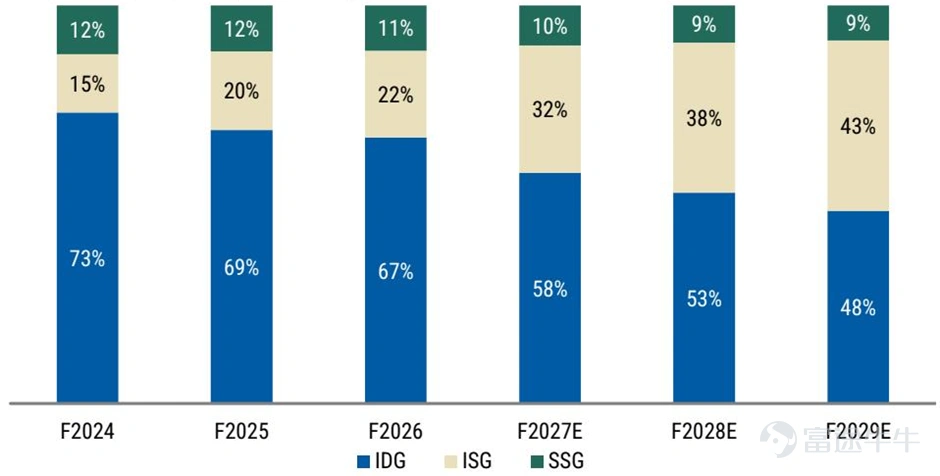
聯想三大業務中,IDG(PC等智能設備)貢獻上一財年71%收入,全球份額領先;ISG(服務器、軟件)佔23%;SSG(IT/運維服務)佔12%,運營利潤率最高、超過20%。市場過去長期將其視爲PC公司,但2026年的聯想已越來越像「PC現金流平台+ISG高成長引擎+SSG高利潤黏性業務」的組合資產。最大投資價值不在PC,而在ISG從規模增長走向利潤釋放,從而推動集團盈利結構與估值框架改變。ISG收入佔比有望從2026財年的22%提升至F2029的43%,利潤貢獻從接近盈虧平衡提升到集團利潤的約41%,估值錨將逐步從「PC OEM」切換到「基礎設施成長股」。
圖表3:聯想各業務收入佔比
資料來源:公司業績,BBG
最新季度業績亮眼:IDG OPM穩定在7.1%,全球PC份額達24.2%、擴大對第二名的領先;ISG收入創季度新高,OPM由去年同期-2.0%大幅提升至+9.1%,AI服務器項目儲備增至540億美元,環比+157%,公司正推進GB300部署並加快VeraRubin機架級方案商用;SSG的OPM提升至24.2%新高,持續向高價值、經常性收入轉型。
聯想在業績前後已從「預期差交易」進入「業績驗證交易」;由於FY27Q1業績和AI訂單儲備大超預期,上漲邏輯並未結束,只是短期透支顯著加大。 當前PB已達7倍、顯著高於同行,短期預計維持震盪。
💡標的比較
超微電腦估值相對便宜,但風險更大,有短線機會。戴爾基本面仍是最強之一,但估值與預期已經顯著前置,後續更偏向於「業績持續超預期才能繼續漲」的資產。
⚠️風險提示
– 零部件價格上漲超預期
– AI資本開支不及預期
【投顧信息】
楊一 持牌中央編號:BUR210
免責聲明
本報告由富途證券國際 (香港) 有限公司 ( 「 富途證券 」) 編制 。未經富途證券事先以書面同意, 本報告及其中所載的資料不得以任何形式 (i) 複製,複印或儲存, 或者 (ii) 直接或者間接分發或者轉交予任何其他人作任何用途 。 本報告內的資料來自富途證券在報告發行時相信爲正確及可靠的來源,惟本報告並非旨在包含投資者所需要的所有資訊, 並可能受送遞延誤, 阻礙或攔截等因素所影響。 富途證券不明示或暗示地保證或表示任何該等資料或意見的足夠性, 準確性, 完整性, 可靠性或公平性。因此, 富途證券及其關連公司 (統稱 「 富途集團 」) 均不會就由於任何協力廠商在依賴本報告的內容時所作的行爲而導致的任何類型的損失 (包括但不限於任何直接的, 間接的, 隨之而發生的損失) 而負上任何責任 。本報告之觀點、推薦、建議和意見均不一定反映富途證券或其關連公司的立場, 亦可在沒有提供通知的情況下隨時更改, 富途證券亦無責任提供任何有關資料或意見之更新 。 本報告只爲一般性提供資料之性質, 旨在供富途證券之客戶作一般閱覽之用, 而非考慮任何某特定收取者的特定投資目標, 財務狀況或任何特別需要 。本報告內的任何資料或意見均不構成或被視爲富途集團的任何成員作出提議, 建議或徵求購入或出售任何證券, 有關投資或其他金融證券 。亦不得解釋爲購買或出售證券的要約或邀請 。任何決定購買本研究報告中所提及的證券都應考慮到現有的公開信息, 包括任何有關此類證券的招股說明書等 。本報告所提及之產品未必適合所有投資者, 閱覽本報告的人士應在作出任何投資決策時須充分考慮相關因素並尋求專業建議 。 本報告提供給某接收人是基於該接收人被認爲有能力獨立評估投資風險並就投資決策能行使獨立判斷。對部分的司法管轄區或國家而言, 分發, 發行或使用本報告會牴觸當地法律, 法則, 規定, 或其他註冊或發牌的規例 。本報告不是旨在向該等司法管轄區或國家的任何人或實體分發或由其使用 。 香港的投資者若有任何關於富途證券研究報告的問題請直接聯繫富途證券 。本報告作者所持香港證監會牌照的中央編號已披露在報告首頁的作者姓名旁 。主要負責撰寫本報告的分析員確認 (i) 本報告所表達的意見都準確地反映他/她對本研究報告所評論的上市法團的個人觀點 ; 及 (ii) 他/她過往, 現在或將來, 直接或間接, 所收取之報酬沒有任何部份是與他/她在本報告所表達之特別推薦或觀點有關連的 。分析員確認分析員本人及其有聯繫者均沒有在研究報告發出前30日內及在研究報告發出後3個營業日 內交易報告內所述的上市法團及其相關證券 。分析員本人或其有聯繫者並未擔任本研究報告所評論的上市法團高級管理人員, 也未持有其任何財務權益 。本報告中, 富途證券並無持有該上市公司市值的 1%或以上的任何財務權益,在過去12個月內與該公司並無投資銀行關係。本公司員工均非該上市公司的僱員。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
3
6