13F機構持倉大公開!「聰明錢」在買什麼?
巴菲特接班人的Q2成績單:買了200 億美金股票,賺了 256.67 億美元
這是格雷格·阿貝爾全面接任CEO之後交出的第二份重磅業績答卷,也是這家公司連續14個季度淨賣出股票的週期被打破的一刻。
二季度裏,伯克希爾淨買入了200億美元的股票,其中100億美元通過私募配售的方式投向了Alphabet。
同一個季度,股票回購規模從一季度的2.34億美元跳升到45億美元。核心營業利潤129.83億美元,同比增長16.3%,超出華爾街此前108億美元的預期,歸屬股東的淨利潤,二季度256.67億美元,上半年357.73億美元。
數字背後是一個更大的問題。巴菲特退到董事長的位置之後,伯克希爾還能不能像過去幾十年那樣,把龐大的現金和現金流轉化爲有效的資本配置。二季度業績,給出了目前爲止最直接的答案。
01 錢袋子終於動起來了
伯克希爾賬上一直躺着一大筆錢。
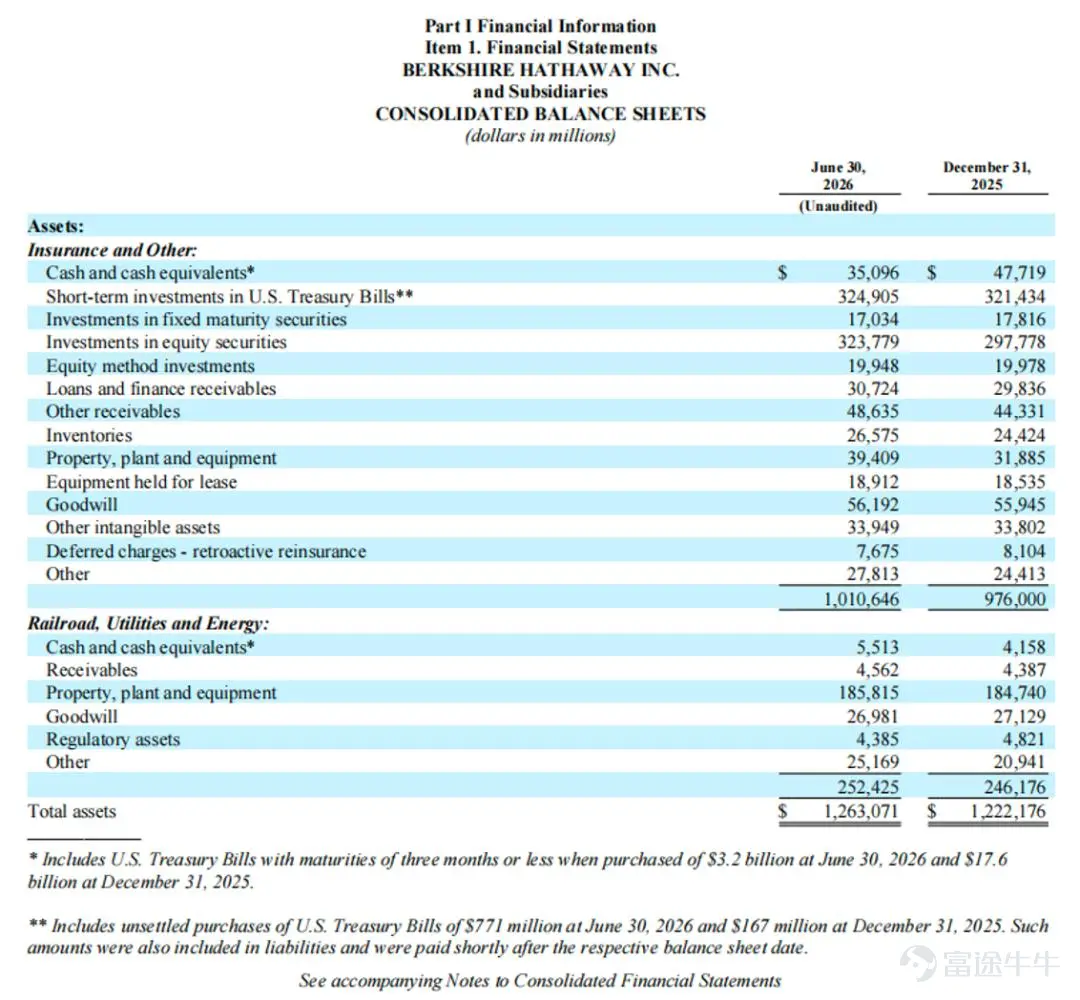
截至6月30日,伯克希爾持有的現金及現金等價物爲350.96億美元,短期美國國債投資高達3,249.05億美元,扣除7.71億美元尚未結算的國債購買應付款,核心流動性資產淨額約3,592億美元。
這個數字相比一季度末的近3,974億美元出現了罕見的實質性回落。錢從躺着生息的國債裏,被調去買股票、買公司了。
二季度資本配置裏分量最重的一筆,是伯克希爾耗資100億美元通過私募配售方式戰略投資Alphabet。
當時Alphabet宣佈了一項總規模800億美元的股權融資計劃,包括300億美元承銷公開發行和400億美元ATM計劃,用來支撐其2026年高達1800億至1900億美元的資本支出,主要投向AI計算基礎設施的擴張。
伯克希爾在這輪融資中精準切入,買入50億美元的A類股,每股351.81美元,再買入50億美元的C類股,每股348.20美元。
這不是一次孤立的買入。結合2025年三季度到2026年一季度在二級市場上的持續吸籌,Alphabet已經躍升爲伯克希爾第五大重倉股,前四位分別是蘋果、美國運通、美國銀行和可口可樂。被取代出局的,是持續遭到減持的雪佛龍。目前前五大重倉股佔據了整個股票投資組合約66%的比重。
這筆投資打破了伯克希爾不碰底層邏輯複雜的科技股的刻板印象。阿貝爾的邏輯並不複雜。在AI時代,數據中心、算力和底層大模型已經演變成現代國民經濟的新型公用事業。
正如伯克希爾早年重注BNSF鐵路和BHE電網一樣,重倉Alphabet的AI基礎設施,本質上是在對未來數十年數字經濟的底層命脈下注。而Alphabet 0.16的債務股本比和23至26倍的合理遠期市盈率,也提供了足夠的安全邊際。
二級市場之外,伯克希爾在實體經濟的控制權收購上同樣出手。繼1月2日以97億美元完成對Occidental Petroleum旗下OxyChem的收購之後,5月底宣佈,7月24日正式完成以約68億美元現金、每股72.50美元的價格全面收購住宅建築商Taylor Morrison Home Corporation。
這筆收購會被整合進現有的建築產品板塊,和Clayton Homes、Johns Manville一起,在採購、建材供應和抵押貸款金融服務上產生協同。
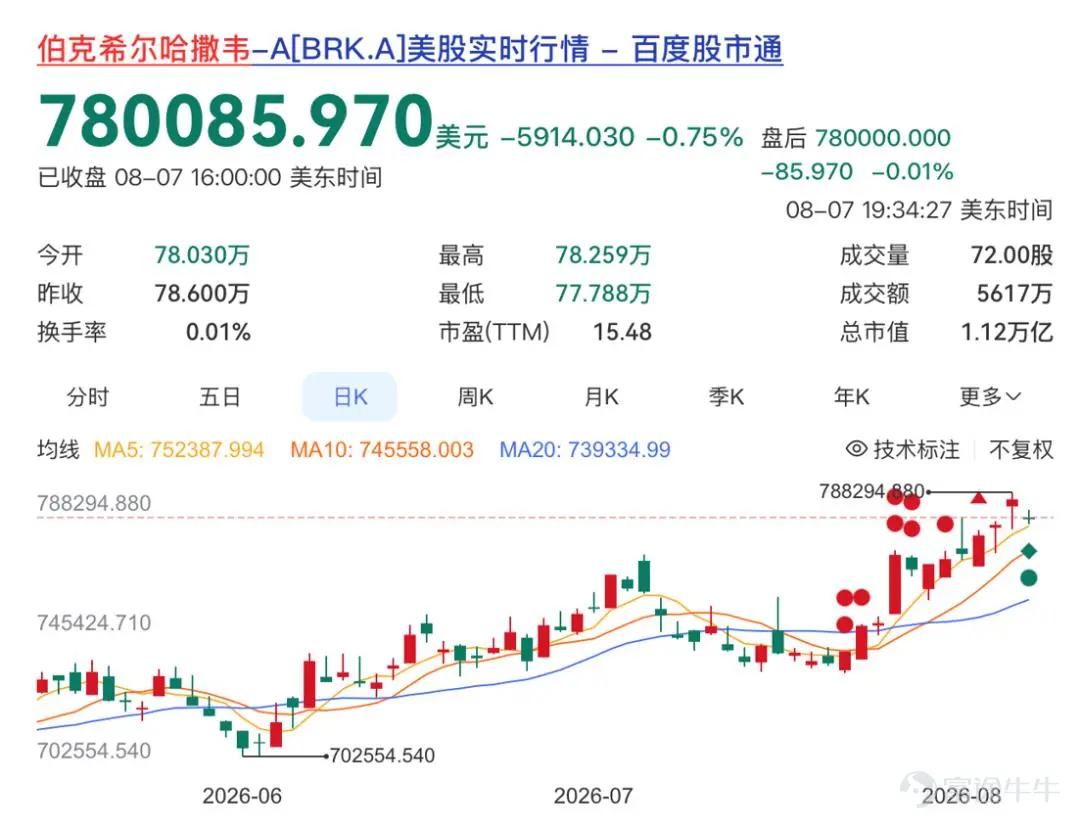
回購是另一條腿。二季度伯克希爾豪擲45億美元回購自家股票,A類股回購價格分佈在71.6萬至73.3萬美元之間,B類股在476美元至488美元之間。
按照伯克希爾的既定政策,只有CEO和董事長巴菲特都認爲股價被保守估算爲顯著低於內在價值,且合併現金不低於300億美元,才可以啓動回購。一季度的回購規模只有2.34億美元,二季度猛增到45億美元,7月還在延續高強度節奏。
在當前逾1.1萬億美元市值、市淨率約1.5倍的背景下,這個動作等於管理層自己亮了底牌,他們認爲當前的定價存在明顯折價。這種伴隨高額現金流的機械式回購,客觀上在二級市場爲股價築起了一道隱形支撐線,市場把它稱作「Abel看跌期權」。
02 底盤與發動機
阿貝爾敢在二季度同時做這麼多筆大額資本配置,背後是各個業務板塊交出的成績單。
製造、服務與零售(MSR)板塊是這一季盈利超預期的最大功臣,稅後利潤44.70億美元,同比勁增24.1%。工業製造稅前利潤二季度飆升41.0%,上半年飆升32.2%。
Precision Castparts受益於航空航天和工業燃氣輪機需求復甦及成本傳導提價,上半年收入增長11.4%。
Lubrizol和IMC通過提價轉嫁了原材料和供應鏈成本,IMC稅前利潤大增56.6%。1月2日並表的OxyChem,上半年貢獻了26億美元收入和1.21億美元稅前利潤。
零售板塊裏,Pilot旅遊中心在經歷去年的重組和資產處置之後,靠燃油價格衍生品合約利潤釋放和毛利率提升,二季度利潤反彈143.7%至2.90億美元,成了零售板塊最大的亮點。
TTI因客戶擔心供應鏈斷裂而加速採購,上半年收入大增26.5%。NetJets靠飛行時長和單價提升錄得15.5%的增長。
建築產品這邊,Clayton Homes受高利率影響房屋銷售收入略降,但金融服務部門受益於304億美元的平均貸款餘額和較高利率水平,利潤明顯增長。
鐵路板塊BNSF二季度稅後利潤15.58億美元,同比增長6.3%,營業收入增長14.6%至66.01億美元。
貨運量的復甦是核心驅動力。消費品運輸量受益於西海岸進口增加和卡車運力收緊,單季增長9.3%。農產品與能源產品受穀物出口和石油燃料需求推動,飆升11.5%。煤炭運量因天然氣價格走低和電廠退役持續萎縮7.9%,但被單車收益率提升和燃油附加費上調對沖。運營槓桿的釋放更能說明問題。
燃油費用因油價上漲和運量增加同比暴增68.1%至11.73億美元,但佔大頭的薪酬福利支出13.98億美元僅微增1.9%,說明底層生產率在提高。上半年有效所得稅率同比上升2.9個百分點至24.4%,部分削弱了淨利潤增幅。
能源板塊BHE二季度淨利潤8.91億美元,同比大增26.9%。
美國公用事業部門電力利潤率二季度和上半年分別增長8.1%和5.4%,動力來自部分領地的零售電價上調、熱能發電成本下降,以及可再生能源項目帶來的生產稅收抵免,上半年這一項所得稅收益就有7.63億美元。天然氣管道業務受費率案件推進和寒冷天氣帶動的液化天然氣需求上升,上半年淨利潤增長26.4%。
但BHE頭上懸着一把劍。旗下PacifiCorp深陷2020年Santiam Canyon等火災和2022年McKinney火災相關的俄勒岡州、加州訴訟,截至6月30日累計可能損失已達28.5億美元。
今年4月,俄勒岡州上訴法院推翻了James案第一階段裁決,認定初審法院在陪審團指示上存在偏見性錯誤,但原告已上訴至俄勒岡州最高法院,口頭辯論定在11月,PacifiCorp已被迫繳納7.19億美元按金。
另一樁房地產經紀佣金反壟斷訴訟裏,HomeServices此前達成的2.5億美元全國性和解協議仍處在爲期四年的支付期內,截至6月末已付清1.3億美元,剩餘部分等待美國聯邦上訴法院最終確認。
保險板塊的兩張臉最能說明問題。
截至6月30日,保險浮存金總額攀升至1,775億美元,較2025年末增加11億美元,這是伯克希爾跨週期投資的底層彈藥。
但損益表上,二季度承保利潤同比下降13.1%至17.31億美元,主要拖累是GEICO。保費收入112.91億美元,綜合成本率卻從71.8%惡化到76.6%,人身傷害索賠頻率增長5%至7%,財產損失和碰撞索賠頻率增長3%至5%,人身傷害平均索賠嚴重程度同比激增10%至12%,承保費用因佣金和廣告支出增加同比飆升27.3%至16.53億美元。
這樣的數字讓市場開始擔心,GEICO在和Allstate、Progressive的競爭中正在丟掉定價和獲客優勢。
和GEICO的疲軟形成反差的是BH Primary和BHRG。上半年沒有出現去年同期高達11億美元南加州野火那樣的重大災害損失,初級保險賠付率明顯改善,BHRG二季度錄得9.13億美元稅前承保利潤,財產/傷亡再保險賠付率大幅下降5.3個百分點。
二季度BHRG還和Tokio Marine全資保險子公司簽下一份爲期十年的成數再保險協議,單季就帶來4.83億美元新增保費,展示了伯克希爾用自己的資產負債表在全球承接巨額定製化風險的能力。
保險投資收入因短期利率中樞下行,二季度同比下降9.1%至30.59億美元,但憑藉3,249億美元的國債持倉,上半年仍穩定輸出了57.38億美元淨投資收益。
03 1.2873萬億美金
伯克希爾的資產結構越來越複雜,賬面淨利潤又因爲GAAP要求把股票投資的未實現損益直接計入損益表而劇烈波動,單純看市盈率或市淨率已經很難說清它到底值多少錢。
像Chris Bloomstran的Semper Augustus那樣的機構,普遍改用分部加總(SOTP)的方法給伯克希爾估值。
把各塊資產拆開算。
現金及短期國債淨額3,592億美元,作爲無信用風險的流動性資產,按面值1:1計入。公開市場股票投資公允價值3,237.79億美元,權益法投資(主要是卡夫亨氏和西方石油)約199.48億美元,但這部分不能簡單疊加。
股票組合的歷史成本只有1,065.21億美元,未實現收益高達2,172.58億美元,一旦未來清算或調倉要依法繳稅,需要對這部分未實現收益按約21%的遞延所得稅負債做折價處理,扣除這一隱性稅項拖累後,公開市場權益組合的實際淨值約2,781.55億美元,加上權益法投資,合計約2,981億美元。
全資子公司這邊,BNSF上半年淨利潤29.35億美元,年化約58億至60億美元,對標Union Pacific等同業給予18至20倍市盈率,獨立估值應在1,050億至1,150億美元之間。BHE上半年淨利潤20.05億美元,年化約40億美元,儘管有野火訴訟的折價壓力,給予公用事業板塊通常的15倍市盈率,保守估值在600億至650億美元之間。
MSR板塊上半年貢獻76.69億美元淨利潤,年化超過150億美元,參考多元化工業和消費品板塊15至18倍的估值中樞,內在價值約2,400億至2,600億美元。
保險板塊最有彈性。1,775億美元的浮存金在長期承保盈利的前提下成本爲負,加上承保業務本身年化約70億美元的特許經營價值,綜合採用市盈率和浮存金折現的混合模型,整體估值至少在2,200億至2,500億美元之間。
把這些板塊保守加總,再減去母公司層面約200億美元的非運營無擔保債務,得到的內在價值約12,873億美元,也就是超過1.28萬億美元。
對比2026年8月初約1.12萬億至1.15萬億美元的市場總市值,當前股價仍處於折價區間,隱含約10%到12%的安全邊際。
部分激進的華爾街分析師通過超額收益模型給出的高端估值預期,甚至超過1.5萬億美元。這道算術題,正是二季度45億美元回購背後的數理基礎。
04 市場怎麼看
穿透業績和估值模型,全球機構資金在二級市場買賣伯克希爾,交易的其實是幾層疊加的邏輯。
最直接的一層是超級宏觀避風港的邏輯。3,249億美元的短期國債持倉構成了全球最大的私人無風險資金池,1.5個月期T-bills收益率約3.8%,每年能提供超過120億美元的無風險利息現金流,對沖實體經濟放緩的風險,也保留了在資產價格崩盤時瞬間轉身抄底的能力。
往深一層看,是AI基礎設施的低波動代理權。
傳統價值型機構往往受風控約束,難以重倉高波動、高估值的純科技公司,但通過買入伯克希爾,等於間接配置了Alphabet的AI計算基礎設施和蘋果的消費電子生態,外面還裹着伯克希爾AAA級資產負債表這層鎧甲。伯克希爾正在變成一種低Beta值(0.61)、高安全墊的科技代理工具。
更本質的一層,是新舊動能平穩交接的確認。
阿貝爾全面接任以來,市場最大的懸念是沒有了巴菲特的歷史級光環,公司會不會陷入決策僵局。
二季度的這一系列動作打消了這種疑慮。收購Taylor Morrison和OxyChem強化實體經濟護城河,參與Alphabet定增擁抱科技未來,大額回購提振每股收益,同時果斷清出雪佛龍這樣的低效持倉。華爾街正在給資本紀律加果斷出擊這套打法投信任票。
還有一層交易的是通脹韌性下的滯後補漲。
2026年上半年,伯克希爾股價下跌1.8%,明顯跑輸標普500指數10.7%的漲幅,主因是前期龐大現金的拖累和科技股狂飆帶來的吸血效應。
但從BNSF轉移燃油附加費的能力,到IMC、PCC在原材料成本上升時靠提價維持利潤率,伯克希爾旗下資產展現出很強的定價權。資金押注這種基本面韌性最終會推動股價向SOTP內在價值回歸。
伯克希爾已經度過了管理層交接最敏感的階段。阿貝爾用二季度這一連串動作,證明了這臺資本部署機器不依賴某一個人的靈光一現,而是建立在系統和資本之上。風險也沒有消失。
PacifiCorp的野火訴訟累計可能損失28.5億美元,James案要到11月才有下一輪口頭辯論,HomeServices的2.5億美元和解還有1.2億美元尚未付清,這些法律成本會持續侵蝕BHE的自由現金流。
GEICO綜合成本率的攀升暴露出車載信息學定價和承保紀律上可能落後於同行的問題,這台浮存金引擎如果不能儘快扭轉,長期有丟份額的風險;宏觀的高息環境和消費疲軟也已經在零售和部分製造板塊顯出壓力。
但是隻要浮存金體系不出問題,浮存金產生、資本再配置、跨行業現金流反哺這套飛輪還能轉下去,大規模回購也會繼續在動盪的宏觀環境裏給股價託底。
阿貝爾這套打法,和巴菲特晚期最大的不同不在原則,而在速度。
回購要經CEO和董事長雙重認可的規矩沒有變,買入Alphabet沿用的還是重倉BNSF、BHE時對基礎設施護城河的老邏輯,只是過去幾個季度常年按兵不動的現金,如今被一筆筆調出去買股票、買地產商、買化工廠。市場投給他的信任票,投的正是這種不改規則、只提速度的執行力。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息
評論(1)
發表評論