美股個股窩輪:英偉達最好炒,美光最易中伏,微軟與蘋果反而較實用
香港上市美股個股產品目前有一個很明顯的限制:個股主要只有認購證及認沽證,未見相應牛熊證選擇。這代表投資者不能單靠收回價管理風險,而要更重視行使價、對沖值、引伸波幅、溢價及到期日。從最新產品分布看,英偉達、美光、微軟、博通、蘋果及亞馬遜都有窩輪,但每隻股份通常只有一至兩隻產品。產品數量少,不代表容易選;反而代表條款不合適時,寧願不做。
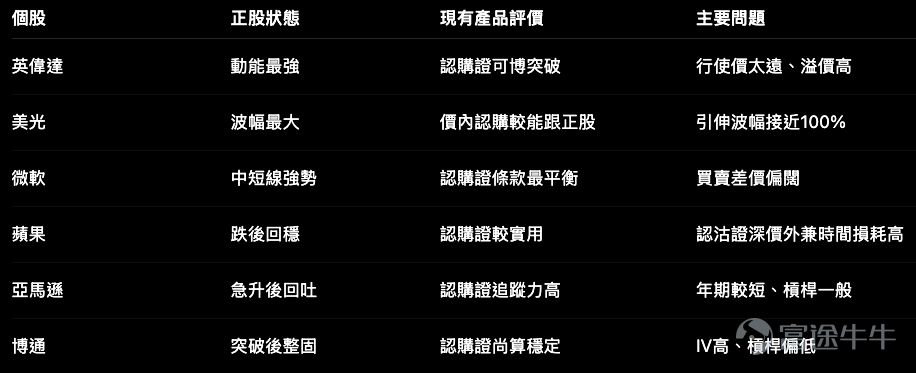
英偉達最新報219.22美元,單日升3.43%,5日升幅擴大至15.37%,20日亦升約7.4%。短線動能是目前幾隻個股中最完整的一隻。現有認購證行使價約275美元,12月底到期,價外約27%,實際槓桿約6.6倍,對沖值約27%,引伸波幅約45%,溢價約31%。這組條款最大的問題不是槓桿不足,而是需要正股再升約25%才到行使價,現時產品仍有大量價外值。假如英偉達只是由219美元升至225或230美元,認購證固然可能上升,但升幅會同時受引伸波幅及時間值影響,未必能完整反映正股走勢。所以,這隻認購證較適合預期英偉達延續強勢、並有機會出現較大突破的投資者;若只是博一兩日再升3%,條款並不算理想。
認沽證方面,行使價約168美元的一隻相對較接近,價外約22.5%,實際槓桿約5倍,對沖值約16%,引伸波幅約52%,溢價約26%。若英偉達由高位回吐5%,這隻認沽證有機會受惠,但由於對沖值仍低,並不是正股一跌便會大升。至於行使價130美元的認沽證,價外達40%,對沖值不足6%,溢價超過40%,實際交易價值更低。英偉達產品的結論很清楚:正股最好炒,但現有窩輪條款只屬一般。
美光最新報893.19美元,5日累升20.86%,但10日仍跌約6.9%,反映股份正處於極高波動狀態。市場共有兩隻認購證。其中行使價約700美元的一隻已價內約22%,對沖值約78%,實際槓桿約2.6倍,溢價約8.8%。它對正股的追蹤能力較好,但產品價格超過4港元,槓桿並不高。另一隻行使價高達1,800美元,價外超過100%,對沖值約21%,溢價超過106%。這隻產品價格較低、實際槓桿約3.8倍,看似比價內產品更進取,但真正的問題是:正股即使再升20%,距離行使價仍然非常遠。
更重要的是,兩隻美光認購證的引伸波幅均接近97%,認沽證的引伸波幅更超過108%。這表示市場已經把美光的大幅波動計入產品價格。投資者即使方向看對,若正股波動降溫,引伸波幅回落,窩輪升幅也可能被抵銷。美光認沽證的條款更不吸引:行使價400美元,價外約55%,對沖值只有約5%,溢價57%。這不是一般短線看淡工具,而是非常低敏感度的深價外產品。美光是今次個股產品中最容易因「正股波幅很大」而誤以為窩輪一定好炒的一隻。事實剛好相反,波幅愈高,產品可能已愈貴。
微軟最新報487.46美元,雖然單日回落1.09%,但5日及10日升幅均接近25%,20日升幅超過27%。現有認購證行使價450美元,已價內約8.6%,10月初到期,對沖值約75%,溢價約2.5%,每日時間值損耗約0.5%。單看條款,這是目前個股認購證中較平衡的一隻:
– 行使價已進入價內;
– 對沖值高,較能跟隨正股;
– 溢價低;
– 時間值損耗未算太重;
– 實際槓桿仍有約6.7倍。
它的問題是產品價格約0.86港元,買賣差價達0.05港元。換句話說,買入後單是跨過買賣差價,已需要產品升約6%。所以,這隻產品的方向敏感度不錯,但不適合極短線密密買賣。若預期微軟還有一段趨勢,條款尚可;若只博即市1%的波幅,交易成本可能吃掉不少回報。
微軟認沽證則行使價390美元,價外約21%,對沖值只有6.5%,每日時間值損耗超過5%。即使實際槓桿顯示約13倍,也不代表它會對正股小幅下跌有13倍反應。對沖值太低及年期太短,令這隻認沽證更像快速消耗的價外產品,並不適合一般回吐部署。
蘋果最新報311美元,早前急跌後逐步回穩,但5日仍跌約8%,10日跌約4.6%。現有認購證行使價300美元,已價內約3.6%,10月初到期,實際槓桿約8.6倍,對沖值約63%,溢價約3.8%。這組條款比英偉達認購證實用得多。雖然蘋果短線趨勢未及英偉達強,但產品本身較貼近正股,若股價重上315至320美元,認購證較容易作出反應。
認沽證行使價248美元,價外約20%,9月底到期,對沖值不足6%,每日時間值損耗超過5%。這裡又出現同一個陷阱:實際槓桿約14倍看似很高,但因產品深價外,蘋果跌2%至3%未必足以令它有效起動。時間一日一日過去,價值反而持續流失。所以,蘋果看好可研究認購證;看淡則現有認沽證條款不算合適。
亞馬遜最新報272.65美元,經過早前急升後連續回吐,但5日仍累升約20%。現有認購證行使價245美元,已價內約12%,對沖值約80%,溢價約2.5%。追蹤能力很好,但實際槓桿只有約5.5倍,而且9月到期,剩餘時間不算長。亞馬遜認沽證則行使價180美元,價外約35%,對沖值只有約5%,溢價36%,不適合捕捉一般技術回吐。
博通最新報418.28美元,5日升約13%。其認購證行使價380美元,價內約9%,對沖值約69%,實際槓桿3.6倍,溢價約9.7%。博通認購證的方向敏感度尚可,但槓桿偏低、引伸波幅接近60%。若純粹尋找高資金效率,吸引力不及微軟或蘋果認購證。
個股產品應怎樣取捨?
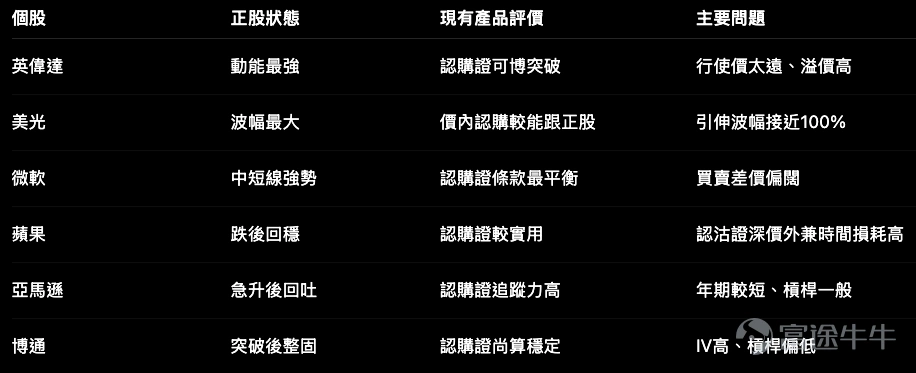
個股窩輪目前最大的問題,不是沒有熱門股份,而是每隻股份的選擇太少。投資者往往只能在「條款一般」與「完全不適合」之間選擇。因此,個股部署不應先問哪隻正股最強,而應先問:現有產品是否真的能把正股方向轉化成回報。
現階段看好部署,微軟、蘋果及亞馬遜的價內或近價認購證,條款普遍比英偉達深價外認購證實用;美光雖然波幅最大,但引伸波幅亦最昂貴。看淡方面,大部分個股認沽證都存在深價外、低對沖值及高時間值損耗問題,並不適合只捕捉普通回吐。
一句總結:美股個股窩輪不是正股愈熱門便愈值得買;產品條款不合適時,放棄交易本身就是一個交易決定。窩輪為槓桿產品,可引致本金全盤損失,入場前應確認自身風險承受能力並嚴格執行止蝕。
風險及免責聲明:以上內容僅代表作者個人觀點,不代表富途任何立場,亦不構成任何投資建議,富途對此不作任何保證與承諾。更多信息

評論
發表評論
1